오킨스전자 목표주가 28,000원, CLT가 바꾼 눈높이
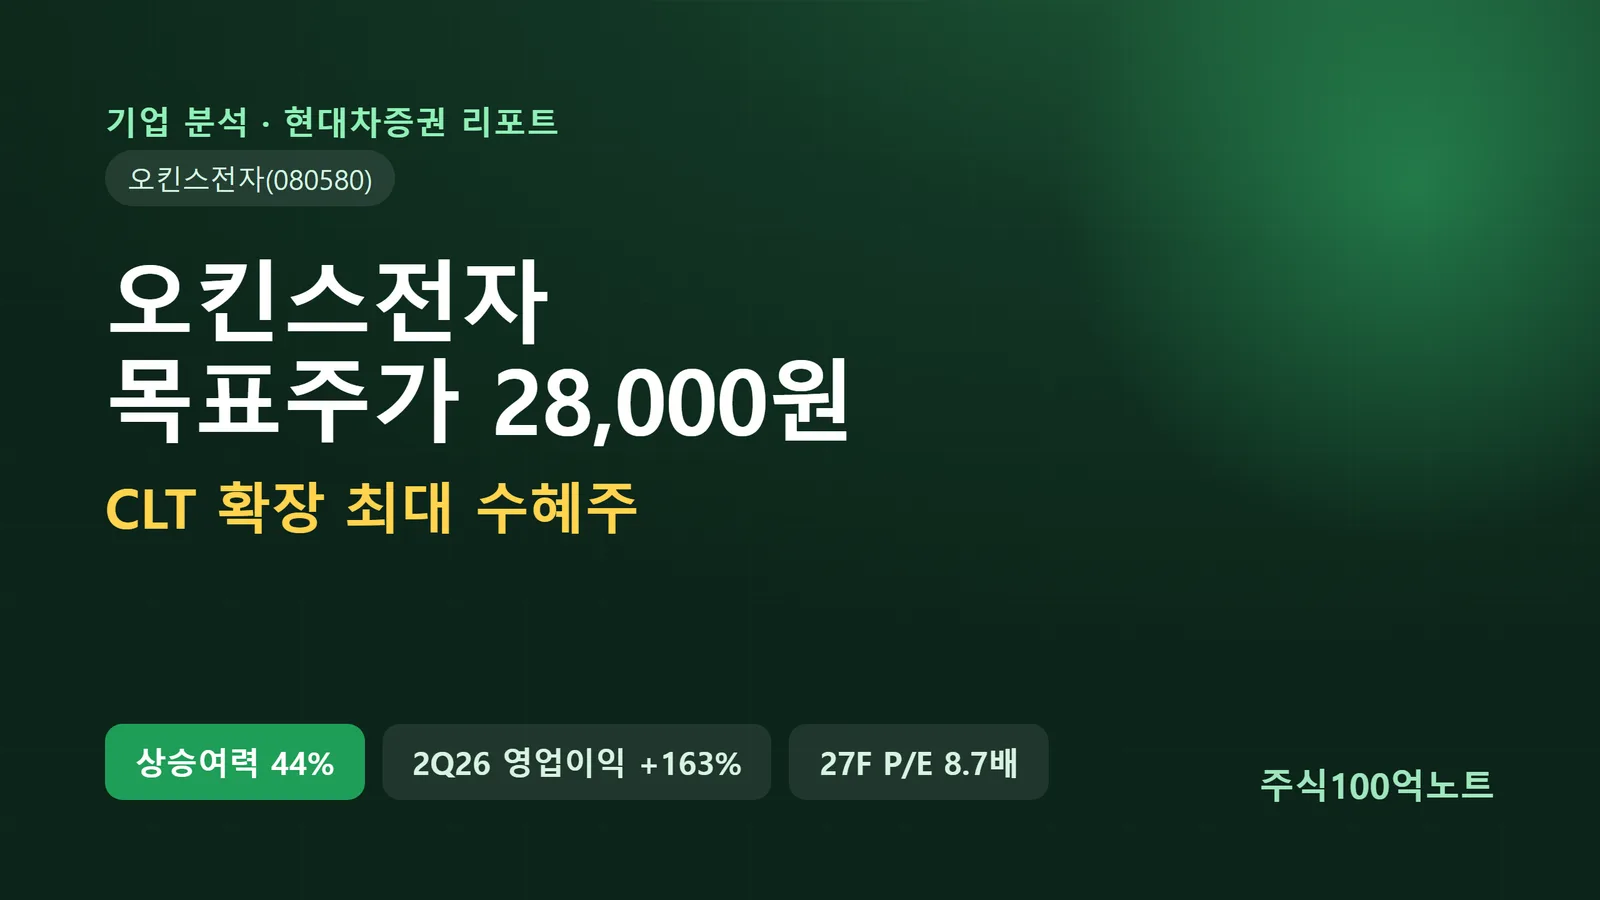
현대차증권이 2026년 8월 28일 오킨스전자(080580) 목표주가를 28,000원으로 유지하고 투자의견 BUY를 다시 제시했습니다. 8월 27일 종가 19,410원 기준 상승여력은 44.3%, 근거는 반도체 테스트 신장비 'CLT' 확산의 수혜입니다.
아래에서 목표주가 28,000원이 나온 계산식, 2분기 실적이 왜 서프라이즈였는지, CLT가 소켓 매출을 늘리는 구조까지 순서대로 짚어봅니다.
목표주가 28,000원은 어떻게 나온 숫자인가
현대차증권은 2027년 예상 주당순이익(EPS) 2,146원에 목표 P/E 13.1배를 곱해 주당 28,113원을 계산했고, 이를 반올림한 28,000원을 목표주가로 제시했습니다.
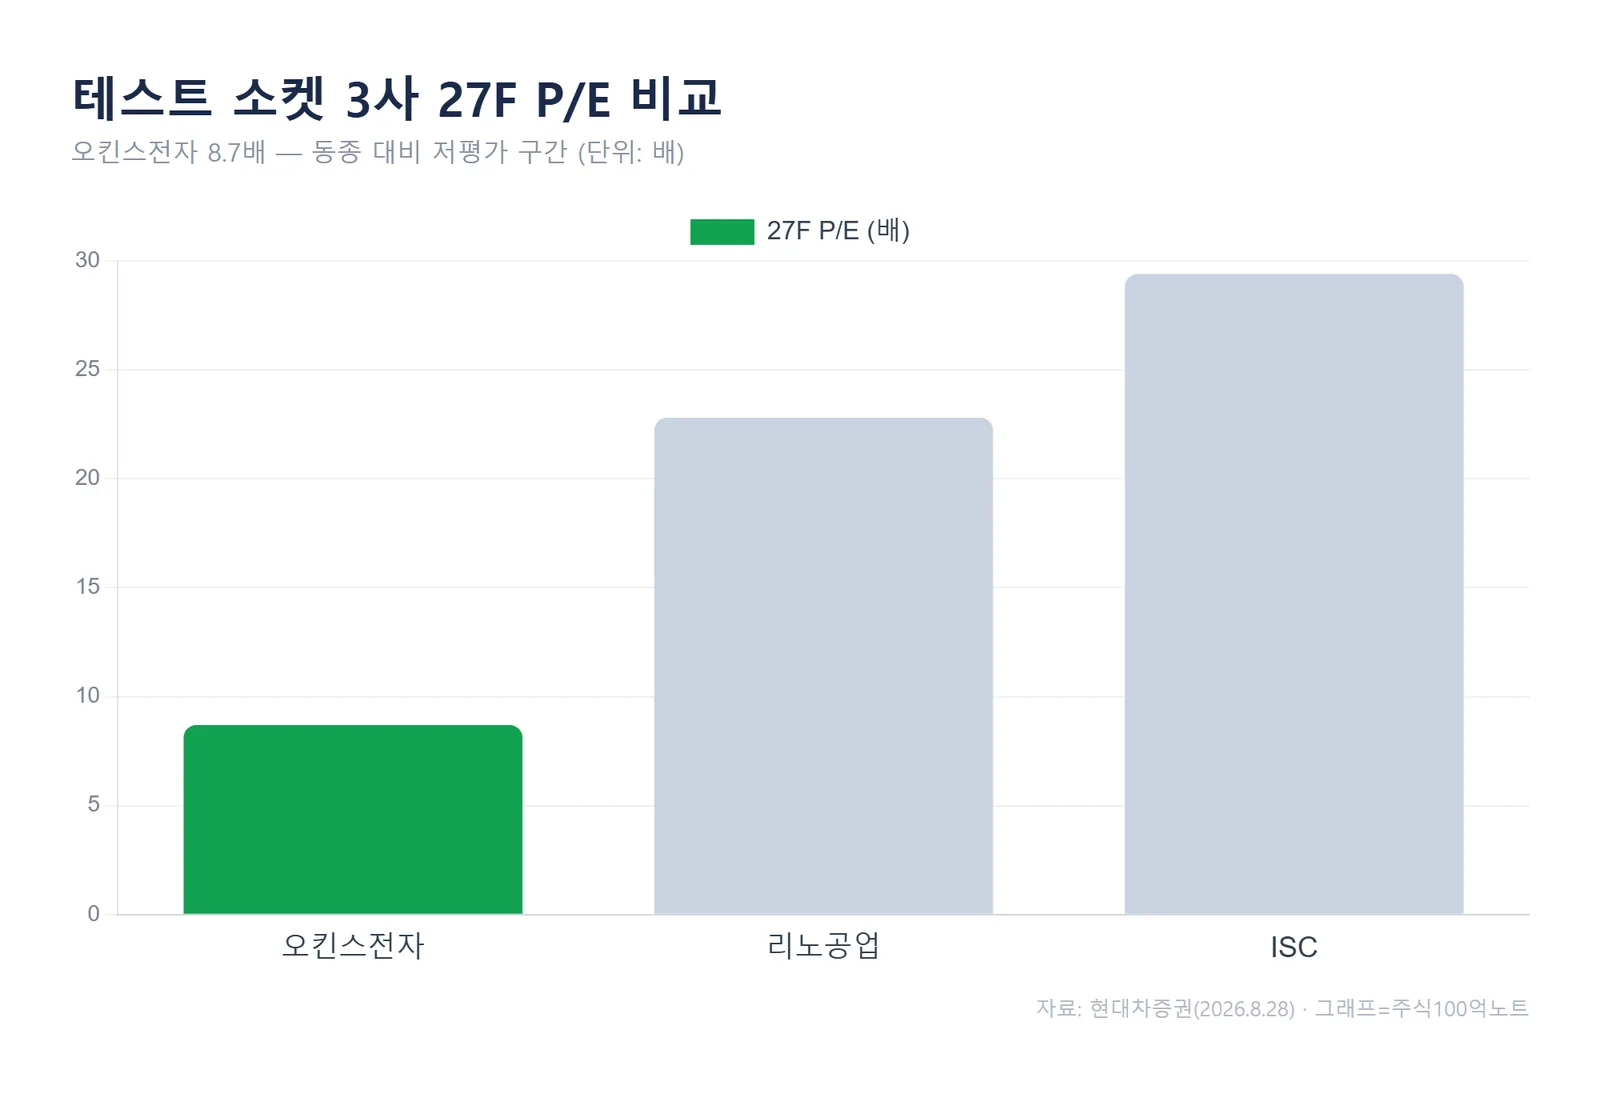
여기서 눈여겨볼 부분은 13.1배라는 배수입니다. 국내 테스트 소켓 대표 기업인 리노공업(27F P/E 22.8배)과 ISC(29.4배) 평균 대비 50%를 할인한 값입니다.
현대차증권은 2027년 예상 EPS 2,146원에 목표 P/E 13.1배를 적용해 목표주가 28,000원을 산출했는데, 이는 동종 소켓 3사 평균 대비 절반 수준으로 매긴 보수적 값이라고 설명했습니다.
P/E 밴드를 직접 대보면 오킨스전자의 현재 주가는 2027년 이익 기준 8.7배 수준입니다. 이익 추정이 맞다면 동종 대비 저평가 구간이라는 게 리포트의 시각이지만, 추정치가 바뀌면 이 배수도 함께 달라집니다.
2분기 실적, 무엇이 놀라웠나
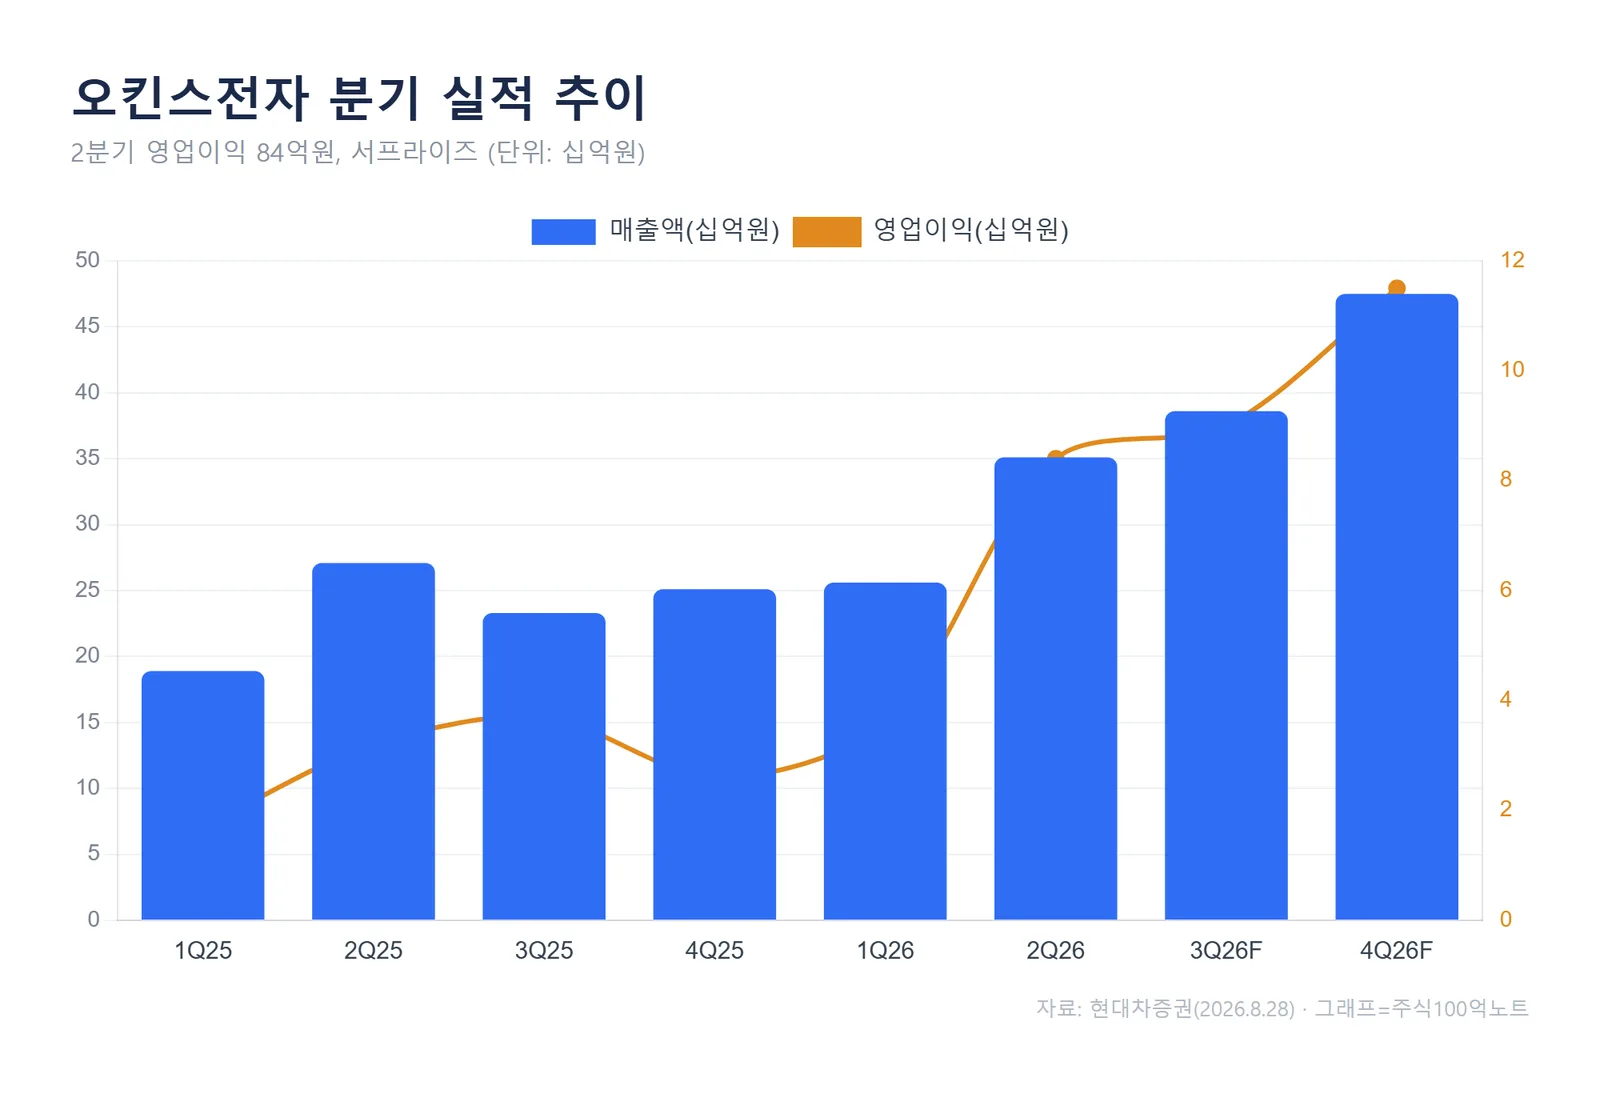
2분기(2Q26) 매출액은 351억원으로 전년 동기보다 29.6% 늘었습니다. 영업이익은 84억원, 영업이익률은 23.9%까지 올라왔습니다.
오킨스전자 2분기 영업이익은 84억원으로 전년 동기 대비 163.1% 증가했고, 영업이익률이 23.9%에 도달해 현대차증권 기존 추정치를 크게 웃돌았습니다.
서프라이즈의 핵심은 제품 믹스였습니다. 번인(Burn-in) 소켓 매출은 전 분기 대비 44%, 커넥터는 79% 늘었는데, 상당수가 CLT향 물량으로 추정됩니다.
분기 흐름을 따라가 보면 매출·이익이 2분기부터 계단식으로 올라서는 모습이 뚜렷합니다. 현대차증권은 3분기 386억원, 4분기 475억원으로 분기 매출이 계속 커질 것으로 전망했습니다.
CLT가 뭐길래 — 소켓이 20배로 늘어나는 구조
CLT는 번인 테스트와 저주파(Low Frequency) 테스트를 동시에 수행하는 장비입니다. 한 번에 처리하는 반도체 수(Para)가 기존 테스터와 차원이 다릅니다.
기존 테스터의 Para 수가 500~600 수준이라면, CLT는 현재 11,520 수준입니다. 이론상 약 20배 많은 소자를 동시에 접촉해야 하니, 소자를 잡아주는 소켓 자리(Site)도 그만큼 늘어나는 구조입니다.
테스트 소켓의 물량은 '제품 테스트 종류 × Para 수'로 결정됩니다. Para가 20배로 커지면 소켓 수요도 장비 단가에 준하는 규모로 따라 늘 수 있다는 계산이 나옵니다.
여기에 베트남향 수주가 변수로 붙었습니다. 현대차증권은 베트남 물량 덕분에 2027년 CLT 장비 수주·셋업 규모가 기존 예상의 200~250% 수준까지 가팔라질 수 있다고 봤습니다. 커넥터는 즉시, 소켓은 셋업 이후 순차 반영되는 흐름입니다.
연간 실적 전망과 체크포인트
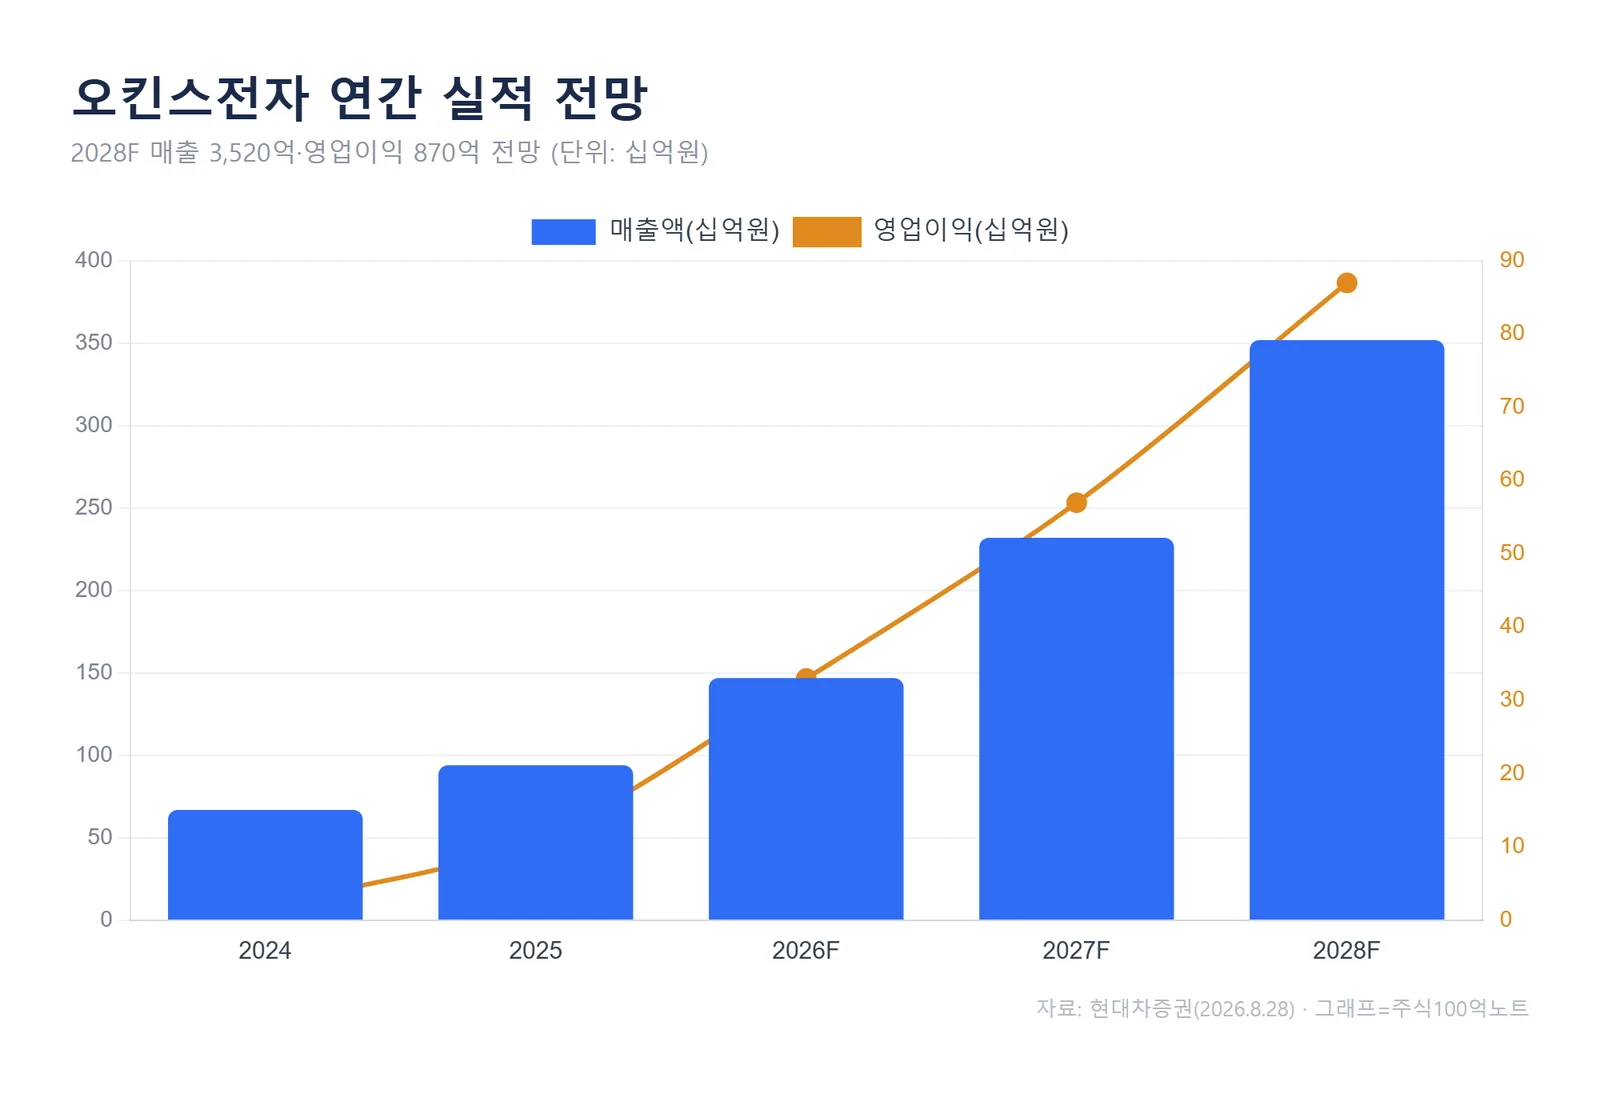
현대차증권 추정 기준 연간 매출은 2025년 944억원에서 2026년 1,468억원, 2027년 2,318억원, 2028년 3,520억원으로 늘어납니다. 같은 기간 영업이익은 111억원에서 870억원까지 확대되는 그림입니다.
컨센서스와도 벌어져 있습니다. 현대차증권의 2026년 EPS 추정치는 시장 평균보다 28.9% 높고, 2027년은 7.5% 높습니다. 그만큼 실적이 컨센서스를 넘어설 여지를 크게 본다는 의미입니다.
다만 체크포인트도 분명합니다. 주가는 최근 6개월 73.3%, 1개월 65.6% 오른 상태로 기대가 상당 부분 선반영됐을 수 있습니다. 배당수익률은 2028년까지 0%로, 이익을 증설(Capex)에 재투자하는 성장 국면이라는 점도 함께 봐야 합니다.
자주 묻는 질문
Q. 목표주가 28,000원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. CLT 수주 속도와 소켓·커넥터 물량이 추정대로 늘어야 성립하는 숫자라, 전방 수요가 꺾이면 추정치와 목표가 모두 바뀔 수 있습니다.
Q. CLT 수혜가 실제 매출로 이미 잡히고 있나요?
A. 현대차증권은 상반기 매출의 10% 중반 수준이 CLT 장비향으로 발생한 것으로 추정했습니다. 커넥터는 먼저, 소켓은 장비 셋업 이후 반영되는 구조라 시차가 있습니다.
정리
현대차증권은 CLT 확산과 HBM향 부품 수요를 근거로 오킨스전자의 이익 체력이 이전과 다른 국면에 들어섰다고 봤습니다. 목표주가 28,000원, 투자의견 BUY 유지입니다.
다음 확인 지점은 3분기 실적에서 CLT향 소켓 매출이 얼마나 잡히는지, 그리고 베트남 수주가 실제 셋업 물량으로 이어지는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#오킨스전자 #오킨스전자목표주가 #반도체테스트소켓 #CLT #반도체장비주 #코스닥반도체 #현대차증권