네이버 목표주가 34만원, 네오클라우드 10조
현대차증권이 9월 2일 네이버(035420) 커버리지를 새로 시작하며 투자의견 BUY, 목표주가 34만원을 제시했습니다. 9월 1일 종가 21만 5,000원 기준 상승여력은 약 58%입니다.
흥미로운 건 근거입니다. 검색광고 같은 본업이 아니라, 이제 막 매출이 잡히기 시작하는 AI 데이터센터 사업 '네오클라우드'를 밸류에이션의 핵심으로 봤습니다.
왜 본업이 흔들리는데도 목표주가는 현재가보다 58% 높게 나왔는지, 그 계산을 뜯어봤습니다.
본업은 둔화가 불가피하다
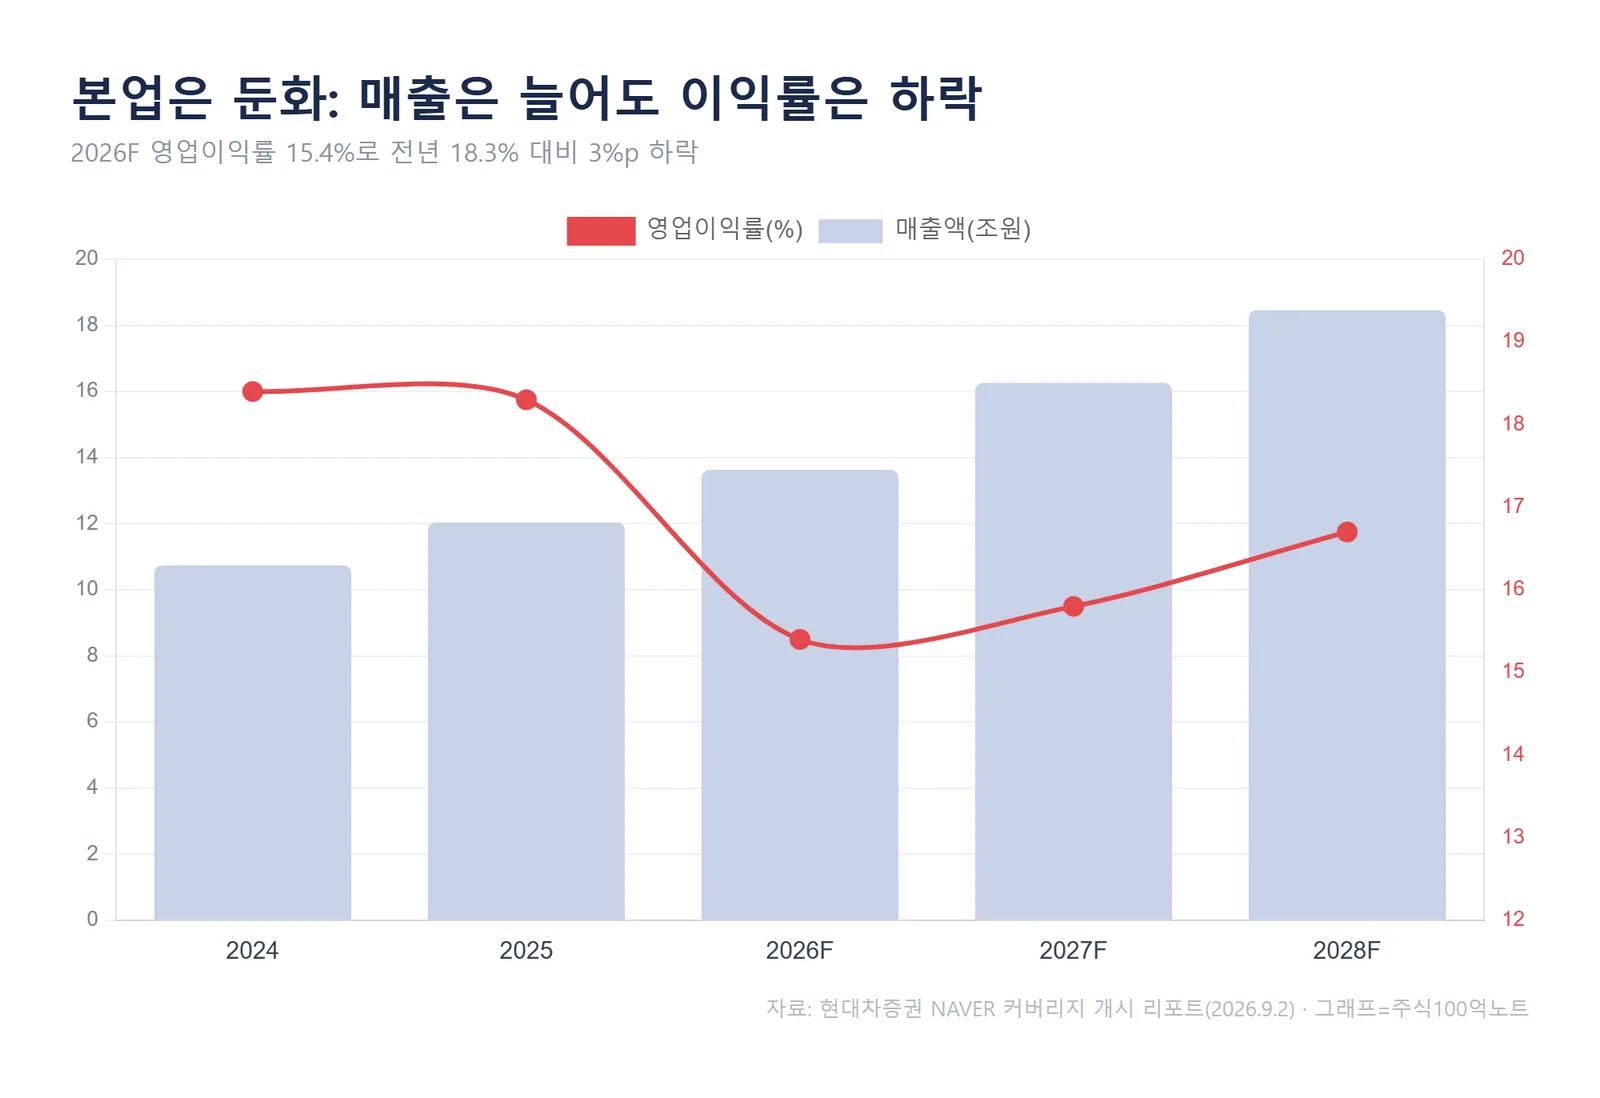
리포트가 먼저 인정하는 건 본업의 감속입니다. 2026년 매출은 13조 6,336억원으로 전년 대비 13.3% 늘지만, 영업이익은 2조 928억원으로 오히려 5% 줄어들 전망입니다.
커머스·AI·핀테크에 투자가 몰리면서 비용은 늘고, 매출 효율은 떨어지는 구간이라는 설명입니다.
현대차증권은 2026년 영업이익률을 15.4%로 봤는데, 이는 전년 18.3% 대비 약 3%포인트 낮아지는 수치입니다. 매출은 커지는데 이익률은 뒷걸음질하는 그림이죠.
가장 큰 우려는 검색광고입니다. 네이버는 바이두·야후재팬·얀덱스 같은 검색 경쟁사 대비 상업성 검색에 강점이 있어 광고를 방어하고 있지만, 여기서 성장률이 더 확대되긴 어렵다고 봤습니다. AI 검색 탭 같은 신규 서비스는 기존 광고보다 마진이 낮을 수 있다는 점도 부담입니다.
커머스도 점유율을 위한 비용 투자가 이어지고 있어, 실제 매출로 돌아오기까지 2년 이상 걸릴 것으로 전망했습니다.
목표주가 34만원은 어떻게 나왔나
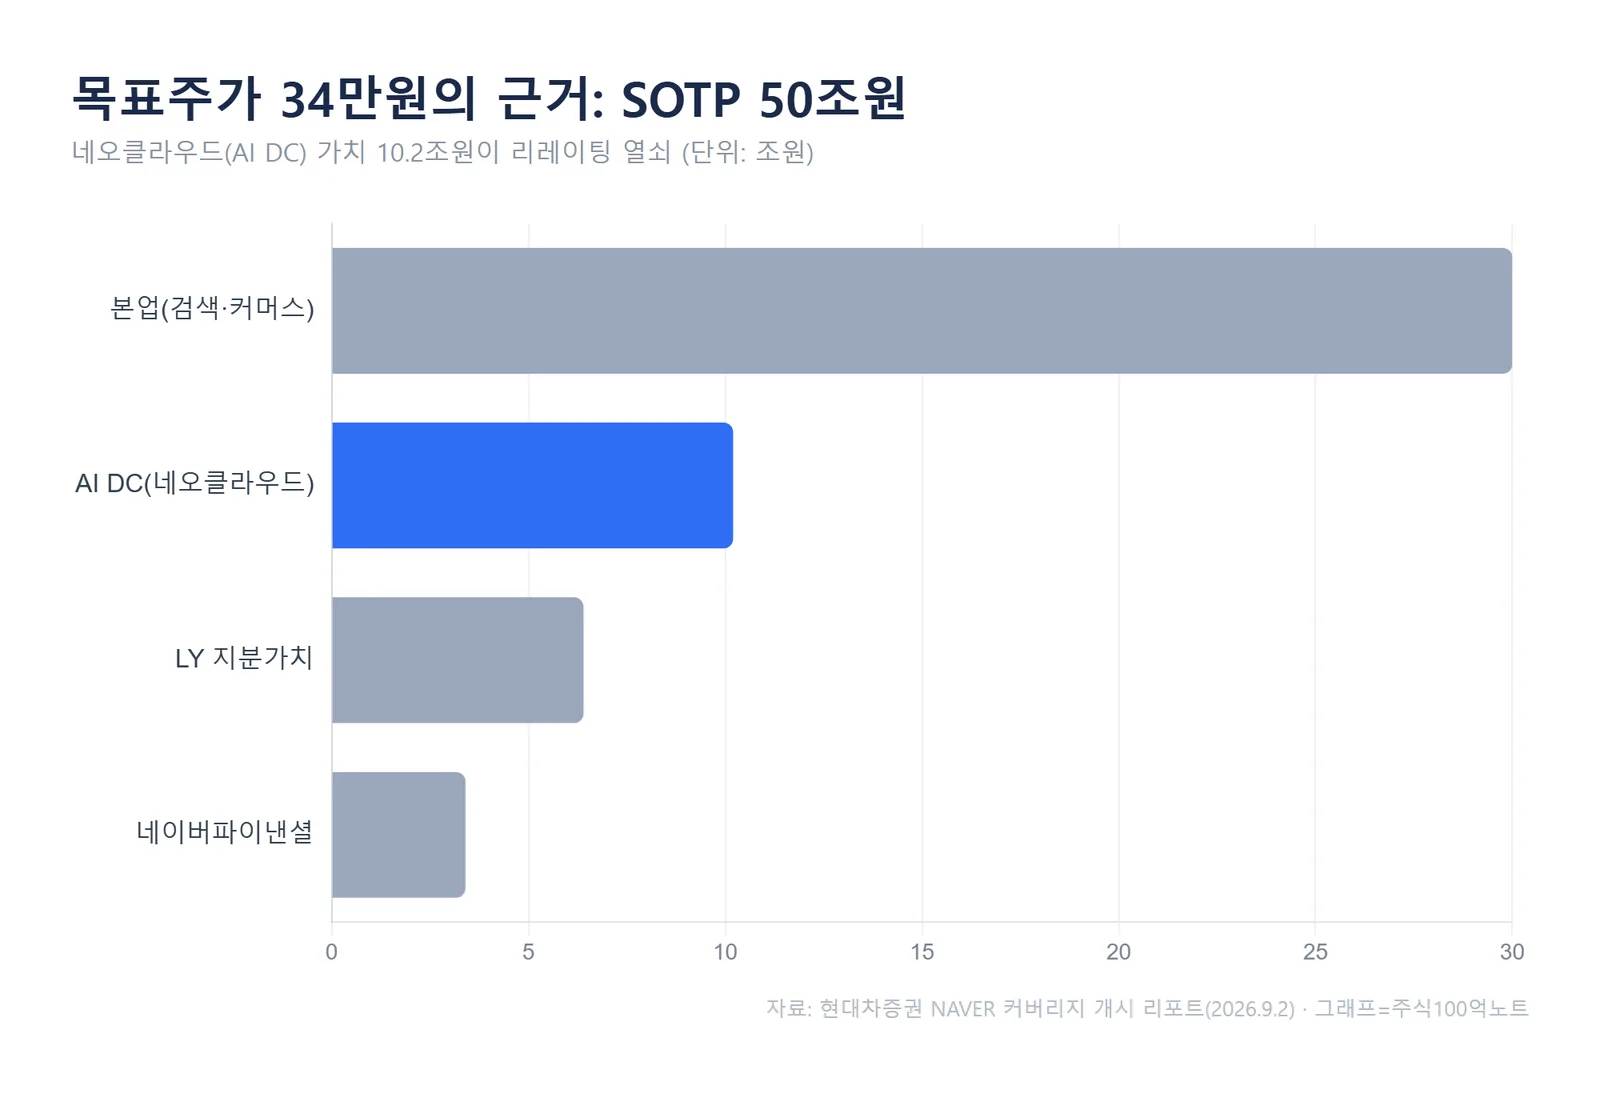
본업이 둔화되는데 목표주가가 높은 이유는 계산 방식에 있습니다. 현대차증권은 사업부를 쪼개 각각 가치를 매긴 뒤 합산하는 SOTP 방식을 썼습니다.
구성은 이렇습니다. 본업 30조원에 AI 데이터센터 10.2조원, 라인야후(LY) 지분가치 6.4조원, 네이버파이낸셜 3.4조원을 더해 기업가치 50조원이 나옵니다.
본업 30조원은 2026년 예상 지배순이익 1.75조원에 목표 PER 17배를 적용한 값입니다. 광고 둔화를 감안해 배수를 보수적으로 잡았다는 설명입니다.
이 50조원을 자사주 제외 발행주식수로 나눠 목표주가 34만원이 도출됐습니다. 컨센서스 목표주가(약 33만원)보다 2.9% 높은 수준입니다.
주목할 점은 눈높이의 방향입니다. 현대차증권의 2026년 EPS 추정치는 컨센서스보다 9.8% 낮습니다. 실적 눈높이는 시장보다 보수적인데, 목표주가는 오히려 높은 겁니다. 그 차이를 메우는 게 바로 AI 데이터센터 가치입니다.
핵심은 네오클라우드, 사업가치 10.2조원
네오클라우드는 네이버가 엔비디아 GPU를 임대해주는 GPUaaS(서비스형 GPU) 사업입니다. 리포트가 목표주가의 열쇠로 지목한 부분입니다.
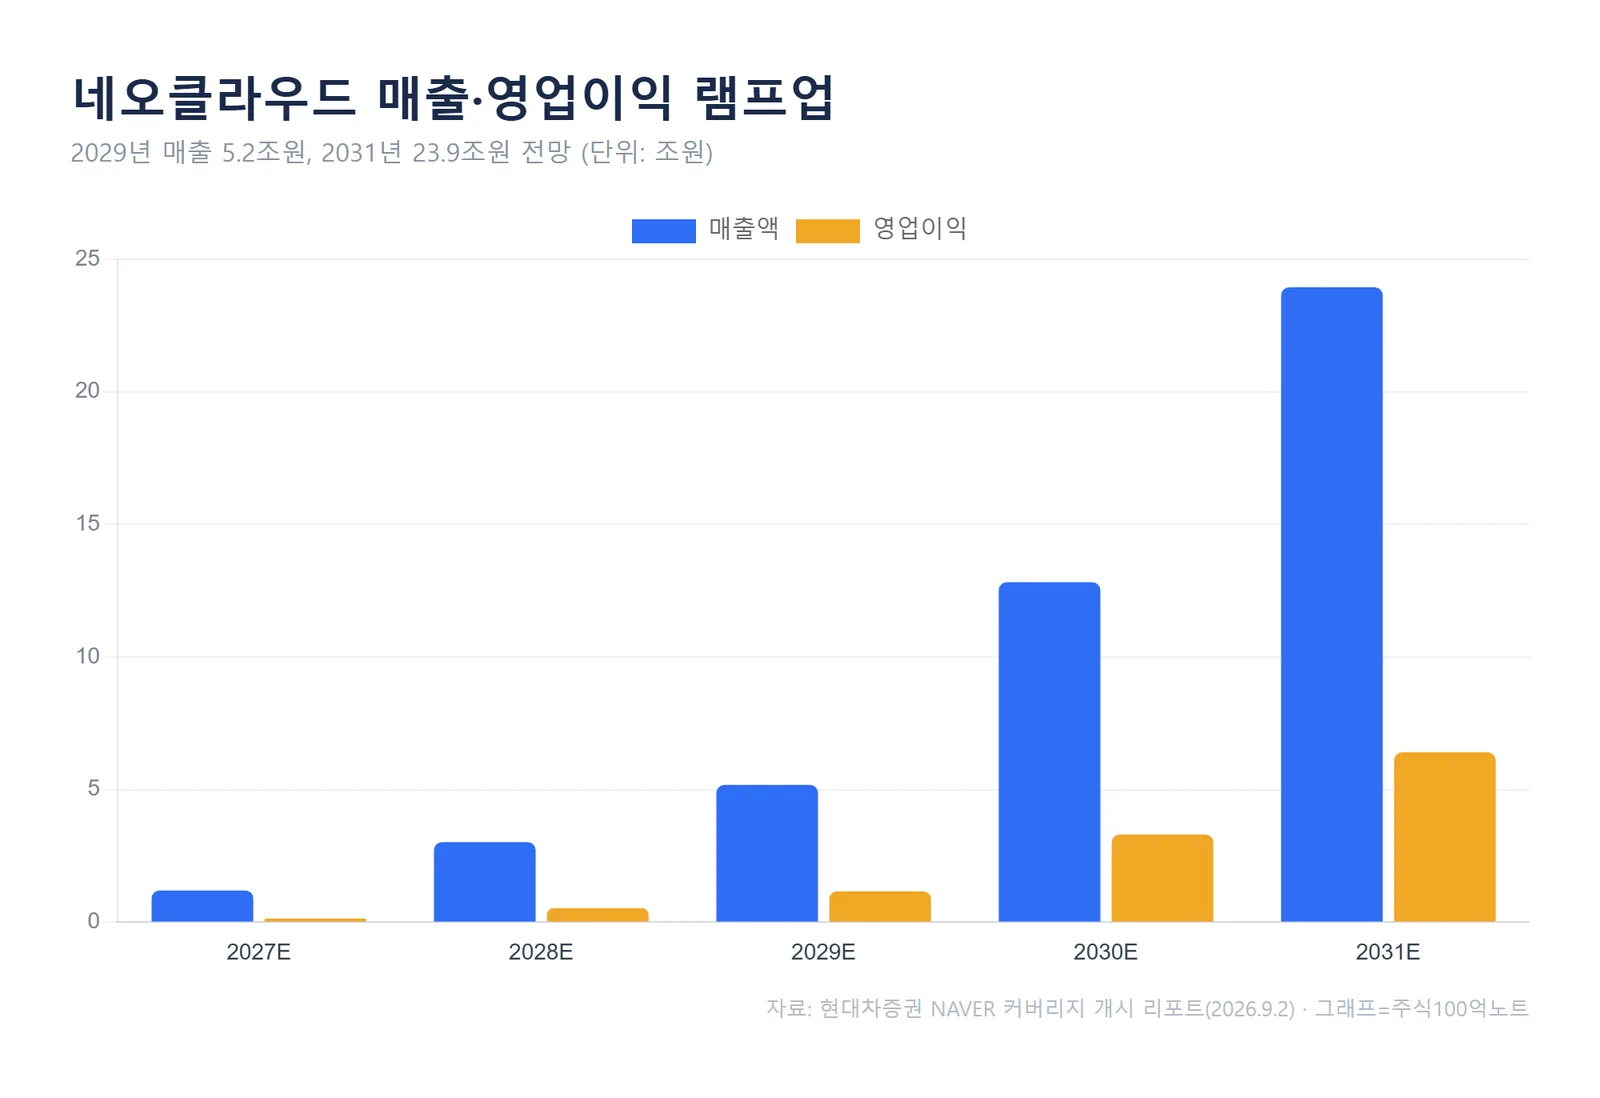
현대차증권은 이 사업의 2029년 매출을 5.2조원, 영업이익을 1.17조원으로 추정하고, 사업가치를 10.2조원으로 제시했습니다. 200MW 규모에서 할인율까지 반영한 보수적 추정이라는 설명입니다.
램프업 속도가 가파릅니다. 2027년 매출 1.2조원에서 시작해 2029년 5.2조원, 2031년에는 23.9조원까지 늘어난다는 시나리오입니다.
근거는 이미 깔린 판입니다. 네이버는 엔비디아가 1.48조원 유상증자로 3대주주에 오른 국내 유일 기업이고, 자금은 브룩필드와 최대 90억달러 조달 협약을 맺었습니다.
구조도 영리합니다. 별도 법인(JV)이 자산과 부채를 떠안고 네이버는 소수지분과 장기 임차로 참여하는 오프밸런스 방식이라, 수십조원 투자비를 자기 재무제표에 얹지 않고 대규모 인프라를 확보한다는 그림입니다.
상면(데이터센터 공간)은 죽전·삼송 임차로 대부분 확보했고, GPU는 엔비디아와의 지분 관계로 배정이 보장됩니다. 남은 변수는 사실상 '고객' 하나입니다.
무엇을 지켜봐야 하나
결국 관전 포인트는 계약 시점입니다. 상면·GPU·자금이 모두 준비된 상태에서 고객이 등장하는 순간 매출이 확정된다는 논리이기 때문입니다.
현대차증권은 브룩필드와의 독점협상 기한이 10월 중순인 점을 근거로, 3분기 중 계약 윤곽이 드러날 것으로 전망했습니다. 이후 수주잔고 증가 속도가 주가의 핵심 트리거가 될 것으로 봤습니다.
반대로 위험도 분명합니다. 계약이 지연되면 추정치 전체가 미뤄지고, 2026년 하반기 실적 부진과 컨센서스 하향이 겹칠 수 있습니다. 리포트도 하반기 쇼크와 모멘텀 공백은 어느 정도 주가에 반영된 것으로 판단했습니다.
과거 통신·플랫폼주에서도 신사업 기대가 실제 수주로 확인되기 전까지는 주가가 지지부진했던 국면이 있었습니다. 이번에도 '고객 공개'라는 이벤트 전까지는 변동성이 이어질 가능성을 열어둘 필요가 있습니다.
자주 묻는 질문
Q. 목표주가 34만원이면 지금 사도 되나요?
목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. 이번 목표가의 상당 부분은 아직 계약이 확정되지 않은 AI 데이터센터 사업의 미래 가치라, 고객 계약이 지연되면 추정치가 바뀔 수 있습니다.
Q. 네오클라우드 매출은 언제부터 실제로 잡히나요?
회사는 2027년 상반기 55MW 가동과 함께 AI 팩토리 매출이 발생하고, 2027년 말 100MW, 2028년 200MW로 확대한다고 밝혔습니다. 현대차증권은 그에 앞서 3분기 중 고객 계약 윤곽이 나올 수 있다고 봤습니다.
정리
이번 리포트의 메시지는 명확합니다. 본업 둔화는 인정하되, 시장이 아직 값을 매기지 않은 네오클라우드가 리레이팅의 축이라는 겁니다.
그래서 다음 체크포인트는 실적이 아니라 '고객'입니다. 10월 중순 브룩필드 협상과 3분기 계약 소식이 이 시나리오의 첫 시험대가 될 전망입니다.
#네이버 #네이버목표주가 #NAVER #네오클라우드 #AI데이터센터
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.