LG에너지솔루션 목표주가 51만원, ESS가 끌었다
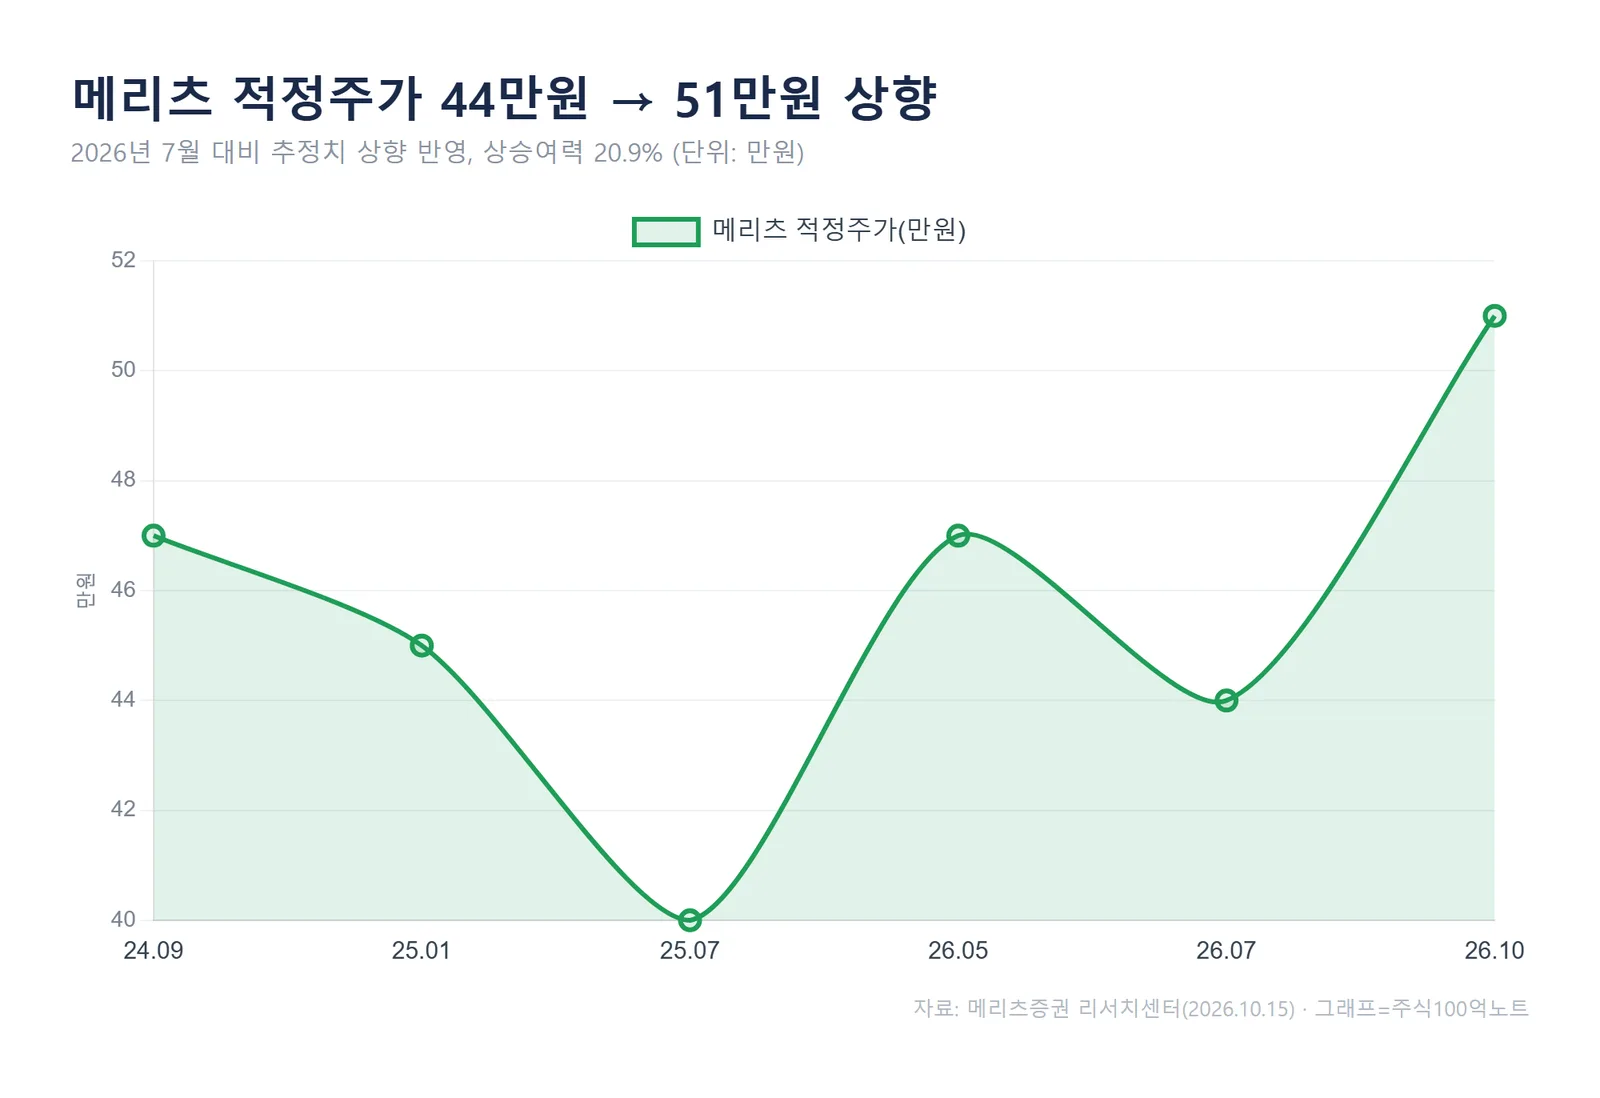
메리츠증권이 LG에너지솔루션(373220)의 적정주가를 44만원에서 51만원으로 올렸습니다. 3분기 잠정 영업이익이 시장 기대를 크게 웃돈 점을 반영한 조정입니다.
눈높이를 끌어올린 건 ESS(에너지저장장치)였고, 전기차 배터리는 여전히 뒷걸음이었습니다. 이 글은 2026년 10월 15일 메리츠증권 리포트를 토대로 실적·목표주가·투자 포인트를 정리했습니다. 끝까지 보면 "왜 51만원인지"와 "본업은 정말 돌아섰는지"를 함께 확인할 수 있습니다.
3분기 잠정실적, 기대를 넘어섰다
LG에너지솔루션의 3분기 잠정 매출은 9조 6,434억원입니다. 1년 전보다 59.0% 늘었고, 직전 분기 대비로도 27.6% 증가했습니다.
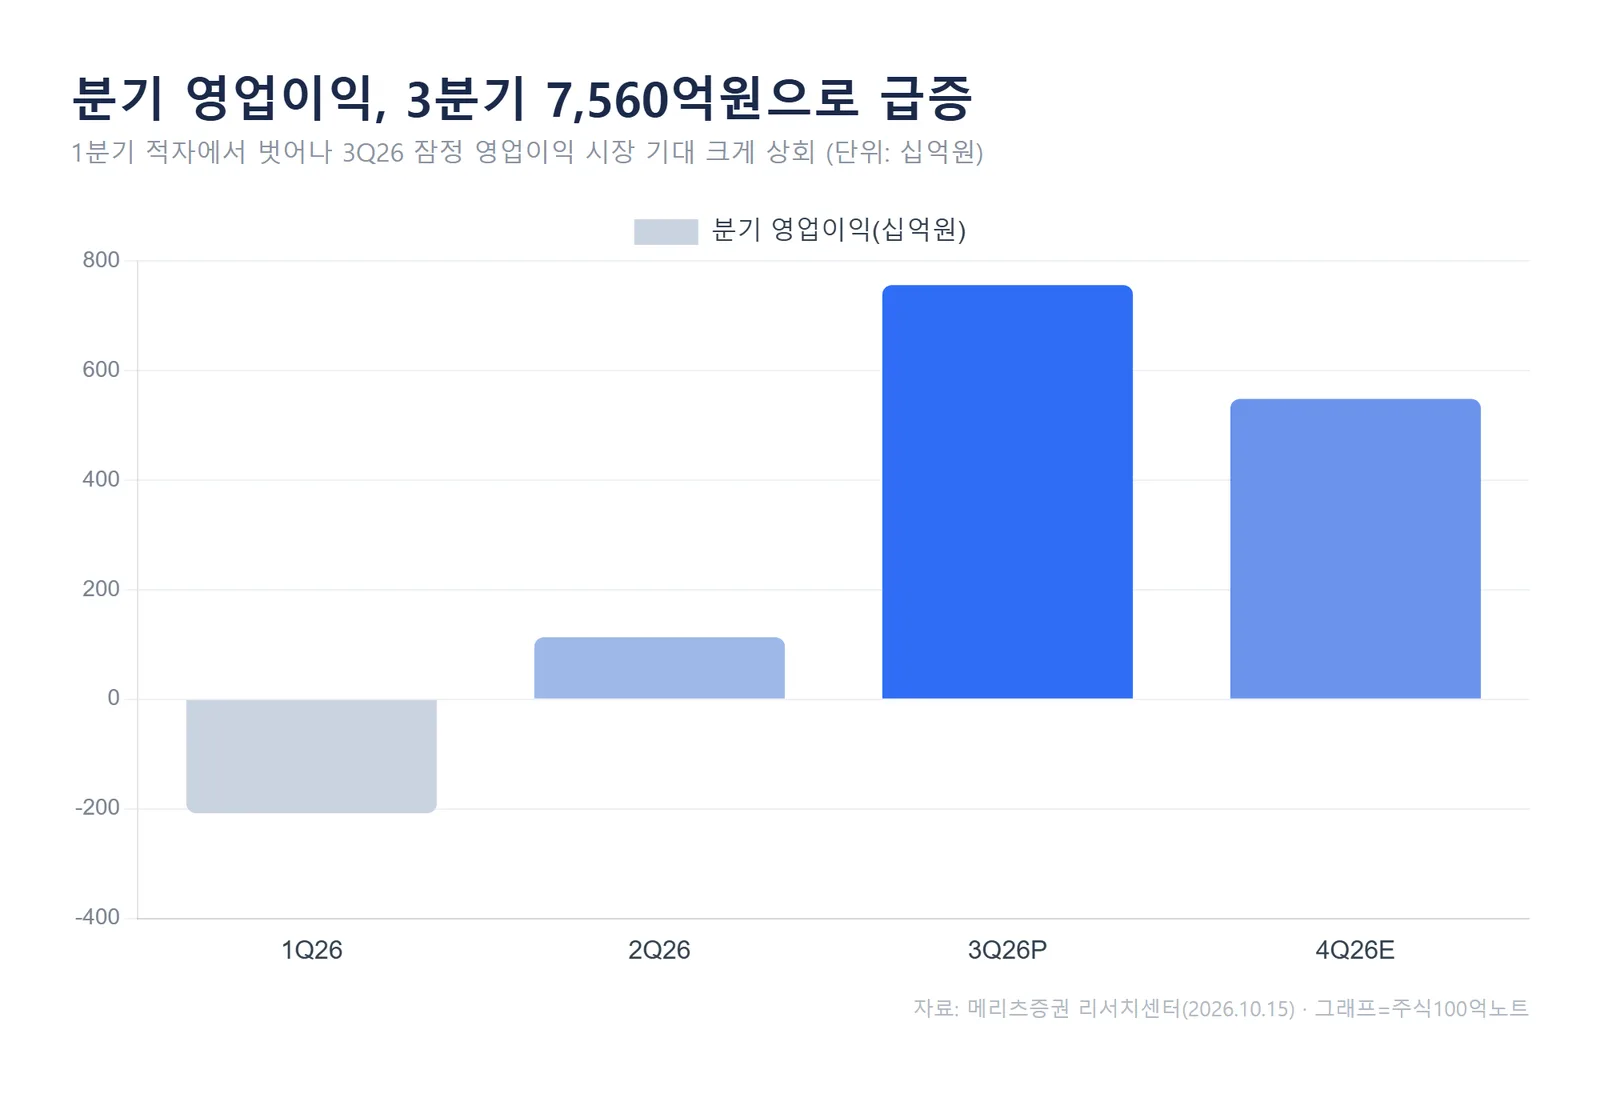
영업이익은 7,560억원으로 집계됐습니다. 1분기 적자, 2분기 1,133억원을 지나 분기마다 이익 규모가 빠르게 커지는 흐름입니다.
메리츠증권은 3분기 영업이익이 시장 컨센서스를 약 132% 웃돌았다고 밝혔습니다. 매출 기준으로도 컨센서스를 33.5% 상회해, 숫자만 보면 전형적인 어닝 서프라이즈입니다.
눈높이를 올린 건 ESS, 발목 잡는 건 BEV
이번 리포트의 핵심은 사업부별 온도 차입니다. 메리츠증권은 ESS는 올려 보고, 전기차용 배터리(BEV)는 신중하게 봤습니다.
ESS 쪽은 미국에서 중국산을 배제한 공급망 프리미엄이 유효하다는 평가입니다. 여기에 한국 정부의 제3차 ESS 중앙계약시장 사업자 선정이 연말 모멘텀으로 꼽혔습니다. 3차 물량은 1.13GW로, 1·2차 합산 규모와 맞먹는 수준입니다.
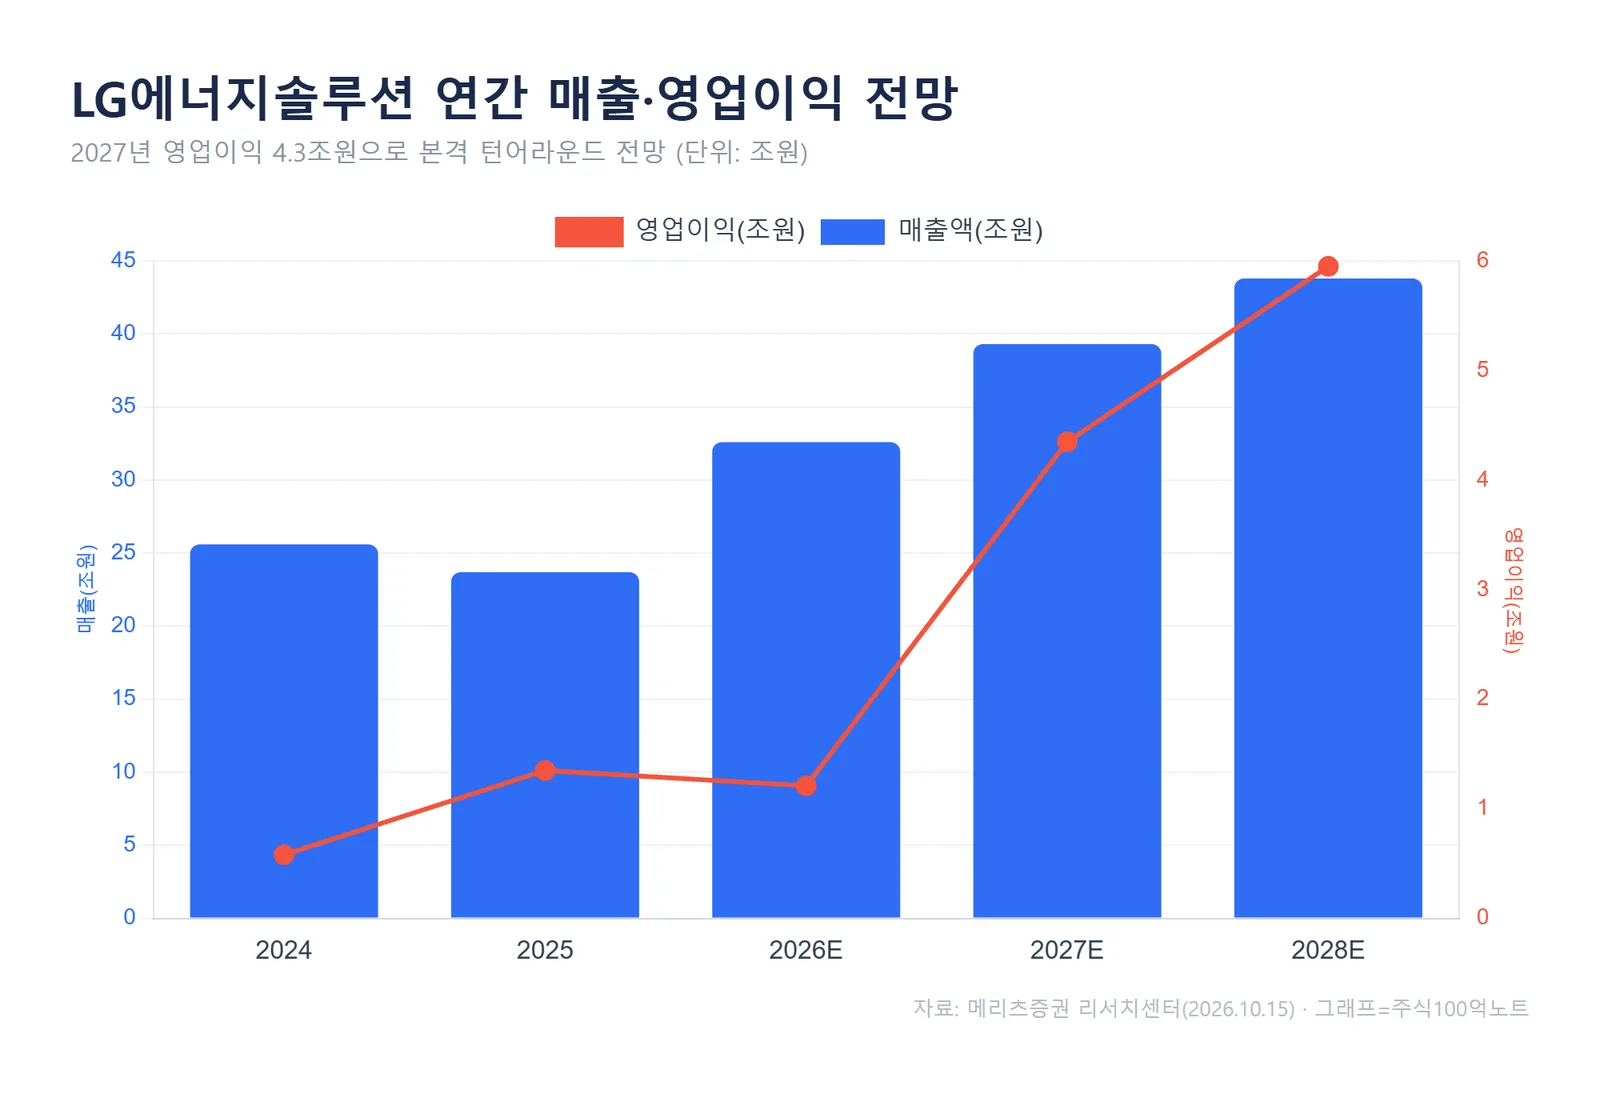
숫자로도 방향이 보입니다. ESS용 중대형 배터리 매출은 2025년 3조원대에서 2026년 10조원대, 2027년 15조원대로 늘어날 것으로 추정됐습니다.
반면 전기차 배터리는 분위기가 다릅니다. 유럽에서 프랑스·독일의 내연기관 퇴출 시점이 미뤄지는 움직임이 있고, 미국은 연비 규제를 폐지했습니다. 전통 완성차 고객사로 가는 배터리 출하가 부진할 수밖에 없는 환경입니다.
메리츠증권은 EV용 중대형 매출이 2025년 12조원대에서 2026년 10조원대로 오히려 줄어들 것으로 봤습니다. 미국의 전기차 정책 변화 시점은 2028년 11월 대선 이후로 지연될 것이라는 전망입니다.
적정주가 51만원, 어떻게 나왔나
메리츠증권은 2027년 추정 EBITDA 약 10조원에 15배의 멀티플을 적용해 적정주가 51만원을 산출했습니다. 10월 14일 종가 42만 2,000원 기준 상승여력은 20.9%입니다.
다만 연간 손익은 아직 과도기입니다. 2026년 지배주주 순이익은 4,183억원 적자로 추정됐고, 흑자 전환은 2027년(2조 2,703억원)으로 제시됐습니다.
투자의견은 Buy가 유지됐습니다. 적정주가는 2026년 7월 44만원에서 이번에 51만원으로 상향됐는데, 과거 이력을 보면 40만~47만원 사이를 오가다 이번에 가장 높은 수준으로 올라선 셈입니다.
투자자가 함께 볼 체크포인트
가장 눈여겨볼 지점은 보조금입니다. 리포트 추정치에는 미국 생산세액공제(AMPC)가 2026년 1조 3,527억원, 2027년 3조 2,321억원 반영돼 있습니다.
이 보조금을 빼면 그림이 달라집니다. AMPC를 제외한 영업이익은 2026년에도 여전히 적자이고, 2027년에야 1조원대로 올라섭니다. 본업 체력이 보조금에 기대고 있다는 뜻입니다.
배당을 기대하는 투자자라면 참고할 점이 있습니다. 2024년부터 2028년까지 추정 주당배당금(DPS)은 모두 0원으로, 아직 배당보다 설비 투자에 집중하는 국면입니다.
실제 주가 흐름도 평탄하지 않았습니다. 지난 12개월 코스피 대비 상대수익률은 마이너스였고, 52주 가격대는 30만 500원에서 51만 4,000원까지 벌어져 변동성이 컸습니다.
자주 묻는 질문
Q. 목표주가 51만원이면 지금 사도 되나요?
적정주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. ESS 수주 가시성, 전기차 정책 변화, 보조금 지속 여부에 따라 추정치는 얼마든지 바뀔 수 있습니다.
Q. 3분기 실적이 좋은데 왜 연간은 적자인가요?
상반기 1분기 적자가 컸던 데다, 보조금을 빼면 본업 수익성이 아직 회복 초입이기 때문입니다. 메리츠증권은 본격적인 연간 흑자 전환 시점을 2027년으로 보고 있습니다.
정리하며
3분기 숫자는 분명히 좋았고, 메리츠증권의 눈높이도 올라갔습니다. 다만 그 상승의 중심에는 ESS가 있고, 전기차 배터리와 보조금 의존도는 여전히 숙제로 남아 있습니다.
앞으로 확인할 지표는 하나로 좁혀집니다. 연말 미국·한국 ESS 수주가 실제로 가시화되는지, 그리고 보조금을 뺀 본업 이익이 언제 흑자로 돌아서는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#LG에너지솔루션 #LG에너지솔루션목표주가 #2차전지 #ESS #메리츠증권 #배터리주 #373220