LG에너지솔루션 목표주가 57만원, ESS가 끌어올린 실적
유안타증권이 9월 2일 리포트에서 LG에너지솔루션 목표주가를 574,000원으로 유지했습니다. 9월 1일 종가 367,000원과 견주면 상승여력 56%로, 투자의견은 BUY를 이어갔습니다. 핵심 논리는 하나로 모입니다. 전기차가 아니라 미국 대형 ESS(BESS)가 실적을 다시 끌어올린다는 것입니다.
아래에서 목표주가 근거, 사업부문별 성장 그림, 3분기 실적 체크포인트를 데이터로 정리했습니다.
목표주가 574,000원, 근거는 실적 반등
유안타증권은 목표주가와 직전 목표주가를 모두 574,000원으로 제시했습니다. 눈에 띄는 건 주가보다 실적 곡선입니다.
연결 매출은 2025년 23.7조원에서 2028년 47.8조원으로 두 배 가까이 늘어나는 그림입니다. 영업이익은 더 가파릅니다. 2026년 0.96조원으로 저점을 찍은 뒤 2027년 4.7조원, 2028년 7.2조원까지 뛰는 것으로 추정됩니다.
유안타증권 추정 기준 2027년 영업이익 4.7조원은 2026년(0.96조원) 대비 약 4.9배 늘어난 수치인데, 이 반등 폭이 목표주가 574,000원을 떠받치는 핵심 근거입니다.
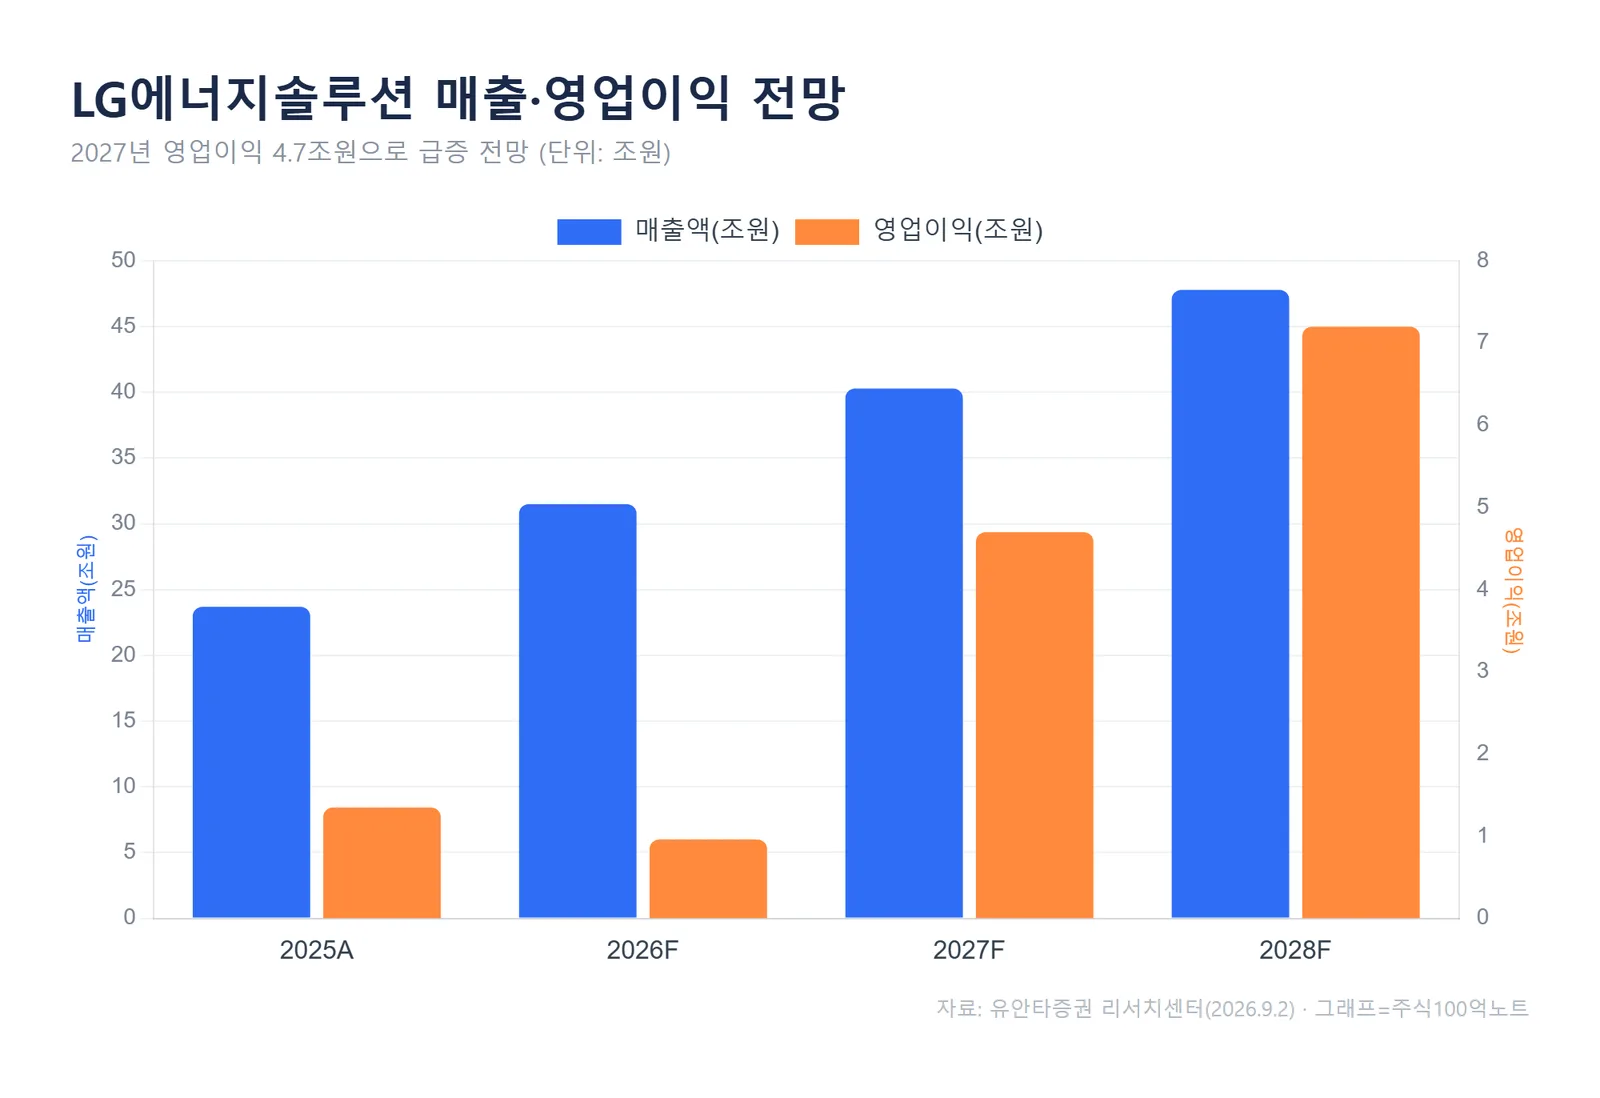
차트를 따라가 보면 2026년이 '비용을 먼저 치르는 해', 2027년부터가 '거둬들이는 해'라는 구조가 드러납니다. 실적이 바닥을 지나는 국면에서 목표주가가 유지됐다는 점은, 반등을 이미 반영한 밸류에이션이라는 뜻이기도 합니다.
미국 BESS 현지화, 왜 최대 수혜인가
BESS는 전력망에 붙는 대형 에너지저장장치입니다. AI 데이터센터가 늘면서 전력 수요가 급증하자, 남는 전기를 저장했다 쓰는 BESS 수요도 함께 커지고 있습니다.
유안타증권은 LG에너지솔루션의 북미 ESS 유효 생산능력이 2026년 말 50GWh 이상에서 2027년 55~65GWh까지 확대될 것으로 봤습니다. 출하량 기준으로는 2026년 39~44GWh에서 2027년 53~60GWh로 늘어날 전망입니다.
생산 거점도 구체적입니다. 미시간 홀랜드에서 그리드용 LFP 공급을 늘리고, 랜싱은 테슬라 메가팩 3향 LFP, 테네시 스프링힐은 전기차 라인을 ESS로 전환하는 방식으로 물량을 더합니다. 고객사로는 한화큐셀, 테라젠, 엑셀시오르, 테슬라, DTE에너지 등이 언급됐습니다.
여기에 정책 변수가 하나 붙습니다. 트럼프 정부가 외국산 전력망 설비 구매를 제한하는 국가비상사태를 선포하면서 BESS가 포함됐고, 미국 안에서 직접 생산·검증하는 업체의 수혜가 커진다는 해석입니다. LG에너지솔루션은 자회사 버텍(Vertech)을 통해 컨테이너·시스템 통합까지 대응할 수 있다는 점이 강점으로 꼽힙니다.
ESS가 사업 구조를 바꾼다
사업부문별로 보면 변화가 더 선명합니다. 유안타증권은 LG에너지솔루션의 ESS 매출이 2026년 10.6조원에서 2028년 20.2조원으로 늘며 사업부문 중 가장 빠르게 성장할 것으로 추정했습니다(북미 생산보조금 AMPC 포함 기준).
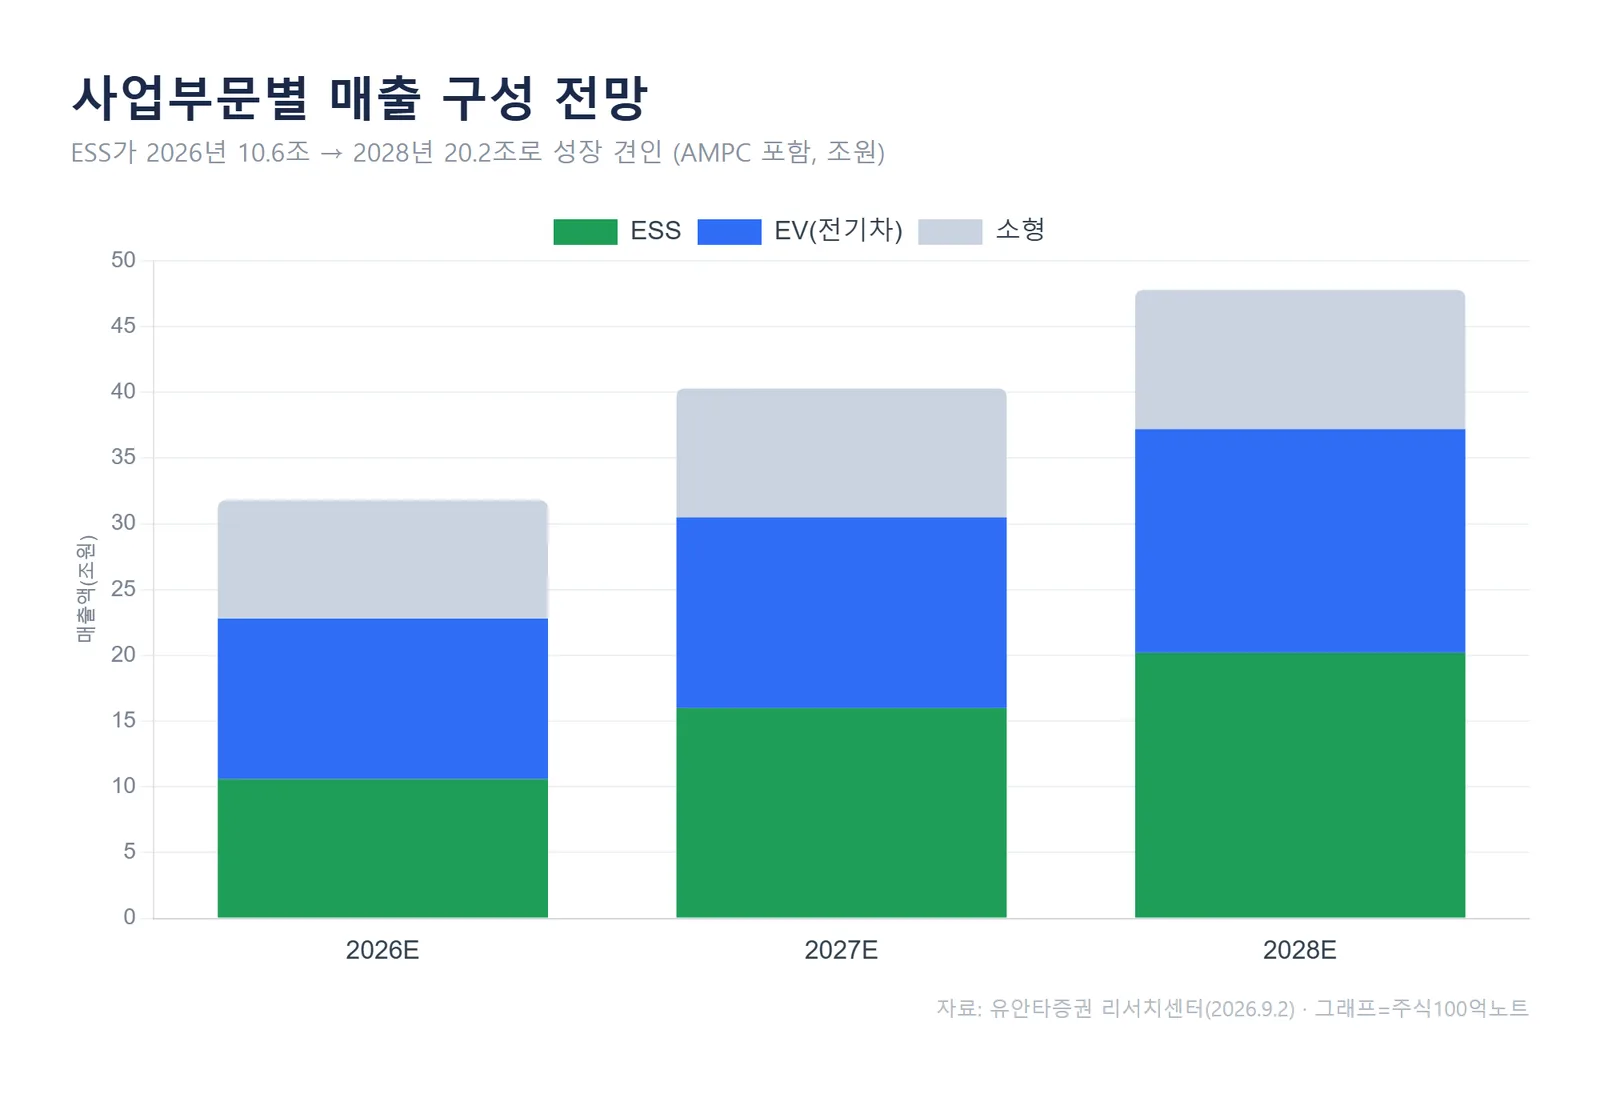
전기차(EV) 부문은 2026년 12.2조원에서 2028년 17.0조원으로 완만하게 늘고, 소형 전지는 9조원대에서 큰 변동 없이 유지됩니다. 결국 성장의 기울기를 만드는 쪽은 ESS입니다.
수익성도 마찬가지입니다. 실적 추이표 기준 ESS 부문 영업이익은 2026년 -2,230억원 적자에서 2027년 7,500억원, 2028년 1.5조원 흑자로 돌아서는 것으로 추정됐습니다. 적자 사업이 이익 기여 사업으로 바뀌는 구간이 곧 실적 반등의 실체입니다.
3분기 실적은 어떻게 볼까
단기 숫자는 냉정하게 볼 필요가 있습니다. 유안타증권 추정 3분기 매출은 8.7조원으로 전년 동기 대비 52.6% 늘지만, 영업이익 3,000억원은 전년 대비 -50.1%로 감익 구간입니다. 다만 전분기와 비교하면 164.8% 늘어 회복 흐름 자체는 살아 있습니다.
컨센서스와 견주면 매출 8.77조원, 영업이익 3,060억원으로 시장 기대치에 대체로 부합하는 수준입니다. 즉 3분기는 '깜짝 실적'보다 '바닥 확인'에 가까운 분기로 읽힙니다.
투자자가 챙길 체크포인트
정리하면 세 가지입니다. 첫째, 실적 저점은 2026년이고 반등은 2027년부터라는 시간표입니다. 둘째, 반등의 엔진은 전기차가 아니라 미국 ESS라는 점입니다. 셋째, 배당수익률 0%에 순차입금이 늘어나는 투자 확대 국면이라는 점도 함께 봐야 합니다.
따라서 앞으로 확인할 지표는 분기 실적보다 미국 ESS 수주·가동률과 AMPC(생산보조금) 반영 규모입니다. 이 숫자들이 추정치를 따라오는지가 목표주가 574,000원의 신뢰도를 좌우합니다.
자주 묻는 질문
Q. 목표주가 57만원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치일 뿐 매수 신호가 아닙니다. 실적이 저점을 지나는 국면이라 미국 ESS 수주·보조금 반영에 따라 추정치가 바뀔 수 있고, 투자 판단은 본인이 해야 합니다.
Q. ESS와 전기차 배터리 중 무엇이 실적을 이끄나요?
A. 유안타증권 추정으로는 ESS입니다. ESS 매출이 2026년 10.6조원에서 2028년 20.2조원으로 가장 빠르게 늘고, 적자였던 ESS 영업이익이 2027년부터 흑자로 돌아서는 것이 반등의 핵심입니다.
#LG에너지솔루션 #LG에너지솔루션목표주가 #ESS #BESS #2차전지
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.