LG에너지솔루션 목표주가 46만원, ESS 성장통 넘을까
삼성증권이 7월 30일 LG에너지솔루션(373220) 2분기 실적 리뷰에서 목표주가를 51만원에서 46만원으로 10% 낮췄습니다. 다만 투자의견은 BUY를 유지했습니다. ESS 배터리 팩 생산 병목이라는 '성장통'이 단기 실적을 눌렀지만, 1분기를 저점으로 이익 개선세는 유효하다는 판단입니다.
아래에서 2분기 실적과 사업부별 성적표, 목표주가를 낮추면서도 BUY를 유지한 근거, 그리고 3분기 전망까지 리포트 수치로 정리했습니다. 끝까지 보면 목표주가 하향과 매수의견 유지가 왜 함께 나왔는지 이해할 수 있습니다.
2분기 흑자전환, 그러나 컨센서스는 하회
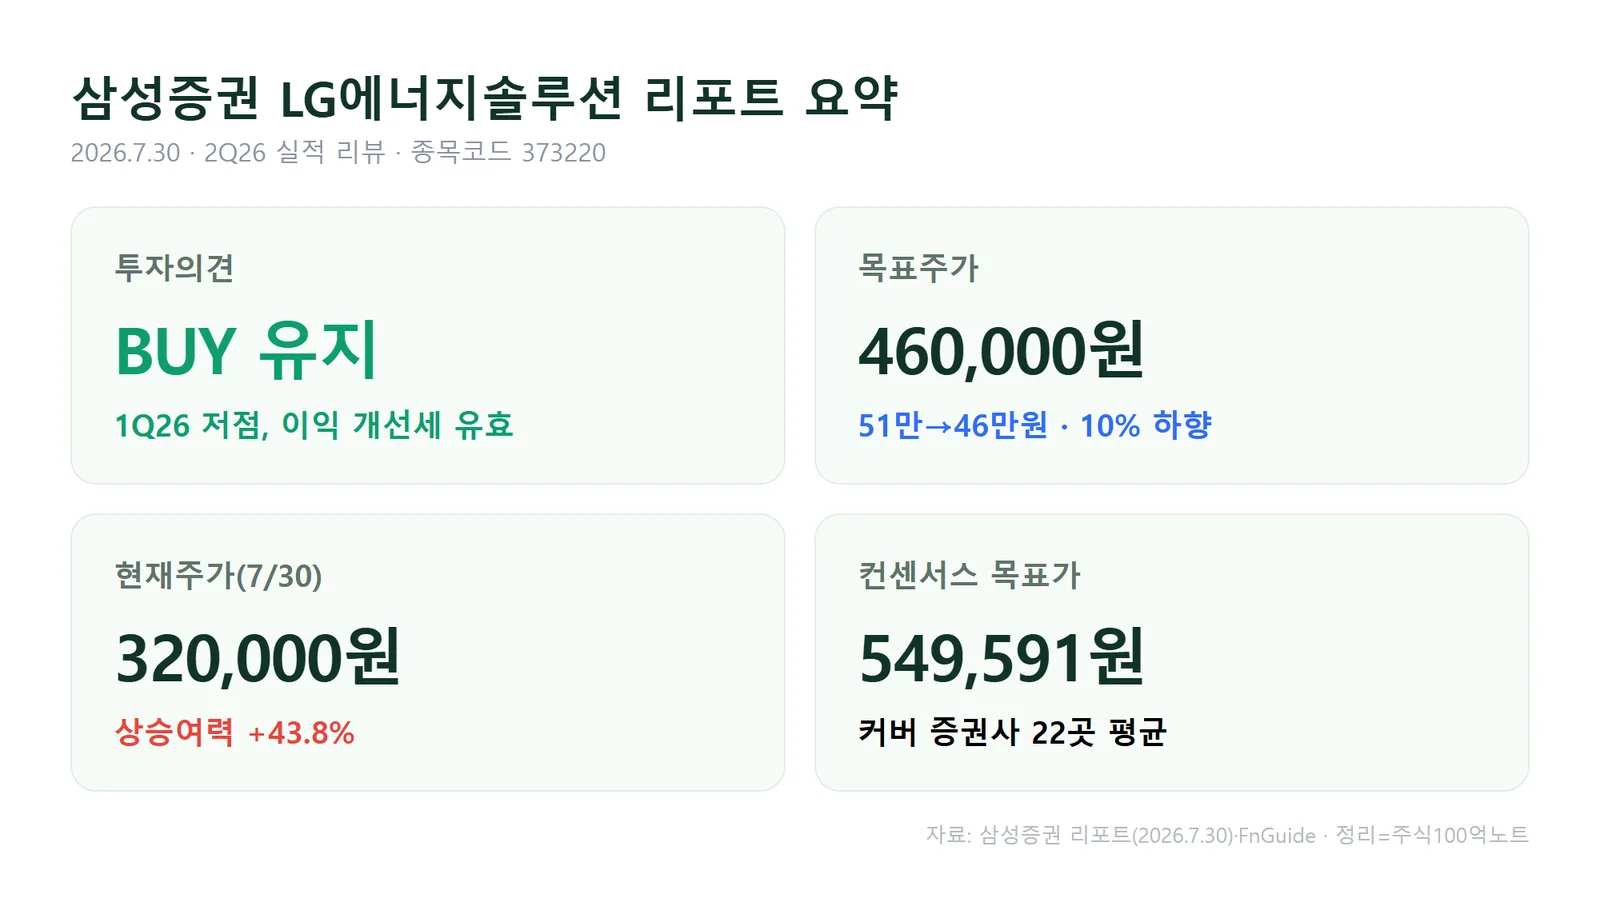
LG에너지솔루션의 2분기 영업이익은 1,133억원으로 전분기 대비 3,211억원 늘며 흑자로 돌아섰습니다. 다만 시장 기대에는 못 미쳤습니다.
삼성증권에 따르면 2분기 영업이익 1,133억원은 컨센서스(2,034억원)와 자체 추정치(2,261억원)를 모두 44% 안팎 밑돌았습니다. 매출액은 7조 5,602억원으로 전분기보다 15.3%, 전년 동기보다 24.8% 늘었지만, 세전이익은 -1,278억원으로 적자를 이어갔습니다.
흑자전환이라는 방향은 맞았지만 이익의 절대 규모가 기대를 밑돌았다는 점이 이번 실적의 핵심입니다.
사업부별로 갈린 성적표
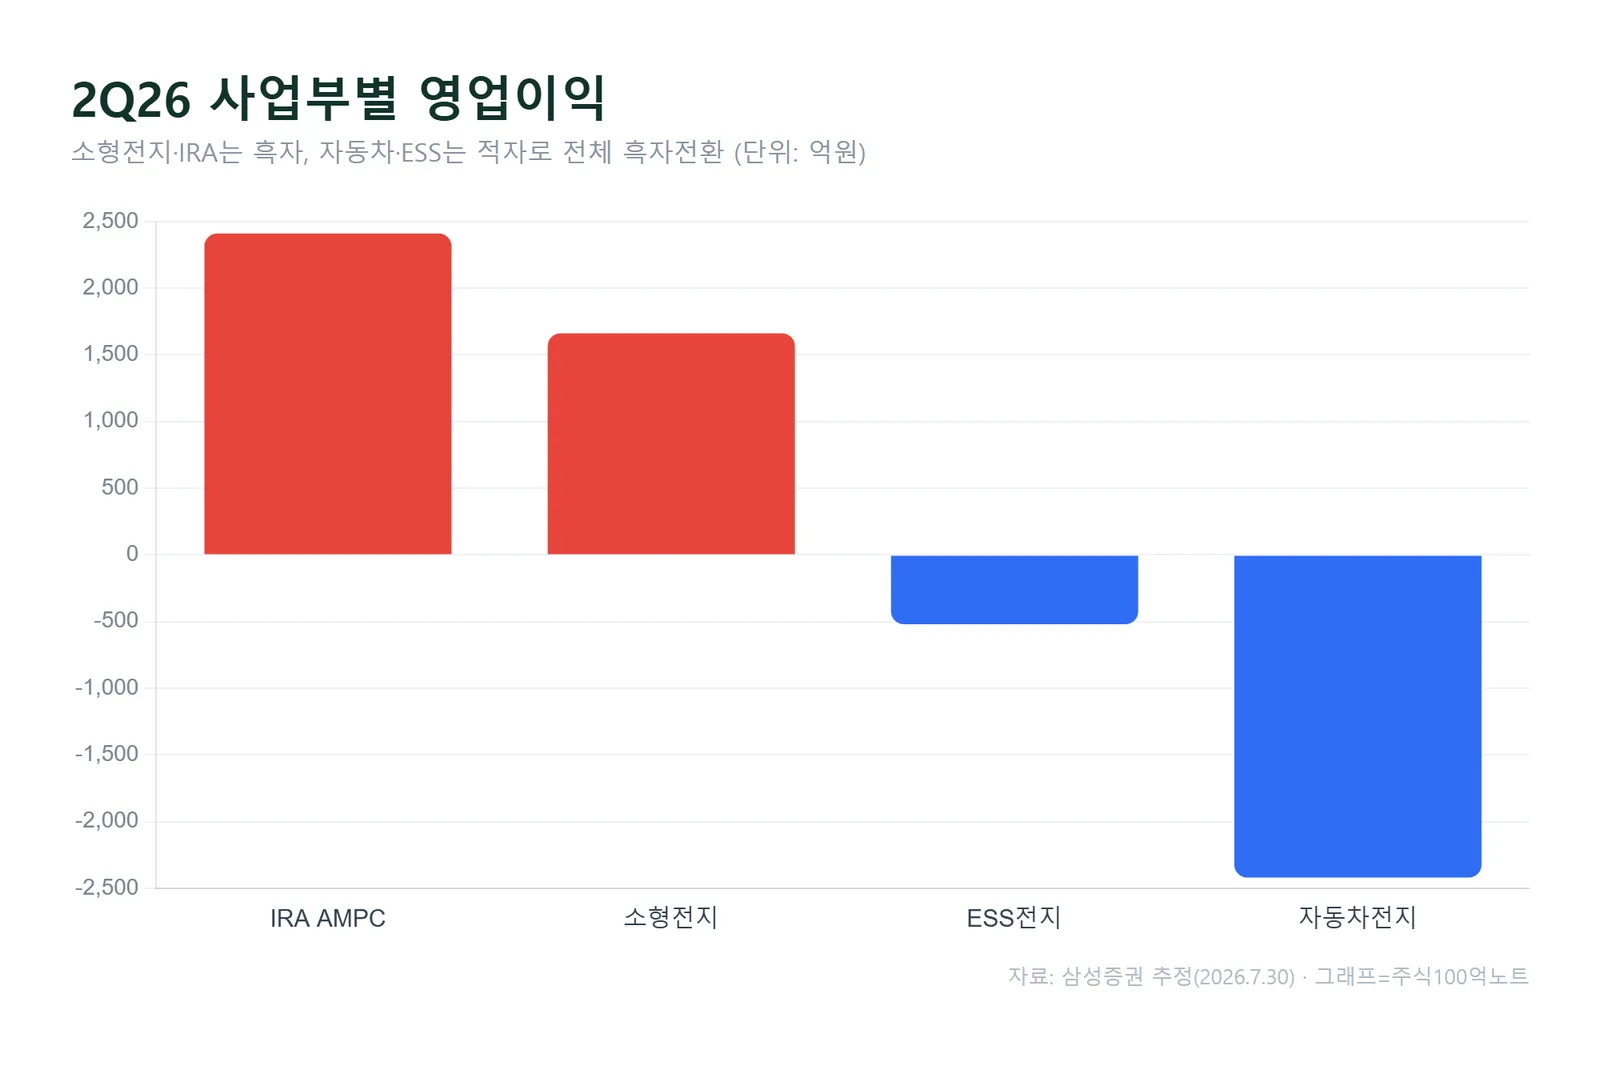
실적을 사업부로 나눠 보면 온도차가 뚜렷합니다. 소형전지는 영업이익 1,662억원(영업이익률 6.8%), IRA AMPC(첨단제조 생산세액공제)는 2,410억원으로 이익을 냈습니다. 반면 자동차전지는 -2,419억원, ESS전지는 -520억원으로 적자였습니다.
ESS전지의 경우 매출이 전분기 대비 29.5% 늘며 북미 신규 공장 가동률이 올라갔지만, 배터리 팩 조립 과정의 병목이 수익성을 눌렀습니다. 삼성증권은 여기에 상호관세 환급 약 800억원이 반영돼 적자가 축소된 것으로 추정했습니다. 자동차전지는 유럽향 판매 회복으로 판매량이 22% 늘었지만 여전히 적자 구간에 있습니다.
소형전지와 IRA 세액공제가 이익을 떠받치고 자동차·ESS가 적자를 낸 구조가, 전체 흑자 규모가 크지 않았던 배경입니다.
목표주가를 10% 내린 이유
삼성증권은 목표주가를 51만원에서 46만원으로 낮췄습니다. 근거는 밸류에이션 조정입니다.
보고서는 경쟁사(CATL·BYD·삼성SDI 등)의 밸류에이션이 하락했고 2027년 EPS 전망을 10,749원에서 9,778원으로 9% 낮춘 점을 반영해, P/E와 P/B 평균 기준 목표주가를 10% 하향했다고 밝혔습니다. 목표 P/E는 41.3배, 목표 P/B는 5.5배로 글로벌 경쟁사 대비 70% 프리미엄을 적용했습니다.
즉 사업 전망 자체가 꺾였다기보다, 이익 추정치와 밸류에이션 눈높이를 함께 낮춘 결과가 목표주가 하향으로 나타난 셈입니다.
그럼에도 BUY를 유지한 근거
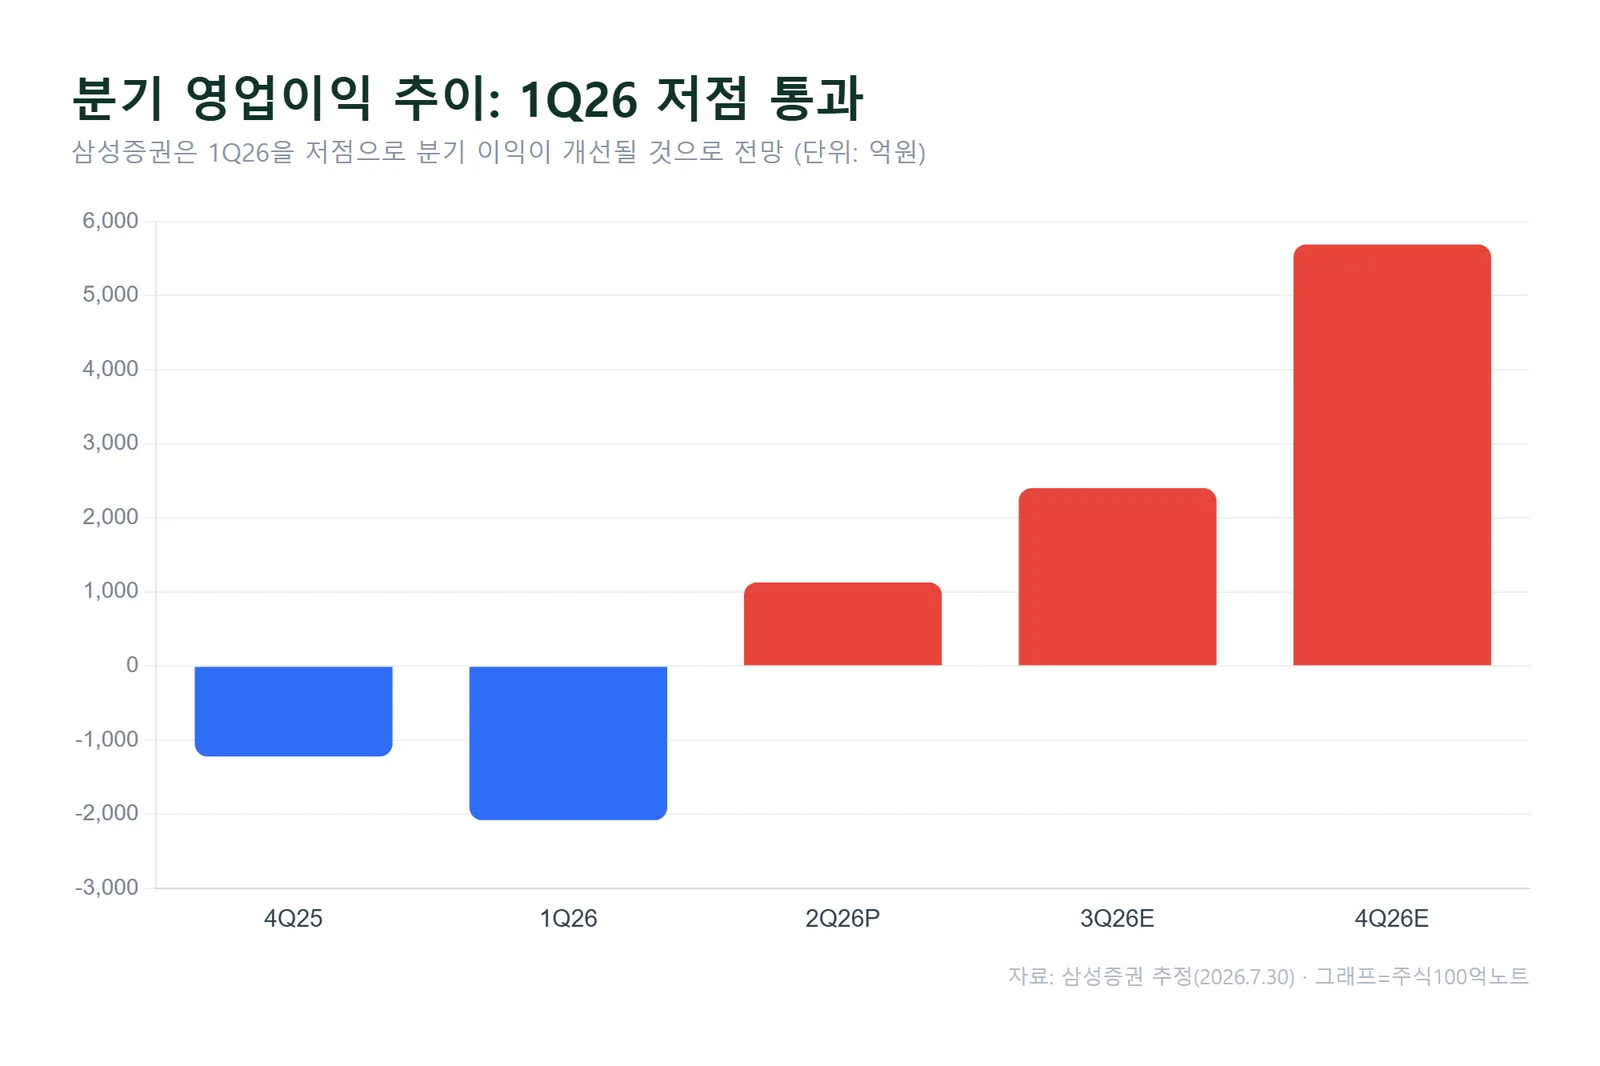
목표주가를 내리면서도 매수의견을 유지한 이유는 이익 개선의 방향성에 있습니다. 삼성증권은 1분기를 저점으로 분기 영업이익이 개선될 것으로 봤습니다.
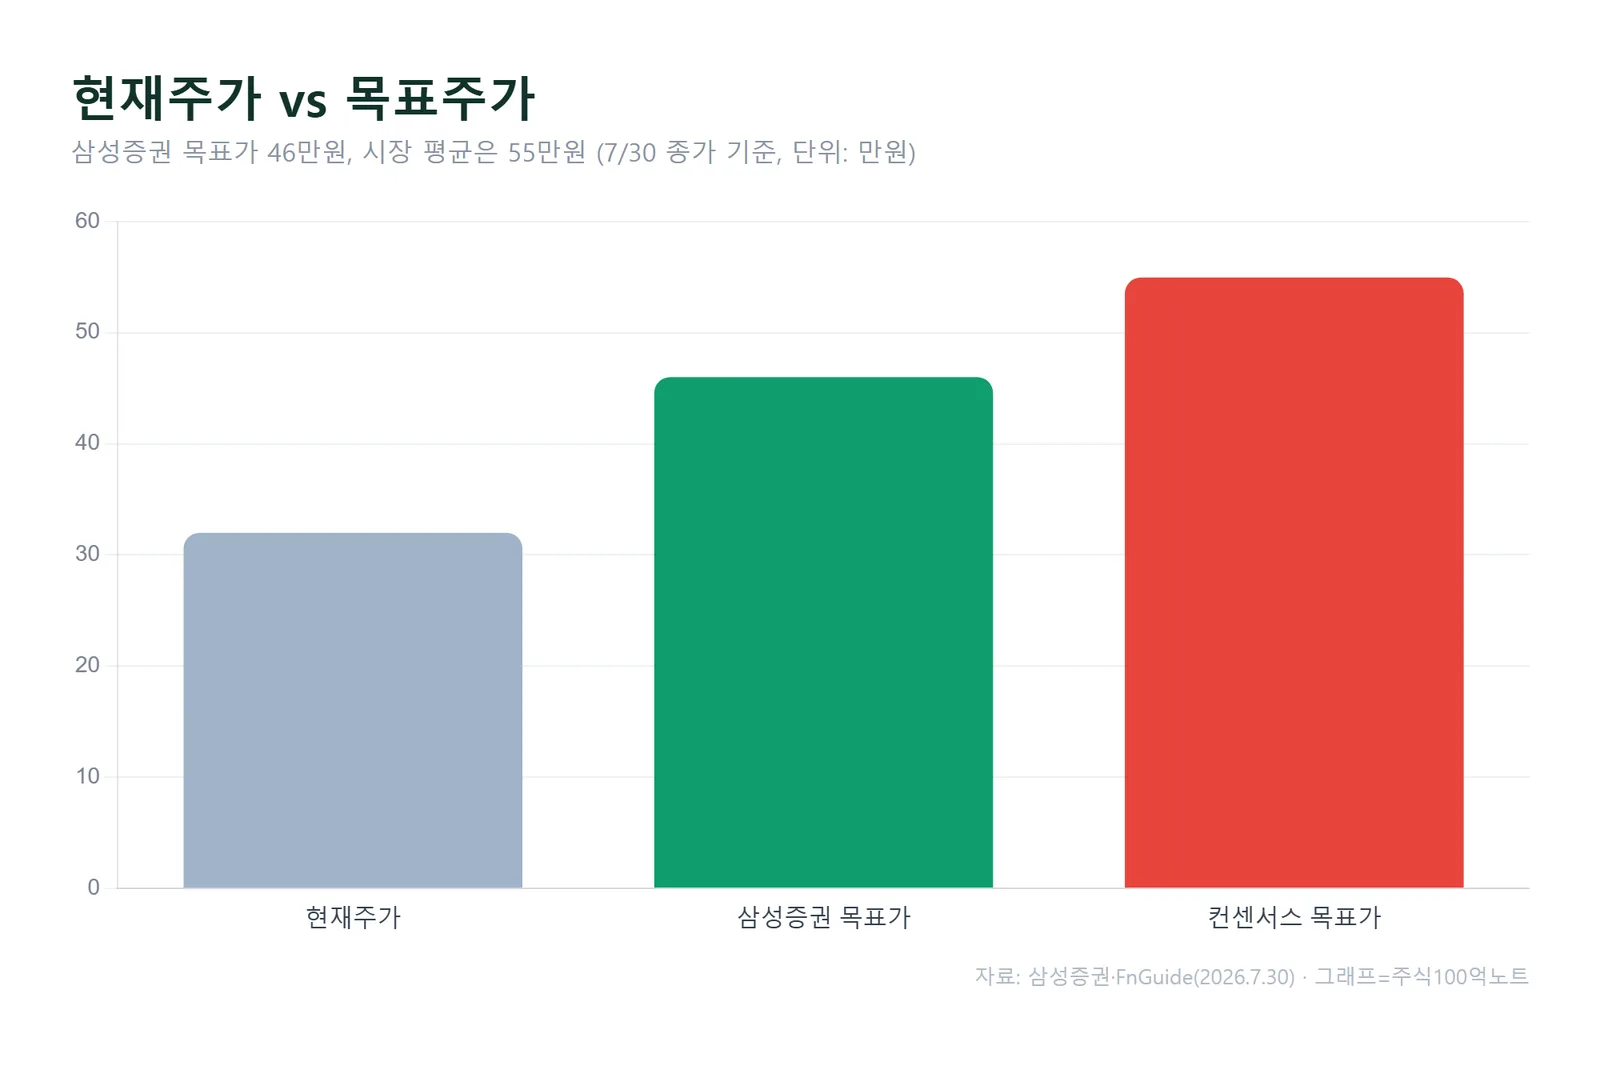
핵심 변수인 ESS 배터리 팩 병목은 3분기부터 해소되기 시작해 4분기에는 완전히 사라질 것으로 예상했습니다. 실제 분기 영업이익 추정치는 1분기 -2,080억원을 바닥으로 2분기 1,133억원, 3분기 2,395억원, 4분기 5,690억원으로 개선되는 흐름입니다. 현재주가 32만원 기준 목표주가 46만원의 상승 여력은 43.8%입니다.
3분기 미리보기와 현재 밸류에이션
다만 3분기도 시장 기대보다는 낮을 수 있습니다. 삼성증권은 3분기 영업이익을 2,395억원(전분기 대비 +111%)으로 추정했는데, 이는 컨센서스(4,600억원)를 48% 밑도는 수준입니다. ESS 판매는 북미 신규 공장 가동으로 55% 성장하지만 팩 병목으로 적자 기조가 이어진다는 전망입니다.
현재주가는 7월 30일 종가 기준 32만원으로, 최근 1년 사이 23% 하락한 상태입니다. 삼성증권 목표가 46만원, 22개 증권사 평균 목표가 54만 9,591원과 견주면 현재가는 상당한 할인 구간에 있습니다.
투자자가 볼 체크포인트
이 시나리오의 가장 중요한 전제는 ESS 팩 병목의 해소 시점입니다. 3분기부터 개선돼 4분기 소멸이라는 회사·증권사 전망이 실제 실적으로 확인되는지가 첫 확인 항목입니다.
여기에 IRA AMPC 세액공제의 정책 지속성, 자동차전지의 유럽·미국 판매 회복 속도, GM JV 재가동 효과도 함께 봐야 합니다. 목표주가는 12개월 전망치일 뿐 매수 신호가 아니며, 병목 해소가 지연되면 추정치는 다시 바뀔 수 있습니다.
자주 묻는 질문
Q. 목표주가 46만원이면 지금 사도 되나요?
A. 목표주가는 삼성증권의 12개월 전망치로 매수 신호가 아닙니다. 상승 여력 43.8%는 ESS 병목 해소와 이익 개선이 예상대로 진행된다는 가정 위에 있으며, 지연되면 추정치는 조정될 수 있습니다.
Q. 흑자전환했는데 왜 목표주가를 내렸나요?
A. 2분기 흑자 규모(1,133억원)가 컨센서스를 44% 밑돌았고, 경쟁사 밸류에이션 하락과 2027년 EPS 9% 하향을 반영했기 때문입니다. 방향은 개선이지만 눈높이를 낮춘 것으로 볼 수 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 수치와 전망은 삼성증권 리포트(2026.7.30)를 정리·해석한 것으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#LG에너지솔루션 #LG엔솔 #목표주가 #2차전지 #ESS #실적발표 #삼성증권