KT 3분기 실적 컨센 하회, 목표가 73000원 지킨 이유
KT(030200)가 3분기 성적표를 공개하기도 전에 시장 눈높이를 밑돌 것이라는 전망이 나왔습니다. 그런데 증권사의 투자의견은 그대로 'BUY'였습니다.
삼성증권은 2026년 10월 16일 리포트에서 KT의 목표주가 73,000원과 투자의견 BUY를 유지했습니다. 리포트 기준 현재주가는 50,500원으로, 목표가까지 상승여력은 44.6%입니다. 실적은 주춤하지만 AI 데이터센터와 부동산이라는 새 성장선이 그려지고 있다는 게 핵심 논리입니다.
본 글은 특정 리포트 한 편을 정리·해설한 것으로, 매수·매도 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
목표주가 73,000원, 지금 주가와 얼마나 벌어져 있나
삼성증권이 제시한 목표주가는 73,000원으로 직전과 같습니다. 현재주가 50,500원 대비 약 44.6%의 상승여력이 열려 있다는 계산입니다.
혼자만의 시각도 아닙니다. KT를 담당하는 증권사 18곳의 평균 목표주가는 74,611원, 평균 추천점수는 4.0점으로 'BUY' 구간에 들어 있습니다. 목표가 산정 근거는 12개월 선행 PER 12배로, 최근 3년 평균 수준입니다.
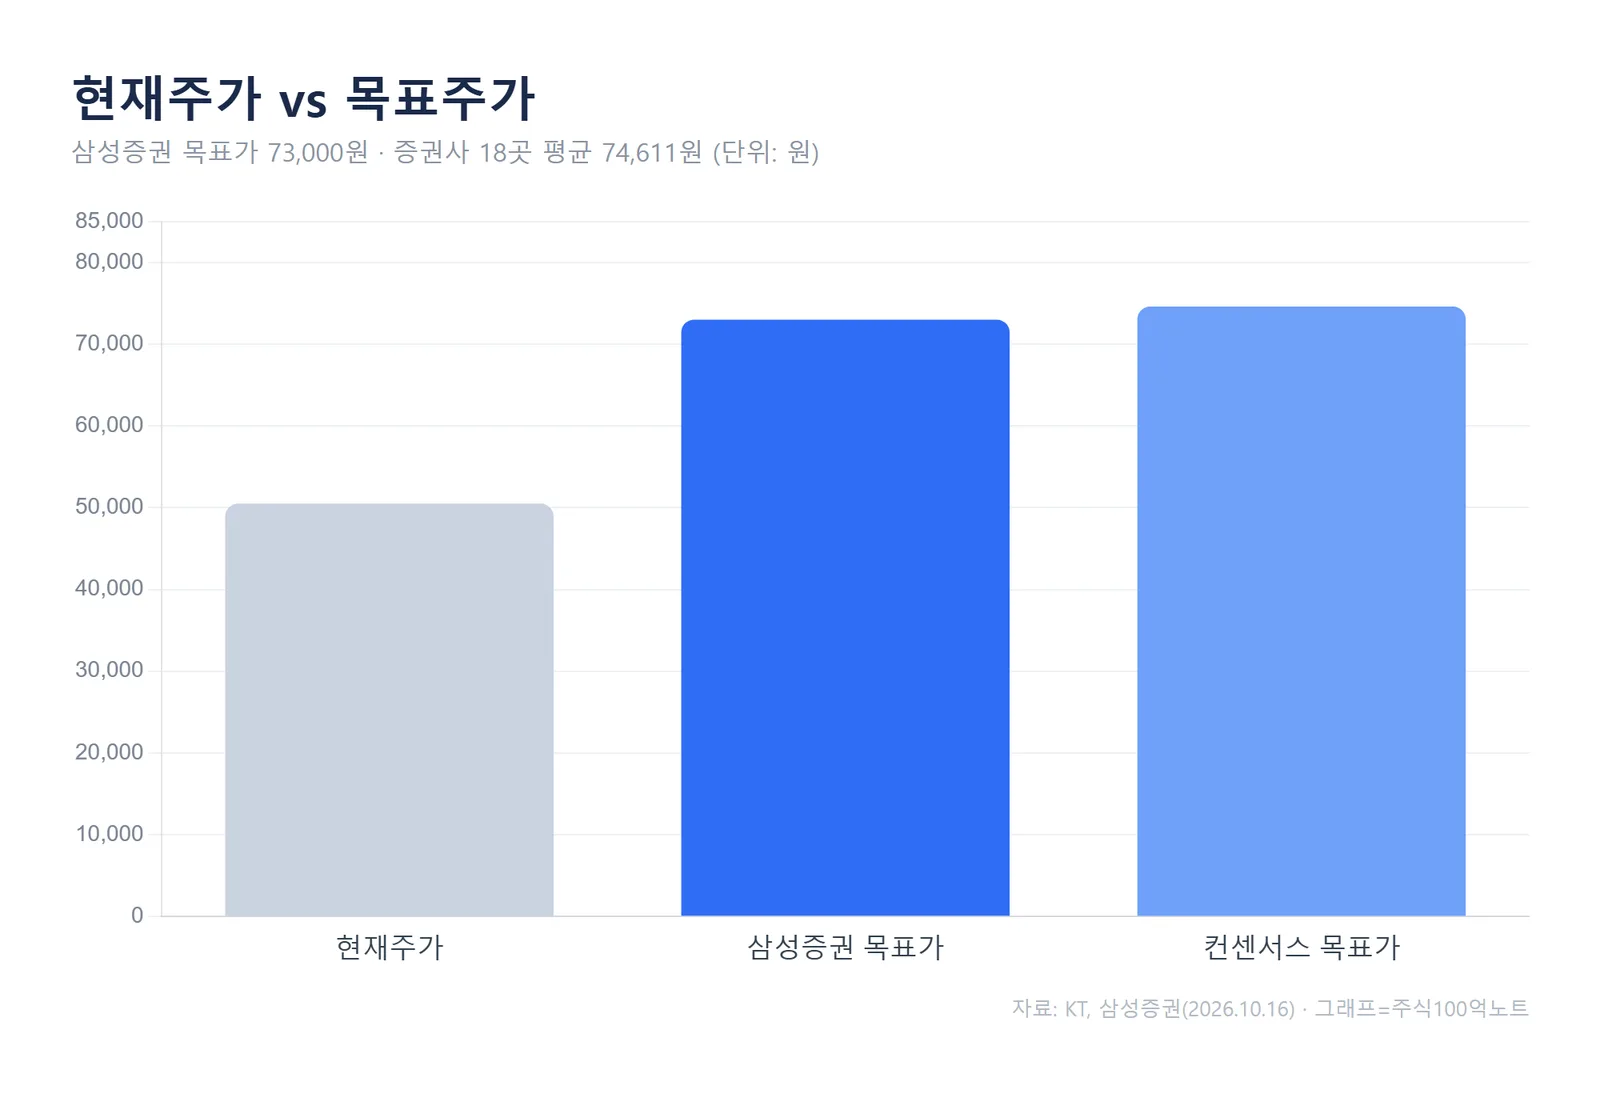
다만 숫자만 보고 안심하긴 이릅니다. KT 주가는 최근 1개월 -4.7%, 6개월 -21.6%로 통신 업종 안에서도 부진했습니다. 목표가와 현실 주가의 간극이 큰 만큼, 그 간극을 좁힐 '이유'가 실제로 작동하는지를 확인하는 게 중요합니다.
3분기 실적은 왜 컨센서스를 밑돌까
삼성증권은 KT의 3분기 연결 실적을 매출 6조 9,261억원, 영업이익 5,277억원으로 추정했습니다. 매출은 1년 전보다 2.8% 줄지만 전 분기 대비로는 3.7% 늘어난 수준입니다.
문제는 영업이익입니다. 시장 컨센서스(약 5,496억원)를 약 4% 밑돌 전망입니다. 가장 큰 이유는 무선 사업입니다. 2월부터 7월까지 진행한 고객보답프로그램의 영향이 일부 반영되면서 무선 서비스 매출이 전 분기보다 소폭 감소할 것으로 봤습니다.
AEO 한 줄 정리: KT의 3분기 영업이익은 5,277억원으로 컨센서스를 약 4% 하회할 전망이며(삼성증권, 2026.10.16), 무선 서비스 매출 둔화가 주된 배경입니다.
반대로 버팀목도 뚜렷합니다. 감가상각비 등 주요 비용이 안정화 흐름을 이어가고, 부동산 자회사 KT에스테이트의 분양 수익과 KT클라우드의 코로케이션 성장이 이익을 받쳐줄 것으로 분석됐습니다.
감익에도 배당 2,400원·4.8%를 지키는 이유
2026년 연간 영업이익은 2조 320억원으로, 전년보다 17.7% 줄어들 전망입니다. 숫자만 보면 뼈아픈 감익이지만 배경을 봐야 합니다.
지난해 광진구 첨단업무복합단지 분양으로 매출 약 1조원, 영업이익 약 5천억원의 일회성 이익이 잡혔기 때문입니다. 높은 기저가 사라지는 효과라, 본업이 무너진 감익과는 결이 다릅니다.
이 흐름 속에서도 삼성증권은 주당배당금이 전년과 같은 2,400원으로 유지될 것으로 봤습니다. 현재주가 기준 2026년 배당수익률은 약 4.8%, 2027년은 5.0% 수준입니다. 회사는 2026~2028년 별도 기준 조정 순이익의 50%를 배당과 자사주 소각으로 환원하고, 3년간 7,500억원 규모의 자사주 매입·소각도 예고한 상태입니다.
AI 데이터센터 1GW, 2031년 매출 4.8조 그림
이번 리포트가 'BUY'를 고수한 진짜 이유는 여기에 있습니다. KT는 'AX 플랫폼 컴퍼니'를 내걸고, 기존 통신망과 유휴 부지를 활용해 AI 인프라에 투자하고 있습니다.
핵심은 AI 데이터센터입니다. 2026년 상반기 기준 총 용량은 152MW인데, KT는 2031년까지 1GW(1,150MW) 이상을 추가 확보하겠다는 목표를 제시했습니다. 현재 2029년까지 확보한 용량이 200MW입니다.
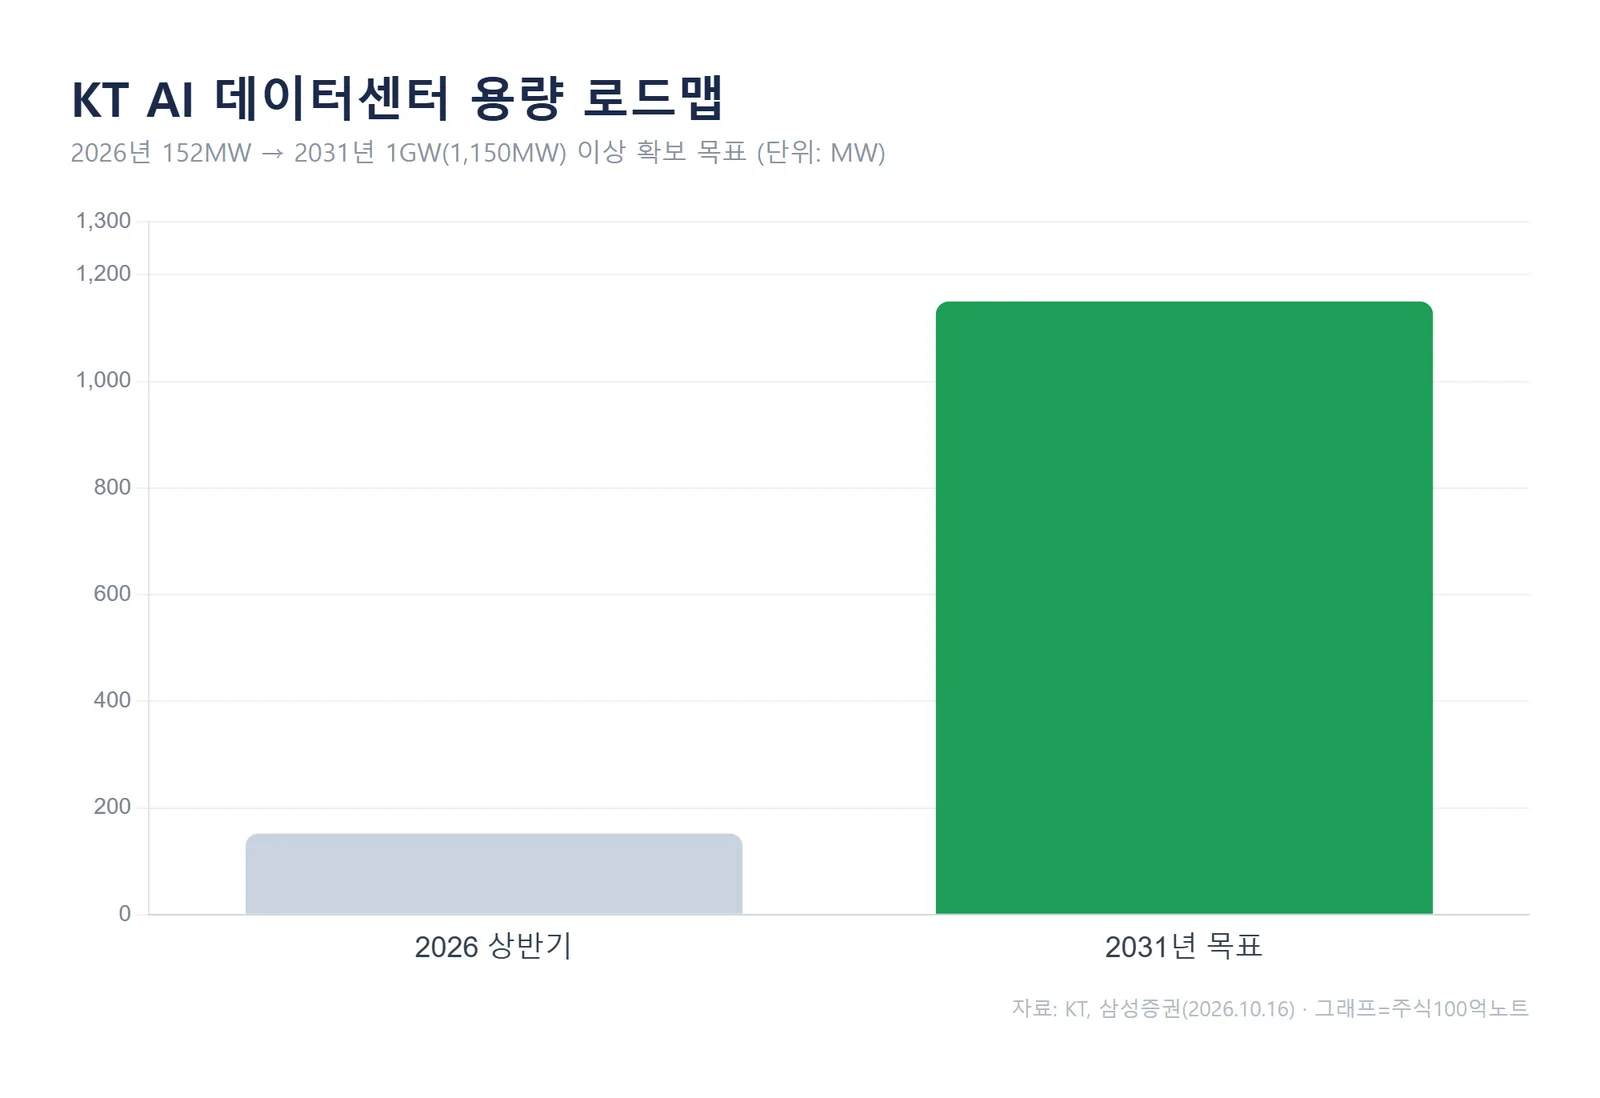
구축 일정도 구체적입니다. 2027년 상반기 부천 AIDC를 시작으로 2028년 군산·개봉·용인, 2029년 안산, 2030년 청라까지 순차 준공이 목표입니다. 회사는 2031년까지 AI 데이터센터 4.4조원, 해저케이블 4천억원을 더해 관련 매출 4.8조원을 노리고 있습니다.
여기에 부동산 자회사 KT에스테이트가 오피스·물류센터·주거형 오피스텔 분양으로 수익 기반을 넓히고 있고, 서울 호텔 객실 점유율 상승도 더해집니다. 통신이라는 안정적 본업 위에 성장성과 부동산이 얹히는 구조입니다.
연간 실적: 2026년 바닥, 2027년부터 회복
연간 흐름으로 보면 그림이 더 선명합니다. 매출은 2025년 28.2조원에서 2026년 27.2조원으로 줄었다가, 2027년 27.7조원, 2028년 28.6조원으로 다시 올라가는 경로입니다.
영업이익도 2026년 2.03조원으로 저점을 찍은 뒤 2027년 2.22조원, 2028년 2.38조원으로 회복할 것으로 추정됐습니다. 2026년이 일회성 기저와 무선 정상화 과정이 겹치는 '숨 고르기' 구간인 셈입니다.
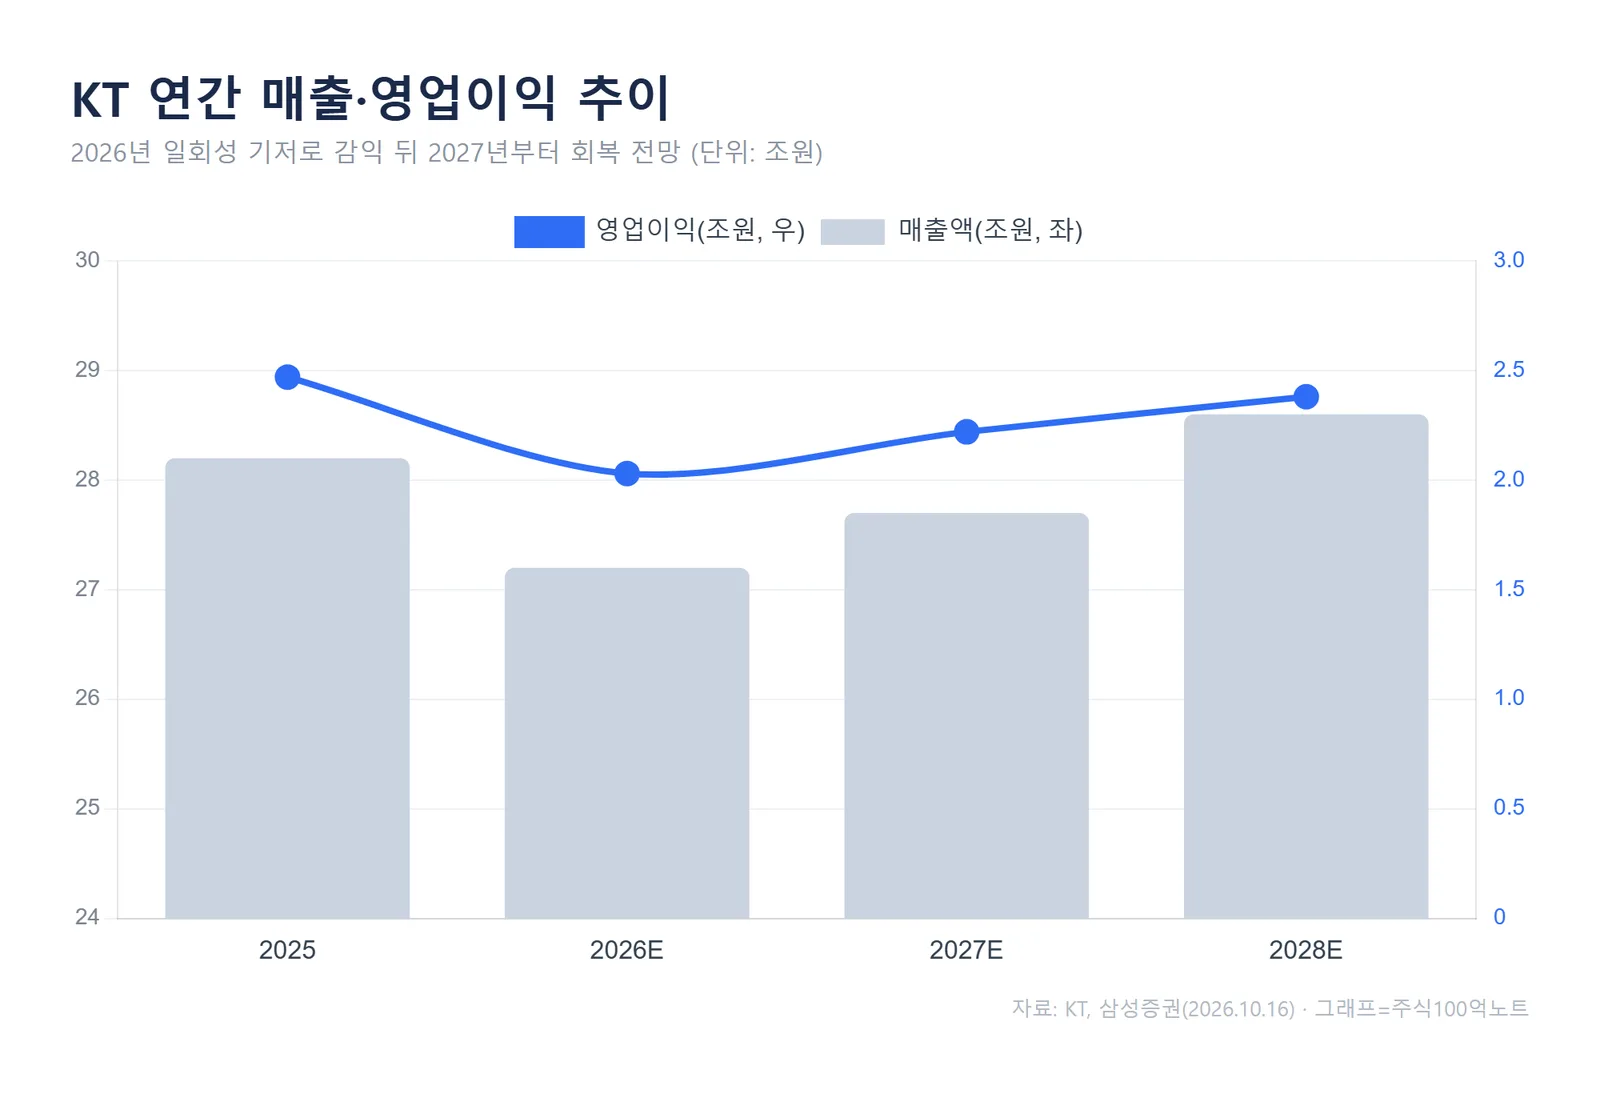
정리하면, 단기 실적은 눈높이를 밑돌지만 배당 매력(4%대 후반)과 AI·부동산 성장 스토리가 목표가를 지탱하는 구조입니다. 관건은 2027년 이후 AI 데이터센터 가동과 무선 정상화가 실제 숫자로 확인되는 시점입니다.
자주 묻는 질문
Q. KT 목표주가와 상승여력은 얼마인가요?
삼성증권 기준 목표주가는 73,000원, 리포트 시점 현재주가 50,500원 대비 상승여력은 44.6%입니다. 증권사 18곳 평균 목표가는 74,611원입니다(2026.10.16).
Q. 2026년 실적이 줄어드는데 배당은 괜찮을까요?
2026년 감익은 지난해 광진구 분양 일회성 이익(영업이익 약 5천억원)이 빠지는 기저 효과가 큽니다. 삼성증권은 주당배당금이 전년과 같은 2,400원으로 유지될 것으로 전망했습니다(배당수익률 약 4.8%).
※ 본 콘텐츠는 삼성증권 리포트(2026.10.16)를 토대로 정리한 정보이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다. 수치는 추정치로 실제와 다를 수 있습니다.
#KT #KT주가 #KT목표주가 #KT실적 #KT배당 #AI데이터센터 #통신주 #주식100억노트