SK텔레콤 목표주가 11.5만원, 3조 유치가 남긴 것
삼성증권이 SK텔레콤(017670) 목표주가를 11만 5,000원으로 유지하며 투자의견 BUY를 이어갔습니다. 현재주가 99,100원 대비 16% 위입니다. 이번 리포트의 무게중심은 실적보다 '구조 개편'에 있습니다. 자회사 SK브로드밴드를 인적 분할해 AI 데이터센터(AIDC) 전담 법인 'SK호라이즌'을 세우고, 여기에 3조 800억원을 끌어왔다는 발표죠.
왜 통신사가 자회사를 쪼개면서까지 데이터센터에 3조를 넣는지, 그리고 그 결정이 목표주가·배당과 어떻게 연결되는지를 숫자로 따라가 봤습니다.
SK브로드밴드를 쪼갠 이유
SK텔레콤은 지난 27일 100% 자회사인 SK브로드밴드를 인적 분할한다고 공시했습니다. 존속 법인은 그대로 'SK브로드밴드'로 유선·미디어·B2B를 맡고, 새로 떨어져 나오는 'SK호라이즌'이 AIDC 인프라를 전담합니다.
분할 비율은 순자산 장부가액 기준 약 0.84 대 0.16. 무게로 보면 통신·미디어 사업이 여전히 대부분이고, 인프라 법인은 작게 떼어내 따로 키우는 구조입니다.
SK호라이즌은 서초·분당·가산 등 이미 돌아가는 8개 데이터센터와 울산·구로 신규 부지를 합쳐 총 318MW 규모를 운영·확장하게 됩니다. 분할 기일은 2027년 2월 1일, 공식 출범은 2027년 1분기입니다.
삼성증권은 이번 분할을 두고 안정적인 기존 인프라와 대규모 신규 투자의 리스크를 법인별로 분리해 실행력을 높이는 구조로 봤습니다. 쉽게 말해, 돈이 많이 드는 사업을 본사 재무제표에서 한 발 떼어 놓겠다는 계산입니다.
3조 800억원은 어디서 왔나
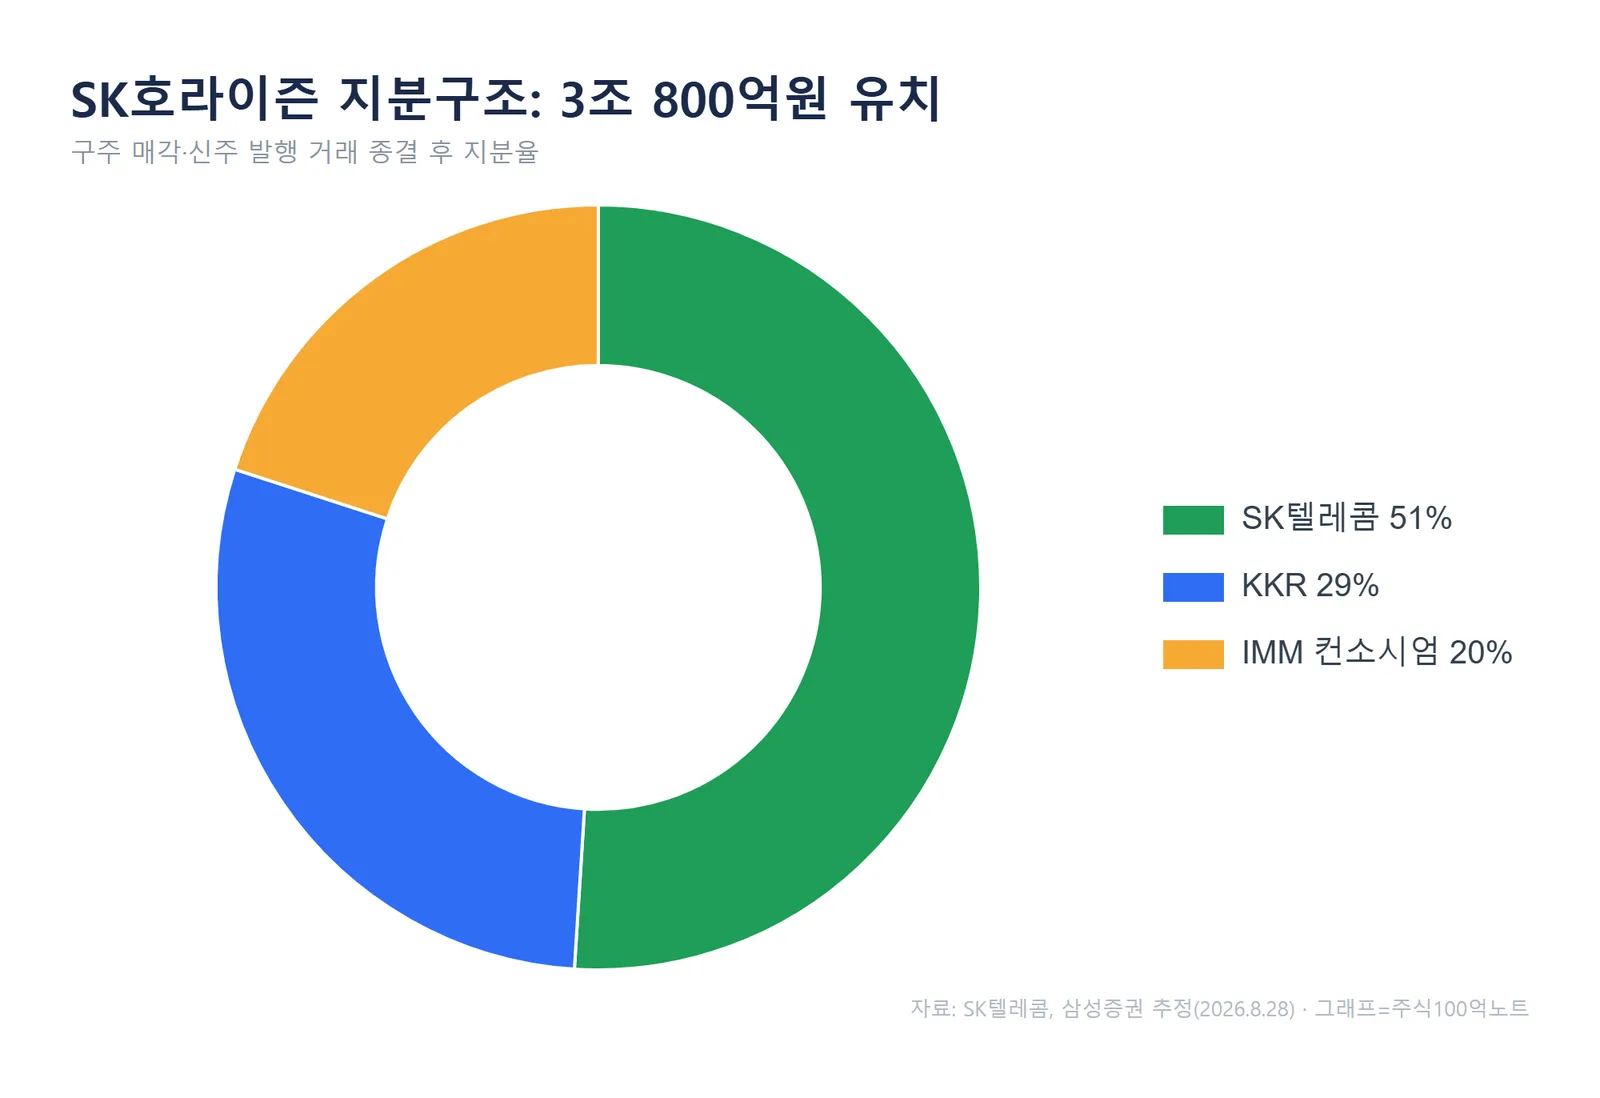
핵심은 자금입니다. SK텔레콤은 글로벌 사모펀드 KKR, 그리고 IMM인베스트먼트-스톤브릿지 캐피탈 컨소시엄으로부터 SK호라이즌에 3조 800억원 투자를 유치했습니다.
거래는 두 갈래로 짜였습니다. SK텔레콤이 보유 지분 일부를 파는 구주 매각(1조 8,811억원), 그리고 SK호라이즌이 새 주식을 찍어 넘기는 제3자배정 신주 발행(1조 2,000억원)이 함께 진행됩니다.
거래가 끝나면 지분율은 SK텔레콤 51%, KKR 29%, IMM 컨소시엄 20%로 재편됩니다. 삼성증권 정리에 따르면 SK텔레콤은 과반(51%) 지배력을 지키면서도 구주 매각으로 1조 8,811억원의 현금을 손에 쥐고, 신규 인프라 투자 재원은 외부 자본으로 분산 조달하는 효과를 얻습니다.
즉 '지배력은 유지, 현금은 확보, 리스크는 분산'이라는 세 마리 토끼를 겨냥한 딜입니다. 조달된 자금은 울산·구로 등 신규 AIDC 증설에 투입될 전망입니다.
목표주가 11.5만원과 실적 턴어라운드
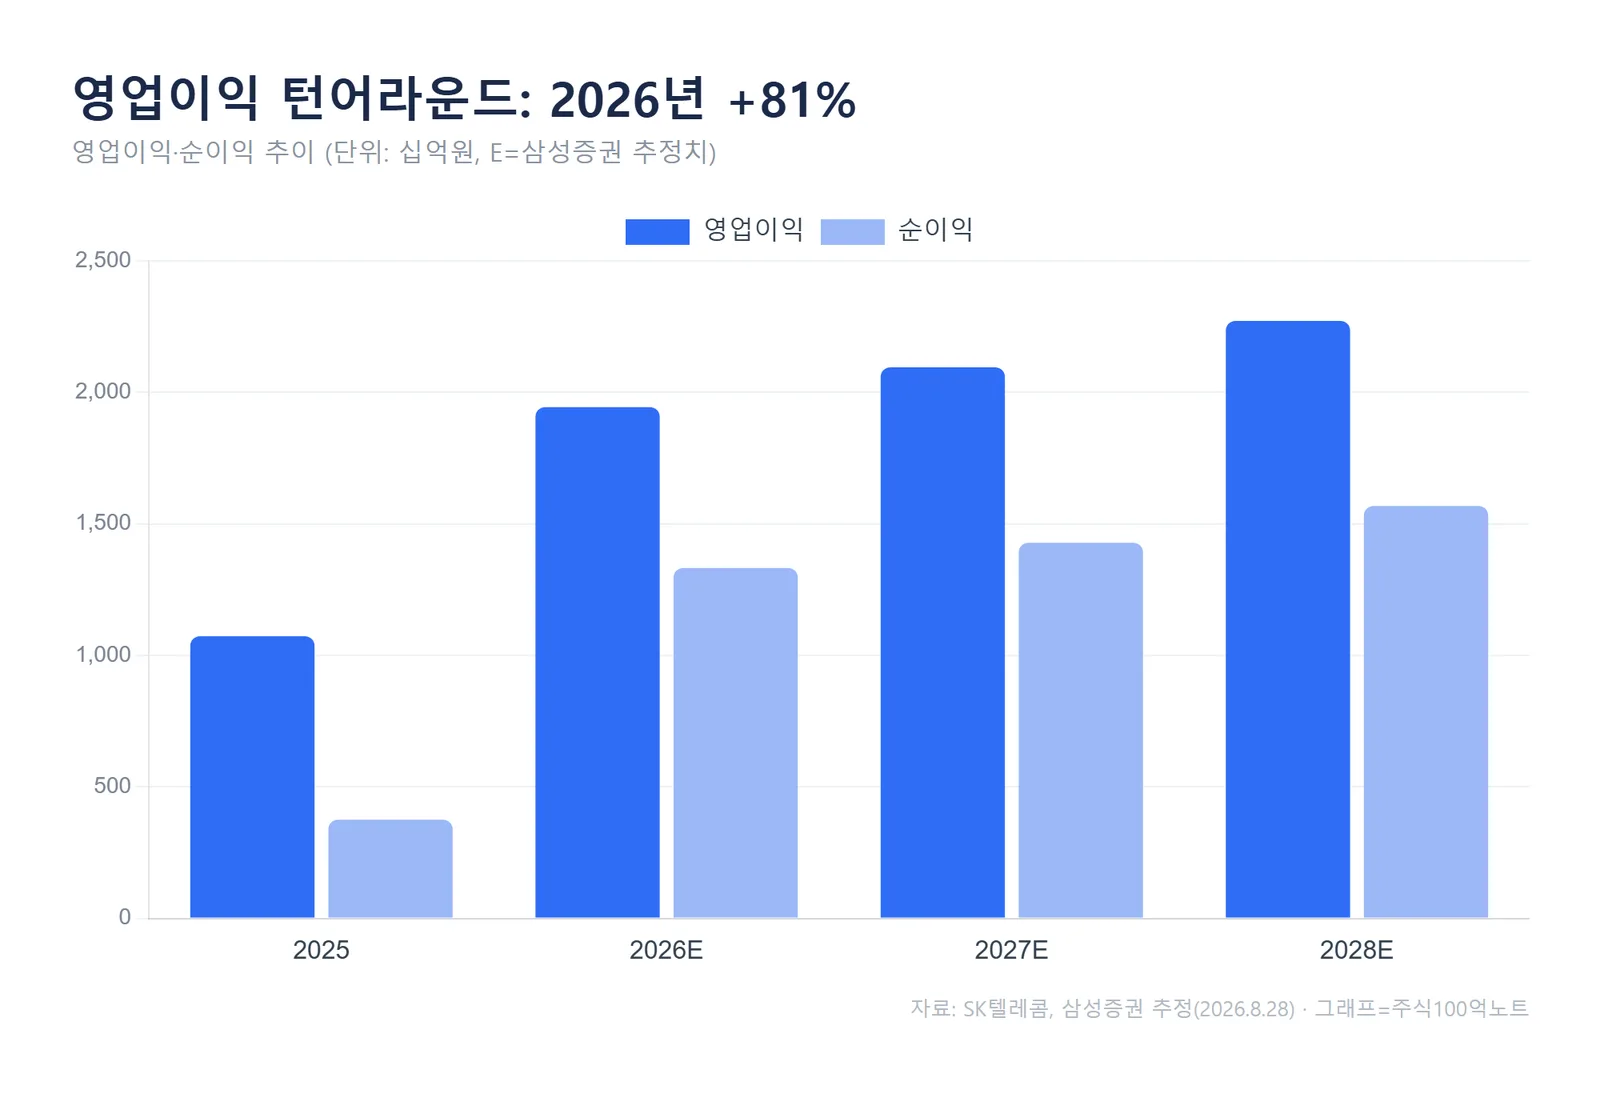
구조 개편의 배경에는 빠르게 돌아선 실적이 있습니다. SK텔레콤 영업이익은 2025년 1조 730억원에서 2026년 1조 9,440억원으로 뜁니다.
삼성증권 추정 기준 2026년 영업이익은 전년 대비 81.2% 증가입니다. 2025년에 있었던 일회성 비용 부담이 걷히면서 나타나는 기저효과 성격이 크지만, 이후 2027년 2조 950억원, 2028년 2조 2,720억원으로 완만한 우상향이 이어질 전망입니다.
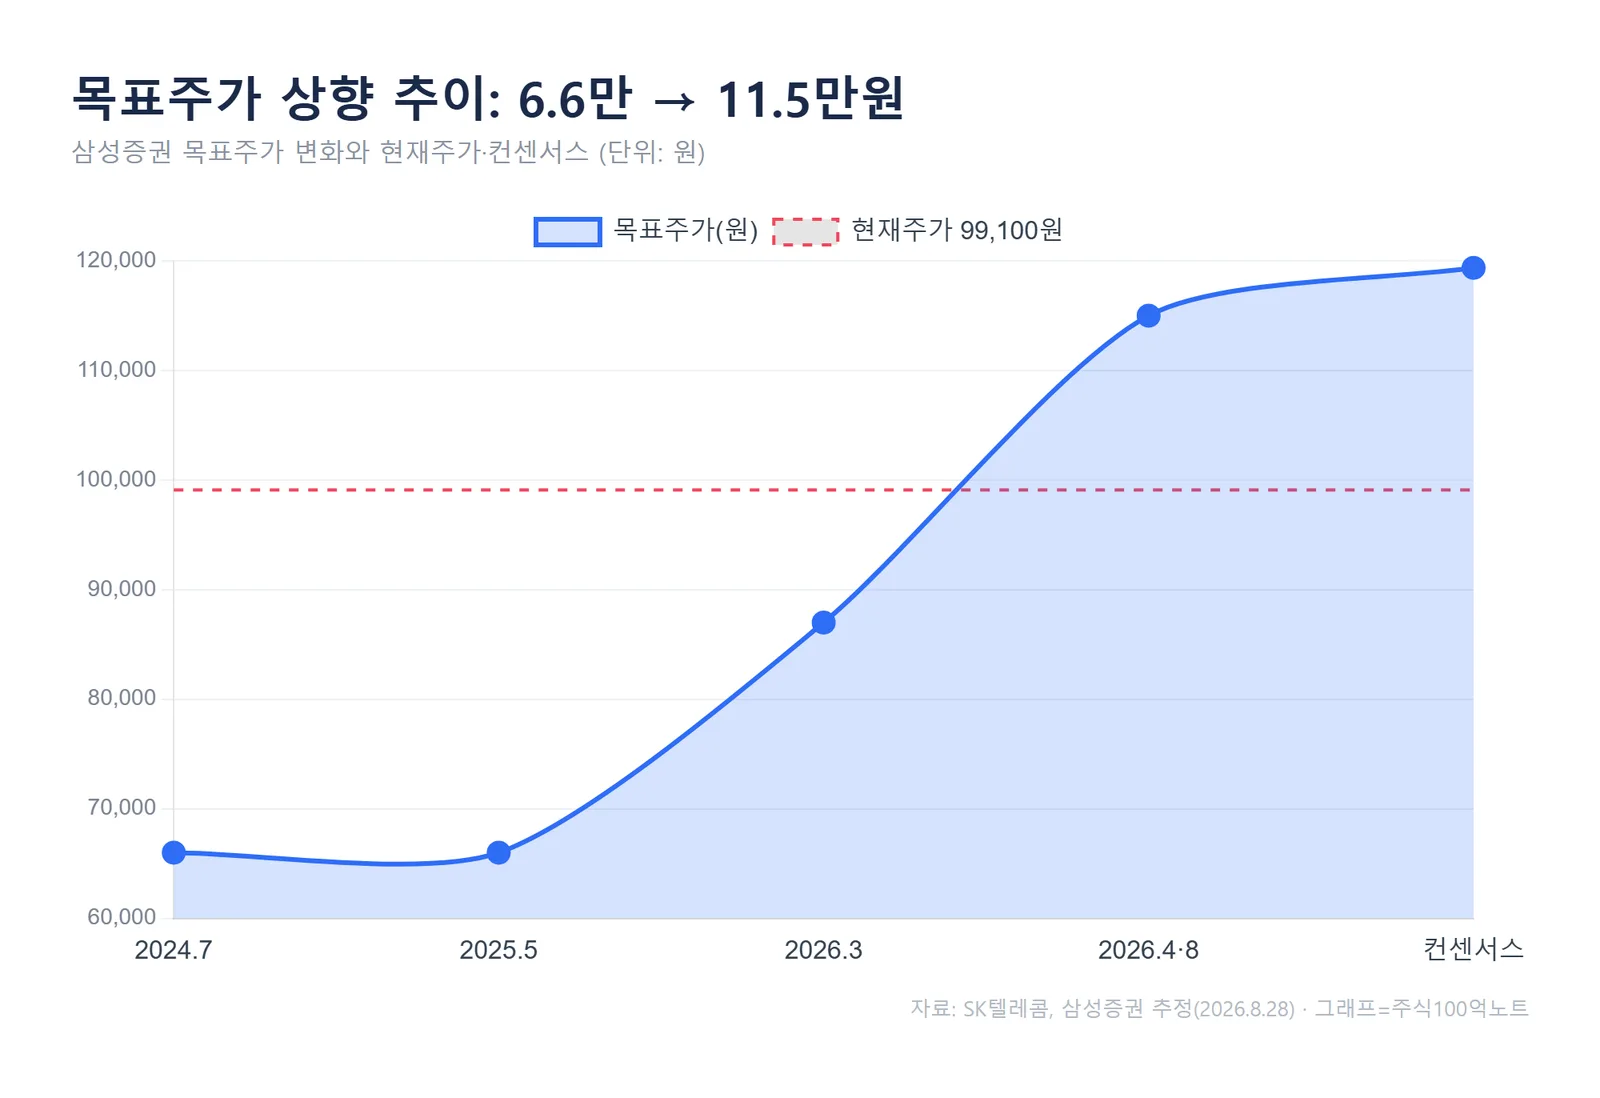
목표주가 11만 5,000원은 지난해 흐름과 함께 보면 의미가 더 큽니다. 삼성증권 목표주가는 2024년 7월 6만 6,000원에서 2026년 3월 8만 7,000원, 4월 11만 5,000원으로 단계적으로 올라왔습니다. 19개 증권사 컨센서스 목표주가는 11만 9,368원으로, 삼성증권보다 조금 더 높습니다.
배당도 짚어둘 부분입니다. 삼성증권 추정 2026년 배당수익률은 3.6%, 주당배당금(DPS)은 3,540원입니다. 실적이 정상화되면서 배당 여력도 함께 회복되는 그림입니다.
SK호라이즌 vs SK하이퍼, 그리고 체크포인트
SK텔레콤의 AIDC 사업은 이번 분할로 투트랙이 됐습니다. SK호라이즌이 이미 확보한 318MW급 인프라의 운영과 자체 증설·해저케이블 확장을 맡는다면, 앞서 세운 SK하이퍼는 2029년 5GW, 2035년 15GW를 목표로 하는 하이퍼스케일급 초대형 프로젝트를 담당합니다.
안정적으로 현금을 만드는 쪽(호라이즌)과 장기 성장에 베팅하는 쪽(하이퍼)을 나눠, 각각의 리스크가 서로에게 번지지 않도록 한 셈입니다.
과거 통신주는 '경기 방어·배당' 이미지에 갇혀 낮은 밸류에이션을 받아 왔습니다. AIDC라는 성장 스토리가 실제 투자 유치와 법인 신설로 눈에 보이기 시작하면, 시장이 통신사를 보는 시선이 달라질 수 있는 국면입니다. 다만 이는 방향에 대한 해석이지 확정된 결과는 아닙니다.
앞으로 볼 체크포인트는 세 가지입니다. ① 2027년 1분기 SK호라이즌 출범과 분할 절차가 계획대로 진행되는지, ② 유치한 3조원이 울산·구로 증설에 실제로 집행되는지, ③ 구조 개편 과정에서 본사 배당 정책이 흔들리지 않는지입니다.
자주 묻는 질문
Q. 목표주가 11.5만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 제시하는 12개월 전망치일 뿐 매수 신호가 아닙니다. 현재주가(99,100원) 대비 상승 여력은 16% 수준이지만, 분할 승인·자금 집행 일정 등 변수가 남아 있어 추정치는 바뀔 수 있습니다.
Q. 인적 분할을 하면 제가 가진 SK텔레콤 주식은 어떻게 되나요?
A. 이번 분할은 SK텔레콤의 100% 자회사인 SK브로드밴드를 쪼개는 것으로, SK브로드밴드는 상장사가 아닙니다. 즉 일반 주주의 SK텔레콤 보유 주식 수가 이 분할로 직접 나뉘는 구조는 아니며, 영향은 SK텔레콤이 보유한 자회사 가치를 통해 간접적으로 반영됩니다.
정리하며
이번 발표의 진짜 메시지는 목표주가 유지가 아니라, 통신사가 AI 인프라 회사로 무게중심을 옮기는 방식이 구체화됐다는 점입니다. 지배력을 지키면서 외부 자본 3조원을 끌어와 재무 부담을 덜어낸 설계가 눈에 띕니다.
다음에 확인할 지표는 2027년 1분기 SK호라이즌 출범 여부와, 그때까지 이어질 분기 실적이 삼성증권이 그린 턴어라운드 궤도에 실제로 올라타는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SK텔레콤 #SK텔레콤목표주가 #SK호라이즌 #AI데이터센터 #AIDC #KKR #통신주