KT 주가 전망 2026, 목표가 74000원 근거는
대신증권이 KT 목표주가를 74,000원으로 유지했습니다.
9월 16일 종가 52,800원과 비교하면 약 40% 높은 수준입니다.
근거는 화려한 신사업이 아니라 '실수요에 기반한' AI 데이터센터(AIDC)였습니다.
이 글을 끝까지 보면 목표가 74,000원이 어떤 숫자에서 나왔는지, 그리고 KT가 내건 2031년 AI 매출 4.8조원 계획이 실적·배당과 어떻게 맞물리는지 한눈에 잡힙니다.
목표주가 74,000원, 어떻게 나온 숫자인가
목표가는 감(感)이 아니라 계산에서 나옵니다.
대신증권은 2026년 예상 EPS 6,193원에 PER 13배를 적용했습니다.
이 13배는 최근 5년 통신업(KT·LG유플러스) 평균에 30% 할증을 얹은 값입니다.
할증을 준 이유는 AIDC·해저케이블 같은 AI 인프라가 통신사의 성장 축으로 자리 잡고 있다는 판단 때문입니다.
대신증권은 "26년 EPS 6,193원에 PER 13배를 적용, 통신업 5년 평균에 30% 할증"이라고 근거를 밝혔는데, 이는 KT를 단순 배당주가 아니라 성장성이 더해진 종목으로 본다는 해석입니다.
다만 목표주가는 12개월을 내다본 전망치입니다.
지난 1년간 목표가와 실제 주가의 괴리율은 20~30%대를 오갔습니다.
숫자 자체보다 그 아래 깔린 가정이 유지되는지를 보는 편이 안전합니다.
'실수요 기반' AIDC, 31년 1GW 로드맵
이번 리포트의 핵심 단어는 '실수요'입니다.
먼저 수요를 확인한 뒤 투자한다는 전략이라, 무리한 선(先)증설 부담이 작습니다.
KT는 이미 확보한 200MW를 포함해 2031년까지 1GW 규모의 AIDC를 단계적으로 짓겠다고 밝혔습니다.
돈의 크기도 구체적입니다.
향후 5년간 AIDC·해저케이블 등 AI 인프라에 6조원을 투입할 계획입니다.
수도권은 여의도(금융)·목동·안산/용인(GPU) 등 고객군별 클러스터로, 비수도권은 해저케이블 육양국과 연결하는 방식입니다.
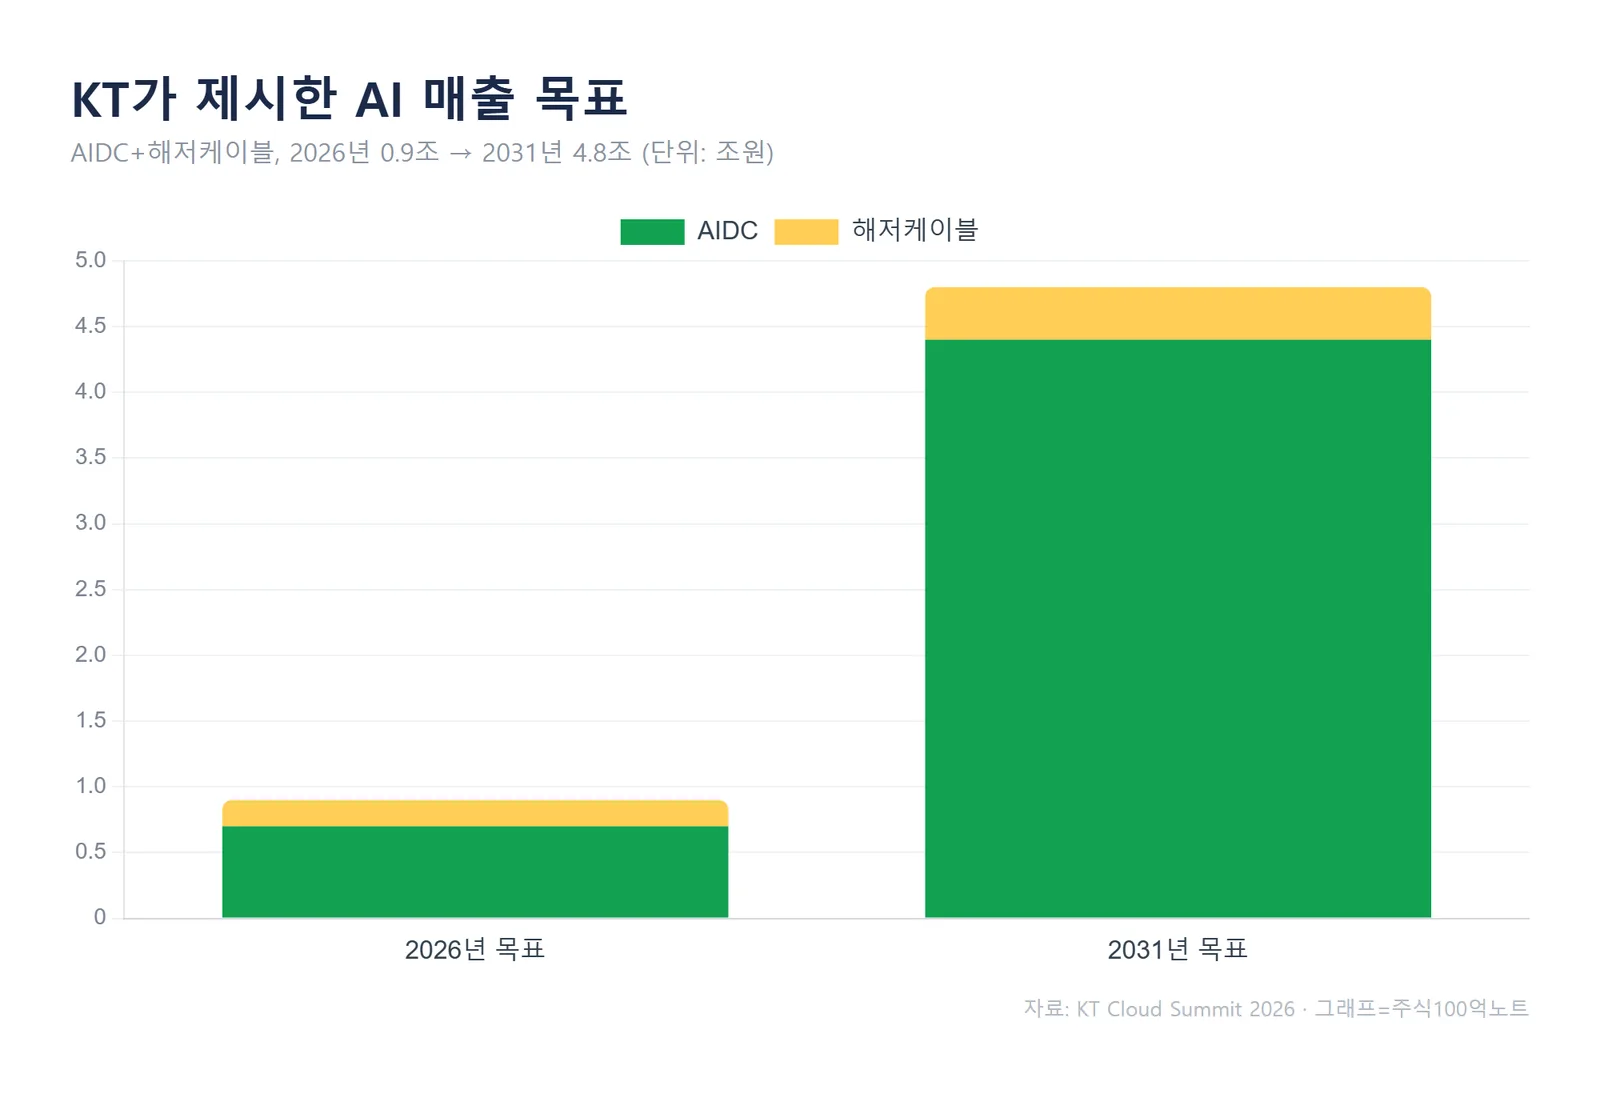
KT가 KT Cloud Summit 2026에서 제시한 AI 매출 목표는 2026년 9천억원에서 2031년 4.8조원입니다.
2031년 목표는 AIDC 4.4조원에 해저케이블 4천억원을 더한 값으로, 5년 만에 5배 넘게 키우겠다는 그림입니다.
과거 통신주의 신사업 목표가 계획대로 간 사례가 많지 않았다는 점은 기억해 둘 필요가 있습니다.
그래서 '실수요 기반'이라는 단서가 붙은 것이고, 실제 사이트 확보와 가동률이 목표를 따라오는지가 관전 포인트입니다.
실적은 완만한 이익 흐름
실적 흐름은 화끈하기보다 담백합니다.
2025년 영업이익이 2조4,690억원으로 크게 뛴 뒤, 2026년은 2조2,960억원으로 소폭 조정되는 그림입니다.
매출은 2025년 28.2조원에서 2026년 27.8조원으로 사실상 제자리걸음입니다.
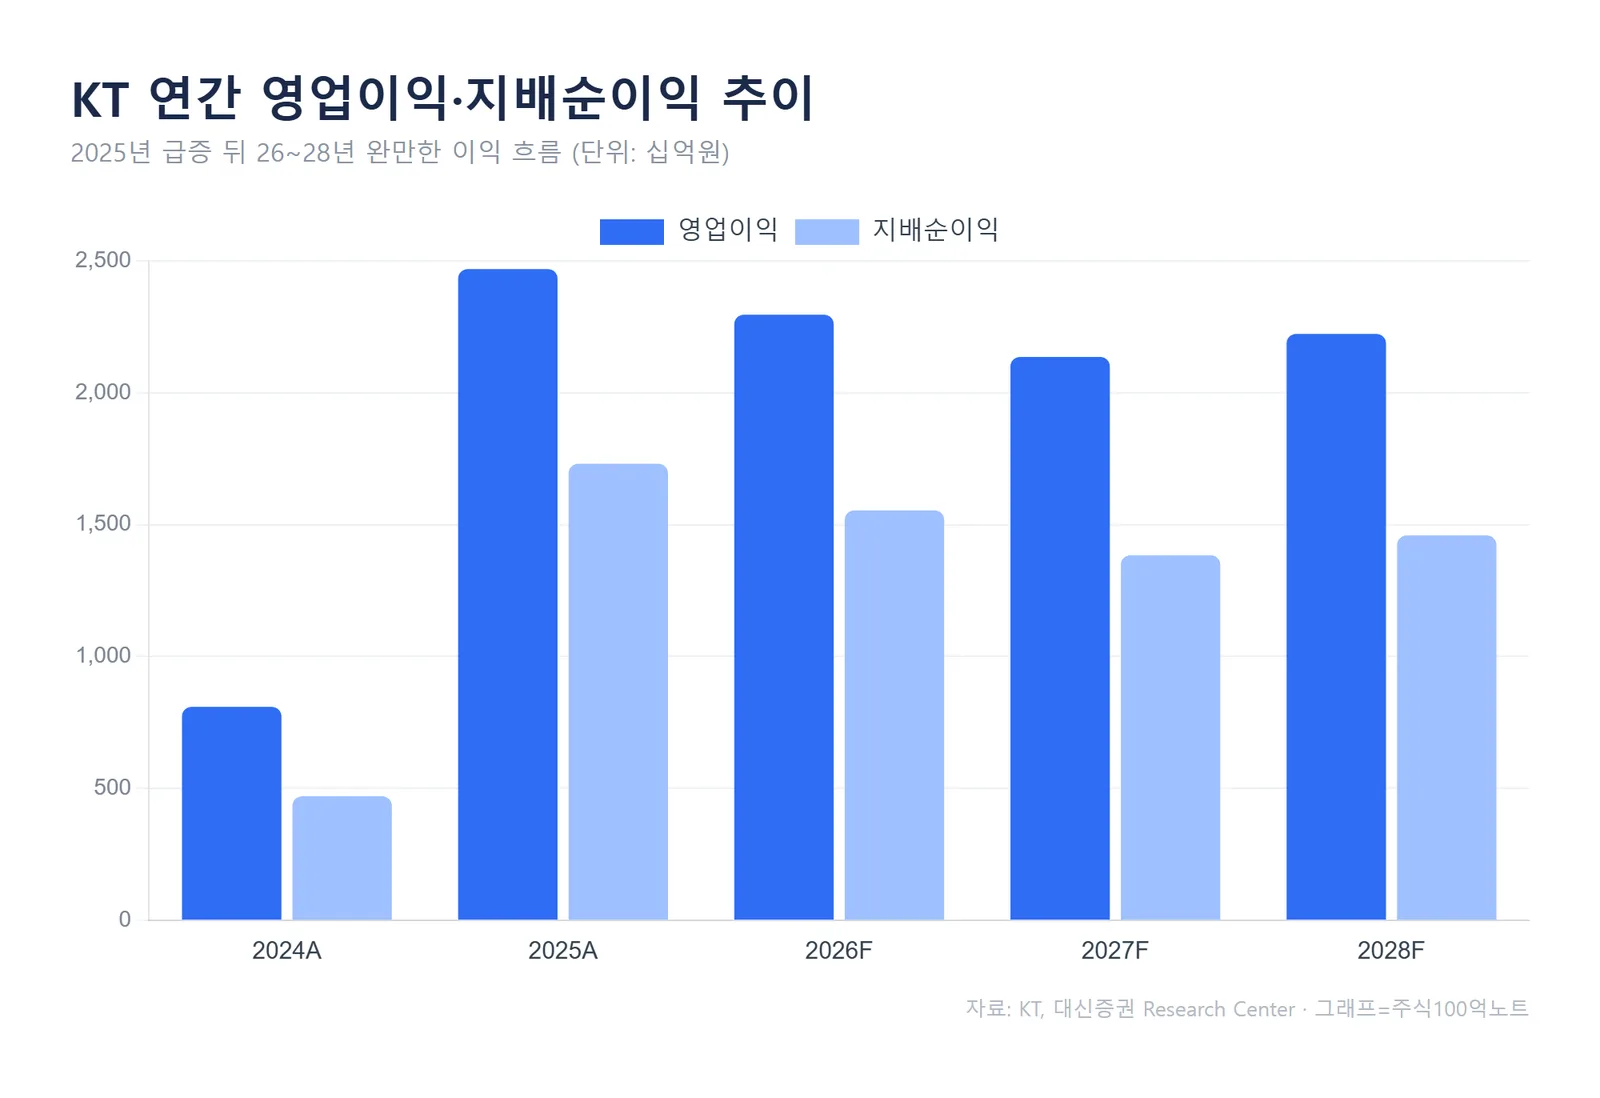
대신증권은 마케팅비가 안정적으로 통제되고 감가상각비가 3사 중 가장 먼저 줄기 시작해, 연 7% 안팎의 이익 성장이 가능하다고 봤습니다.
5G 보급률이 80% 수준에 올라섰지만 데이터 사용 증가로 ARPU 추가 상승 여지가 남아 있다는 설명입니다.
매출 성장률은 낮아도 이익의 질은 개선되는 국면으로 읽힙니다.
자사주 5천억 완료, 배당은 어디까지
KT의 또 다른 축은 주주환원입니다.
2003년 이후 누적 배당성향은 별도 순이익의 58%에 이릅니다.
25~28년 자사주 1조원 중 5천억원 취득을 이미 마쳤고, 잔여 5천억원은 비핵심자산 매각 뒤 조기 집행될 가능성이 거론됩니다.
배당도 우상향입니다.
26~28년 정책은 별도 조정순이익의 50%를 배당·자사주로 환원하되, 최소 DPS를 1,960원에서 2,400원으로 올렸습니다.
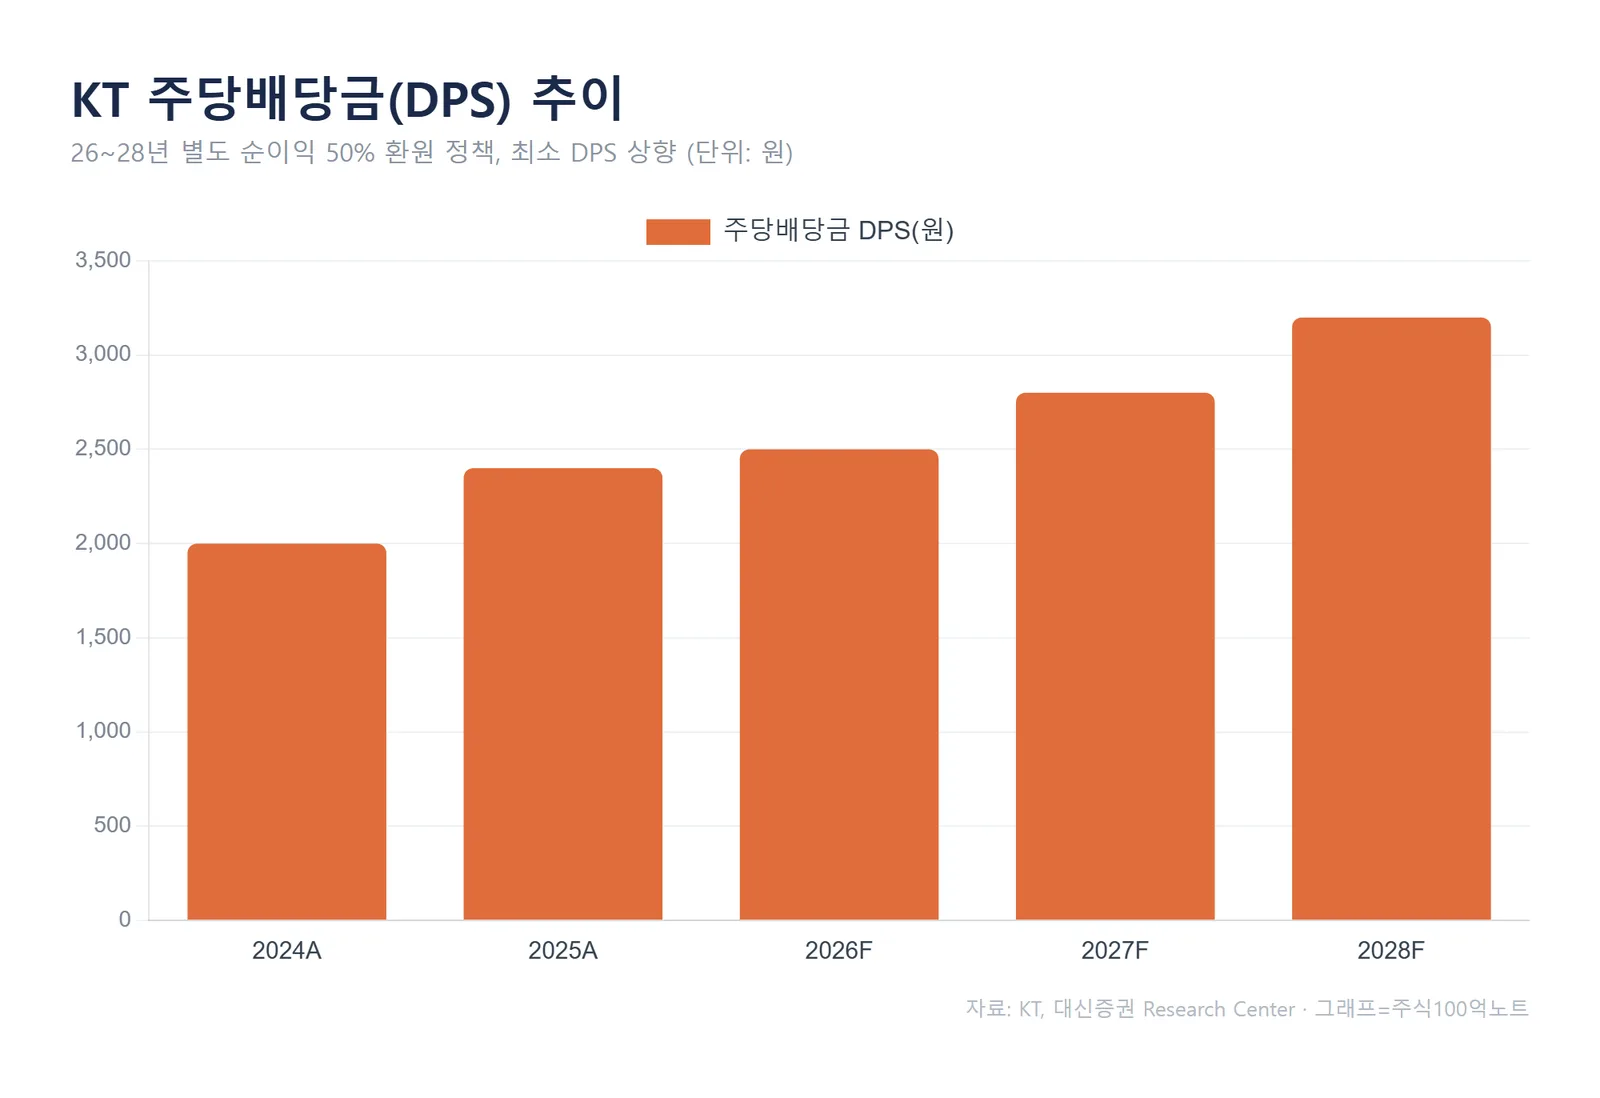
대신증권은 12개월 선행 기준 DPS를 2,700원(수익률 5.1%)으로 추정했고, 자사주를 더한 총주주환원은 8,600억원(수익률 6.4%)으로 전망했습니다.
9월 16일 기준 2.5조원 규모의 매도가능증권을 포함한 약 12조원의 비핵심자산 유동화가 추가 환원의 재원이 될 수 있다는 점도 함께 짚었습니다.
투자자가 볼 체크포인트
정리하면 KT 이야기는 '배당 안정성 + AIDC 성장성'의 조합입니다.
목표가 74,000원은 그 성장성에 30% 할증을 얹은 결과입니다.
그래서 확인할 것은 두 가지로 좁혀집니다.
첫째, AIDC 사이트 확보와 가동이 로드맵을 따라오는지입니다.
둘째, 비핵심자산 매각과 잔여 자사주 5천억원의 집행 시점입니다.
이 둘이 예정대로 움직이면 할증의 명분이 유지되고, 지연되면 눈높이도 조정될 수 있습니다.
자주 묻는 질문
Q. 목표주가 74,000원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. AIDC 실적화와 자사주 집행 등 변수가 남아 있어 추정치는 얼마든지 바뀔 수 있습니다.Q. KT는 배당주인가요, 성장주인가요?
A. 총주주환원 수익률 6.4%(대신증권 추정)라는 배당 성격과, 2031년 AI 매출 4.8조원 목표라는 성장 성격을 동시에 가진 종목으로 볼 수 있습니다. 어느 쪽에 무게를 둘지는 투자자 판단의 영역입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#KT #KT목표주가 #KT주가전망 #AIDC #통신주 #배당주