롯데케미칼 주가 전망, 목표가 12만원과 유가 반등
롯데케미칼 주가가 9월 9일 하루 만에 18% 올랐습니다. 신영증권은 같은 날 화학 산업 코멘트에서 롯데케미칼 목표주가 120,000원, LG화학 400,000원을 매수 의견으로 유지했는데, 이번 급반등의 배경에는 유가 상승과 아시아 화학 제품값 강세가 있습니다.
이 글에서는 국내 NCC 업체 주가가 왜 한꺼번에 뛰었는지, 그 근거가 되는 제품 가격·재고 지표, 그리고 증권사가 제시한 목표주가와 남은 변수까지 정리했습니다.
하루에 4~18% 오른 NCC 업체들
9월 9일 국내 NCC(납사분해설비) 업체 주가는 4~18% 동반 상승했습니다. 롯데케미칼이 18%, 대한유화가 14%로 상승 폭이 가장 컸습니다.
NCC는 원유에서 뽑아낸 납사를 분해해 에틸렌·프로필렌 같은 기초 유분을 만드는 설비입니다. 제품값이 원료값보다 빨리 오르면 마진이 벌어지는 구조라, 이번처럼 화학 제품 가격이 반등하면 실적 기대가 먼저 주가에 반영됩니다.
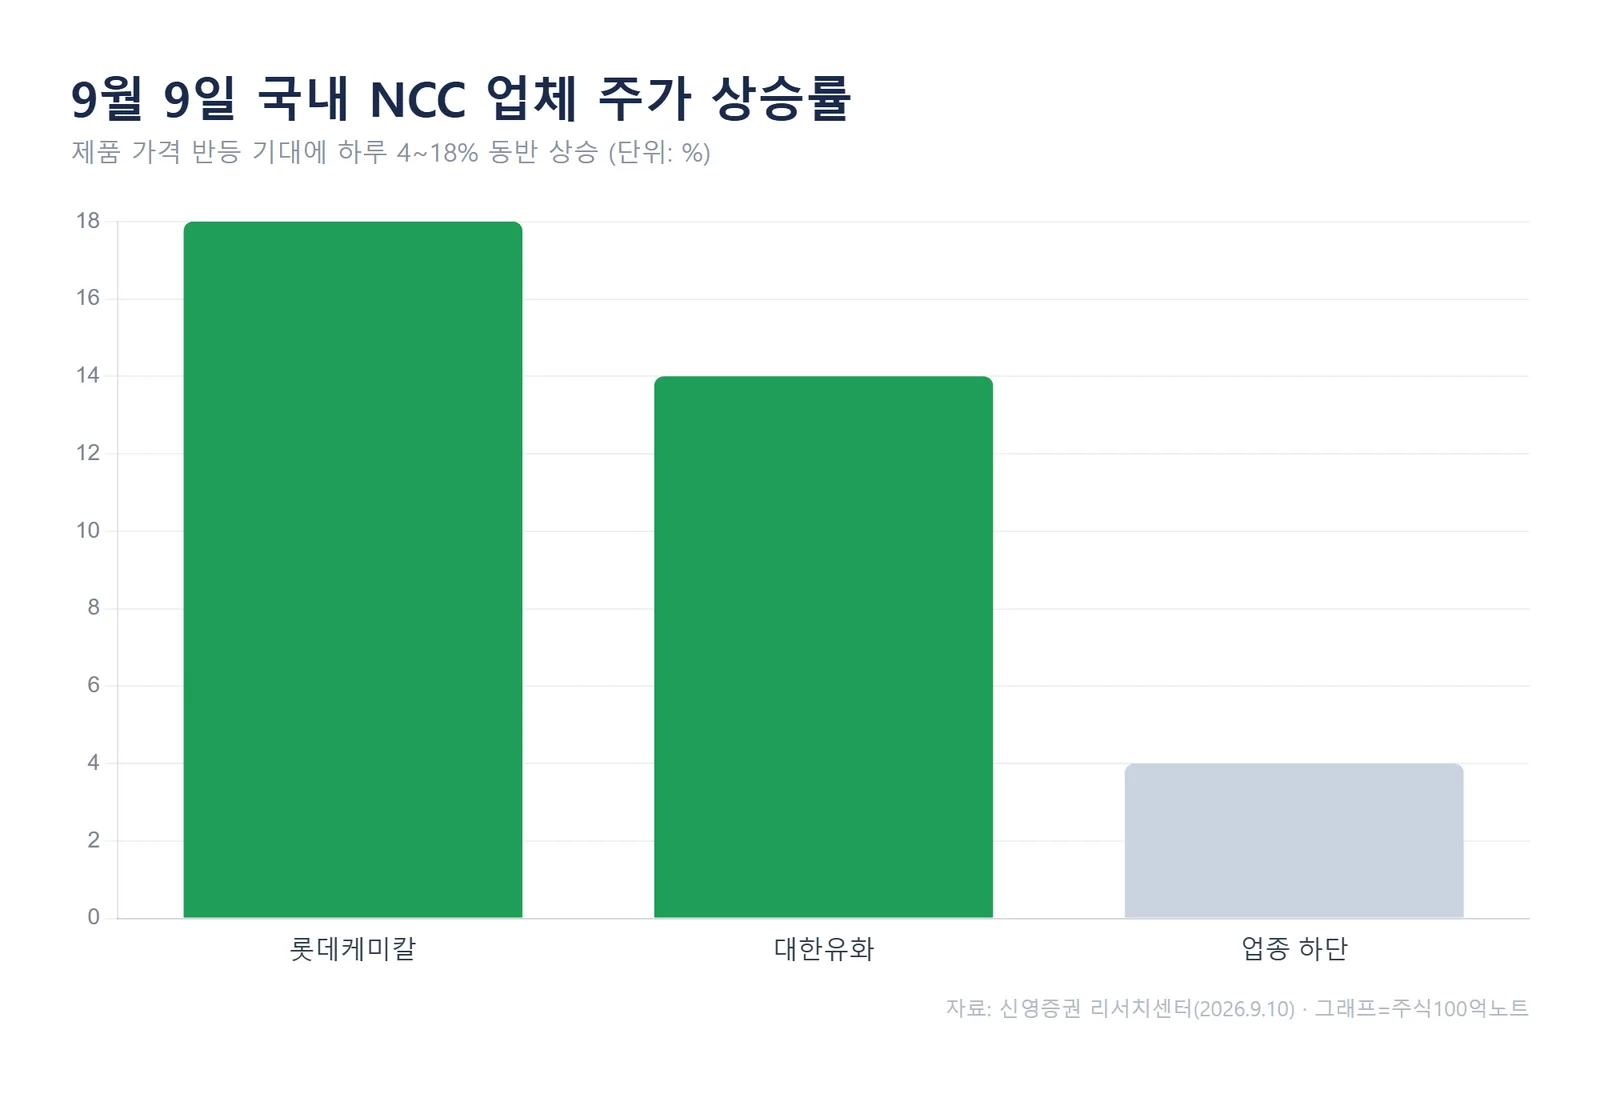
신영증권은 9월부터 나타난 아시아 화학 제품 가격 상승이 하반기 실적 전망치 상향 기대로 이어지며 주가를 밀어올렸다고 봤습니다.
제품값이 원료값보다 빨리 올랐다
핵심은 스프레드입니다. 7월 이후 유가가 반등하며 원료인 납사 가격은 약 14% 올랐는데, 이보다 최종 제품 가격이 더 크게 뛰었습니다.
신영증권 집계 기준 7월 저점 대비 MEG는 45%, 부타디엔 26%, 프로필렌 24%, 에틸렌 22%, SM은 20% 상승했습니다. 원료보다 제품값이 더 오른 만큼 마진이 개선되는 국면입니다.
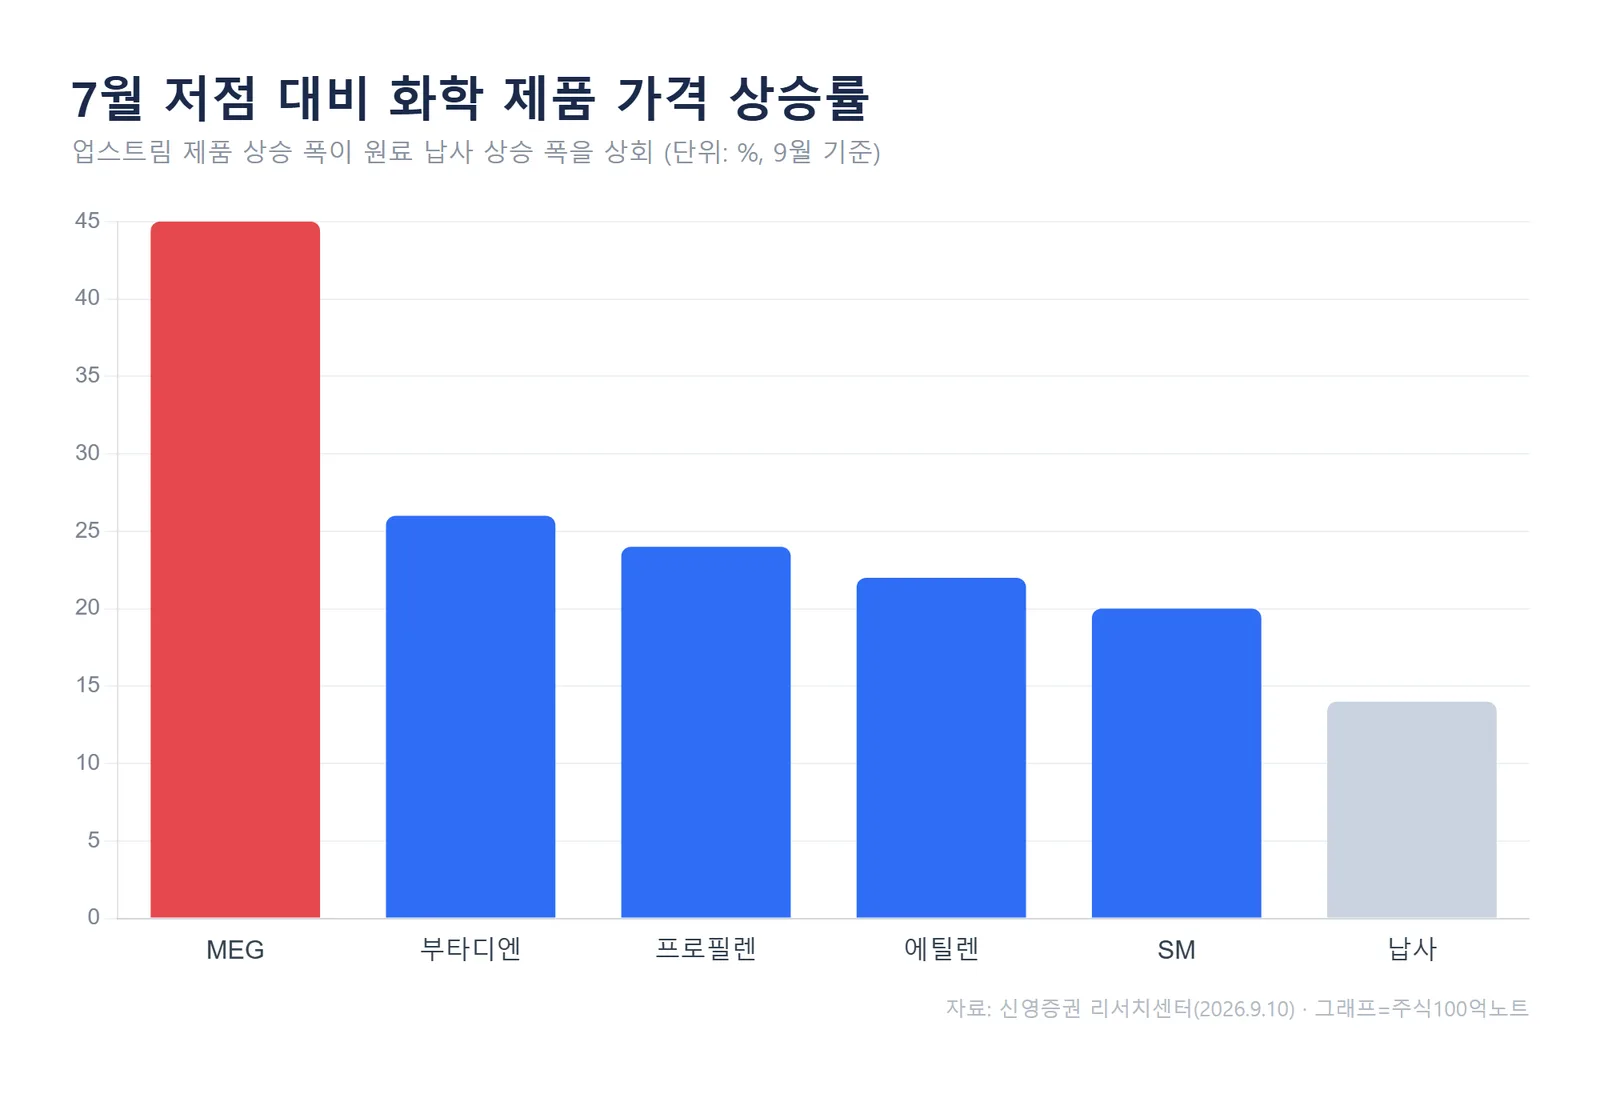
업스트림(기초 유분) 제품의 상승 폭이 납사 상승 폭을 넘어서기 시작했다는 점에서, 신영증권은 8월 역래깅(원료가가 제품가보다 늦게 반영되는 부담)이 끝난 9월부터 스프레드가 확대되며 실적이 개선될 수 있다고 분석했습니다.
재고가 역대 최저까지 줄었다
가격이 오른 원인은 수요보다 공급 쪽에 있습니다. 중동 내 갈등이 격화되며 화학 제품 출하량이 급감했고, 주요 제품 재고가 역사적 저점까지 내려간 상황에서 10월 국경절을 앞둔 중국 전방업체들의 계절적 재고 비축이 겹쳤습니다.
중동 의존도가 높은 품목일수록 반응이 컸습니다. 신영증권에 따르면 MEG 재고는 연초 대비 88% 줄어 2013년 관측 이후 최저 수준이고, 가격은 84% 급등해 2021년 이후 최고치를 기록했습니다. 재고가 바닥일 때 계절적 수요가 붙으면 가격이 민감하게 튀는 전형적 국면으로 해석됩니다.
변수는 중국 NCC 가동률
공급을 더 빠듯하게 만든 배경으로 신영증권은 중국 NCC 가동률 하향을 지목했습니다. 7월 중국 정부가 석유제품 수출 제한을 풀었고, 8월 중순 납사 마진이 마이너스로 돌아서자 중국 정유사들이 마진이 높은 휘발유·등경유 생산을 늘렸을 것으로 추정했습니다.
그 결과 중국 NCC 업체는 납사 조달이 어려워지고, 최근 부타디엔 가격 급등도 가동률 하향에 따른 생산량 감소가 원인이라는 해석입니다. 다만 중국의 재고 비축 시즌이 끝난 뒤에도 업황 회복이 이어질지는 아직 확인이 필요한 부분입니다.
목표주가와 밸류에이션은 어디쯤
주가가 크게 올랐지만 밸류에이션은 여전히 낮은 편입니다. 롯데케미칼과 대한유화의 현재 주가는 12개월 선행 PBR 기준 각각 0.2배, 0.3배 수준으로, 신영증권은 전쟁 직후 대비 43~44% 하락한 자리라고 설명했습니다.
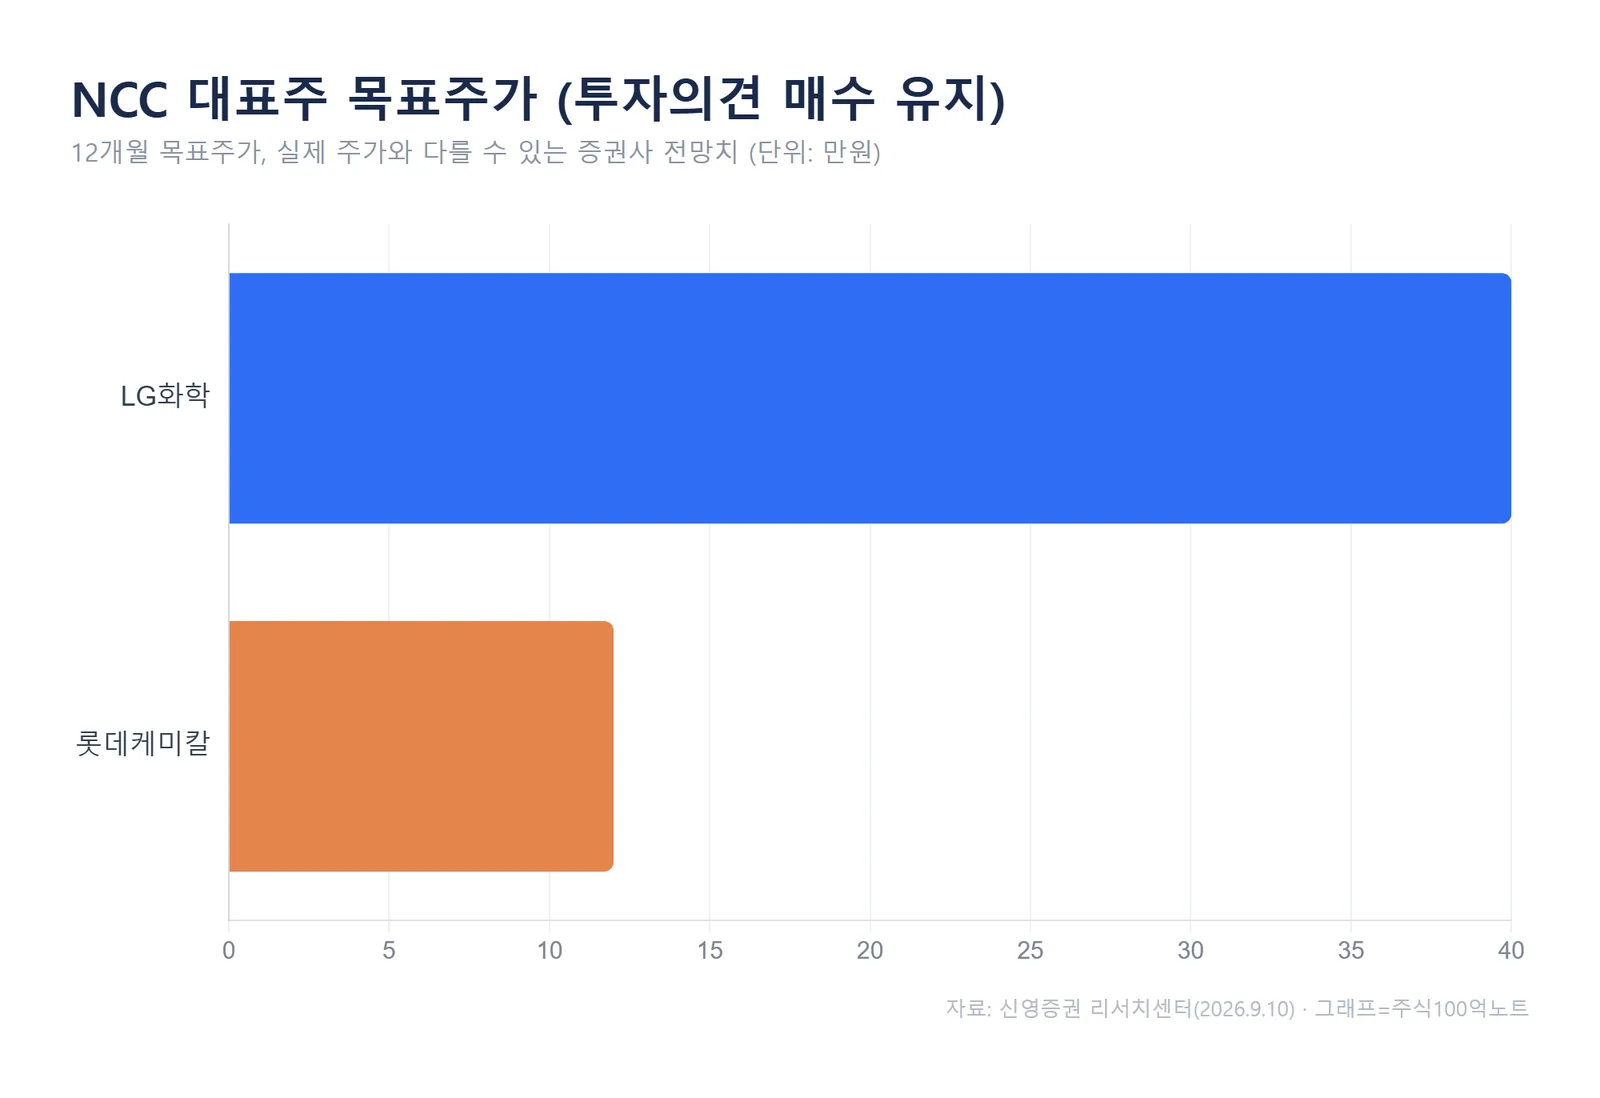
신영증권은 롯데케미칼 목표주가를 120,000원으로, LG화학은 400,000원으로 매수 의견을 유지했습니다. 두 수치 모두 12개월 뒤를 내다본 증권사 전망치이며, 실제 주가와는 다를 수 있습니다.
회사별 관전 포인트도 나뉩니다. 롯데케미칼은 미국 법인 LC USA가 ECC 기반으로 MEG를 생산해 MEG 스프레드 급등의 수혜가 기대되고, LG화학은 화학 업황 회복에 더해 하반기 신규 고객향 양극재가 본격 출하되면 구조적 개선이 가능하다는 시각입니다.
현재 시장 컨센서스는 대부분 유가 70달러 안팎에서 형성돼 있고, 신영증권은 하반기 국제유가 밴드를 65~120달러로 제시했습니다. 유가가 컨센서스보다 높게 유지될수록 제품 스프레드 개선 여지가 커지는 구조입니다.
자주 묻는 질문
Q. 목표주가 12만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. 중국 재고 비축이 끝난 뒤 업황이 이어질지, 유가가 어디서 형성될지에 따라 추정치는 바뀔 수 있습니다.
Q. 화학주가 오른 이유를 한 줄로 요약하면?
A. 유가 반등으로 원료 납사값이 오르는 가운데, 재고가 역대 최저까지 줄고 중국의 계절적 수요가 겹치며 제품값이 원료값보다 더 빠르게 올랐기 때문입니다.
정리
이번 NCC 업체 주가 반등은 실적이 아니라 제품 가격·재고 지표가 먼저 움직인 결과입니다. 체크할 지표는 세 가지입니다. 업스트림 제품 스프레드가 계속 벌어지는지, MEG 등 주요 제품 재고가 다시 쌓이는지, 국경절 이후 중국 수요가 유지되는지입니다.
재고 비축 시즌이 지나면 가격 강세의 성격도 달라질 수 있어, 단기 반등과 구조적 회복을 구분해 지켜볼 필요가 있습니다.
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#롯데케미칼 #LG화학 #화학주 #NCC #목표주가