KT&G 목표주가 25만원, 음식료 승자는 셋뿐
한화투자증권이 2026년 8월 21일 음식료 업종에 대해 투자의견 'Positive'를 유지하면서도, 업종 전체를 사기보다 이익의 질로 종목을 골라야 한다고 짚었습니다. 최선호주로는 KT&G(목표주가 25만원), 삼양식품(180만원), 롯데웰푸드(17만원)를 제시했습니다.
왜 '업종 평균'이 착시인지, 세 종목이 왜 갈렸는지 숫자로 정리했습니다.
2분기 평균은 좋았지만, 속을 보면 다르다
2026년 2분기 음식료 10개사 합산 매출은 13.3조원(+10.5%), 영업이익은 1.21조원(+19.0%)이었습니다. 표면적으로는 양호한 분기입니다.
문제는 이익 증가가 소수 기업에 몰렸다는 점입니다. 삼양식품·KT&G의 구조적 성장과, 빙그레·롯데웰푸드·농심의 기저 효과가 합산 숫자를 끌어올렸습니다.
반대로 CJ제일제당은 영업이익이 -18.4%, 롯데칠성은 -10.4%로 매출이 늘고도 이익이 줄었습니다. 같은 업종 안에서 방향이 정반대로 갈린 셈입니다.
한화투자증권은 2분기 음식료 10개사 합산 영업이익을 1.21조원(+19.0% YoY)으로 집계했는데, 증가분의 상당액이 삼양식품·KT&G의 수출 성장과 일부 기업의 낮은 기저에서 나왔다는 점에서 '업종 전반의 개선'으로 보기는 어렵다고 해석했습니다.
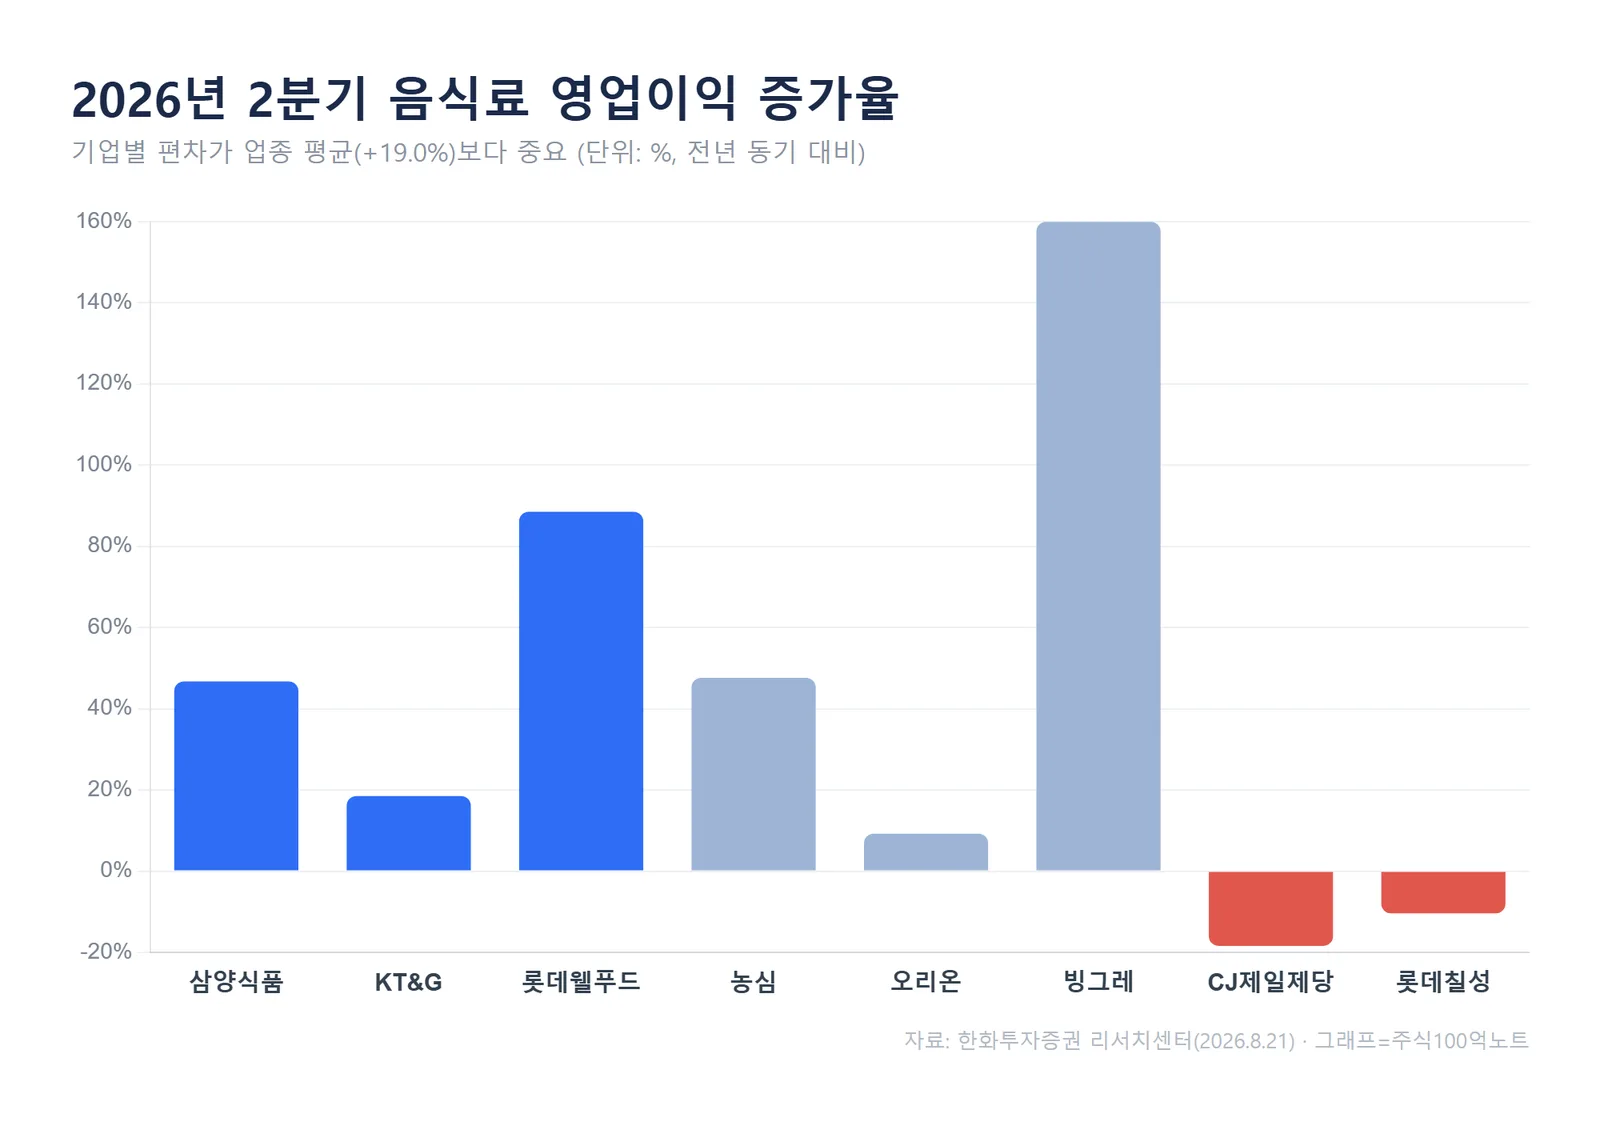
차트를 위에서부터 따라가 보면, 증가율이 높은 곳(빙그레 +159.9%, 롯데웰푸드 +88.5%)과 감소한 곳(CJ제일제당, 롯데칠성)이 한 화면에 섞여 있습니다. 업종 평균 하나로 묶기 어려운 이유입니다.
KT&G: 해외 담배 + 주주환원의 방어적 성장
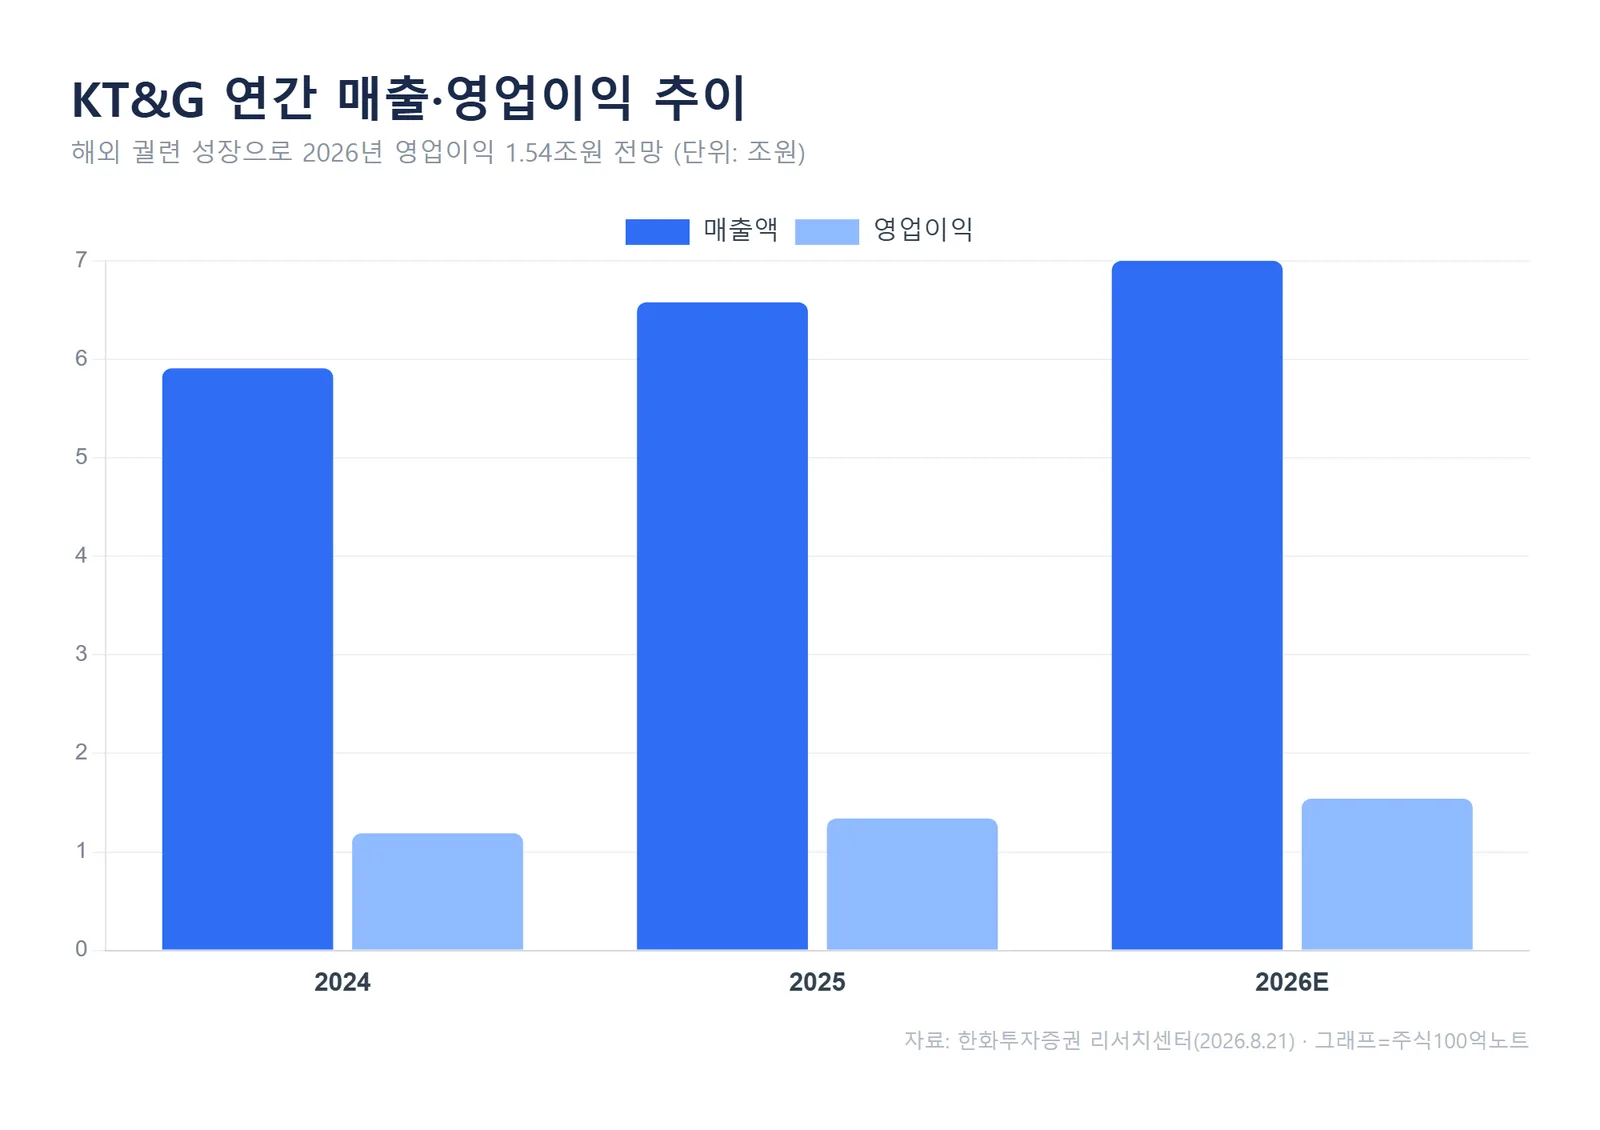
KT&G의 2분기 연결 매출은 1조 7,016억원(+9.9%), 영업이익은 4,145억원(+18.5%, 영업이익률 24.4%)으로 컨센서스를 웃돌았습니다.
핵심은 해외 궐련입니다. 판매량 +7.3%, 매출 +18.9%, 영업이익 +45.6%로 9개 분기 연속 물량·매출·이익이 모두 늘었습니다. 중동·중앙아시아·인도네시아에서 믹스가 개선되며 외형이 이익률로 연결됐다는 점이 특징입니다.
국내 궐련도 점유율 67.9%를 유지했고, 건강기능식품 영업이익은 100억원(+61.3%)으로 방어력을 보탰습니다.
주주환원도 병행됩니다. 중간배당을 주당 2,000원으로 전년 대비 600원 늘렸고, 하반기 자사주 매입·소각과 4분기 신규 환원정책 발표가 예정돼 있습니다.
한화투자증권은 KT&G 목표주가를 25만원으로 제시하며, 해외 담배 성장·현금창출력·주주환원을 동시에 갖춘 '방어적 성장주'로 평가했습니다.
삼양식품·롯데웰푸드: 성장주와 턴어라운드
삼양식품은 2분기 매출 7,703억원(+39.3%), 영업이익 1,762억원(+46.7%, 영업이익률 22.9%)을 기록했습니다. 해외 매출이 +46.7% 늘었고 미국(+54.3%)·중국(+44.1%)·유럽(+61.0%)에서 동시에 성장했습니다.
불닭 브랜드가 특정 지역에 기대지 않고 여러 시장에서 함께 크고 있다는 점, 매출총이익률이 48.1%까지 오른 점이 이익 체력을 뒷받침합니다. 목표주가는 180만원입니다.
롯데웰푸드는 성격이 다릅니다. 2분기 영업이익이 647억원(+88.5%)으로 컨센서스를 크게 웃돌았는데, 희망퇴직 비용 143억원을 반영하고도 나온 숫자입니다.
SKU 정리, 판촉 축소, 생산 효율화 같은 구조적 개선이 손익에 반영되기 시작했고, 인도 매출도 1,334억원(+28%)으로 성장했습니다. 한화투자증권은 2026년 영업이익률이 4.9%까지 개선될 것으로 보며 목표주가 17만원을 제시했습니다.
한화투자증권은 삼양식품(수출 성장)과 롯데웰푸드(구조적 턴어라운드)를 서로 다른 유형의 최선호주로 분류했는데, 둘 다 내수 가격 인상에 의존하지 않는다는 공통점이 있습니다.
밸류에이션도 평균이 착시다
8월 14일 기준 음식료 업종 12개월 선행 PER은 11.7배입니다. 그런데 KT&G·삼양식품을 빼면 9.3배로 낮아집니다.
삼양식품 15.0배, KT&G 13.7배로 높은 반면 CJ제일제당 7.8배, 롯데웰푸드 8.5배, 빙그레 8.4배, 대상 6.3배, 풀무원 6.4배에 머물러 있습니다.
과거 흐름도 비슷했습니다. 2021년 1월 이후 음식료 지수는 +17.2% 올랐지만, KT&G·삼양식품을 제외하면 +0.8%에 그쳤습니다. 업종의 장기 성과가 소수 수출주에 의존해 왔다는 뜻입니다.
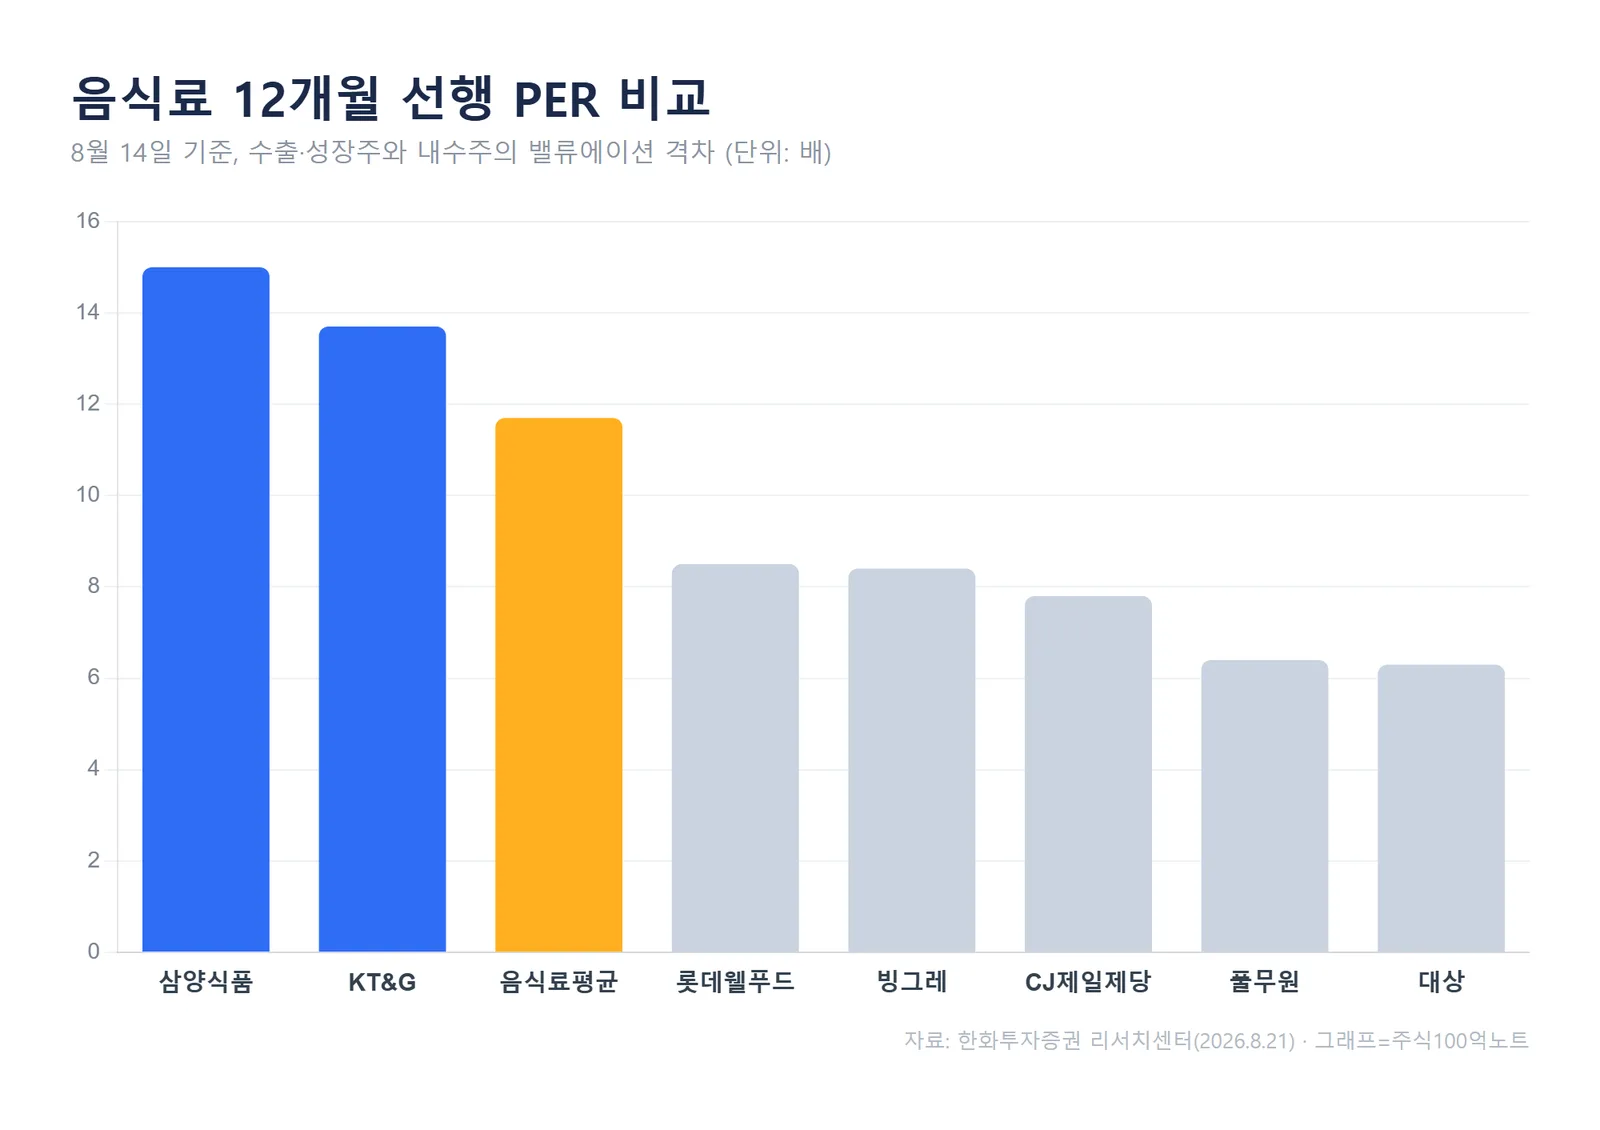
다만 2분기 실적 발표 이후에는 저평가 내수주도 일부 반등했습니다. 6월 말 대비 8월 14일 롯데웰푸드 +40.7%, 농심 +32.8%, 빙그레 +30.4%로, 실적 확인 뒤 낮은 밸류에이션이 재평가된 흐름으로 해석됩니다.
자주 묻는 질문
Q. 목표주가 25만원, 180만원이면 지금 사도 되나요?
목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 하반기 환율·물류비·광고비 부담, 내수 판촉 경쟁 등 변수가 남아 있어 추정치는 바뀔 수 있습니다.
Q. 내수 음식료주는 이제 안 되는 건가요?
한화투자증권은 내수주를 '못 오른다'가 아니라 '가격 인상 이후의 순판가와 판촉비가 관건'이라고 봤습니다. 2분기 실적 확인 후 저평가 내수주가 반등한 만큼, 이익 개선이 확인되는지에 따라 갈릴 가능성이 높습니다.
정리
2026년 하반기 음식료는 업종 방향보다 기업별 이익의 질이 주가를 가르는 구간입니다. 해외에서 물량·가격·믹스를 동시에 확보하는 기업엔 프리미엄이, 내수 가격 인상으로 이익을 방어하는 기업엔 낮은 멀티플이 유지될 가능성이 높다는 게 이번 리포트의 결론입니다.
다음 체크포인트는 하반기 원가(소맥·대두·팜유·환율)와 내수 기업의 인상 후 판매량입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#음식료업종 #KT&G목표주가 #삼양식품 #롯데웰푸드 #음식료전망2026 #주주환원 #한화투자증권