SK하이닉스 솔리다임 IPO 철회, 주주환원 강화 신호
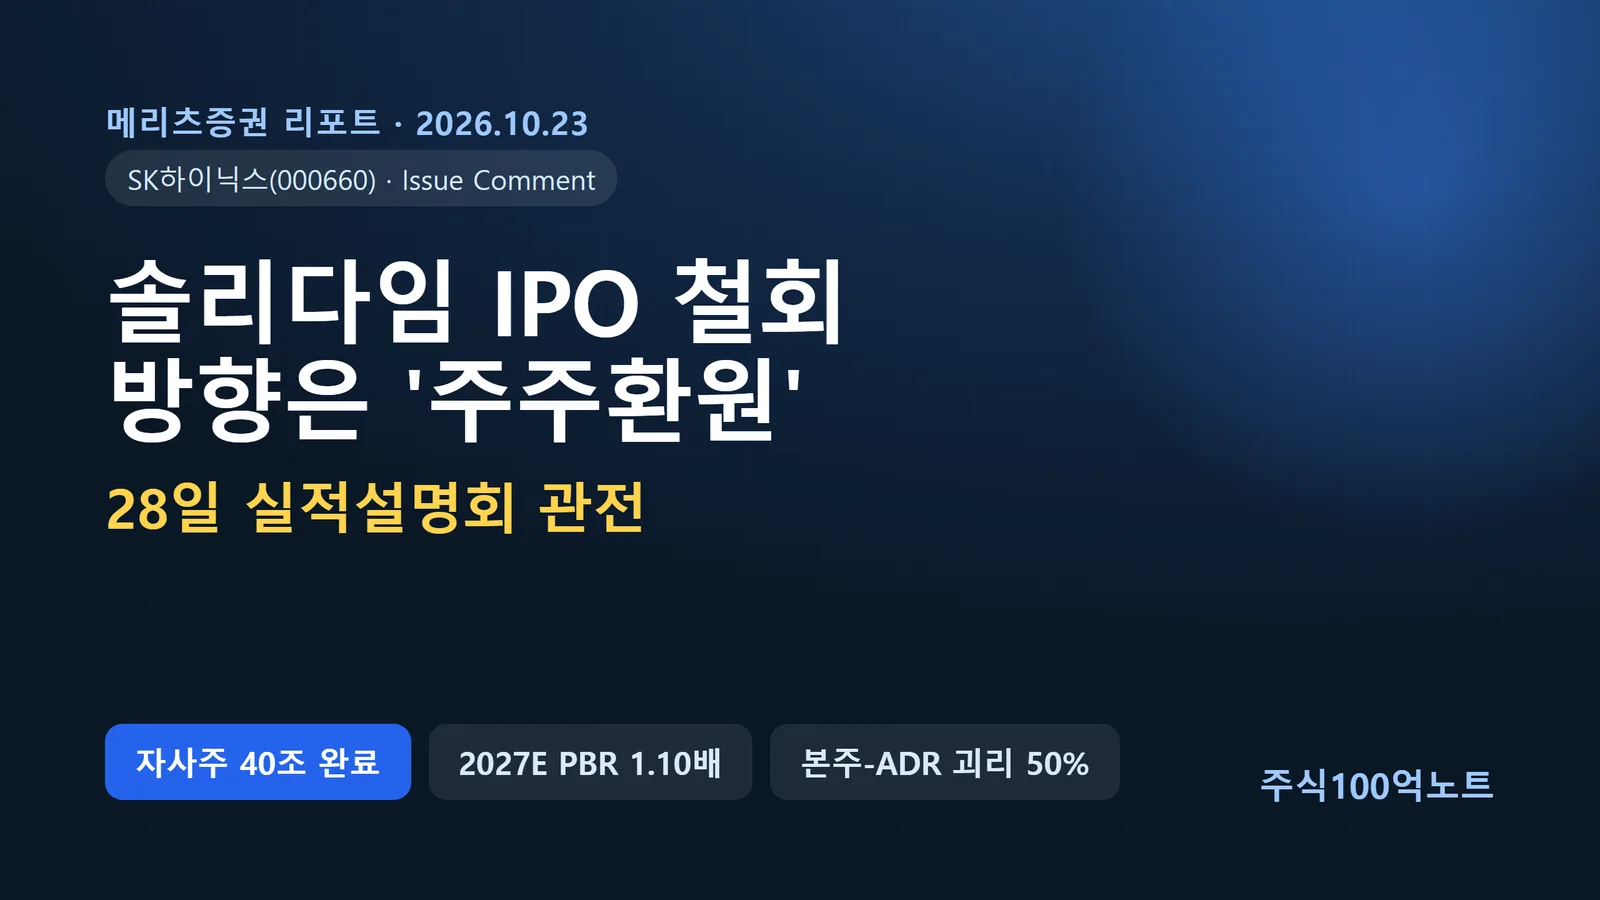
SK하이닉스가 자회사 솔리다임의 IPO 검토를 사실상 중단했습니다. 메리츠증권은 이를 "성장보다 주주가치 제고가 먼저"라는 신호로 읽고, 오는 28일 실적설명회에서 강화된 주주환원책이 나올 가능성에 주목했습니다.
자금조달 카드였던 IPO를 접은 배경과, 그 자리를 채울 주주환원 기대를 하나씩 정리했습니다.
솔리다임 IPO, 왜 접었나
솔리다임은 SK하이닉스가 인텔의 NAND 사업을 인수해 세운 자회사로, AI 데이터센터용 eSSD가 주력입니다. 당초 IPO는 중국 생산 의존도를 낮추고 미국 내 신규 팹 투자 자금을 조달하면서, 빅테크와의 지분투자를 유치하기 위한 카드였습니다.
회사는 "솔리다임의 성장성과 투자 필요성에는 변화가 없다"면서도 검토를 멈췄습니다. 메리츠는 이를 성장 전략보다 주주가치를 앞세운 결정으로 해석했습니다.
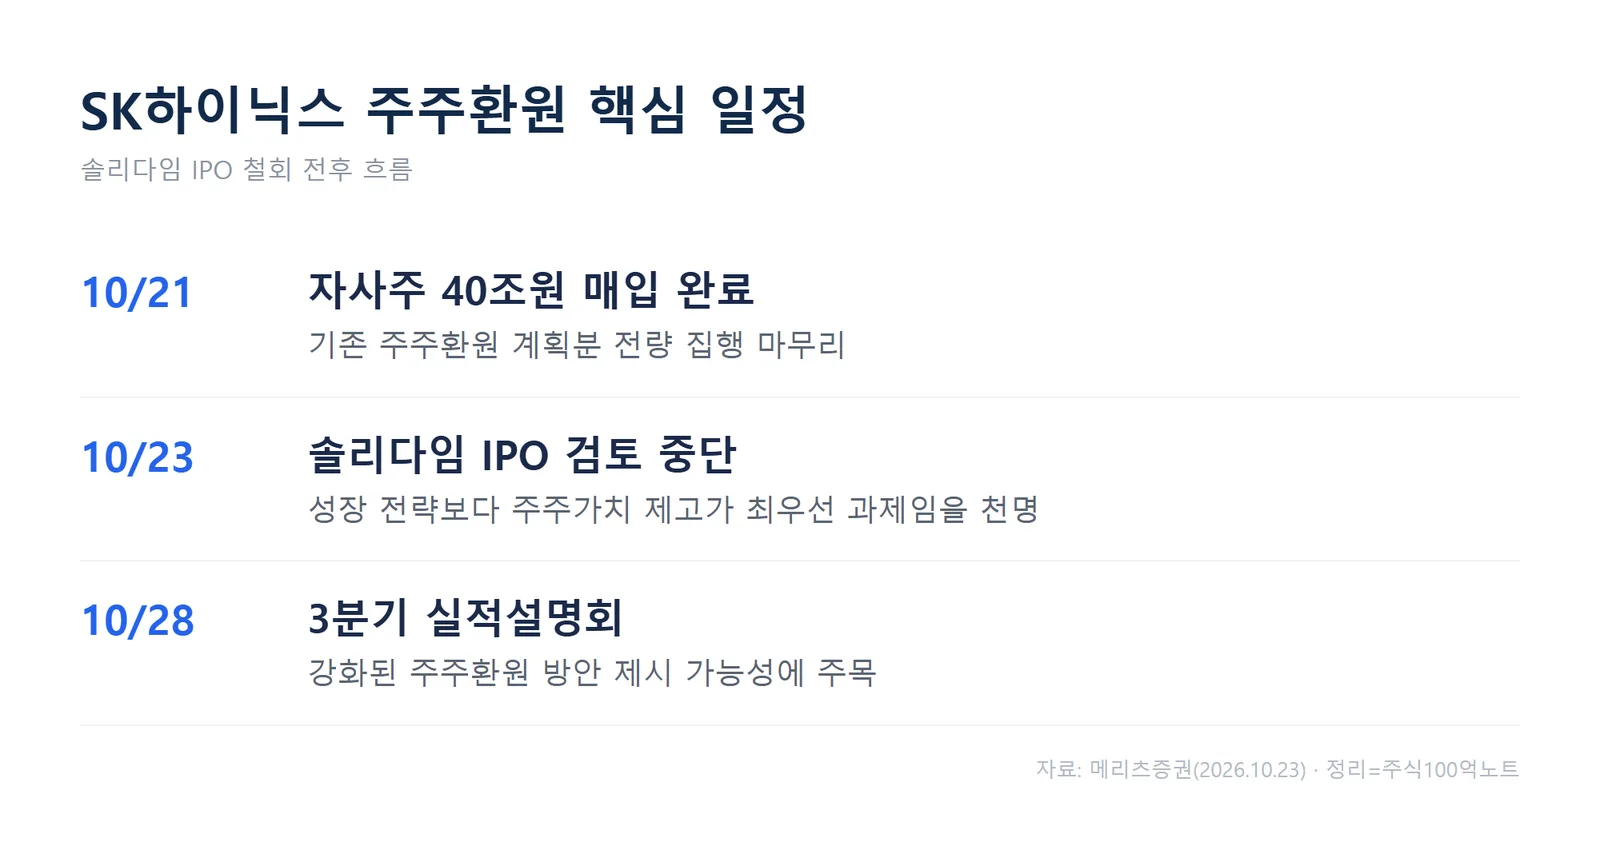
회사는 솔리다임 IPO 검토 중단을 발표하며 주주가치 제고를 최우선 과제로 제시했습니다(자료: 메리츠증권 2026.10.23). 성장용 자금조달보다 기존 주주에게 돌아갈 몫을 먼저 챙기겠다는 뜻으로 읽힙니다.
핵심은 '주주환원' 강화
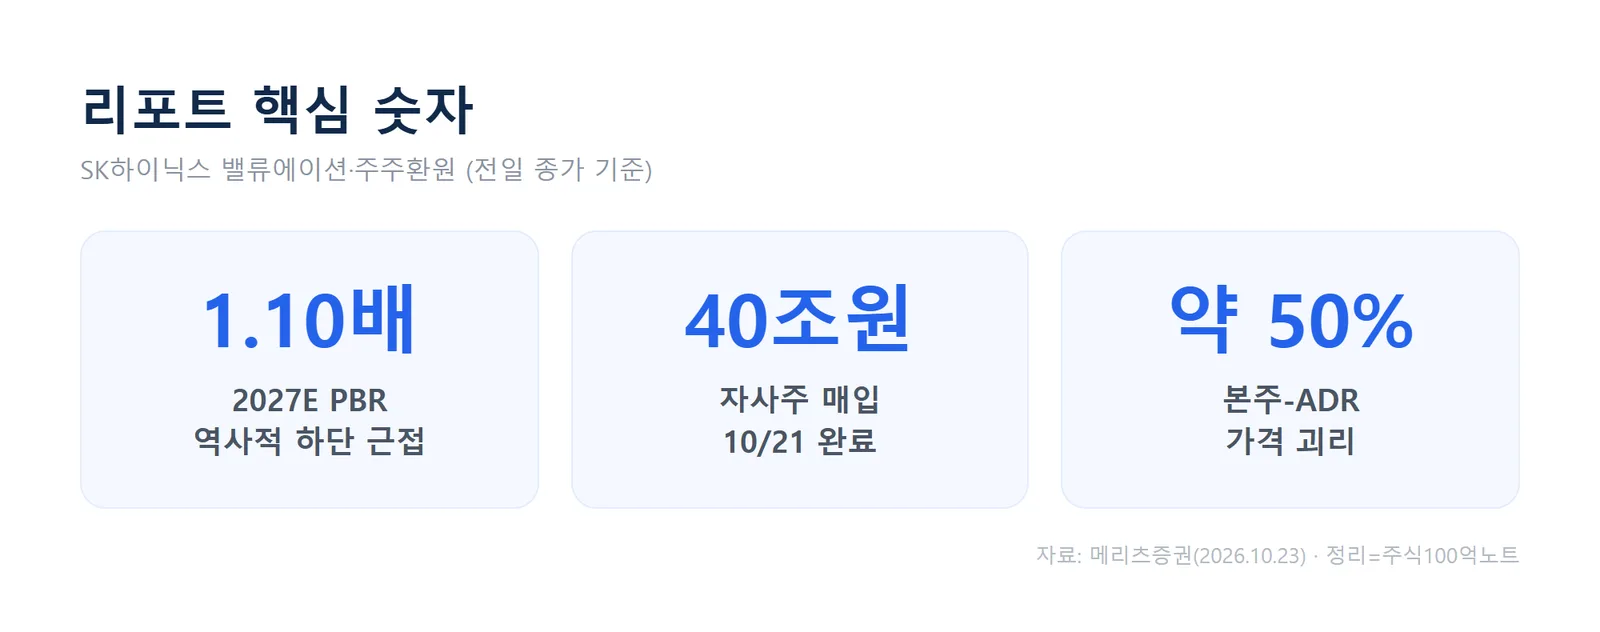
지난 주주환원 계획에서 발표한 40조원 규모의 자사주 매입은 10월 21일부로 완료됐습니다. 솔리다임 IPO 철회는 외부 투자자가 아니라 기존 주주에게 직접 귀속되는 환원의 중요성을 더욱 부각시켰습니다.
메리츠는 10월 28일 3분기 실적설명회에서 기존 예상치를 넘어서는 강화된 주주환원 방안이 제시될 가능성이 높다고 봤습니다. 역사적 저점에 가까운 밸류에이션과 강화된 환원책이 맞물리면 실효적인 주가 반등으로 이어질 수 있다는 전망입니다.
자사주 40조원 매입이 완료된 직후 IPO까지 철회되면서, 다음 환원책에 대한 기대는 더 커졌습니다(자료: 메리츠증권 2026.10.23). 28일 설명회의 '구체화' 여부가 당장의 관전 포인트입니다.
밸류에이션은 역사적 하단
전일 종가 기준 2027년 예상 PBR은 1.10배로 역사적 하단에 근접했습니다. 밸류 부담이 크지 않은 구간이라는 의미입니다.
여기에 1분기 모바일 판가 상승과 LTA(장기계약) 가격 기반의 이익 성장이 가시화되는 국면입니다. 강한 현금 창출력이 뒷받침되면 주주환원 여력도 한층 커질 수 있습니다.
본주-ADR 괴리 50%도 변수
현재 약 50% 벌어진 본주와 ADR(미국주식예탁증서)의 가격 격차를 줄이려는 노력도 병행될 것으로 메리츠는 전망했습니다. 괴리 축소는 해외 투자자의 접근성과 수급에 영향을 줄 수 있는 요인입니다.
투자 체크포인트
- 10/28 3분기 실적설명회 — 강화된 주주환원 방안의 구체화 여부
- 추가 자사주 매입·소각 규모와 배당 정책
- 본주-ADR 괴리(약 50%) 축소 관련 언급
- 1분기 모바일 판가·LTA 가격 기반 이익 성장 속도
자주 묻는 질문
Q. 솔리다임 IPO를 접으면 SK하이닉스에 악재 아닌가요?
A. 메리츠는 반대로 해석했습니다. 외부 상장으로 자금을 조달하는 대신 기존 주주 몫을 키우는 방향이라, 주주환원 측면에서는 긍정적 신호로 봤습니다. 다만 솔리다임의 미국 팹 투자 자금은 다른 방식으로 조달해야 하는 과제가 남습니다.
Q. 지금 밸류에이션은 어느 수준인가요?
A. 전일 종가 기준 2027년 예상 PBR 1.10배로 역사적 하단에 근접했다는 게 메리츠의 분석입니다. 밸류 부담이 낮은 구간이지만, 투자 판단은 28일 실적설명회 내용까지 확인한 뒤가 안전합니다.
마무리
이번 발표의 메시지는 분명합니다. 성장도 중요하지만, 지금은 주주가치가 먼저라는 것입니다. 28일 실적설명회에서 나올 구체적인 주주환원안이 역사적 하단 밸류에이션과 맞물릴지가 다음 관전 포인트입니다.
본 글은 메리츠증권이 공개한 리포트를 토대로 정리한 정보이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#SK하이닉스 #솔리다임 #주주환원 #자사주 #반도체 #메리츠증권 #실적설명회 #000660