미국증시 마감, 나스닥 0.52% 하락 두 원인
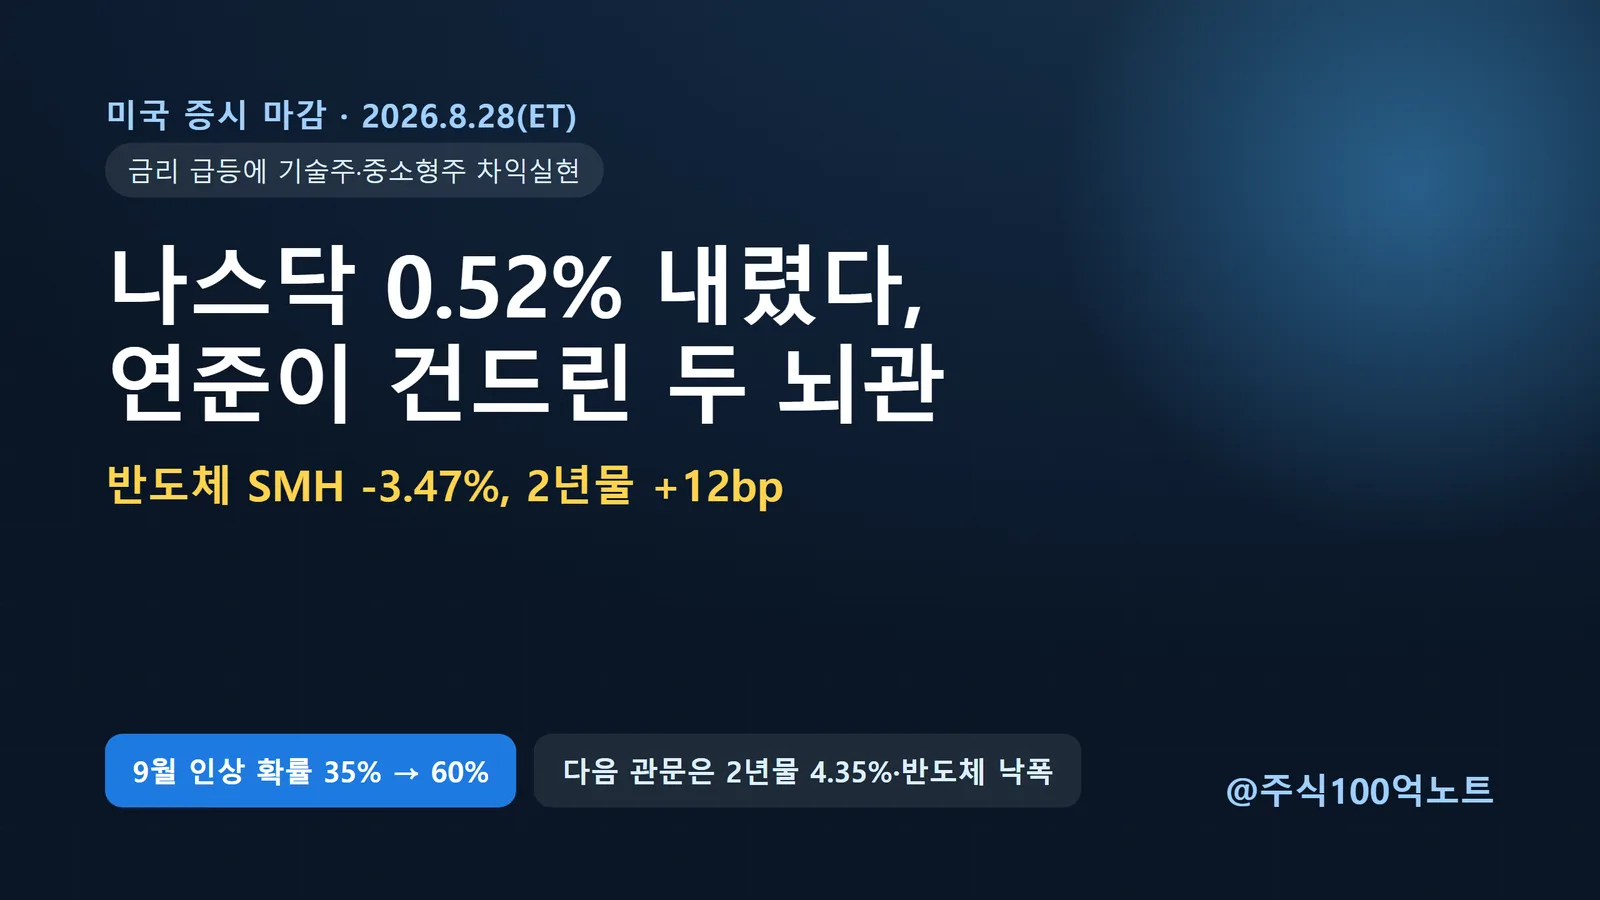
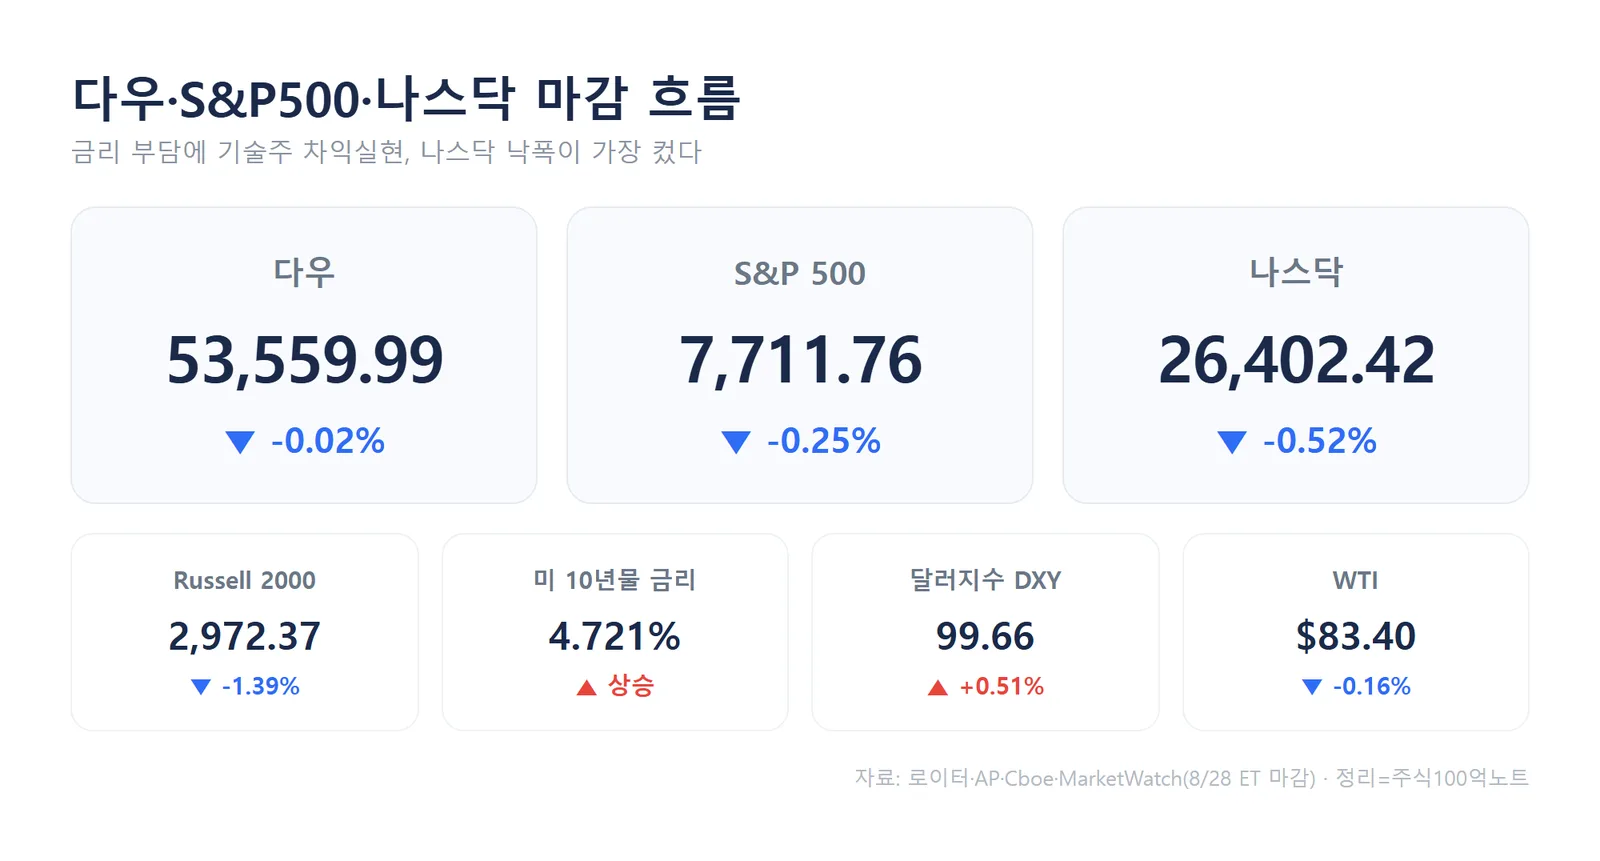
8월 28일(현지시간) 미국 증시가 일제히 밀렸습니다. 나스닥이 26,402.42로 0.52% 내렸고 S&P 500은 7,711.76으로 0.25%, 다우는 53,559.99로 0.02% 하락했습니다.
지수 낙폭 자체는 크지 않았지만, 그 아래에서는 반도체가 3% 넘게 빠지고 중소형주가 1% 넘게 밀리는 온도차가 뚜렷했습니다. 방아쇠는 연준 의장의 물가 발언, 그리고 그 뒤를 따라 급등한 단기금리였습니다.
아래에서 왜 '동결 기대'가 흔들렸는지, 왜 하필 반도체가 지수를 눌렀는지, 그리고 다음 장에서 무엇을 봐야 하는지 데이터로 정리했습니다.
연준이 다시 매파 쪽으로 기울었다
이날 시장을 흔든 건 케빈 워시 연준 의장의 발언입니다. 물가가 2% 목표를 향해 확실히 내려가지 않으면 추가 대응이 필요하다는 취지로, 인하 기대에 기대던 시장 심리에 찬물을 끼얹었습니다.
결과적으로 9월 금리 인상 확률은 전날 약 35%에서 58~60% 수준까지 뛰었습니다. '언제 내리나'를 세던 시장이 '혹시 올릴 수도 있나'로 무게중심을 옮긴 셈입니다.
9월 인상 확률이 하루 만에 35%에서 60% 부근으로 올라섰다는 점은, 이번 하락이 단순 차익실현이 아니라 통화정책 기대의 재조정에서 시작됐음을 보여줍니다.
다만 실제 인상 여부는 앞으로의 물가·고용 지표에 달려 있어, 한 번의 발언을 확정된 방향으로 단정하기는 이릅니다.
단기금리 급등이 성장주를 눌렀다
발언은 곧바로 금리로 번졌습니다. 정책금리에 민감한 2년물 금리가 4.348%로 약 12bp 급등했고, 10년물도 4.721%로 올랐습니다. 달러지수(DXY)는 99.66으로 0.51% 오르며 긴축 기대를 반영했습니다.
금리가 오르면 먼 미래 이익을 당겨와 평가받는 성장주의 할인율 부담이 커집니다. 그 결과 반도체·기술주와 함께 중소형주가 특히 약했고, Russell 2000은 1.39% 하락하며 지수 중 낙폭이 가장 컸습니다.
2년물 12bp 급등과 Russell 2000 -1.39%라는 조합은, 이날 압력이 금리 경로에서 나와 할인율에 취약한 자산부터 때렸다는 점을 확인해 줍니다.
엔비디아 되돌림에 반도체가 지수를 눌렀다
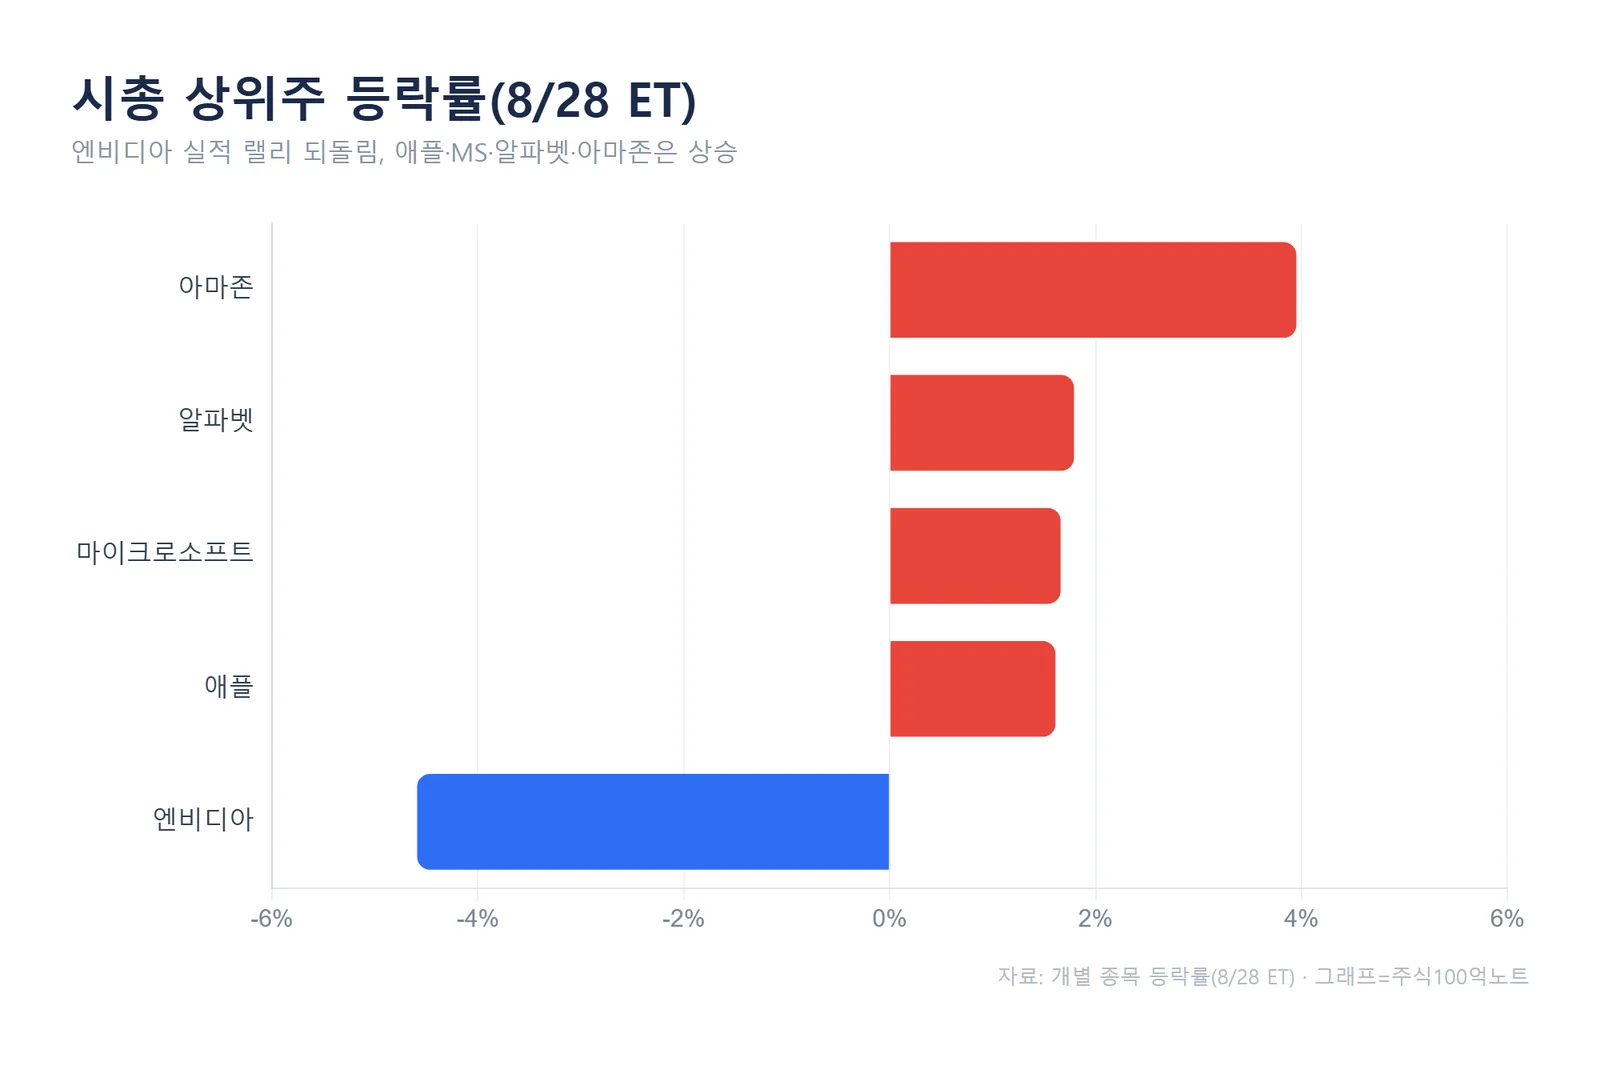
대형주 안에서도 방향이 갈렸습니다. 전날 실적 발표로 급등했던 엔비디아가 4.59% 하락하며 차익실현 매물을 맞았고, 반도체 ETF SMH는 3.47% 밀렸습니다. 마벨은 AI 사업 기대의 불확실성이 부각되며 10% 넘게 빠져 반도체 투자심리를 더 눌렀습니다.
반대로 애플·마이크로소프트·알파벳·아마존은 올랐습니다. 이들 대형주가 지수 하단을 받치면서, 나스닥의 낙폭이 반도체 부진에 비해 제한된 이유가 됐습니다.
엔비디아 -4.59%·SMH -3.47%에도 나스닥이 0.52% 하락에 그쳤다는 사실은, 이날 조정이 반도체에 집중되고 다른 대형 기술주가 방어했다는 구조를 드러냅니다.
업종은 왜 엇갈렸나
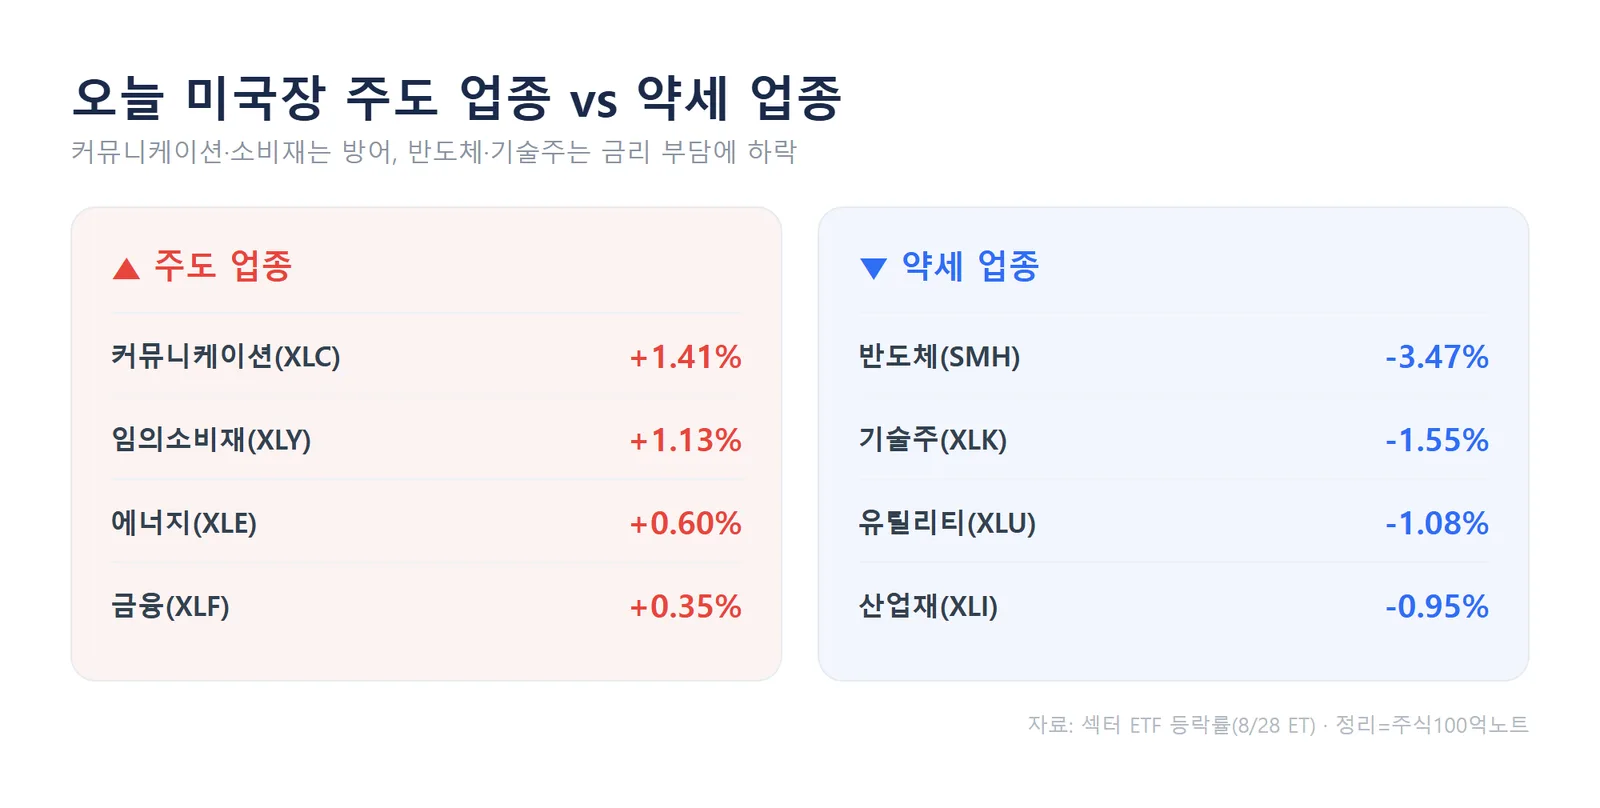
업종별 흐름도 이 구조를 그대로 보여줍니다. 커뮤니케이션(XLC)이 알파벳·메타 강세로 1.41% 올랐고, 임의소비재(XLY)는 아마존 상승이 테슬라 약세를 상쇄하며 1.13% 올랐습니다. 에너지(XLE)와 금융(XLF)도 각각 고유가 환경과 단기금리 상승 기대에 강세였습니다.
반면 반도체(SMH)는 3.47% 급락했고, 기술주(XLK)는 금리 상승과 차익실현으로 1.55% 내렸습니다. 채권금리 상승에 민감한 유틸리티(XLU)와 경기민감주 산업재(XLI)도 각각 1.08%, 0.95% 밀렸습니다.
주도 업종이 커뮤니케이션·소비재에 그친 반면 하락 종목이 우세했다는 점은, 지수는 버텼어도 시장 폭(브레드스)은 약했던 하루였음을 뜻합니다.
다음 장에서 확인할 체크포인트
현재 국면은 금리 인하 기대 후퇴, 단기금리 급등, 반도체 차익실현이 겹친 구간으로 요약됩니다. 확인할 항목은 다음과 같습니다.
첫째는 2년물 4.35% 부근입니다. 이 구간에서 안정되지 못하고 더 오르면 성장주 변동성이 이어질 수 있습니다. 둘째는 반도체 낙폭으로, 엔비디아·SMH가 진정돼야 나스닥 반등의 기반이 생깁니다.
셋째는 9월 인상 확률입니다. 60%를 넘겨 굳어지면 성장주 할인율 부담이 커집니다. 넷째는 시장 폭으로, 대형주 방어가 중소형주로 확산되는지 봐야 합니다. 다섯째는 달러지수 99.66으로, 100을 돌파하면 원자재·신흥시장에 추가 부담이 될 수 있습니다.
자주 묻는 질문
Q. 지수는 조금 빠졌는데 왜 반도체는 크게 내렸나요?
A. 이날 하락의 원인이 금리 급등이었기 때문입니다. 금리가 오르면 먼 미래 이익으로 평가받는 반도체·성장주의 할인율 부담이 커집니다. 여기에 전날 급등했던 엔비디아의 차익실현이 겹쳐 반도체 낙폭이 지수보다 훨씬 컸습니다.
Q. 9월에 정말 금리를 올리나요?
A. 시장이 반영한 인상 확률이 60% 부근까지 올랐을 뿐, 확정된 것은 아닙니다. 실제 결정은 앞으로 발표될 물가·고용 지표에 달려 있어, 지표 결과에 따라 확률은 다시 낮아질 수도 있습니다.
⚠️ 본 글은 공개된 시장 데이터와 연준 관계자 발언을 정리한 정보 제공 목적의 글이며 특정 종목의 매수·매도 추천이 아닙니다. 수치는 기재된 기준시점 기준으로 이후 변동될 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#미국증시마감 #미국증시 #나스닥 #반도체주 #엔비디아 #미국10년물금리 #기술주 #금리전망