미국증시 마감, PCE 둔화에도 장기금리에 혼조
9월 30일(현지시간) 미국 증시는 방향이 엇갈린 혼조세로 마감했습니다. 8월 PCE 물가가 예상보다 둔화하면서 기술주는 올랐지만, 장기 국채금리가 다시 오르며 다우와 S&P 500은 하락했습니다.
결론부터 보면, 시장은 낮아진 물가보다 높아진 장기금리를 더 경계했습니다. 다음 분기점은 10년물 금리 5.3%선과 금요일 고용보고서입니다.
지수별 마감 한눈에 보기
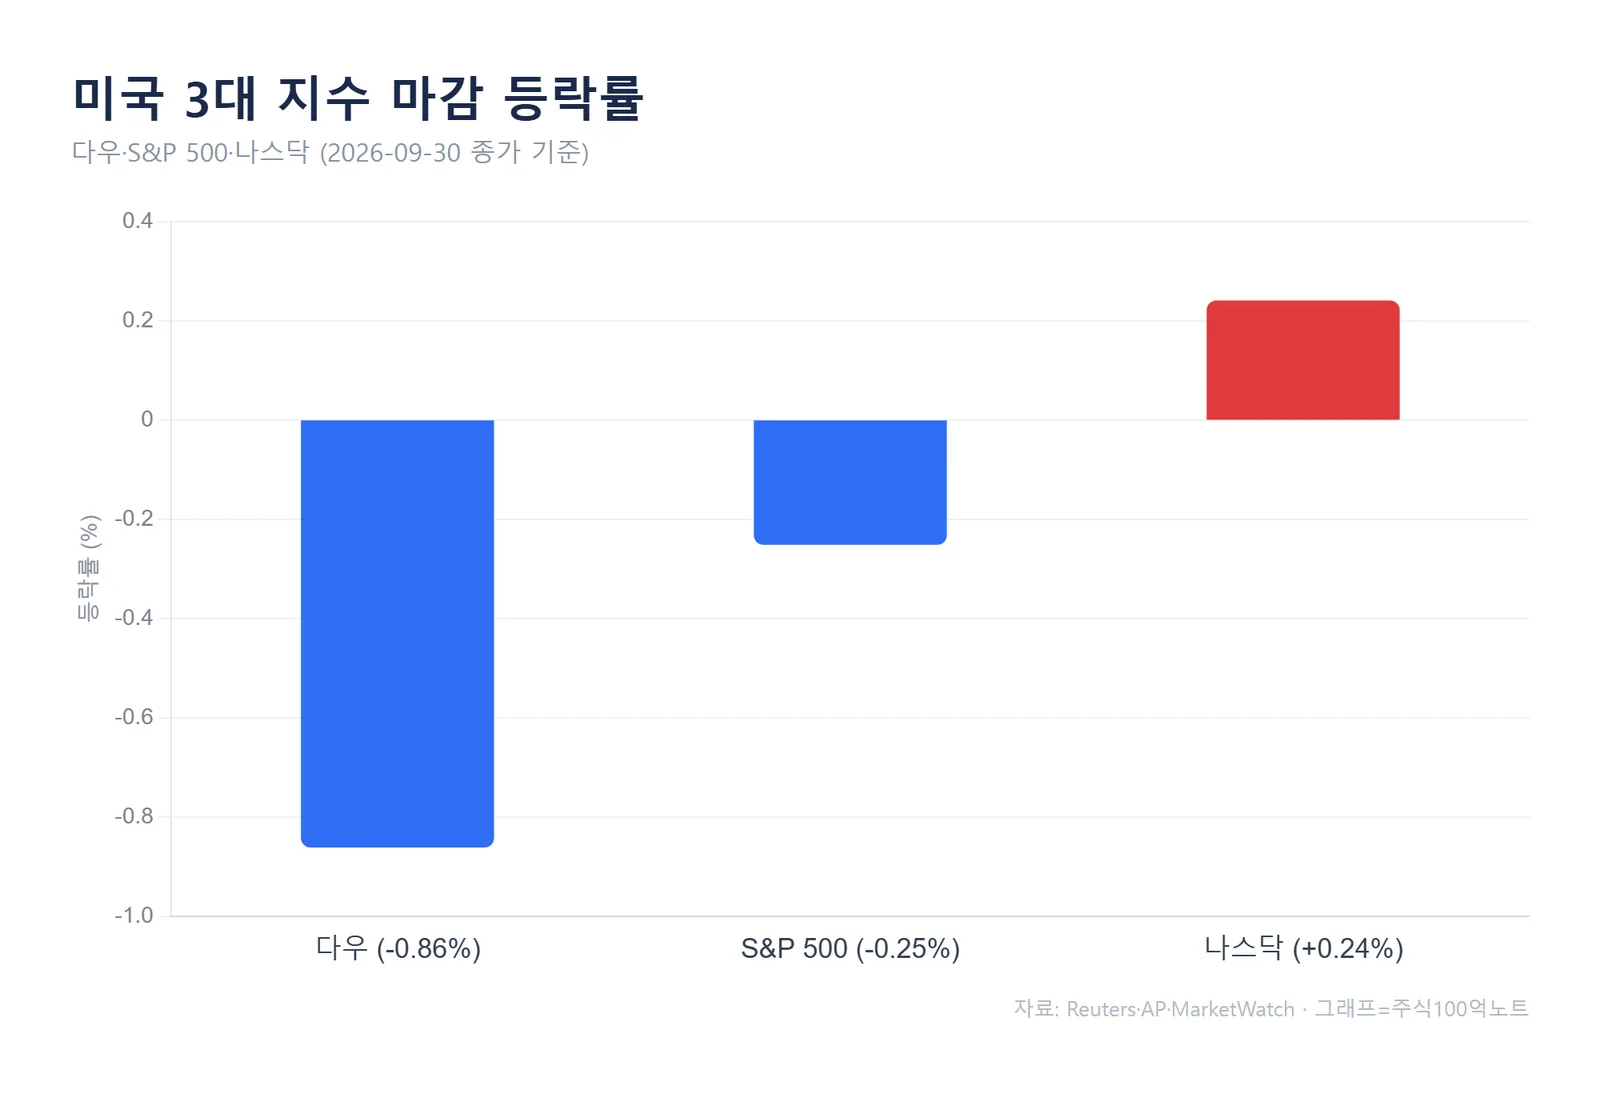
3대 지수의 방향이 갈렸습니다. 기술주 비중이 큰 나스닥만 상승 마감했고, 다우와 S&P 500은 장 막판 상승분을 반납하며 하락했습니다.
| 지수 | 종가 | 등락폭 | 등락률 |
|---|---|---|---|
| 다우 | 50,906.05 | -443.87 | -0.86% |
| S&P 500 | 7,651.54 | -19.30 | -0.25% |
| 나스닥 | 26,861.06 | +63.52 | +0.24% |
금리와 원자재 지표도 함께 보면 시장의 부담 요인이 분명해집니다.
| 항목 | 수치 | 흐름 |
|---|---|---|
| 러셀 2000 | 2,796.86 | -0.4% |
| 미국 2년물 금리 | 약 4.89% | 보합권 |
| 미국 10년물 금리 | 5.29% | 상승 |
| 미국 30년물 금리 | 5.64% | 상승 |
| 브렌트유 | $98.03 | +1.9% |
정리하면, 오늘 장은 기술주 강세와 장기금리 부담이 맞선 혼조세 장세였습니다. 지수 방향이 갈린 이유를 하나씩 뜯어보겠습니다.
왜 혼조로 끝났나, 핵심 원인 3가지
1. PCE 둔화로 10월 인상 우려 완화
8월 PCE 물가는 전년 대비 3.4% 올라 시장 예상치 3.7%를 밑돌았습니다. 이에 10월 연준의 0.25%포인트 인상 확률은 전날 약 51%에서 37%로 낮아지며 기술주에 힘을 실었습니다.
다만 물가가 여전히 연준 목표 2%를 웃돌고 있어, 연말 추가 인상 가능성은 남아 있습니다.
8월 PCE 물가 상승률은 3.4%로 예상(3.7%)을 밑돌았고(자료: Reuters), 이 영향으로 10월 금리인상 확률이 37%까지 내려가며 성장주 투자심리가 개선됐습니다.
2. 성장률 상향과 장기금리 재상승
2분기 GDP 확정치는 연율 2.2%로 종전 1.5%에서 상향 조정됐습니다. 경기 회복력은 긍정적인 신호지만, 장기채에는 부담으로 작용했습니다.
그 결과 10년물 금리는 5.29%, 30년물은 5.64%로 올랐습니다. 높은 장기금리가 유지되면 경기민감주와 고평가 종목의 부담이 이어질 수 있습니다.
3. 기술주 방어에도 시장 폭은 약세
Microsoft·Apple·Nvidia가 오르며 S&P 500 기술업종은 0.6% 상승했고, 나스닥은 플러스를 지켰습니다.
그러나 11개 업종 중 9개가 하락했고, NYSE 하락 종목 수는 상승 종목의 1.66배에 달했습니다. 대형 기술주만 오르는 좁은 반등인지, 다음 장에서 확인할 필요가 있습니다.
주도 업종과 약세 업종
업종 흐름을 보면 오늘 장의 성격이 더 뚜렷합니다. 상승한 업종은 기술과 임의소비재 정도였고, 방어주까지 금리 부담에 밀렸습니다.
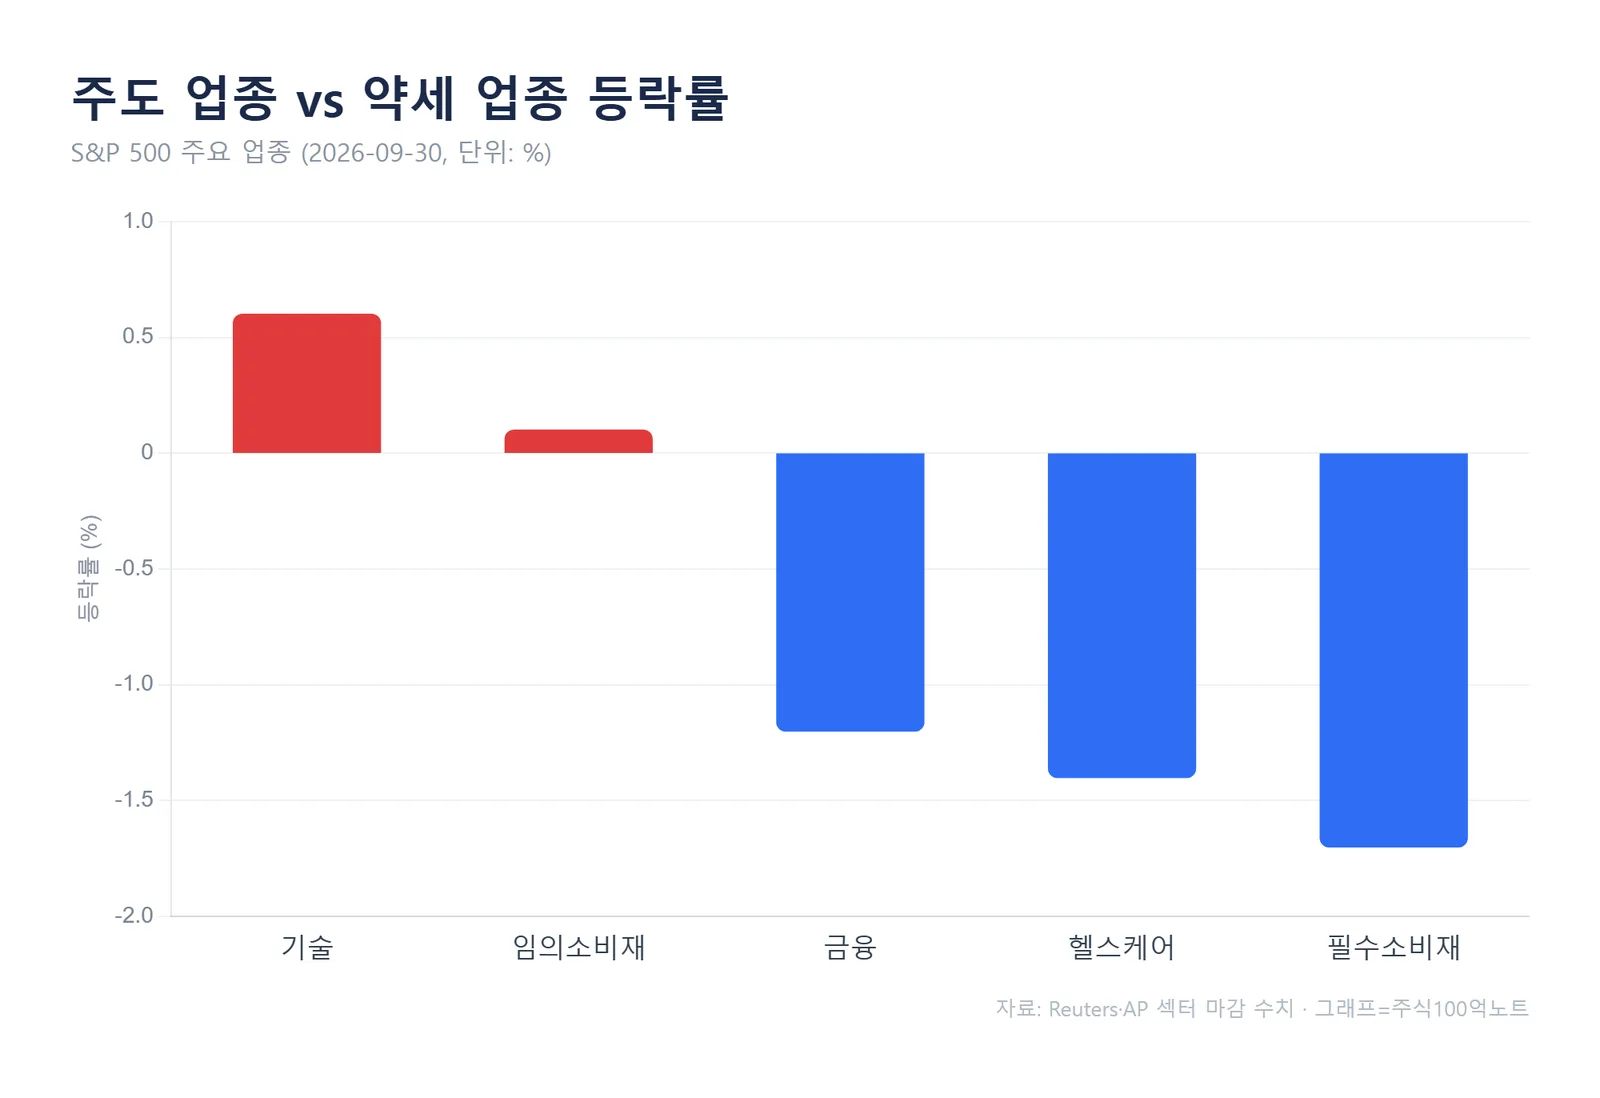
주도 업종으로는 기술업종이 0.6% 올라 사실상 유일하게 지수를 떠받쳤고, 임의소비재가 약 0.1% 상승하며 상대 강세를 보였습니다.
약세 업종에서는 필수소비재가 약 1.7% 내려 가장 부진했습니다. 헬스케어도 약 1.4% 하락해 방어주마저 금리 부담을 피하지 못했고, 금융은 단기·장기금리의 엇갈림 속에 약 1.2% 내렸습니다.
11개 업종 중 9개가 하락한 가운데 기술업종만 0.6% 올라(자료: Reuters·AP), 지수를 지탱한 힘이 대형 기술주에 집중됐다는 점을 확인할 수 있습니다.
시가총액 상위주 흐름
지수를 떠받친 것은 결국 대형 기술주였습니다.
- Microsoft: 약 1.9% 상승하며 기술주와 나스닥을 지지했습니다.
- Apple: 상승 마감하며 대형 기술주 중심의 방어 흐름에 힘을 보탰습니다.
- Nvidia: 상승하며 AI 투자 기대를 유지했지만, 반도체 전반으로의 확산은 제한적이었습니다.
내일 이후 꼭 볼 체크포인트
- 10월 2일 고용보고서: 성장률 상향 뒤 고용까지 강하면 금리 인상 우려가 다시 커질 수 있습니다.
- 10년물 5.3%선: 돌파·안착 여부가 성장주 밸류에이션과 시장 폭을 좌우합니다.
- 10월 인상 확률 37%: 연준 발언과 고용 결과에 따라 빠르게 바뀔 수 있습니다.
- Micron 실적 후 반도체 반응: AI 수요가 기술주 전반으로 확산되는지 확인 포인트입니다.
- 브렌트유 98달러대: 재상승이 이어지면 PCE 둔화 효과를 약화시킬 수 있습니다.
자주 묻는 질문 (FAQ)
Q. PCE가 둔화했는데 왜 다우와 S&P 500은 내렸나요?
물가 둔화는 호재지만, 같은 날 2분기 성장률이 상향되고 장기 국채금리(10년물 5.29%·30년물 5.64%)가 다시 오르면서 경기민감주 비중이 큰 다우가 더 큰 부담을 받았기 때문입니다.
Q. 10월 금리 인상 가능성은 얼마나 되나요?
PCE 둔화로 10월 0.25%포인트 인상 확률은 전날 약 51%에서 37%로 내려왔습니다. 다만 10월 2일 고용보고서 결과에 따라 다시 바뀔 수 있습니다.
마무리
시장은 낮아진 PCE보다 높아진 장기금리를 더 경계하며 장 막판 상승분을 반납했습니다. 기술주가 지수를 방어했지만 시장 폭은 약했습니다.
다음 방향은 금요일 고용보고서와 10년물 금리가 결정할 가능성이 큽니다. 두 변수를 함께 보면서 대응 전략을 점검해 두시면 좋겠습니다.
#888;font-size:14px;">※ 본 글은 공개된 자료를 바탕으로 정리한 시황 정보이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#미국증시 #미국장마감시황 #나스닥 #다우지수 #SP500 #미국10년물금리 #PCE #기술주 #엔비디아 #금리전망