유니트리 상장 시총 70조, 국내 로봇주 밸류 재평가
중국 휴머노이드 로봇 업체 유니트리(Unitree)가 상장 첫날 시가총액 약 70조 원에 안착했습니다. 공모가 대비 460% 오른 값이고, 매출 대비 밸류(PSR)는 201배까지 뛰었습니다. 한화투자증권은 이걸 국내 로봇주에 대한 위협이 아니라 밸류 프리미엄의 신호탄으로 해석했는데, 그 근거와 남은 숙제까지 짚어봤습니다.
상장 첫날, 시총 70조까지 뛴 과정
유니트리는 8월 19일 중국 증시에 데뷔했습니다. 공모가는 150.8위안, 이때 시총이 약 12.6조 원이었습니다.
거래가 시작되자 장중 최고 1,100위안까지 올랐습니다. 공모가 대비 629% 높은 값이고, 이 순간 시총은 약 92조 원이었습니다.
종가는 845위안. 공모가보다 460.3% 높은 수준이고, 시초가 기준 시총으로 환산하면 약 70.7조 원입니다. 하루 만에 웬만한 코스피 대형주 수준의 몸값이 매겨진 셈입니다.
당초 시장이 IPO 신청 때 예상했던 기대 시총은 400억~500억 위안, 우리 돈 약 8.4조~10조 원이었습니다. 실제 종가는 그 예상치의 7배가 넘었습니다.
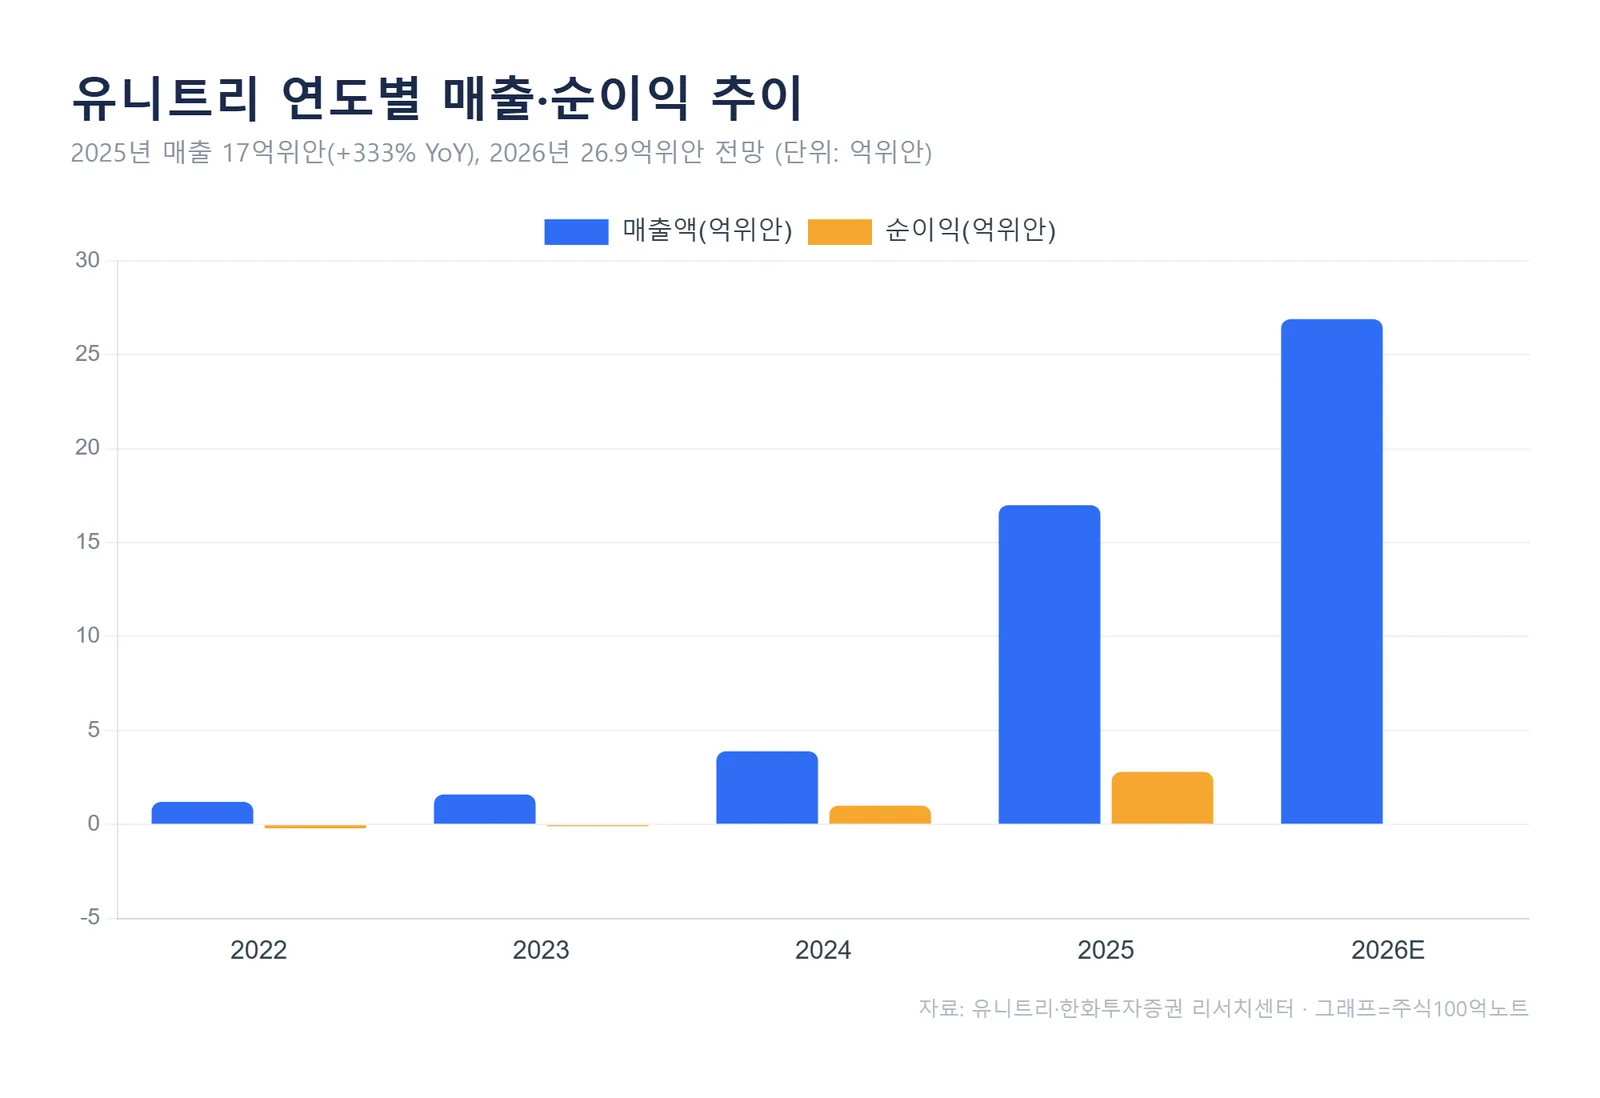
밸류를 떠받친 건 가파른 외형 성장입니다. 유니트리 매출은 2024년 3.9억 위안에서 2025년 17억 위안으로 1년 만에 333% 뛰었고, 2026년은 26.9억 위안이 전망됩니다.
순이익도 2024년 흑자 전환(1.0억 위안) 뒤 2025년 2.8억 위안으로 늘었습니다. 4족 보행 로봇(Go·B 시리즈)부터 가성비 휴머노이드(G1·H1)까지 제품군이 넓다는 점, 중국 정부의 로봇 생태계 지원으로 단기 양산·출하가 빠르다는 점이 성장의 배경으로 꼽힙니다.
PSR 201배, 이 숫자를 어떻게 볼까
가장 눈에 띄는 건 밸류 지표입니다. 공모 신청 당시 2025년 매출 기준 시장이 기대하던 PSR은 23~29배 수준이었습니다. 그런데 상장 첫날 종가 기준 PSR은 201.2배까지 확대됐습니다.
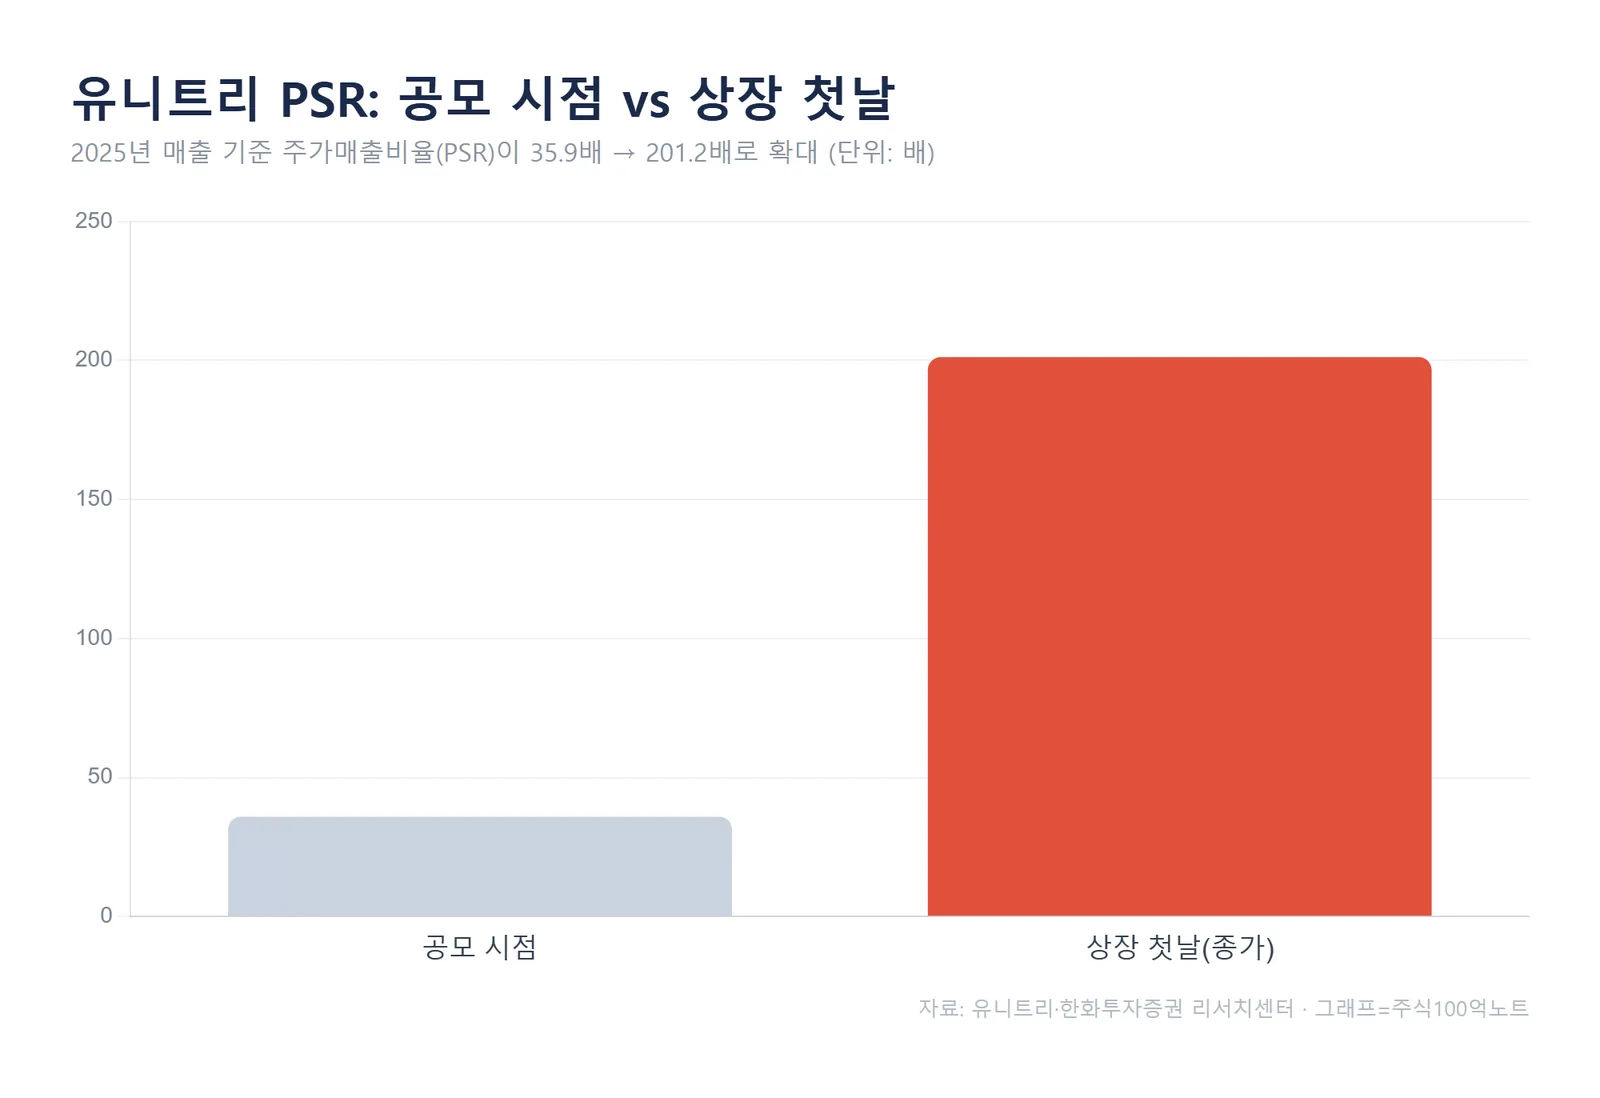
한화투자증권 리서치센터 집계 기준, 유니트리의 PSR은 공모 시점 35.9배에서 상장 첫날 201.2배로 약 5.6배 커졌습니다. 매출 1원당 시장이 매기는 값이 반년 새 전혀 다른 차원으로 올라갔다는 뜻입니다.
이 밸류는 그동안 비상장 시장에서 가장 높은 몸값을 인정받던 Figure AI(약 390억 달러, 55조 원 수준)를 단숨에 넘어섰습니다. 실제 양산·출하가 가능한 순수 휴머노이드 로봇 상장사 가운데 세계 최고 밸류에이션이라는 평가입니다.
참고로 테슬라의 옵티머스(Optimus)는 SOTP 기준 전체 시총의 20%가량, 약 2,100억 달러(295조 원)로 추정되기도 합니다. 다만 이는 비상장 사업부 추정치라, 공식적으로 시장에서 값이 매겨진 휴머노이드 기업 중에서는 유니트리 시총이 가장 높은 기록입니다.
과거 신성장 테마의 상장 첫날을 따라가 보면, PSR 200배 같은 숫자는 성장 기대가 미래로 크게 당겨졌을 때 나타나는 값입니다. 그만큼 향후 실적이 기대를 따라가지 못하면 되돌림 위험도 함께 커진다는 점은 염두에 둘 부분입니다.
국내 로봇주엔 위협일까, 신호탄일까
투자자 입장에서 궁금한 건 결국 국내 로봇주입니다. 한화투자증권은 유니트리의 흥행을 위협이 아니라 밸류 프리미엄의 신호탄으로 봤습니다. 실제 양산·출하가 가능한 휴머노이드 상용화 역량만 확보하면 국내 업체도 충분히 프리미엄을 받을 수 있다는 논리입니다.
근거는 출하량입니다. 유니트리는 휴머노이드 기준 지난해 5,500대를 출하했고 올해 상반기에만 약 5,900대를 내보냈습니다. 올해 연간으로는 약 1만2,000~1만5,000대(+118~172% YoY)의 양산이 가능하다는 점이 밸류의 근거가 됐습니다.
현대차그룹의 보스턴다이내믹스와 로보티즈는 각각 미국과 우즈베키스탄 등에서 대규모 휴머노이드·액추에이터 양산을 준비 중입니다. 리포트는 이들의 실제 공장 가동과 출하 물량이 확인되는 시점에 유니트리 같은 프리미엄이 국내에서도 가시화될 수 있다고 봤습니다.
특히 보스턴다이내믹스는 캡티브(그룹 내부) 수요를 가진 점이 강점으로 꼽힙니다. 현대차그룹은 로봇 상용화를 위해 미국 조지아 공장(HMGMA) 작업자의 실제 동작 데이터를 모으고 이를 가상 학습·검증하는 PoC센터(RMAC)를 8월 가동하기 시작했습니다.
화려한 밸류 뒤에 남은 숙제, 가반하중
리포트가 밸류 상단의 한계로 지목한 건 힘과 손입니다. 로봇 산업에서 진짜 현금흐름을 만들 시장은 엔터테인먼트가 아니라 제조·물류 현장의 고부하 작업 대체라는 판단인데, 유니트리는 아직 여기서 증명할 게 남았습니다.
유니트리의 강점은 동적 밸런싱과 민첩한 이동성입니다. 2m에 달하는 제자리 점프처럼 시각적 퍼포먼스가 뛰어나 바이럴 효과가 큽니다. 다만 15~20kg의 무거운 물체를 반복 처리하는 가반하중(payload)과, 비정형 물체를 안정적으로 쥐는 조작 성능은 아직 검증이 필요합니다.
실제로 최근 여러 현장에 투입된 G1 모델의 팔 가반하중은 2~3kg 수준입니다. 경량·저가형 준직접구동(QDD) 액추에이터는 빠른 이동엔 유리하지만, 산업 현장이 요구하는 고중량 핸들링에는 토크밀도와 강성이 부족하다는 지적입니다.
반대로 보스턴다이내믹스의 신형 아틀라스(All new Atlas)는 제조·물류 적용을 겨냥해 가반하중 30kg, 1회 충전 작동시간 4시간을 내세웠습니다. 이동성 경쟁과 별개로, '산업 현장에서 얼마나 무거운 일을 오래 하느냐'가 다음 밸류 프리미엄을 가른다는 뜻입니다.
자주 묻는 질문
Q. 유니트리 시총 70조는 국내 상장사로 치면 어느 정도인가요?
코스피 시가총액 상위권에 드는 대형주 수준입니다. 다만 매출 대비 밸류(PSR 201배)가 워낙 높아, 실적이 기대를 따라오지 못하면 변동성이 클 수 있는 성장주 성격이라는 점은 구분해서 봐야 합니다.
Q. 그럼 국내 로봇주를 지금 사도 되나요?
이 리포트는 특정 종목의 매수 신호가 아니라 업종 밸류에 대한 해석입니다. 국내 업체의 프리미엄은 실제 공장 가동과 출하 물량이 확인되는 시점에 달려 있다고 봤고, 그 시점과 규모는 아직 전망치입니다. 판단과 책임은 투자자 본인에게 있습니다.
정리하며
유니트리 상장은 세 가지를 남겼습니다. 첫째, 양산 가능한 휴머노이드는 PSR 200배도 시장이 받아들인다는 사실. 둘째, 그 프리미엄은 이동성 퍼포먼스가 아니라 상용화·출하 실적에서 나온다는 점. 셋째, 고부하 작업을 감당할 가반하중이 다음 관문이라는 점입니다.
국내 투자자라면 앞으로 확인할 지표는 분명합니다. 보스턴다이내믹스·로보티즈의 실제 공장 가동 시점과 출하 물량입니다. 숫자가 나오기 시작하면 국내 로봇주 밸류 논쟁도 그때부터 다시 불붙을 가능성이 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#유니트리 #휴머노이드로봇 #로봇주 #보스턴다이내믹스 #로보티즈 #현대차그룹 #한화투자증권