S-Oil 주가 전망 2026, 목표가 20만원 상향 배경
신한투자증권이 2026년 8월 28일 S-Oil(010950·에쓰오일) 목표주가를 200,000원으로 11% 올리고 매수 의견을 유지했습니다. 8월 27일 종가 136,700원 기준 상승여력은 46.3%, 근거는 전쟁 완화 이후에도 이어지는 정제마진 강세입니다.
목표가 20만원의 계산식, 전쟁이 끝나도 마진이 버티는 이유, 그리고 배당수익률 6%까지 오르는 배당 스토리를 차례로 정리했습니다.
목표주가 20만원, 무엇이 올랐나
신한투자증권은 12개월 선행 주당순자산(BPS) 111,879원에 목표 PBR 1.7배를 적용해 목표주가를 200,000원으로 산출했습니다. 기존 180,000원에서 11% 상향입니다.
밸류에이션 배수(1.7배)는 그대로 두고, 실적 추정치를 올린 것이 상향의 핵심입니다. 2026년과 2027년 영업이익 전망을 각각 12%, 23% 높였습니다.
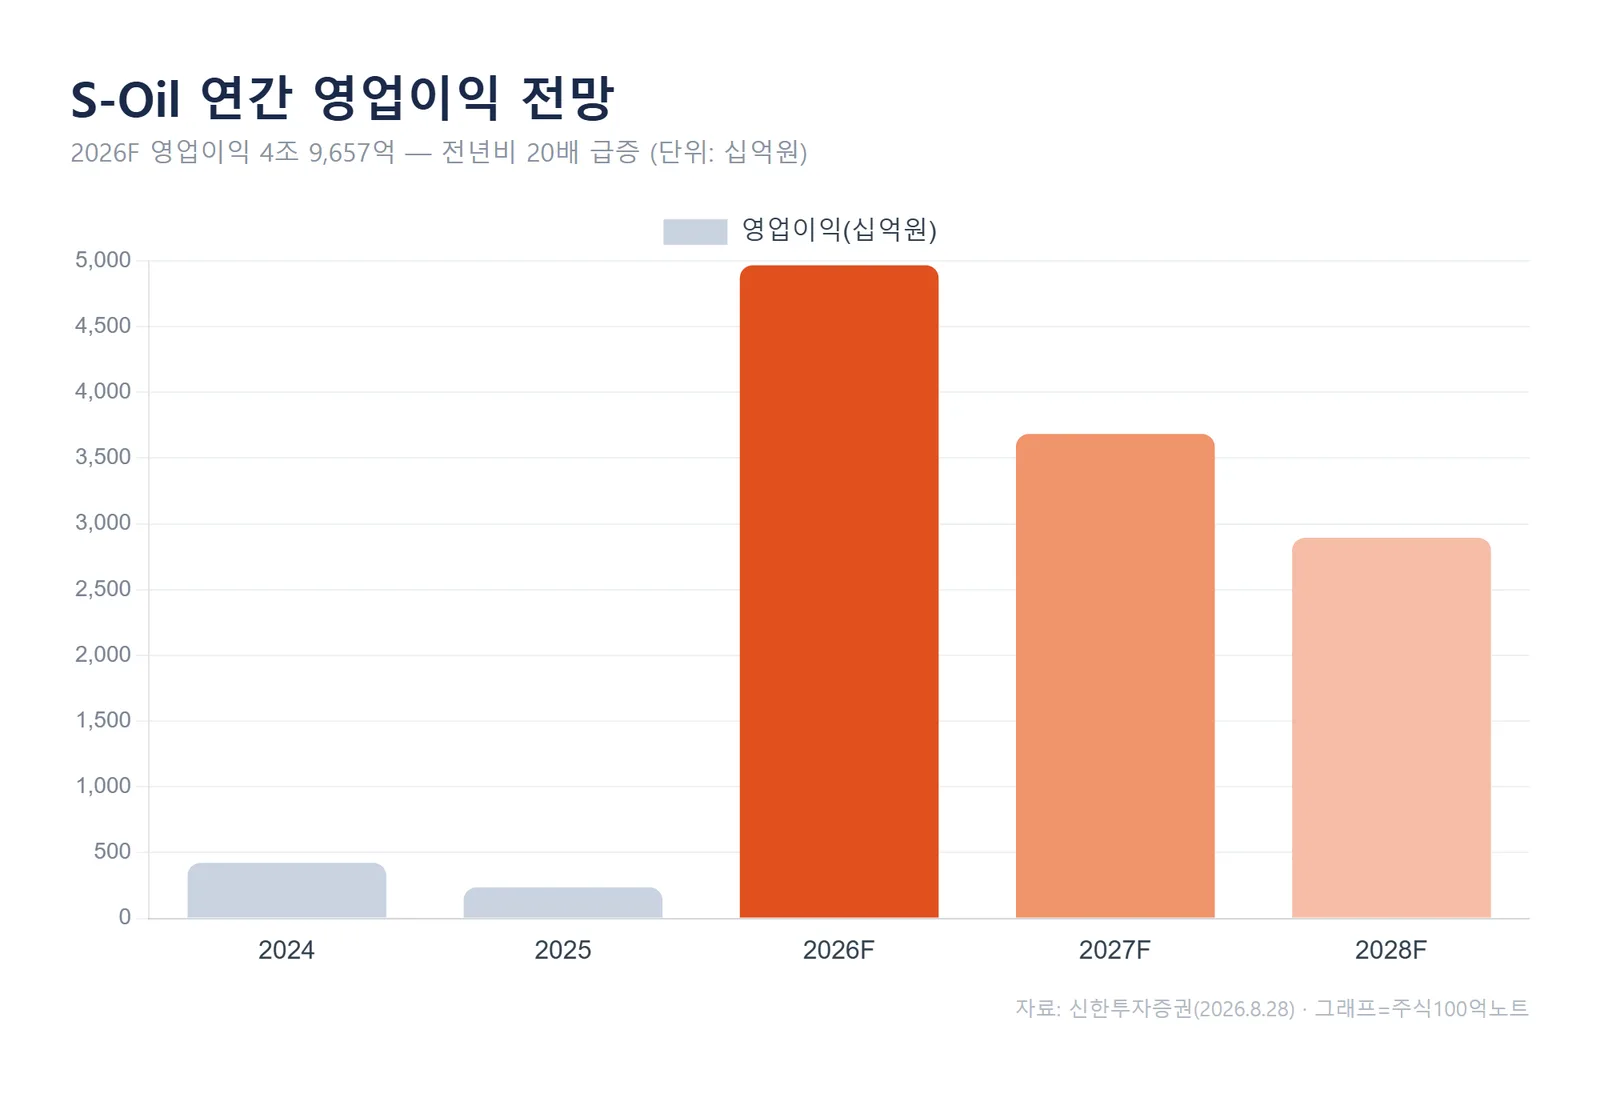
신한투자증권은 2026년 S-Oil 영업이익을 4조 9,657억원으로 추정했는데, 전년(2,356억원) 대비 20배 이상 늘어난 수준으로 정제마진 강세와 사우디 OSP 하락 효과를 반영한 값입니다.
PBR 밴드를 직접 대보면 S-Oil의 현재 12개월 선행 PBR은 1.2배로, 과거 호황기 평균(1.7배)을 아직 밑돕니다. 실적과 배당이 추정대로 확대되면 1.7배 회복이 가능하다는 게 리포트의 시각이지만, 이는 정제마진이 유지된다는 전제 위의 전망입니다.
전쟁이 끝나도 정제마진이 버티는 이유
보통 지정학적 긴장이 풀리면 유가와 정제마진이 함께 조정받습니다. 이번엔 회복 속도의 비대칭이 관건입니다.
원유 조달은 우회 운송으로 먼저 정상화되는 반면, 망가진 정제설비를 복구하고 제품 재고를 다시 쌓는 데는 더 오랜 시간이 걸립니다. 원유는 풀리는데 완제품(등유·경유) 공급은 더디게 돌아온다는 뜻입니다.
신한투자증권은 하반기와 2027년 복합정제마진을 각각 배럴당 30달러, 19달러로 전망했습니다. 전쟁 이전인 2025년 4분기(10달러)를 크게 웃도는 수준입니다.
여기에 S-Oil만의 원가 우위가 더해집니다. 최대주주가 사우디 아람코(지분 63.4%)라 안정적으로 원유를 조달하고, 사우디 판매가격(OSP) 하락 효과까지 함께 누립니다. 신한투자증권은 하반기 정유 영업이익 1.7조원, 윤활 1.0조원을 예상했습니다.
적자에서 분기 1조 이익으로
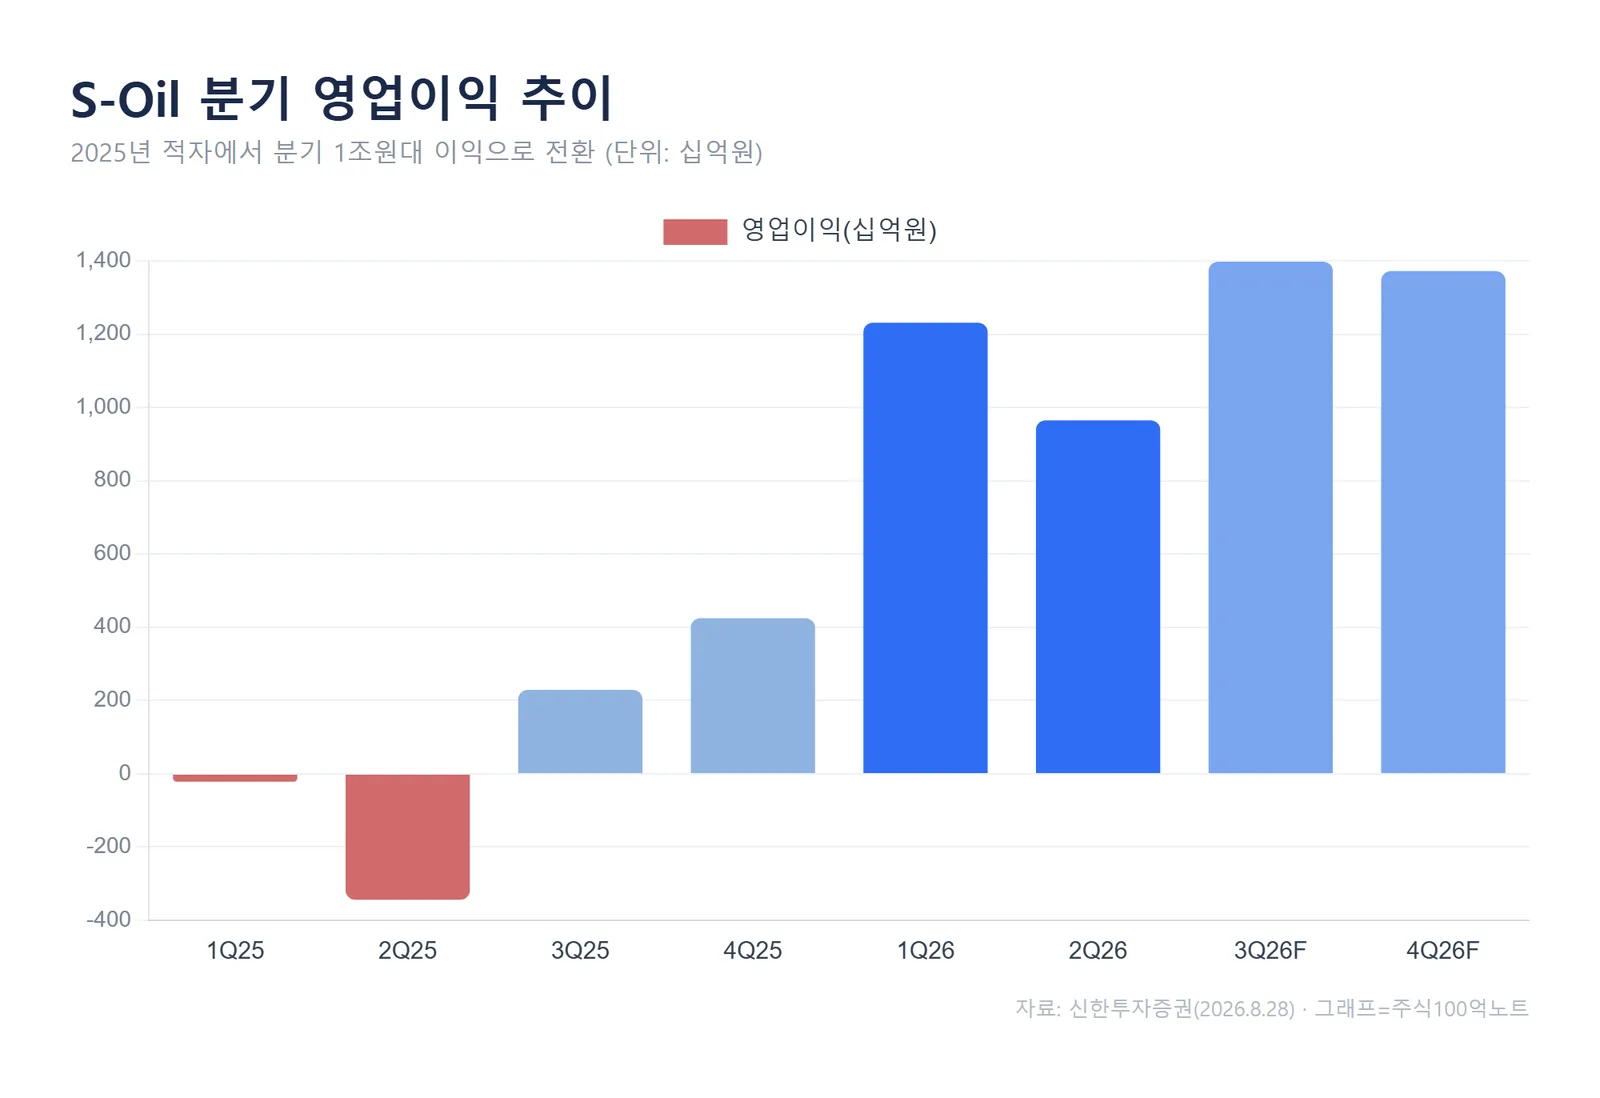
2025년만 해도 S-Oil은 1분기·2분기 연속 영업적자를 냈습니다. 2분기 적자 폭은 3,440억원이었습니다.
흐름이 2026년에 완전히 뒤집혔습니다. 1분기 영업이익 1조 2,311억원, 2분기 9,650억원을 기록했고, 3분기와 4분기도 각각 1조 3,976억원·1조 3,719억원으로 추정됩니다.
분기 실적을 따라가 보면 지난해 적자 구간과 올해 이익 구간의 낙차가 그대로 드러납니다. 정제마진 반등이 실적에 어떻게 반영되는지 보여주는 대목입니다.
배당수익률 6%와 샤힌 프로젝트
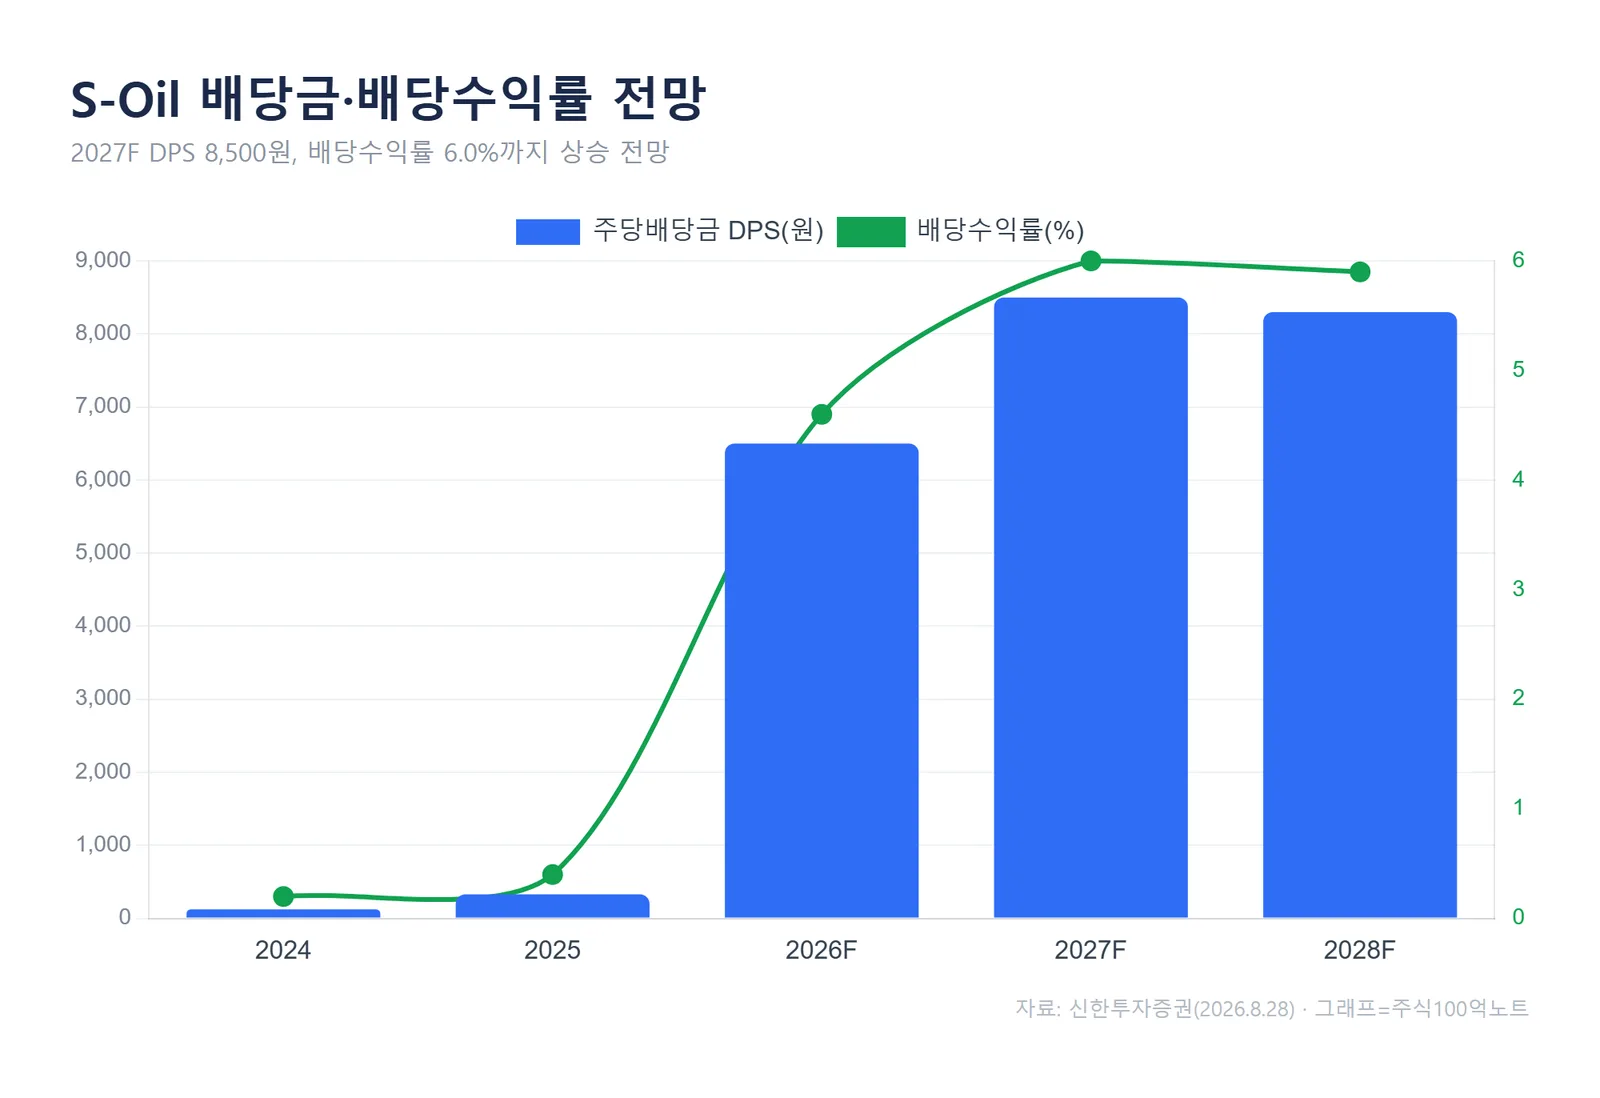
이익만큼 눈에 띄는 게 배당입니다. 주당배당금(DPS)은 2025년 330원에서 2026년 6,500원, 2027년 8,500원으로 뛰는 것으로 추정됩니다. 예상 배당수익률은 2026년 4.6%, 2027년 6.0%입니다.
배당 확대의 배경엔 샤힌 프로젝트가 있습니다. 대규모 석유화학 설비인 샤힌은 4분기 시운전을 거쳐 2027년 초 상업가동 예정으로, 이 시점부터 투자(CapEx)가 2.1조원에서 0.5조원으로 급감합니다.
2027년 예상 잉여현금흐름(FCF)은 3.3조원, ROE는 25%입니다. 투자 부담이 줄면서 주주환원을 늘릴 여력이 커진다는 논리입니다.
한 가지 짚을 점은 2027년 영업이익이 3조 6,844억원으로 2026년보다 줄어든다는 것입니다. 신한투자증권은 이를 업황 훼손이 아니라 2026년의 높은 기저가 정상화되는 과정으로 해석했습니다.
자주 묻는 질문
Q. 목표주가 20만원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 제품 공급이 예상보다 빨리 정상화되거나 유가가 급락하면 정제마진과 실적 추정치가 함께 낮아질 수 있습니다.
Q. 2027년 이익이 줄어드는데 괜찮은 건가요?
A. 리포트는 2027년 감익을 업황이 나빠져서가 아니라 2026년 이익이 워낙 높았던 데 따른 기저효과로 봤습니다. 대신 투자 축소로 FCF와 배당 여력은 오히려 커지는 구조입니다.
정리
전쟁 완화라는 악재에도 신한투자증권은 정제마진의 구조적 강세, 아람코 계열의 원가 우위, 샤힌 이후 배당 확대를 근거로 S-Oil을 긍정적으로 봤습니다. 목표주가 200,000원, 매수 유지입니다.
다음 확인 지점은 4분기 복합정제마진이 실제로 30달러 수준을 지키는지, 그리고 샤힌 시운전이 일정대로 진행되는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SOil #에쓰오일 #에쓰오일주가전망 #정유주 #정제마진 #S-Oil배당 #신한투자증권