S-Oil 목표주가 22만원, OSP -2달러의 반전
하나증권이 8월 10일 에너지 산업 리포트에서 S-Oil 목표주가를 20만원에서 22만원으로 상향하고, SK이노베이션도 목표주가 20만원의 BUY를 유지했습니다. 근거는 실적이 아니라 사우디의 원유 가격 정책 하나입니다. 사우디 아람코의 9월 OSP가 배럴당 -2달러로 6년 만에 최저치를 찍으면서, 한국 정유사가 세계에서 가장 싸게 원유를 조달하는 위치에 서게 됐다는 논리입니다.
OSP가 뭐길래 목표주가가 움직였는지, 이번 마이너스가 과거와 무엇이 다른지 순서대로 정리했습니다.
9월 OSP -2달러, 6년 만의 마이너스
OSP(Official Selling Price)는 사우디 아람코가 원유를 아시아·유럽 등에 팔 때 매기는 공식 판매 가격입니다. 두바이유 같은 기준유가에 프리미엄이나 할인을 얹는데, 이 값이 마이너스라는 건 "기준보다 깎아서 판다"는 뜻입니다.
하나증권에 따르면 사우디의 9월 OSP(Arab Light 기준)는 -2달러로 2020년 6월 이후 약 6년 만의 최저입니다. 8월 -1.5달러에서 한 달 만에 추가로 내렸습니다. 이란 전쟁 재개로 유가가 급반등했는데도 OSP는 오히려 더 깎인, 이례적인 상황입니다.
과거 사우디가 OSP를 마이너스로 설정한 국면은 손에 꼽습니다. 2020년 5월 코로나 때 -7.3달러, 2008년 12월 금융위기 때 -1.25달러, 그리고 2014~2017년 미국 셰일과의 점유율 경쟁 국면(최저 -2.3달러)입니다.
차트를 나란히 놓고 보면 이번 -2달러의 무게가 드러납니다. 코로나라는 극단적 수요 붕괴를 빼면, 이번 할인폭은 역대급에 가깝습니다.
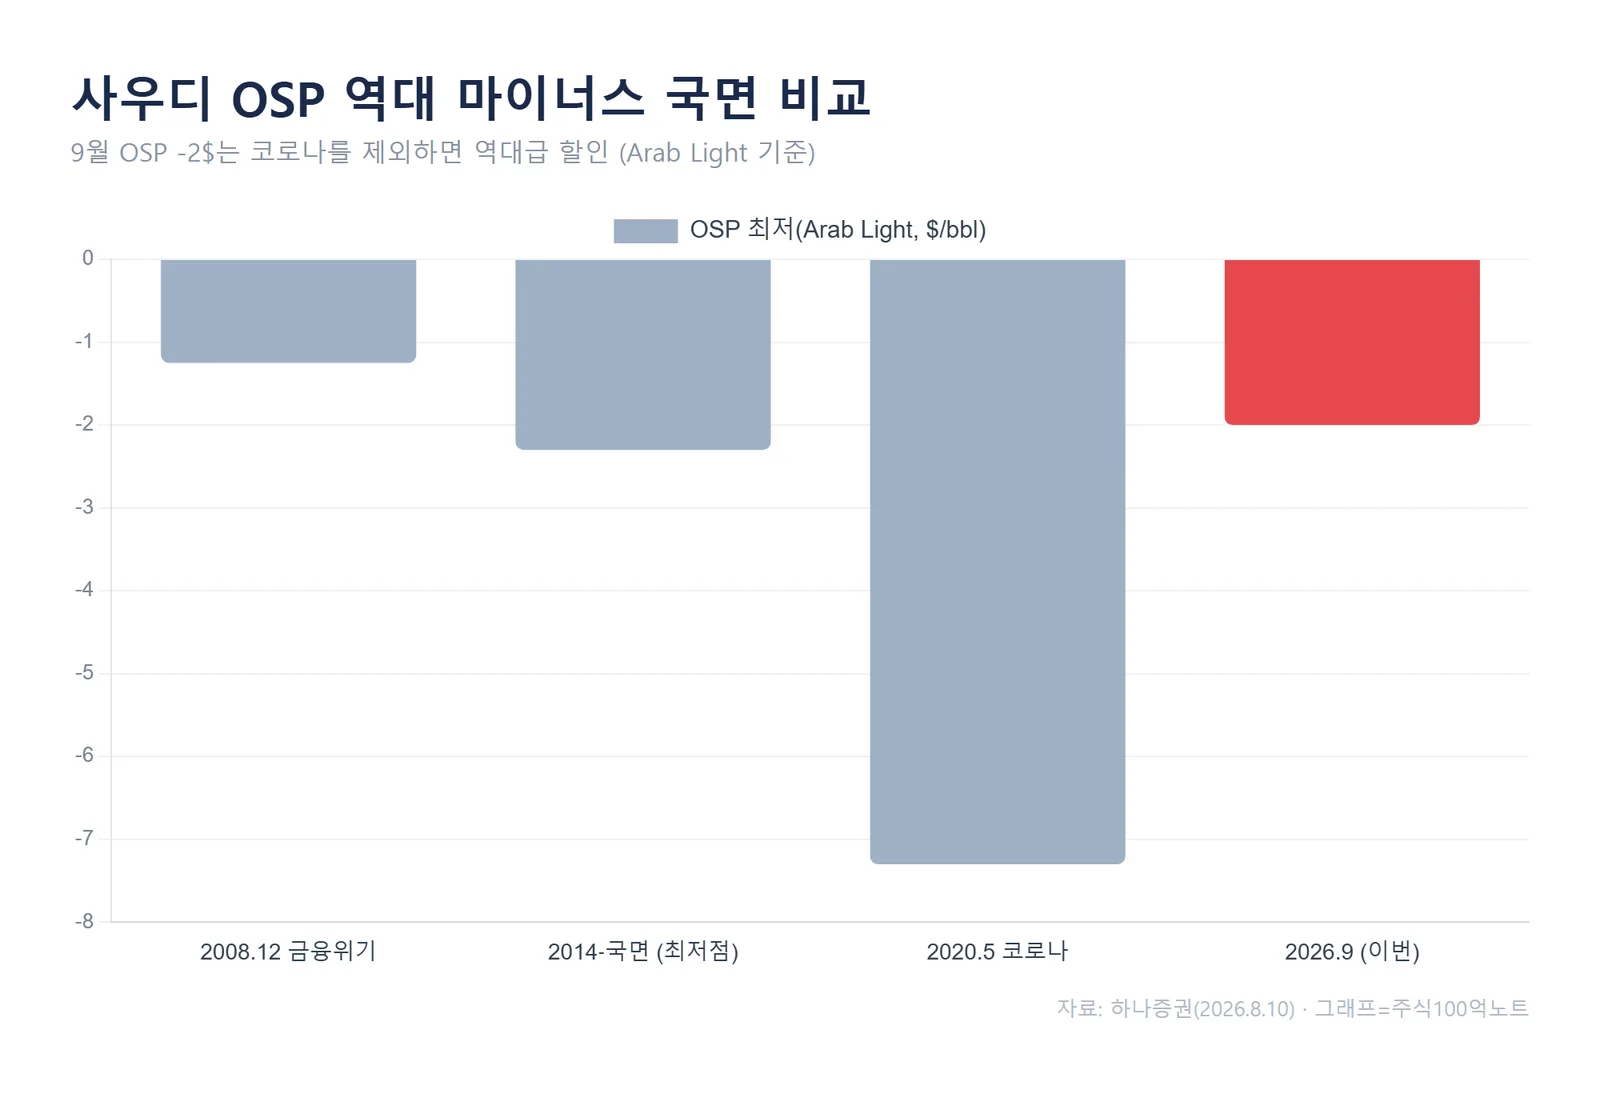
하나증권은 이번 마이너스가 수요와 공급 요인이 동시에 겹쳐 발생한 만큼, 지속 기간이 2015~2017년 국면보다 더 길어질 수 있다고 봤습니다.
왜 지금 깎아 파나 — 고객 이탈과 OPEC 균열
사우디가 가격을 낮추는 배경은 크게 두 가지입니다.
첫째, 수요 측면에서 아시아 고객이 떠나고 있습니다. 호르무즈 사태 이후 아시아 정유사들은 미국·브라질·캐나다·호주·베네수엘라·서아프리카 등으로 수입처를 다변화했습니다. 한 번 갈아탄 조달선은 쉽게 되돌아오지 않습니다. 최대 수입국인 중국도 정제마진 악화와 비축유 사용으로 사우디산 수입을 크게 줄였고, 인도는 러시아·베네수엘라산으로 일부를 대체했습니다.
둘째, 공급을 조절하던 OPEC의 결속이 흔들리고 있습니다. UAE의 이탈 이후 생산량이 급증했고, 이라크의 탈퇴 위협, OPEC+의 1차 자발적 감산 종료까지 겹치며 공급은 늘어나는 방향입니다. 파는 쪽끼리 물량 경쟁이 붙으면 가격은 내려갈 수밖에 없습니다.
정리하면, 살 사람은 줄고 팔 물량은 늘어난 구도입니다. 사우디 입장에서 점유율을 지키려면 가격을 깎는 것 외에 방법이 마땅치 않습니다.
가장 싸게 정제하는 쪽이 재평가받는다
여기서 한국 정유사 이야기가 나옵니다. 함께 짚어야 할 변화가 WTI 대비 두바이유의 약세입니다. 미국 원유 생산량은 2026~2027년부터 정점을 지나는데, 중동 원유는 수요 감소와 공급 증가가 겹칩니다. 이미 두바이유는 약 15년 만에 WTI 대비 최대폭으로 할인됐고, 그 위에 OSP 마이너스가 얹혔습니다.
결과적으로 아시아·한국 정유사는 미국은 물론 전 세계에서 가장 저렴하게 원유를 조달해 정제할 수 있는 자리에 서게 됐다는 게 리포트의 핵심입니다. 같은 시장 정제마진이어도 회사가 남기는 기초 이익 체력이 과거보다 올라간다는 의미입니다.
하나증권은 S-Oil을 기준으로 OSP가 1달러 할인되면 연간 영업이익이 약 3,000~3,500억원 개선되고, 현재 할인폭 2달러를 감안하면 연간 이익 체력이 6,000~7,000억원가량 좋아지는 셈이라고 설명했습니다.
밸류에이션 격차도 근거로 들었습니다. 미국 MPC·Valero·Phillips66의 PBR은 2~4배인데, 한국 정유사는 1배 안팎이거나 그 이하입니다. 그 할증의 뿌리가 '저렴한 원가'였다면, 이제는 그 수혜가 아시아·한국 업체로 넘어올 차례라는 논리입니다.
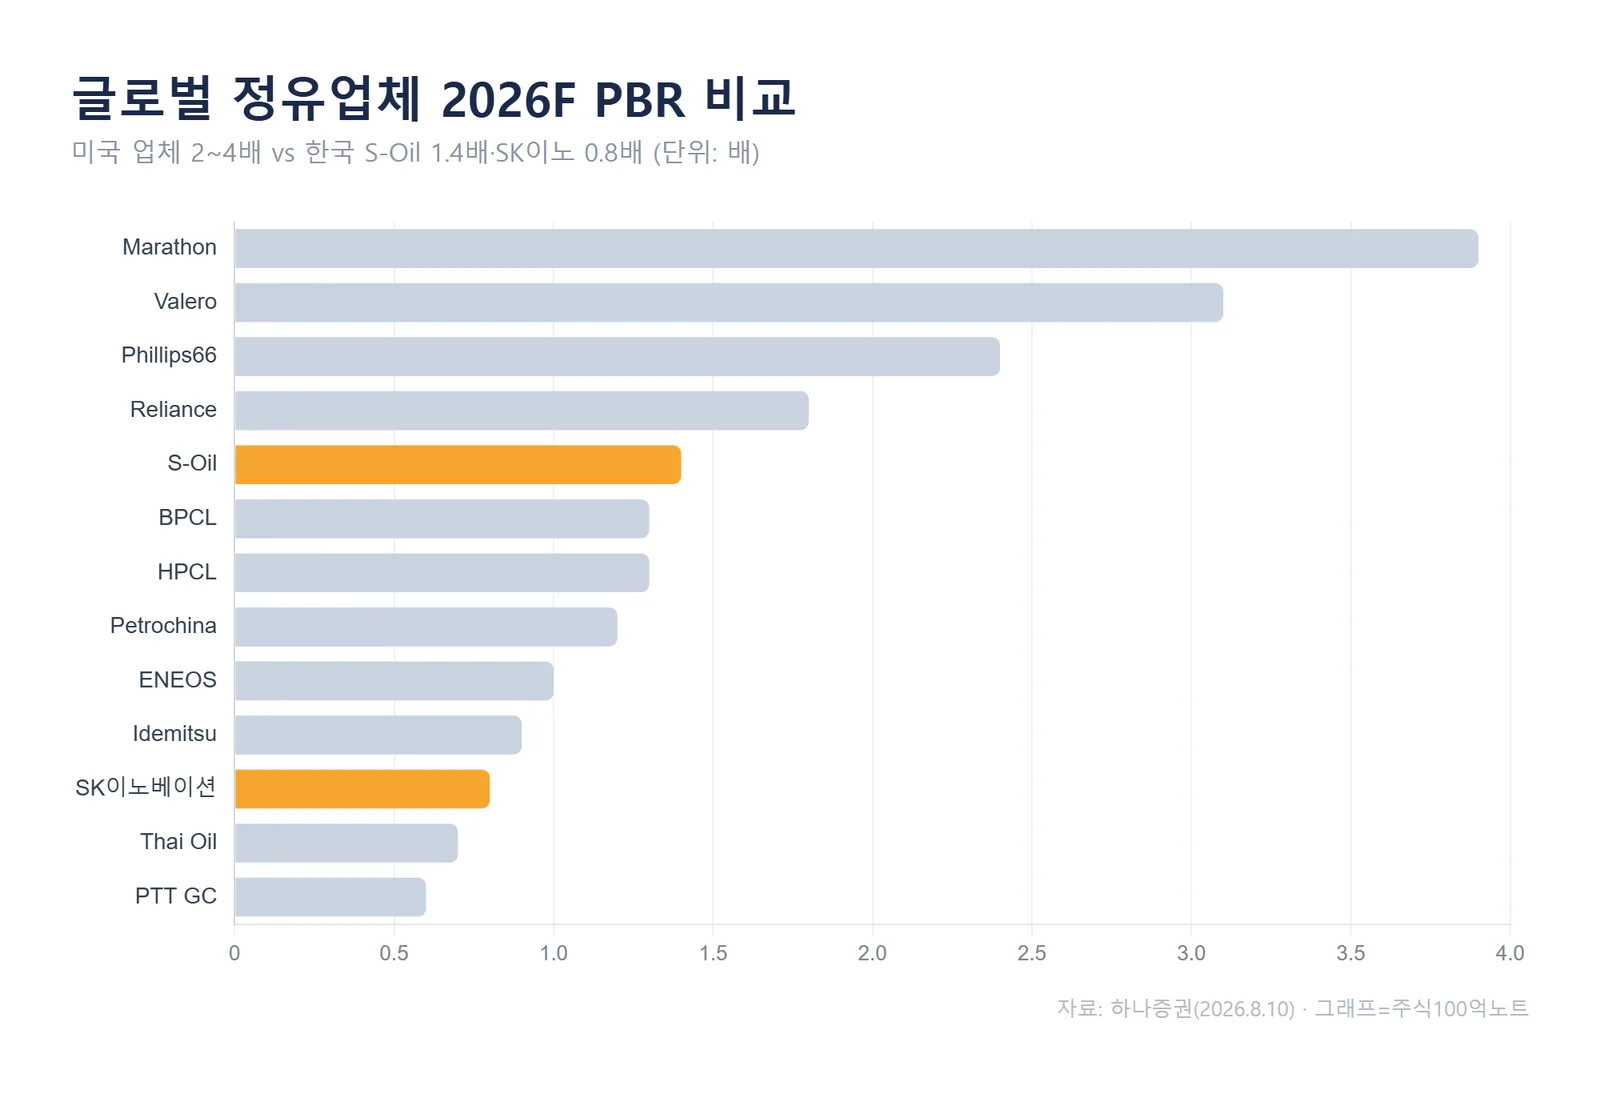
과거 비슷한 원가 우위 국면에서 미국 정유주가 장기 리레이팅을 받았던 흐름을 떠올리면, 이번 구조 변화가 단기 실적 이벤트가 아니라 재무구조 개선·배당 확대·밸류에이션 재평가로 이어질 수 있다는 게 강세론의 뼈대입니다. 다만 이는 어디까지나 증권사의 전망이며, OSP 마이너스가 얼마나 지속되느냐에 결과가 크게 좌우됩니다.
Top Picks와 체크포인트
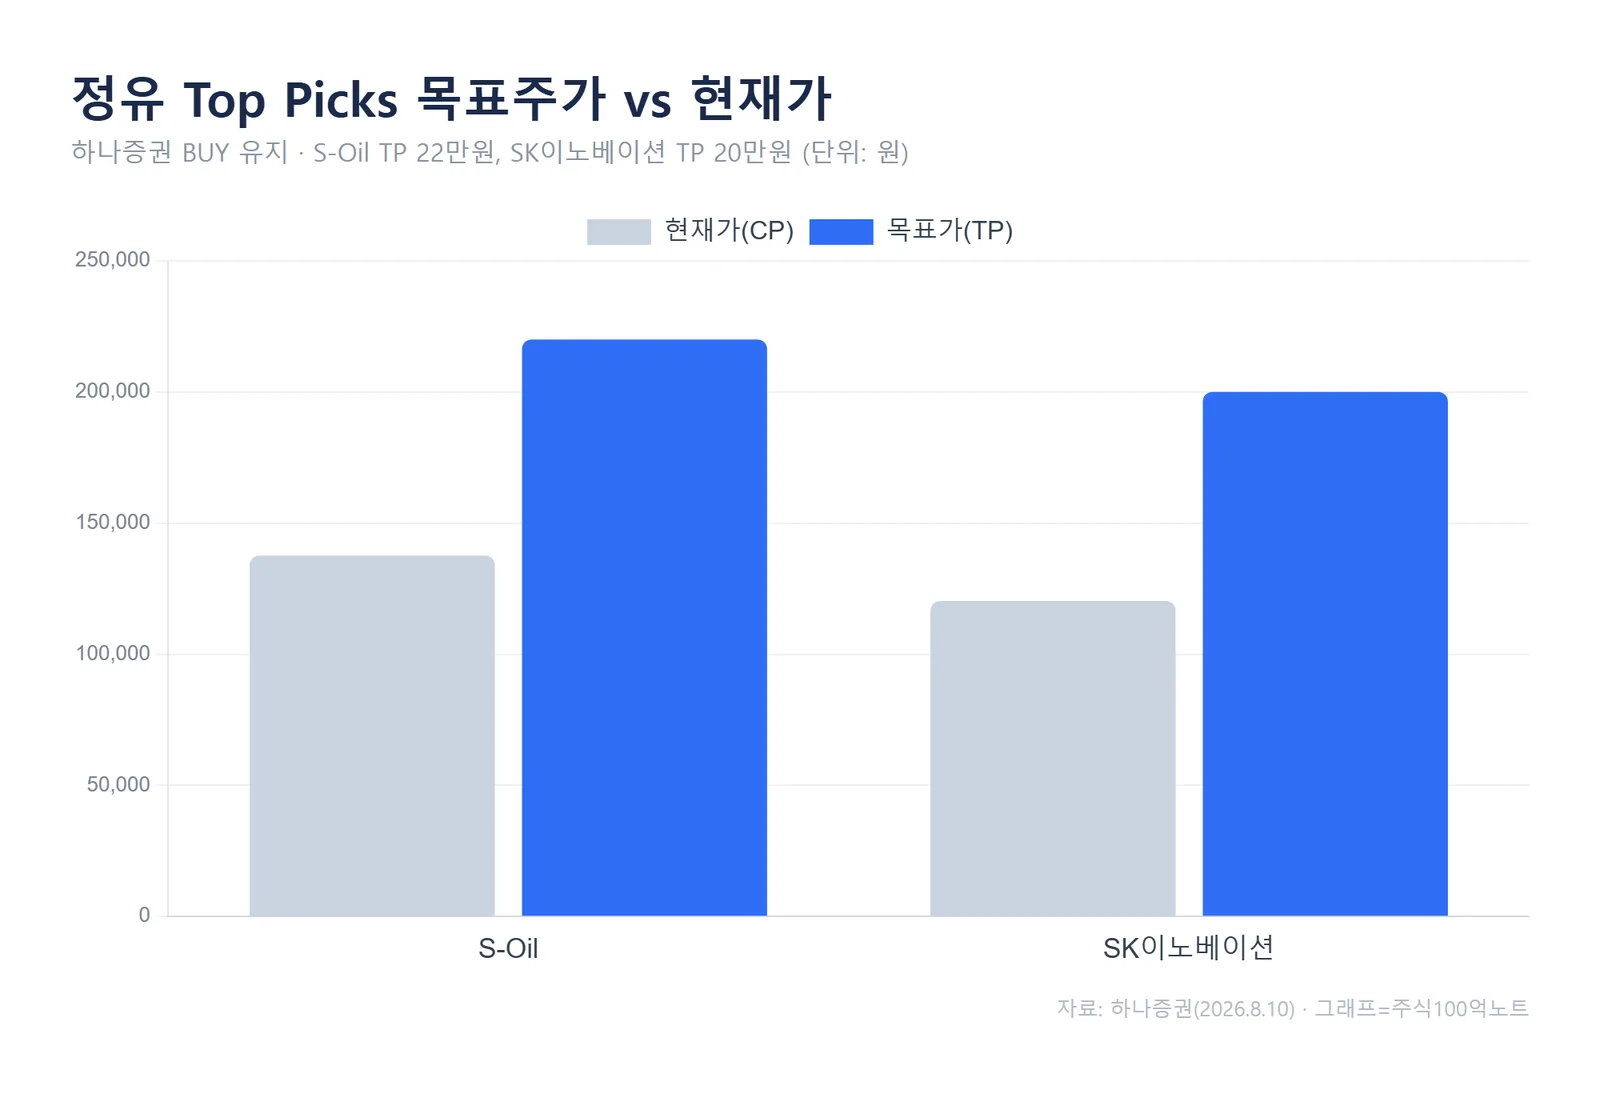
하나증권은 에너지 업종에 대해 비중확대(Overweight)를 유지하며 Top Picks로 S-Oil과 SK이노베이션을 제시했습니다.
- S-Oil(010950): BUY, 목표주가 220,000원, 8월 7일 종가 137,600원
- SK이노베이션(096770): BUY, 목표주가 200,000원, 8월 7일 종가 120,300원
S-Oil 목표주가는 7월 7일 20만원에서 8월 4일 22만원으로 상향됐습니다. 두 종목 모두 종가 대비 상승 여력을 크게 열어둔 수치입니다.
다만 목표주가는 12개월 전망치일 뿐 매수 신호가 아닙니다. 확인할 체크포인트는 세 가지입니다. ① 사우디 OSP가 다음 달에도 마이너스를 유지하는지, ② WTI 대비 두바이유 할인폭이 이어지는지, ③ OPEC+의 감산 정책 변화입니다. 이 변수들이 흔들리면 이익 체력 개선폭 추정도 달라집니다.
자주 묻는 질문
Q. OSP가 마이너스면 유가가 싸다는 뜻인가요?
A. 유가 자체가 아니라 사우디가 기준유가에 얹는 프리미엄이 마이너스라는 뜻입니다. 원유를 사오는 정유사 입장에서는 조달 원가가 낮아지는 효과라, 유가 방향과는 별개로 정제 마진 체력에 영향을 줍니다.
Q. 목표주가 22만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 제시한 12개월 전망치이지 매수 추천이 아닙니다. OSP 마이너스의 지속 기간, 정제마진, OPEC 정책 등 변수가 남아 있어 추정치는 언제든 바뀔 수 있습니다.
정리
이번 리포트의 핵심은 실적이 아니라 원가 구조의 변화입니다. 사우디 OSP -2달러는 한국 정유사에게 '세계에서 가장 싸게 정제하는 자'라는 위치를 안겼고, 하나증권은 이를 근거로 S-Oil 목표주가를 22만원으로 올렸습니다. 다음 확인 지표는 9월 이후 OSP가 마이너스를 유지하는지 여부입니다.
#SOil목표주가 #SK이노베이션 #정유주 #사우디OSP #하나증권리포트 #원유 #에너지업종
#888;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.