제약바이오 주가 전망, 코스피 -19%에도 버틴 헬스케어
10월 코스피가 한 달 새 19% 빠지는 급락장에서, 제약·바이오는 지수 하락을 거의 비켜갔습니다. 미래에셋증권(2026.11.4) 리포트를 토대로 '흔들리는 시장에서 헬스케어가 버틴 이유'와 11월에 볼 숫자를 정리했습니다.
끝까지 보면 왜 대형 바이오가 방어주로 작동했는지, 그리고 셀트리온·한미약품이 왜 탑픽으로 꼽혔는지까지 정리됩니다.
코스피 -19%인데 헬스케어는 -3%, 무슨 일이
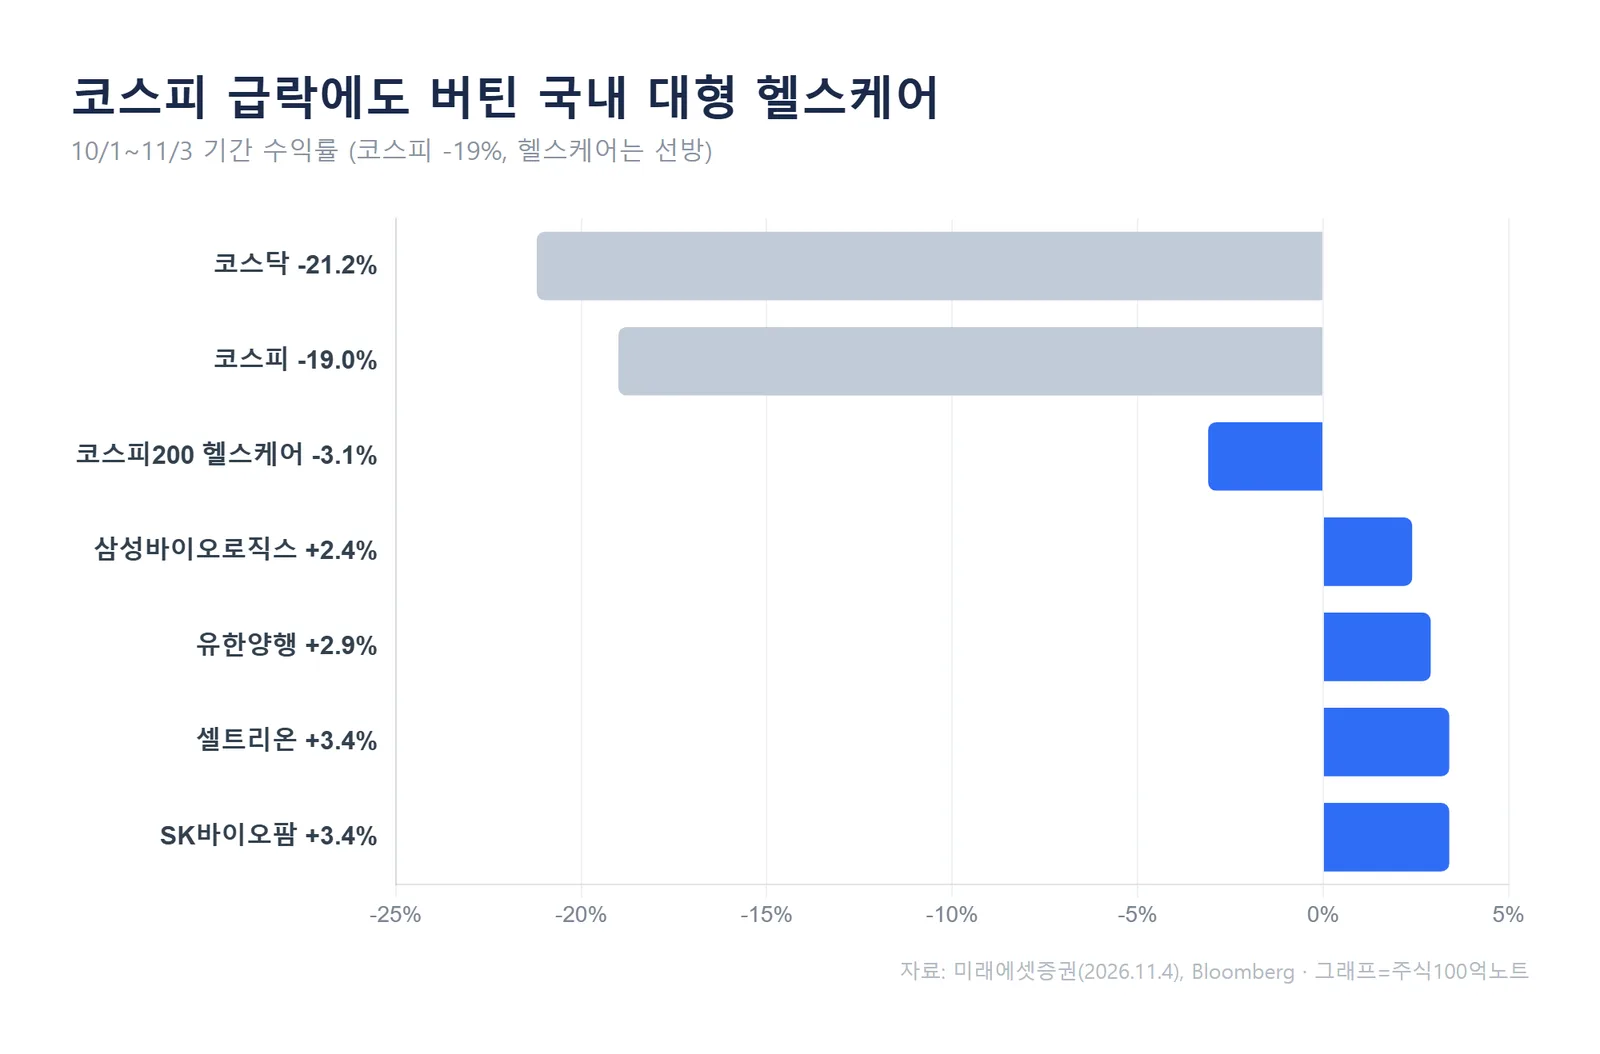
10월 1일부터 11월 3일까지 코스피는 19.0%, 코스닥은 21.2% 하락했습니다. 같은 기간 코스피200 헬스케어 지수의 낙폭은 3.1%에 그쳤습니다.
대형주는 오히려 올랐습니다. 삼성바이오로직스 +2.4%, 셀트리온 +3.4%, 유한양행 +2.9%, SK바이오팜 +3.4%를 기록했습니다. 시장이 무너지는 동안 돈이 대형 바이오로 피했다는 뜻입니다.
미래에셋증권은 이 기간 코스피200 헬스케어 지수가 -3.1%로, 코스피(-19.0%) 대비 약 16%포인트 앞섰다고 집계했는데, 이는 급락장에서 헬스케어의 상대적 방어력을 수치로 보여주는 대목으로 해석됩니다.
다만 모든 제약주가 버틴 건 아닙니다. 한미약품은 같은 기간 17.0% 하락했습니다. 실적보다 이벤트 기대가 앞섰던 종목은 결과에 따라 주가가 크게 흔들렸다는 점은 짚어둘 필요가 있습니다.
미국도 똑같았다, 시장 빠질 때 오른 빅파마
흐름은 미국도 같았습니다. S&P500이 10월 초 대비 1.6% 하락하는 동안 S&P500 제약 지수는 12.3% 상승했습니다. 두 지수의 수익률 차이가 한 달 만에 약 14%포인트 벌어졌습니다.
상승을 이끈 건 대형주입니다. 일라이 릴리 +22.7%, 애브비 +11.8%, J&J +4.6%, 머크 +3.2%로, 제약 지수와 릴리는 신고가 영역에 있습니다. 변동성 지표인 VIX가 16.4에서 21.2로 뛰는 동안 나온 결과라 방어력이 더 두드러졌습니다.
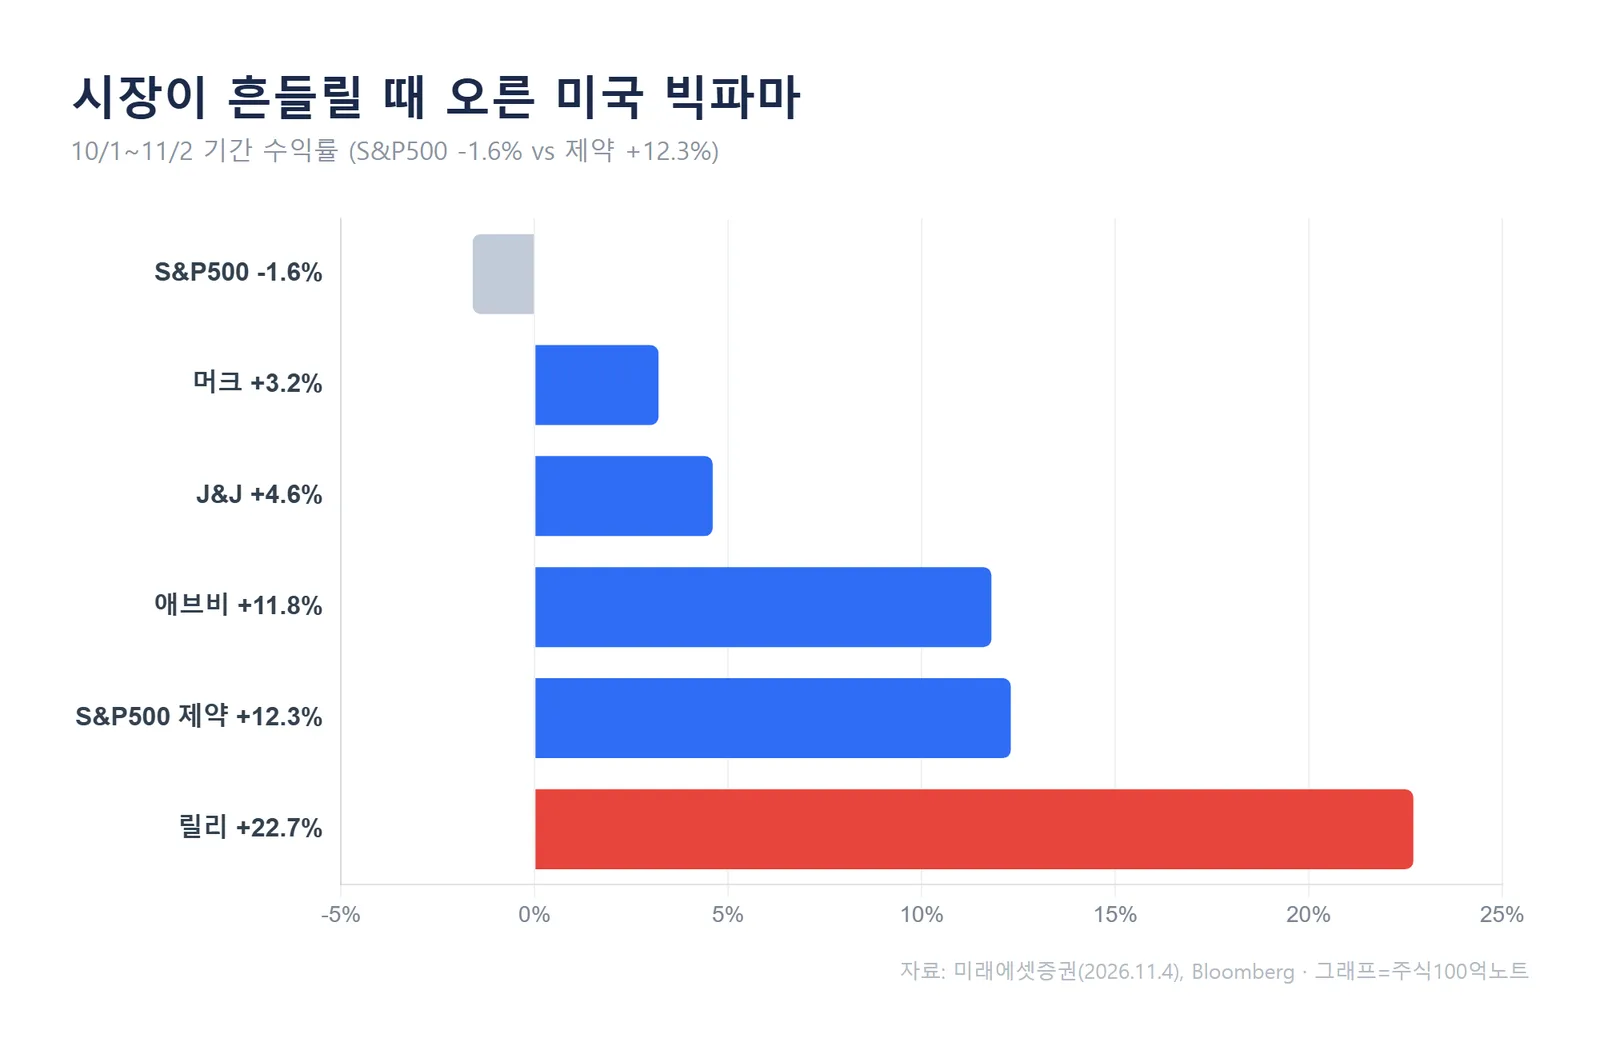
미래에셋증권에 따르면 릴리는 3분기 매출 244억 달러(+39% YoY)를 기록하고 연간 가이던스를 910~920억 달러로 올렸는데, 단순한 방어 수요가 아니라 실적이 주가를 받친 사례로 해석됩니다.
방어력의 정체는 '이익 가시성'
헬스케어의 방어력은 업종 구조에서 나옵니다. 의약품 수요는 경기나 금리에 거의 반응하지 않고, 매출의 상당 부분이 장기 처방과 보험 급여에 묶여 있어 이익 추정의 변동폭이 작습니다.
3분기 실적이 이 가시성을 확인시켰습니다. 셀트리온은 분기 영업이익 5,253억원(+74% YoY)으로 사상 처음 분기 5천억원을 넘었고, 신규 제품 비중이 67%까지 올라오며 구조적 마진 개선을 보였습니다.
삼성바이오로직스도 분기 최대 매출인 1조 4,903억원을 기록하며 연간 매출 성장률 20% 달성을 자신했습니다. 불확실성이 커질수록 이익이 눈에 보이는 업종에 돈이 쏠립니다.
탑픽 셀트리온·한미약품, BD 환경도 우호적
미래에셋증권이 제시한 업종 탑픽은 셀트리온과 한미약품입니다. 셀트리온은 신규 제품 비중 증가로 구조적 마진 개선이 확인되고 있고, 글로벌 경쟁사 산도즈 대비 저평가 구간이라는 점을 근거로 들었습니다.
한미약품은 올해 세 번째 기술수출을 계약금 비중 14.7%라는 조건으로 성사시켰고, 11월 5일 AASLD에서 머크(MSD)의 MASH 치료제 에피노페그듀타이드 임상 2b상 결과 발표가 예정돼 있습니다.
글로벌 기술거래(BD) 환경도 여전히 우호적입니다. 10월에만 계약금이나 총 규모 10억 달러를 넘는 라이선스·자산 인수가 10건 넘게 발표됐습니다. 국내에서는 한미약품과 GC녹십자가 파브리병 치료제 HM15421을 바이오마린에 기술이전하며 양사 합산 4억 7,500만 달러 규모의 계약을 맺었습니다.
11월 체크포인트, 임상·학회 일정이 몰렸다
11월은 헬스케어에 굵직한 이벤트가 몰려 있습니다. 투자 판단에 앞서 날짜별로 확인해둘 만합니다.
- 11/4 — ASH 2026 초록 공개(HLB이노베이션 자회사 베리스모의 혈액암 CAR-T SynKIR-310 데이터 가능성)
- 11/5~9 — AASLD 2026(한미약품 관련 머크 MASH 2b상 결과)
- 11/14~17 — ObesityWeek(비만 치료제 데이터)
- 11월 중 — SK바이오팜 오파칼림의 FDA 부분 임상 보류 해제 가능성
- 11/23~24 — 미래에셋증권 헬스케어 코퍼레이트 데이
이벤트가 많다는 건 기회인 동시에 변동성 요인이기도 합니다. 펩트론이 릴리와의 기술평가가 후속 계약 없이 종료되며 하한가를 기록한 사례처럼, 이벤트 기대가 앞섰던 종목은 결과에 따라 급변할 수 있습니다.
자주 묻는 질문
Q. 제약·바이오가 방어주면 지금 담아도 되나요?
방어력은 '급락장에서 덜 빠졌다'는 상대적 성격입니다. 미래에셋증권은 변동성이 이어질 경우 실적이 확인된 대형 헬스케어의 상대 매력이 유효하다고 봤지만, 이는 업종 의견이지 특정 종목의 매수 신호는 아닙니다.
Q. 한미약품은 왜 혼자 많이 빠졌나요?
실적보다 이벤트 기대가 앞섰던 종목이라 변동성이 컸습니다. 다만 리포트는 세 번째 기술수출 성사와 11월 AASLD 데이터를 이유로 한미약품을 탑픽에 함께 올렸습니다. 결과에 따라 평가가 달라질 수 있는 구간입니다.
정리하면, 10월 급락장에서 헬스케어의 방어력은 '이익 가시성'에서 나왔고 그 바탕은 3분기 호실적이었습니다. 11월에는 AASLD·ASH·ObesityWeek 같은 학회 일정과 SK바이오팜 FDA 이슈가 다음 체크포인트입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#제약바이오 #헬스케어 #셀트리온 #한미약품 #삼성바이오로직스 #제약바이오주가전망