셀트리온 목표주가 28만원, 컨센 웃돈 2분기 실적
미래에셋증권이 2026년 7월 28일 셀트리온(068270) 목표주가를 26만원에서 28만원으로 올렸습니다. 2분기 영업이익이 시장 기대치를 12% 넘겼고, 신규 바이오시밀러가 이익률을 끌어올린 게 상향의 근거입니다. 숫자가 어떻게 바뀌었고, '경쟁사 대비 저평가'라는 판단이 어디서 나왔는지 정리했습니다.
2분기 실적, 컨센서스를 얼마나 넘겼나
2026년 2분기(연결) 매출은 1조 3,937억원으로 지난해 같은 기간보다 45% 늘었습니다. 영업이익은 4,518억원, 1년 전 대비 86% 증가했습니다.
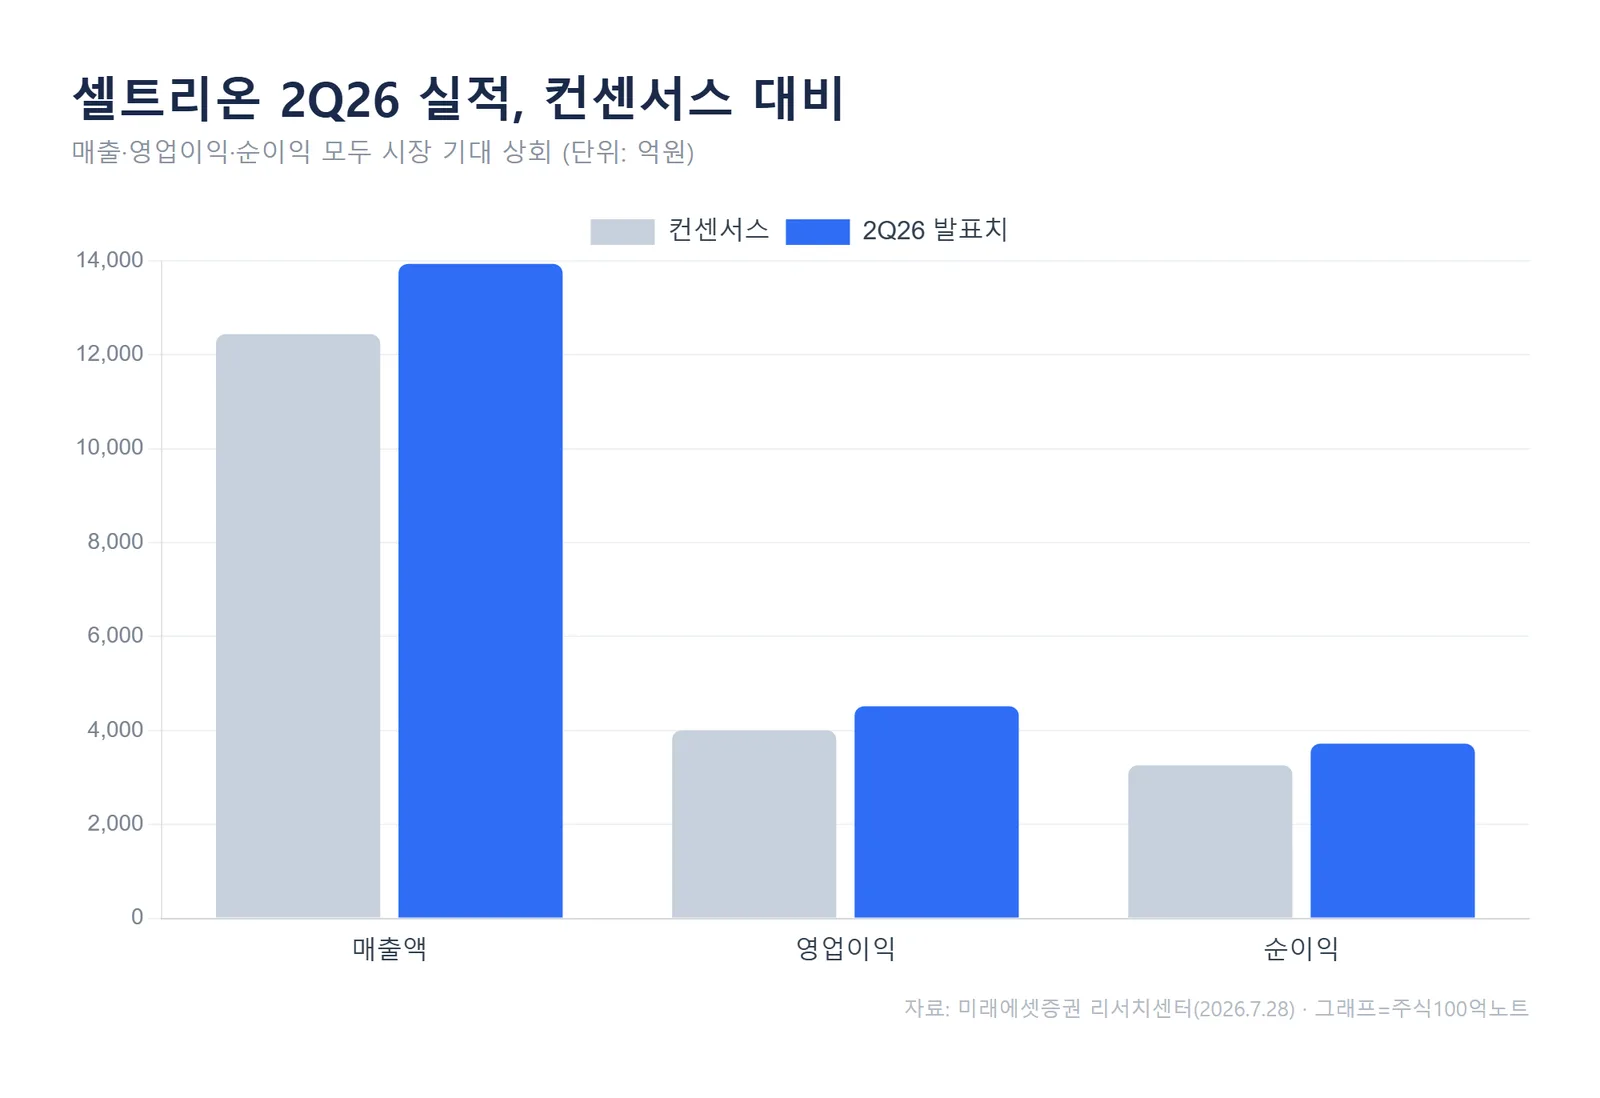
중요한 건 시장 예상과의 격차입니다. 미래에셋증권에 따르면 2분기 영업이익 4,518억원은 컨센서스(4,007억원)를 12.8% 웃돌았고, 매출은 12%, 순이익은 14.1% 상회했습니다. 세 지표가 나란히 기대치를 넘긴 '실적 서프라이즈'로 해석됩니다.
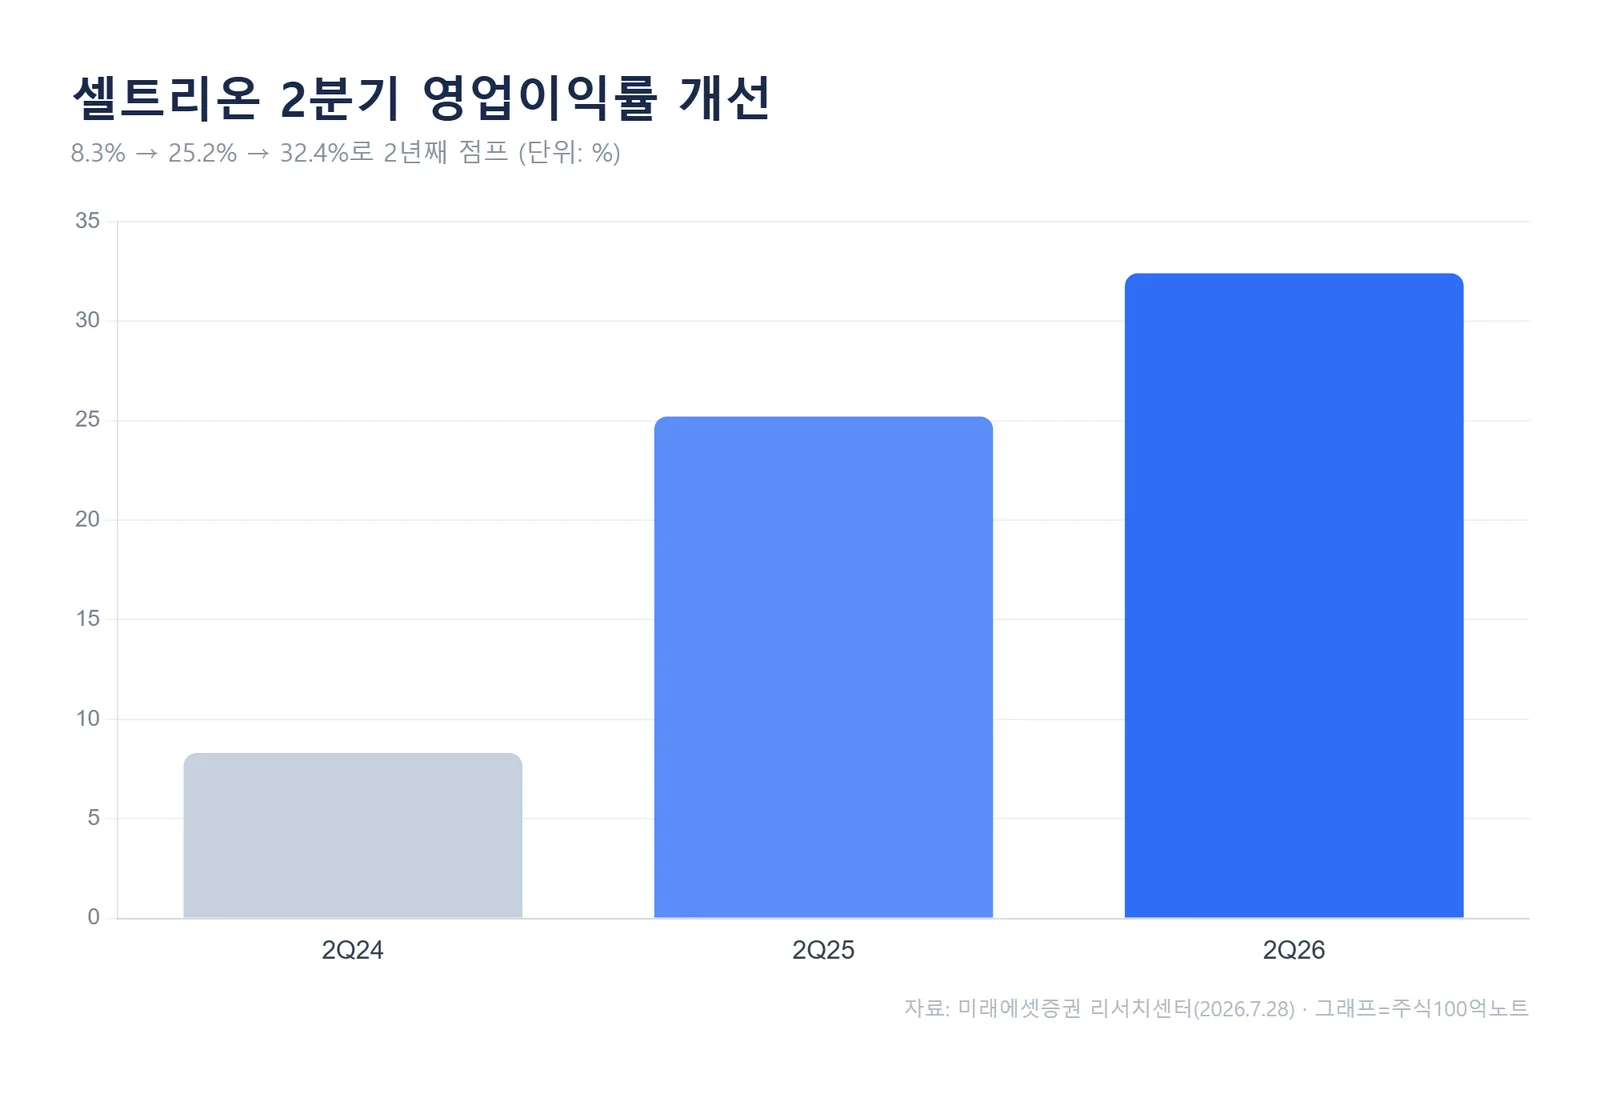
영업이익률은 32.4%까지 올라왔습니다. 1년 전 25.2%였으니 7.2%p가 더 붙은 셈입니다. 매출이 커지는 속도보다 이익이 붙는 속도가 빨랐다는 뜻이고, 이 대목이 이번 리포트에서 목표주가를 올린 핵심 이유로 꼽힙니다.
이익률을 끌어올린 건 '신규 제품 믹스'
실적을 뜯어보면 제품 구성이 바뀐 흔적이 뚜렷합니다. 2분기 바이오 매출 1조 2,639억원 가운데 신규 제품 비중이 65%까지 올라왔습니다. 1년 전만 해도 이 비중은 35% 수준이었습니다.
미래에셋증권은 2024년 이후 출시된 신규 5종(스테키마·옴리클로·스토보클로/오센벨트·앱토즈마·아이덴젤트)의 합산 매출이 1년 전보다 4.7배 늘었다고 밝혔습니다. 특히 자가면역질환 치료제 옴리클로는 2분기 1,167억원으로 전년 대비 756% 급증하며 유럽 점유율 21%를 확보했습니다.
이익률의 계단식 상승이 이를 뒷받침합니다. 분기 영업이익률은 2024년 2분기 8.3%에서 2025년 2분기 25.2%, 2026년 2분기 32.4%로 2년 연속 뛰었습니다. 고마진 신규 제품이 매출에서 차지하는 비중이 커지면서, 매출이 늘 때 이익이 더 크게 붙는 구조가 만들어졌습니다.
기존 주력인 램시마SC(1,996억원, +20% QoQ)와 유플라이마(1,954억원, +42% QoQ)가 유럽에서 점유율을 넓히며 매출의 뼈대를 지탱하는 사이, 신규 5종이 새 성장 동력으로 올라선 그림입니다. 과거 셀트리온이 '외형은 크지만 이익이 얇다'는 평가를 받던 국면과 비교하면, 수익성의 결이 달라졌다고 볼 수 있습니다.
목표주가 28만원, 어떻게 나온 숫자인가
미래에셋증권은 목표주가 28만원을 12개월 선행 EBITDA 2.29조원에 타깃 EV/EBITDA 28배를 적용해 산출했습니다. 현재 주가(7월 27일 종가 17만 8,700원) 기준 상승 여력은 56.7%로 제시했습니다.
연간 추정치도 함께 올랐습니다. 2026년 연간 매출은 5조 3,874억원(+31% YoY), 영업이익은 1조 7,761억원(+52% YoY)으로, 기존 추정 대비 각각 3%, 9% 상향됐습니다. 매출보다 이익 상향 폭이 큰 건 신규 시밀러의 수익성 기여가 예상보다 컸기 때문이라는 설명입니다.
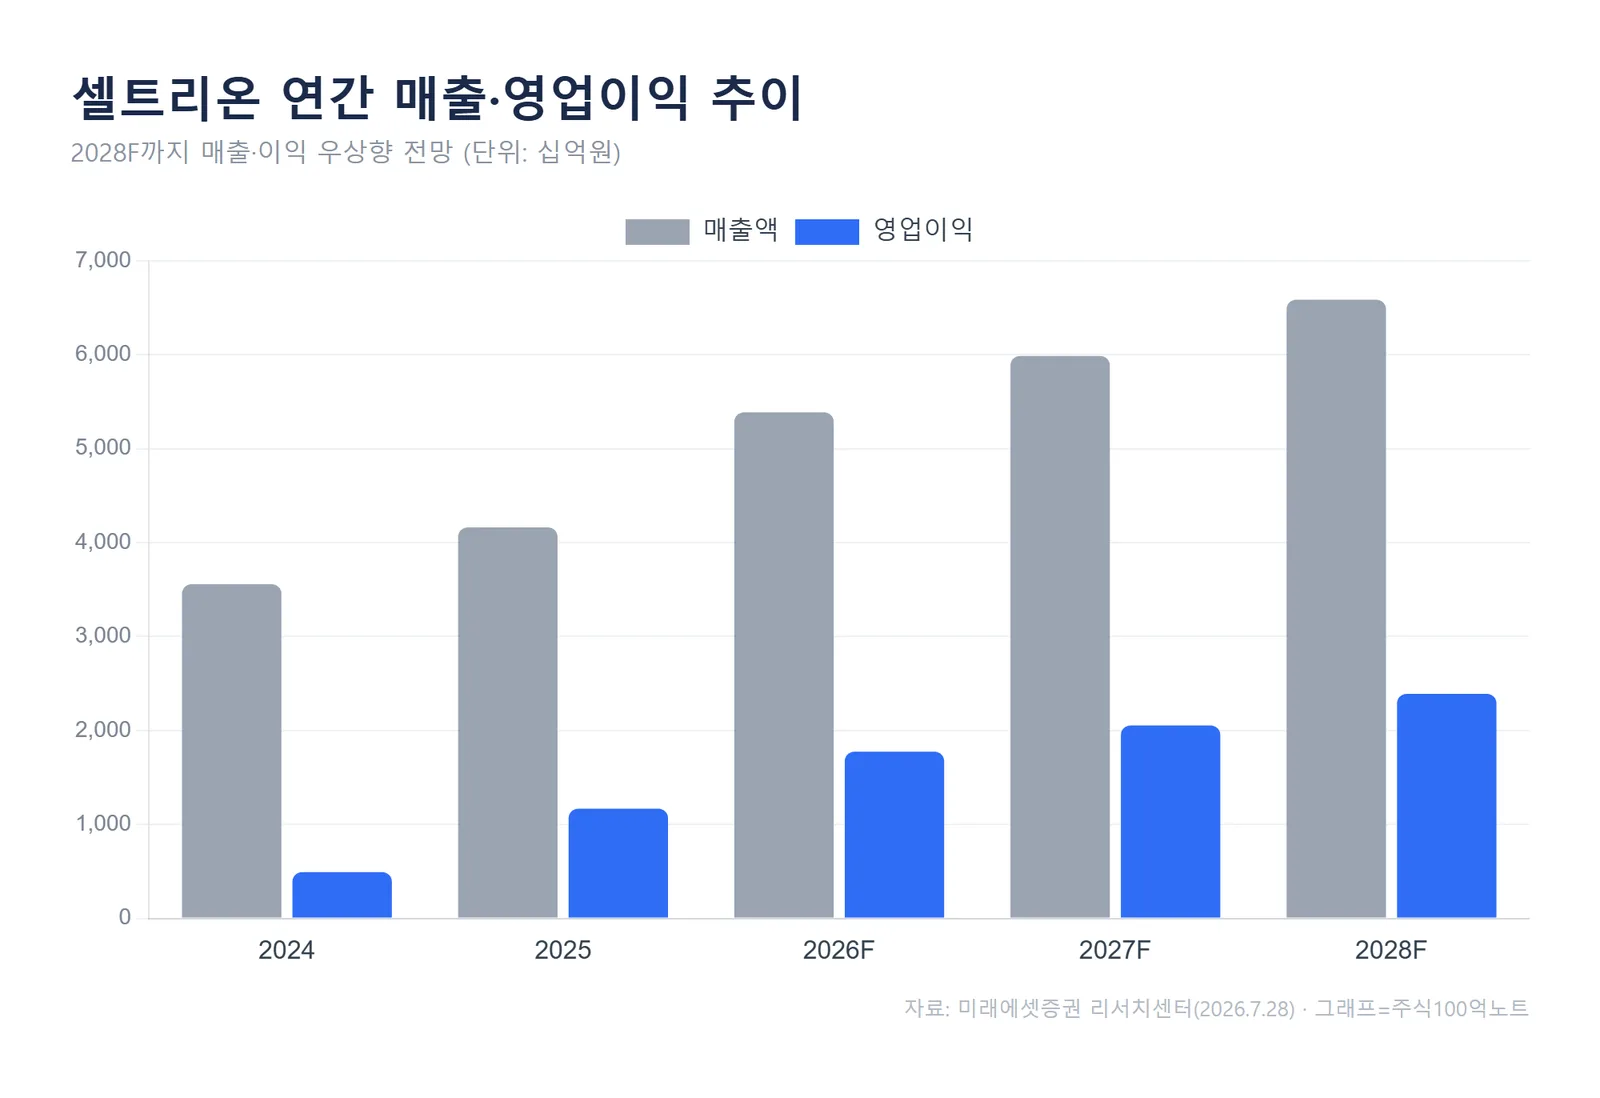
실적 추정 흐름을 길게 보면 영업이익은 2024년 4,920억원에서 2025년 1조 1,680억원으로 뛰었고, 2026F 1조 7,760억원, 2028F 2조 3,910억원까지 우상향하는 그림입니다. 영업이익률도 2024년 13.8%에서 2028F 36.3%로 높아지는 전망입니다. 다만 이는 증권사의 추정치이며, 실제 실적은 환율·경쟁 강도에 따라 달라질 수 있습니다.
'경쟁사 대비 저평가'라는 주장의 근거
셀트리온은 2026년 컨센서스 기준 EV/EBITDA 20배 수준에서 거래되고 있습니다. 글로벌 바이오시밀러 선두 업체인 산도즈(14배)와 비교하면 프리미엄이 붙어 보입니다. 그런데도 리포트가 '저평가'라고 본 이유는 사업 구조의 차이에 있습니다.
미래에셋증권은 산도즈 매출의 약 65%가 제네릭에서 나오고 성장 동력인 바이오시밀러 비중은 33%에 불과하다고 지적했습니다. 제네릭 업체의 밸류에이션이 통상 10배를 넘기 어렵다는 점을 감안하면, 산도즈의 시밀러 사업에 내재된 멀티플은 20배 후반 이상으로 추정된다는 논리입니다. 이 기준으로 보면 셀트리온의 28배가 과하지 않다는 판단입니다.
수익성 차이도 근거로 들었습니다. 산도즈가 위탁생산(CMO) 중심 구조에서 자체 설비를 확충하는 단계인 반면, 셀트리온은 초기부터 자체 생산체계를 갖춰 원가 경쟁력을 확보했다는 겁니다. 실제 미래에셋증권의 비교표에서 셀트리온의 순이익률·이익률 지표가 동종 업체보다 높게 잡혀 있습니다. 물론 멀티플 비교는 어떤 기준을 쓰느냐에 따라 해석이 갈리는 만큼, '저평가' 판단도 하나의 시각으로 받아들이는 게 안전합니다.
자주 묻는 질문
Q. 목표주가 28만원이면 지금 사도 되나요?
목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. 현재가 대비 상승 여력이 크게 잡혀 있어도, 바이오시밀러 경쟁 심화나 환율 변동에 따라 추정치는 바뀔 수 있습니다. 판단 근거로만 참고하는 게 맞습니다.
Q. 이익이 이렇게 늘었는데 배당수익률은 왜 낮나요?
리포트 기준 배당수익률은 2024~2028F 내내 0.4% 수준으로 제시됐습니다. 셀트리온은 아직 성장 국면 재투자 비중이 큰 회사로, 배당보다 실적·주가 흐름을 보는 종목에 가깝습니다.
2분기 실적은 신규 제품이 이익률을 끌어올리는 구조가 자리 잡았음을 보여줬습니다. 다음 분기에는 신규 5종의 매출 성장세가 이어지는지, 기존 시밀러(램시마 IV·트룩시마 등)의 매출 감소를 신제품이 얼마나 메우는지를 함께 보면 흐름을 읽는 데 도움이 됩니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#셀트리온 #셀트리온목표주가 #셀트리온주가 #바이오시밀러 #제약바이오 #셀트리온실적 #미래에셋증권