팬오션 주가 전망 2026, 목표가 8000원 상향 이유
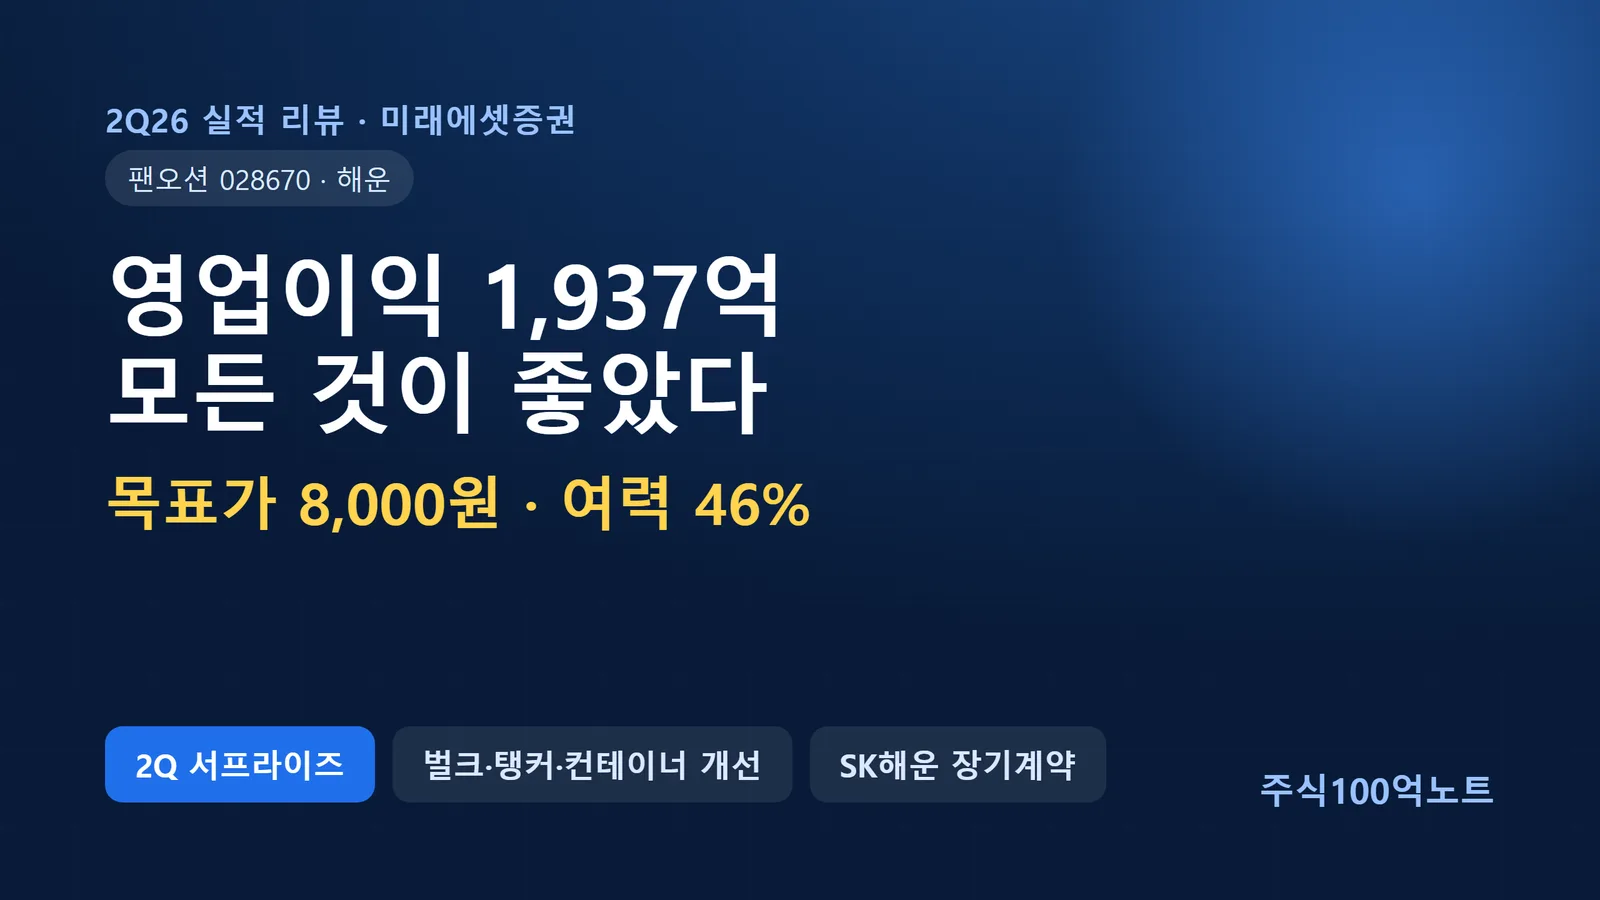
팬오션이 2026년 2분기에 영업이익 1,937억원을 기록하며 시장 기대치(1,559억원)를 크게 웃돌았습니다. 미래에셋증권은 이 실적을 반영해 목표주가를 7,400원에서 8,000원으로 상향했습니다.
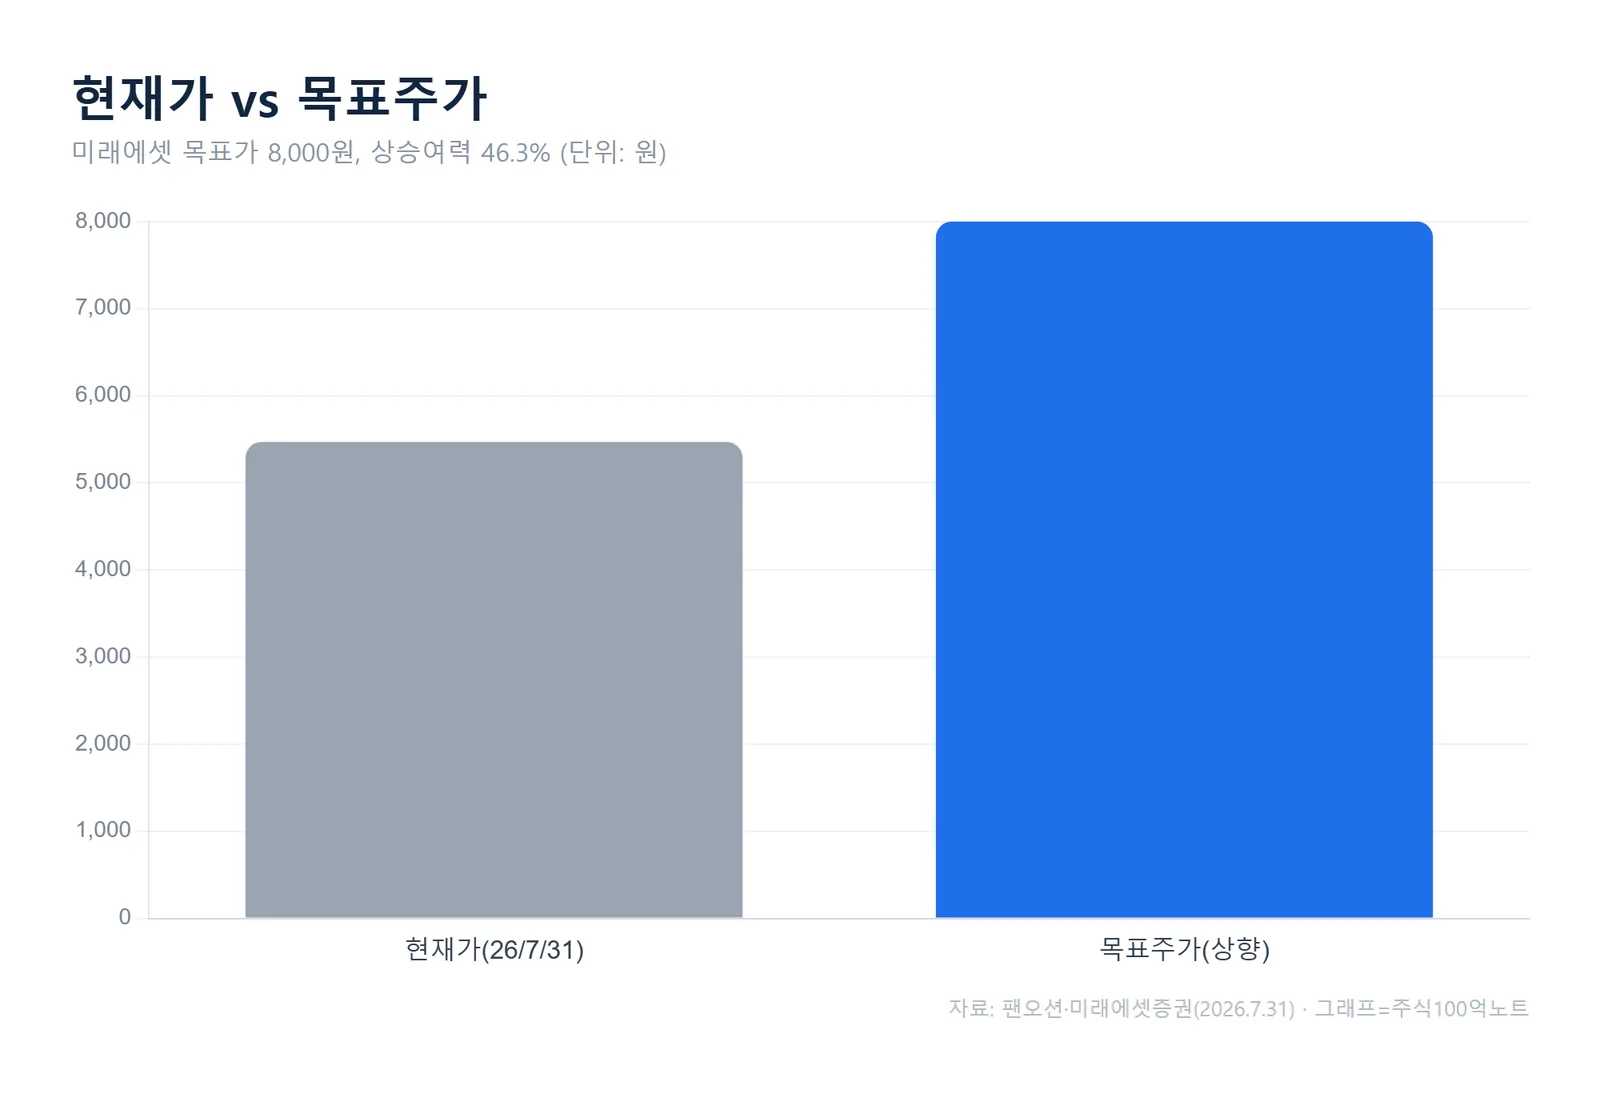
현재가는 5,470원(2026년 7월 31일), 목표주가 기준 상승여력은 46.3%입니다. 아래에서 어느 부문이 실적을 끌어올렸는지, 하반기 전망과 목표가 상향의 근거는 무엇인지 순서대로 정리했습니다.
2분기 실적, 모든 부문이 좋았다
2분기 연결 매출액은 1조 9,137억원, 영업이익은 1,937억원이었습니다. 매출은 전 분기(1조 5,090억원) 대비 26.8%, 지난해 2분기(1조 2,940억원) 대비 47.9% 늘었습니다. 영업이익은 전년 동기보다 57.5% 증가했습니다.
미래에셋증권은 보고서 제목을 "모든 것이 좋았다"로 달았습니다. 벌크선이 실적을 주도한 가운데 탱커, 컨테이너까지 고르게 개선됐기 때문입니다.
2분기 평균 BDI(건화물선 운임지수)는 2,159pt로 우호적인 환경이 조성됐습니다. 여기에 원가 경쟁력을 높이는 전략이 더해지면서 벌크선 부문에서만 847억원의 영업이익이 나왔습니다.
영업이익률은 10.1%로 전 분기(9.3%)보다 올랐습니다. 외형만 커진 것이 아니라 수익성도 함께 개선됐다는 의미입니다.
부문별로 뜯어본 벌크·탱커·컨테이너
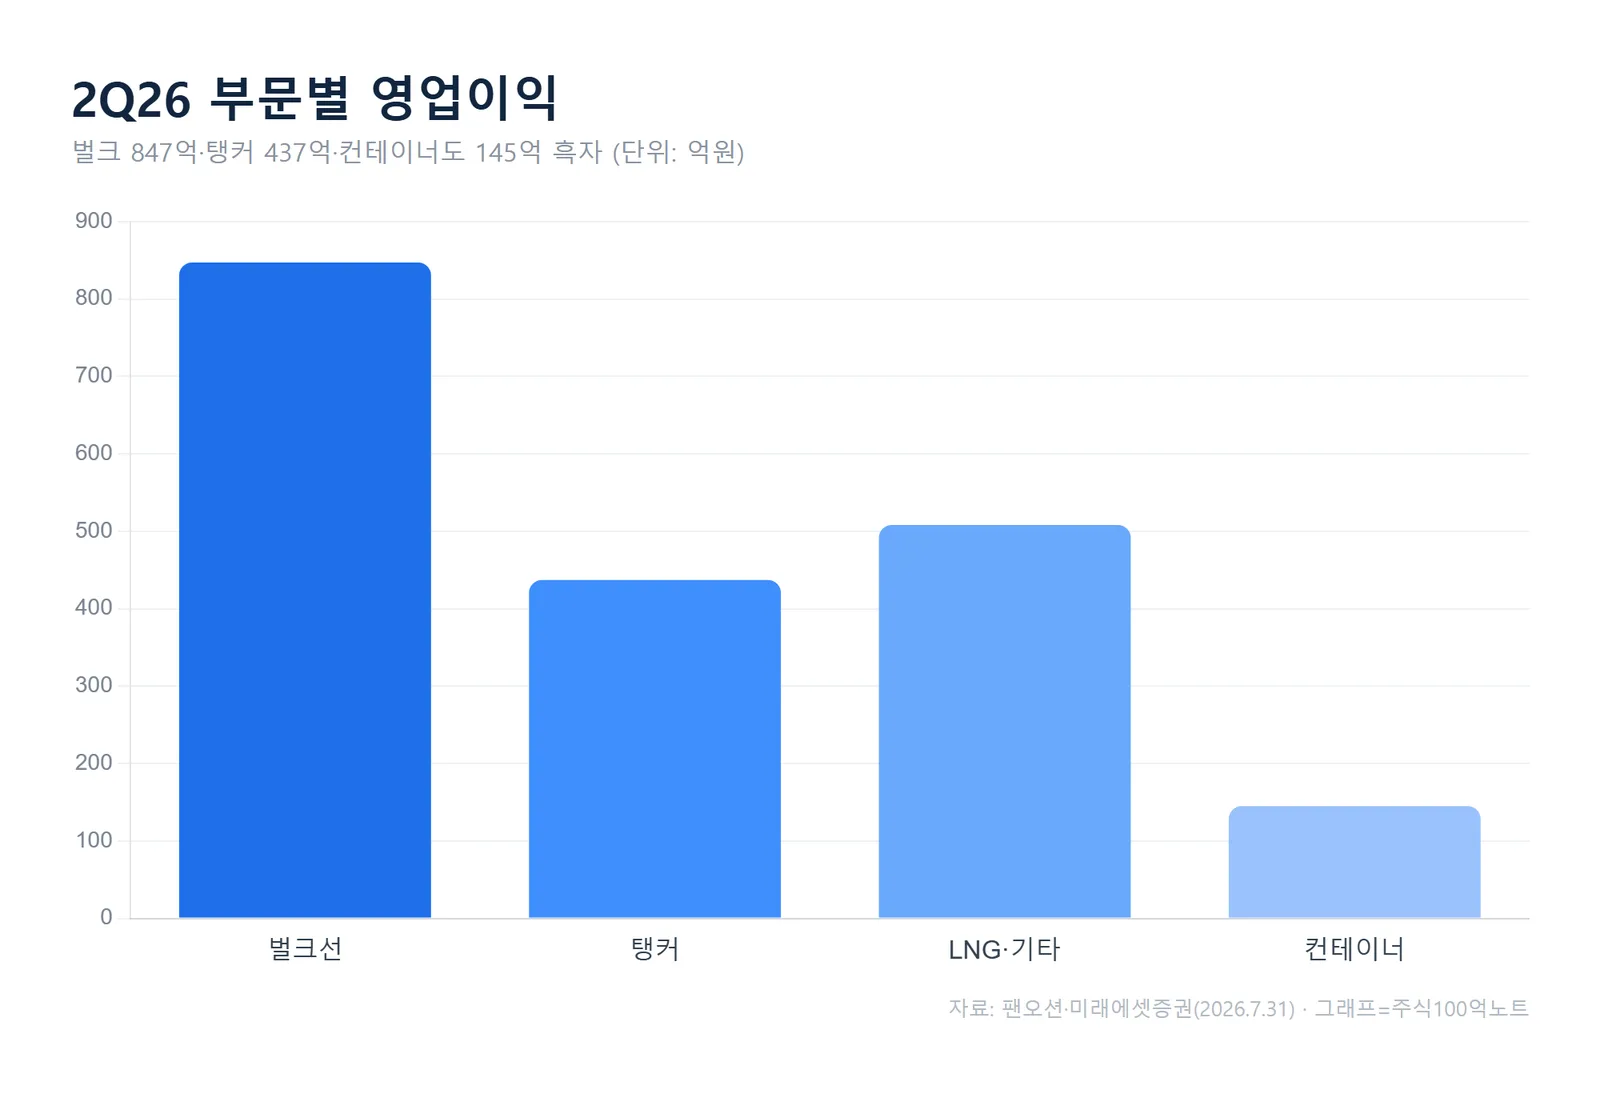
벌크선은 847억원으로 규모가 가장 컸습니다. 남미 곡물 시즌과 브라질 철광석 물동량이 뒷받침됐습니다.
탱커(웻벌크)는 시황 호조로 437억원의 실적 개선을 냈습니다. 중동 의존도를 낮추려는 아시아 국가들이 미국, 캐나다 등으로 원유 공급처를 다변화하면서 운항 거리를 뜻하는 톤마일이 늘어나는 효과가 본격화되고 있습니다.
컨테이너 부문도 그동안 부진했지만 트레이딩 패턴 다변화로 145억원 흑자를 내며 반등했습니다.
미래에셋증권은 2분기 실적을 두고 벌크·탱커·컨테이너 세 부문이 동시에 개선된 점을 서프라이즈의 핵심으로 봤습니다. 특정 사업부에 실적이 쏠리지 않았다는 점에서 이익의 안정성 측면에서도 의미가 있다는 해석입니다.
하반기 전망과 SK해운 장기계약
건화물 부문은 하반기에도 견조하게 유지될 전망입니다. 남미 곡물 시즌 본격화와 브라질 철광석 물동량이 배경입니다. 연간 선복량 순증가율을 감안하면 현재 수준의 흐름이 이어지며 등락을 거듭할 것으로 미래에셋증권은 봤습니다.
탱커 부문은 건화물보다 장기 전망이 더 밝다는 평가입니다. 아시아의 공급처 다변화로 톤마일 증가 효과가 구조적으로 커지고 있기 때문입니다.
이번 보고서에서 눈에 띄는 대목은 SK해운으로부터 인수한 중고선 관련 장기계약입니다. 팬오션은 장기 화물 운송 계약(CVC) 물량으로 연내 10척 전체 인도를 마무리할 예정입니다. 공시상 매출액은 2026년 5월부터 4년간 약 5억 8,400만 달러(약 8,400억원)입니다.
미래에셋증권에 따르면 이 계약은 원가 보상 개념이 적용돼 영업이익률이 17~18%에 이르는 고수익 확정 계약입니다. 금융리스 채권으로 인식돼 회계상 매출에는 선박 가액만큼 빠지지만, 실제 이익 기여도는 높다는 설명입니다.
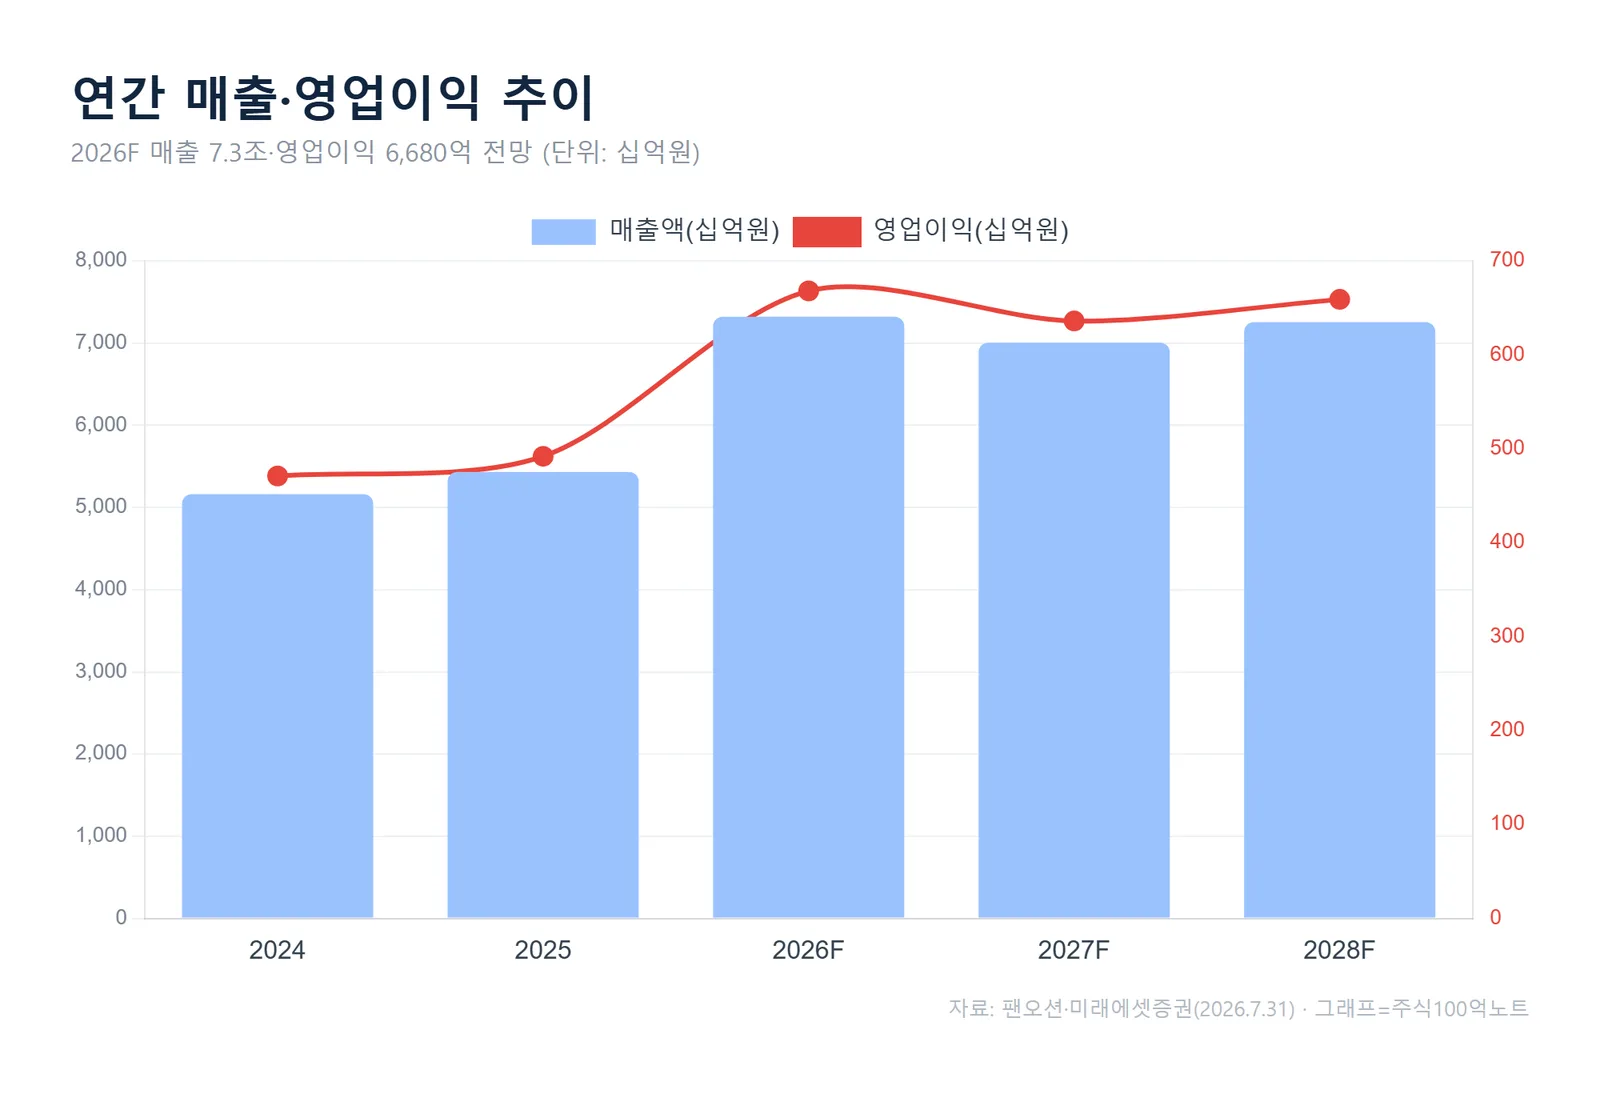
연간 실적 추이를 보면 매출은 2024년 5조 1,610억원에서 2026년 7조 3,220억원으로, 영업이익은 4,710억원에서 6,680억원으로 늘어날 것으로 미래에셋증권은 전망합니다.
목표주가 8,000원, 무엇을 봤나
미래에셋증권은 목표주가를 7,400원에서 8,000원으로 올리고 매수 의견을 유지했습니다. EV/EBITDA 7배를 그대로 적용한 상태에서 실적 추정치를 높인 결과입니다.
2026년 영업이익 전망치는 기존 5,820억원에서 6,680억원으로 14.8% 상향됐습니다. 유가와 운임 변화 반영, 그리고 탱커·벌크·컨테이너 마진 개선이 이유로 제시됐습니다.
보고서는 팬오션이 자산 확대를 통한 외형 성장뿐 아니라 고수익 장기 계약 비중을 늘려 이익의 질을 함께 개선하고 있다고 평가했습니다. 장기적으로 탱커선 비중이 커지면 밸류에이션이 다시 매겨지는 리레이팅을 기대할 수 있고, 배당 가이드라인 상향 같은 주주 환원 확대 가능성도 유효하다는 시각입니다.
다만 목표주가는 증권사가 제시하는 12개월 전망치입니다. 해운업은 운임과 유가에 실적이 크게 흔들리는 업종이라, BDI가 꺾이거나 유가 방향이 바뀌면 추정치도 함께 조정될 수 있습니다.
자주 묻는 질문
Q. 목표주가 8,000원이면 지금 사도 되나요?
A. 목표주가는 미래에셋증권의 12개월 전망치이지 매수 신호가 아닙니다. 해운업 특성상 운임·유가에 따라 추정치가 바뀔 수 있어, 목표가만 보고 판단하기보다 BDI 흐름과 분기 실적을 함께 확인하는 편이 안전합니다.
Q. 2분기 실적이 좋으면 배당도 늘어나나요?
A. 미래에셋증권은 배당 가이드라인 상향 등 주주 환원 확대 가능성을 언급했지만 확정된 내용은 아닙니다. 표에 나온 2026년 예상 배당수익률은 2.7%로, 실제 배당은 회사의 결정에 따라 달라집니다.
정리하면
팬오션 2분기는 벌크선이 이끌고 탱커·컨테이너가 뒤를 받치며 영업이익 1,937억원의 서프라이즈를 냈습니다. 미래에셋증권은 목표주가를 8,000원으로 올렸고, 하반기에도 건화물 수요와 SK해운 장기계약이 실적을 지지할 것으로 봤습니다.
앞으로 확인할 지표는 하나로 좁힐 수 있습니다. 실적의 방향을 가장 먼저 알려주는 BDI 운임지수의 흐름입니다. 여기에 하반기 탱커 운임과 SK해운 인도 선박의 실제 이익 기여도를 분기 실적에서 함께 체크하면 됩니다.
#팬오션 #팬오션주가 #팬오션목표주가 #해운주 #벌크선 #BDI #미래에셋증권
#888;font-size:14px;margin-top:20px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.