NHN 주가 전망 2026, 한 달에 2배 오른 이유
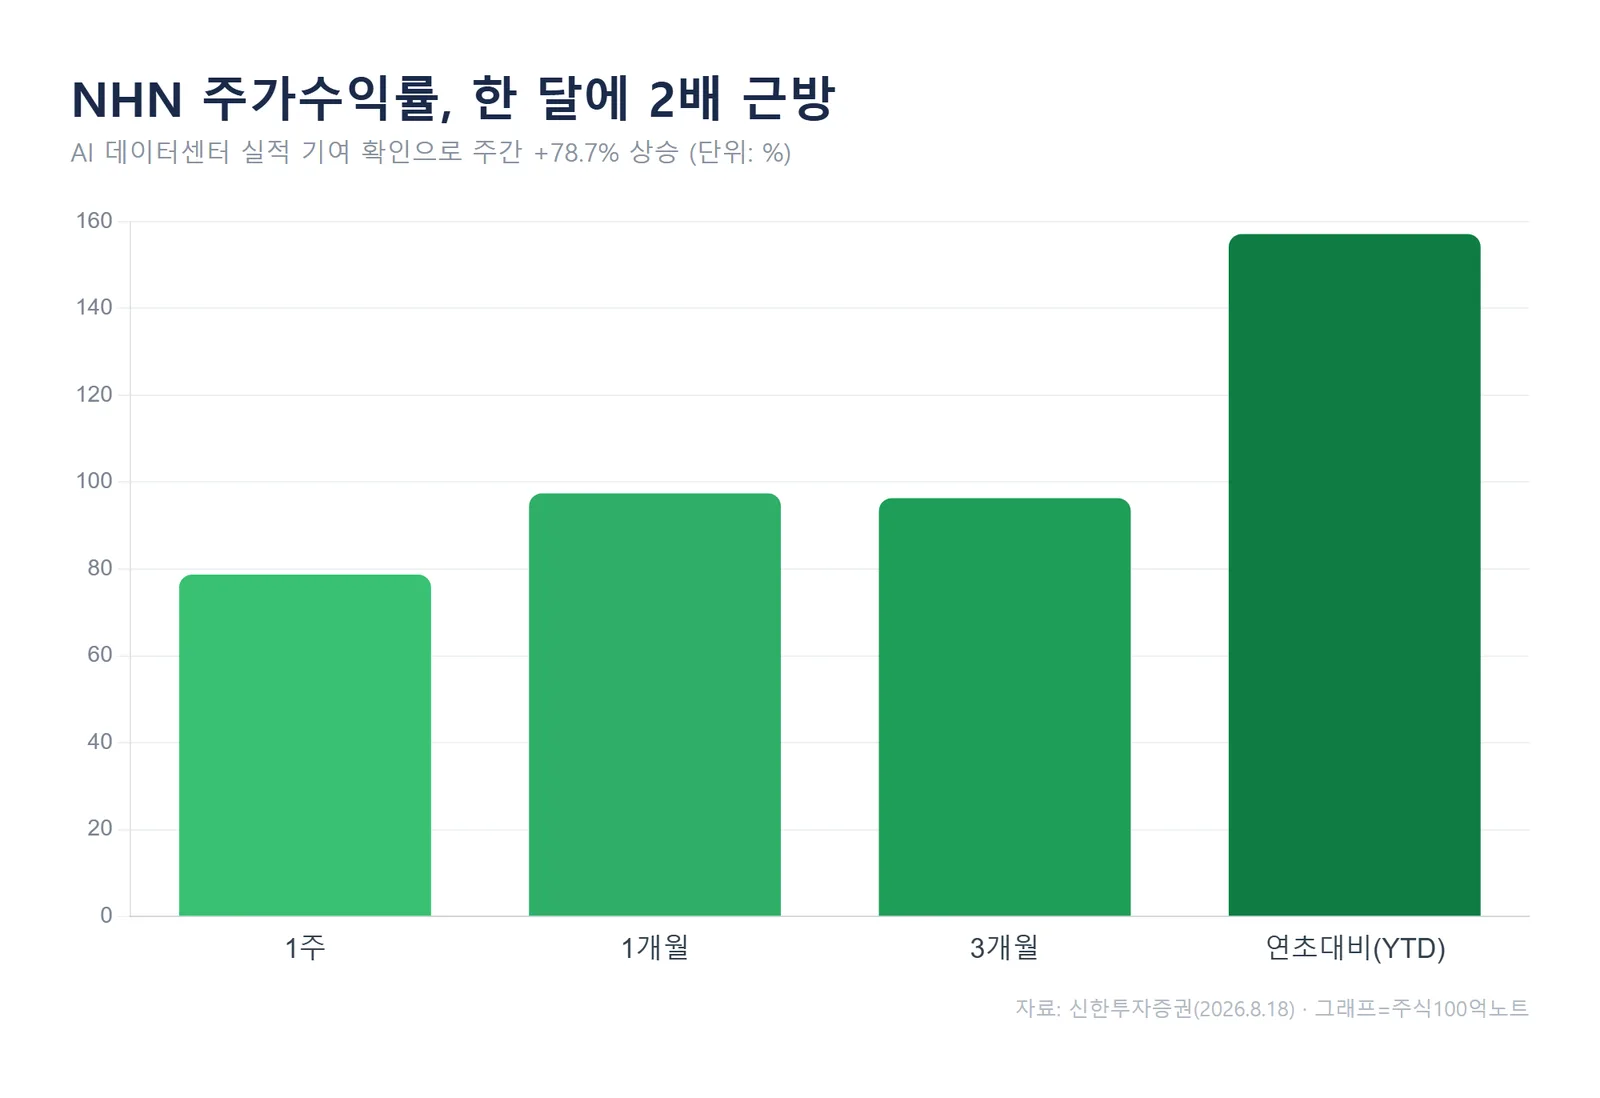
NHN 주가가 한 주 만에 78.7% 뛰었습니다. 연초 대비로는 157.1% 상승입니다.
방아쇠는 단순합니다. 그동안 '적자를 내던 미래 사업'으로 취급받던 AI 데이터센터가, 이번 2분기에 실제 실적으로 잡히기 시작했기 때문입니다.
이 글은 2026년 8월 18일자 신한투자증권 플랫폼 위클리 자료를 바탕으로, NHN이 왜 급등했고 지금의 밸류에이션(PER 23배)을 어떻게 봐야 하는지 스스로 계산해 정리한 기록입니다.
NHN 주가, 한 달 만에 왜 2배가 됐나
먼저 상승 폭부터 확인하겠습니다.
NHN 주가는 최근 1주 +78.7%, 1개월 +97.4%, 3개월 +96.3%, 연초 대비(YTD) +157.1%를 기록했습니다. 한 달 사이 주가가 거의 두 배가 된 셈입니다(자료: 신한투자증권, 2026년 8월 18일).
같은 기간 코스피 주간 수익률이 +11.5%였다는 점을 감안하면, 시장 전체가 아니라 NHN에만 붙은 개별 재료가 작동했다는 의미입니다.
시가총액은 2조 4,467억원, 외국인 지분율은 11.9% 수준입니다(2026년 8월 18일 기준).
급등의 진짜 이유, AI 데이터센터 실적
핵심은 'AI 팩토리'로 불리는 NHN의 AI 데이터센터(AI DC) 사업입니다.
3월 말 가동을 시작한 양평 리전에서 GPUaaS(GPU를 빌려주는 클라우드) 공급이 본격화되면서, 2분기 NHN클라우드 매출이 전년 동기 대비 85.3% 성장했습니다.
그동안 시장이 반신반의하던 'AI 인프라가 돈이 되느냐'는 질문에, 매출 숫자로 답이 나온 겁니다.
여기에 확장 계획이 얹혔습니다. NHN은 양평 리전 잔여분에 대한 신규 장기계약을 논의 중이고, 중장기 수요에 대응하기 위해 내년까지 최소 30MW 규모의 AI DC를 추가 확보할 계획입니다(자료: 신한투자증권).
즉 이번 급등은 '이미 확인된 실적'과 '앞으로 늘어날 캐파(생산능력)'가 동시에 반영된 결과입니다.
숫자로 본 NHN 실적 컨센서스
주가가 아니라 실적 흐름을 보면 그림이 더 분명해집니다.
시장 컨센서스 기준 NHN 연결 영업이익은 2024년 약 -326억원(적자)에서 2025년 1,324억원으로 흑자 전환했고, 2026년에는 1,947억원으로 예상됩니다. 2026년 매출은 2조 9,623억원으로 전년 대비 +17.7%, 영업이익은 +47.0% 성장이 전망됩니다(자료: 에프앤가이드·신한투자증권).
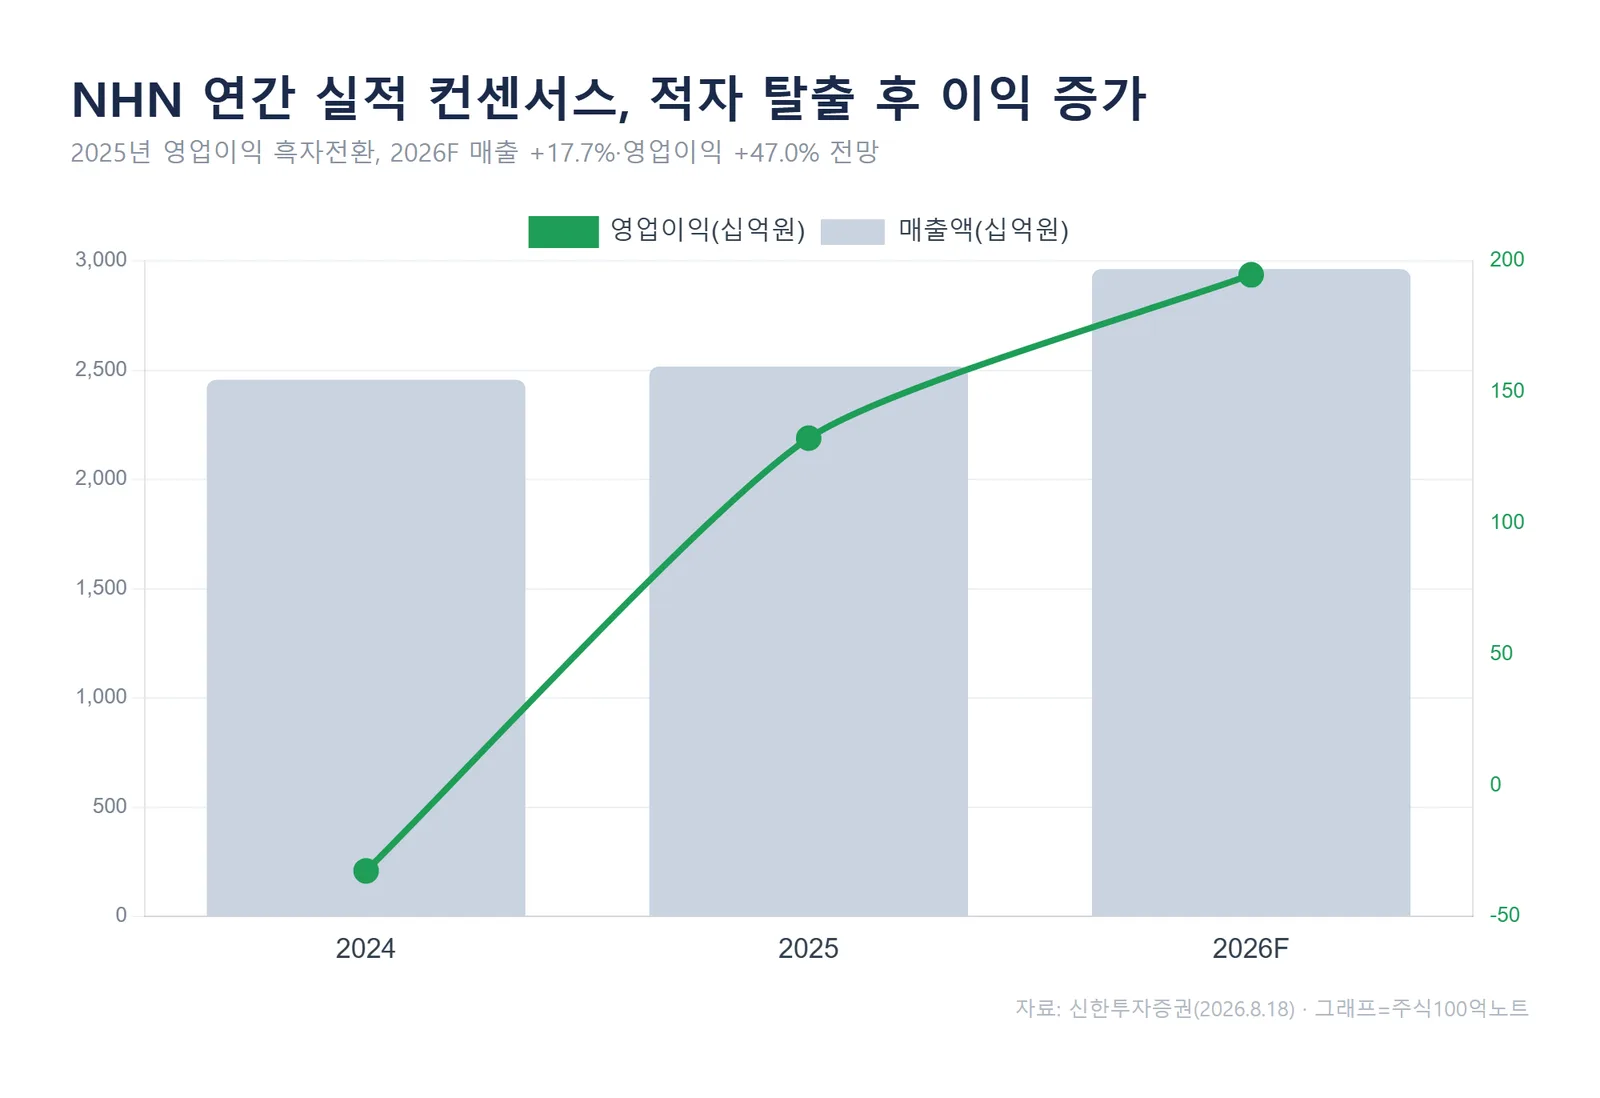
적자 기업이 흑자로 돌아선 뒤 이익 증가 구간에 들어섰다는 점이, 이번 재평가의 바탕입니다.
PER 23배, 지금 비싼가 싼가
가장 중요한 질문입니다. 이미 두 배 오른 주식을 지금 봐도 되느냐는 것이죠.
현재 NHN의 2026년 예상 PER은 약 23.2배, PBR은 1.5배, 배당수익률은 0.7%입니다(자료: 신한투자증권).
단순 PER 23배는 국내 인터넷 대장주 NAVER(약 18배)보다 높습니다. 이익 대비로는 결코 싸지 않은 구간입니다.
다만 신한투자증권은 '클라우드 성장세가 지속되면 낮아진 PER의 재평가가 가능하다'고 봤습니다. 여기서 '낮아진 PER'이란, 이익(분모)이 빠르게 늘면 지금 주가에서도 미래 기준 PER은 다시 내려간다는 논리입니다.
결국 이 논쟁의 승패는 하나로 압축됩니다. AI 데이터센터 매출이 컨센서스만큼(또는 그 이상) 실제로 늘어나느냐입니다. 늘면 지금 PER은 비싼 게 아니고, 성장이 꺾이면 비싼 게 됩니다.
같이 볼 리스크
급등주일수록 반대편도 봐야 합니다.
첫째, 기대 선반영입니다. 이미 YTD +157%가 오른 만큼, 3분기 실적이 눈높이를 조금만 밑돌아도 변동성이 커질 수 있습니다.
둘째, AI 인프라 투자(CapEx) 사이클입니다. 데이터센터는 초기 설비 투자가 큰 사업이라, 가동률과 장기계약 확보 속도가 예상보다 느리면 수익성 개선이 지연될 수 있습니다.
셋째, 경쟁입니다. 대형 클라우드·통신사도 AI DC를 늘리는 국면이라, GPUaaS 단가 경쟁이 붙을 여지가 있습니다.
자주 묻는 질문(FAQ)
Q. NHN이 이번 주에 급등한 이유가 뭔가요?
A. 3월 말 가동한 양평 AI 데이터센터의 GPUaaS 공급이 본격화되며 2분기 NHN클라우드 매출이 전년 대비 85.3% 늘었고, 이 실적 기여가 확인되면서 주간 +78.7% 상승했습니다.
Q. 지금 PER 23배는 비싼 편인가요?
A. 2026년 예상 PER 약 23.2배로 NAVER(약 18배)보다 높아 절대 수준은 싸지 않습니다. 다만 이익이 빠르게 늘면 미래 기준 PER은 내려가므로, AI DC 매출 성장 지속 여부가 관건입니다.
#888;margin-top:28px;">※ 본 글은 신한투자증권 등 공개 자료를 바탕으로 한 정보 정리이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
#1f9d57;">#NHN #NHN주가 #NHN주가전망 #AI데이터센터 #NHN클라우드 #GPUaaS #플랫폼주 #신한투자증권