네이버 두나무 합병 2027, 스테이블코인 선점 노린다
하나증권이 2026년 10월 21일 네이버(035420)에 대해 투자의견 'BUY'를 유지하고 목표주가 40만원을 제시했습니다. 현재주가 17만 8,000원(10월 20일 종가) 대비 상당한 괴리가 있는 수치입니다.
이번 리포트의 핵심은 '잊고 있었던 두나무 합병'입니다. 세 차례 미뤄졌던 네이버파이낸셜-두나무 합병이 2027년 3월로 가닥이 잡히면서, 디지털자산과 스테이블코인이 네이버의 다음 성장축으로 다시 부각되고 있습니다.
네이버-두나무 합병, 2027년 3월로 미뤄졌다
네이버파이낸셜과 두나무는 2025년 11월 26일 포괄적 주식교환을 통한 합병을 결의했습니다. 당초 2026년 6월 30일 합병 예정이었으나 이후 세 차례 지연됐고, 현재 일정은 주주총회 2027년 2월 26일, 합병 2027년 3월 31일입니다.
하나증권은 공정거래위원회가 연내 합병 심사를 마무리하겠다고 밝힌 점을 근거로, 이번 지연을 마지막으로 2027년 3월 합병이 성사될 것으로 전망했습니다.
흥미로운 점은 시장의 기대가 아직 낮다는 것입니다. 두나무 비상장 주식의 주식매수청구권 가격은 43만 9,252원이지만, 최근 장외 가격은 24만 1,000원 수준에 머물러 있습니다. 합병 기대감이 주가에 거의 반영되지 않았다는 해석이 가능합니다.
왜 지금 다시 두나무인가
합병이 미뤄지는 동안 두 가지 변화가 관측됐습니다. 첫째는 디지털자산 가격 하락에 따른 두나무 실적 악화, 둘째는 전통 금융사들의 두나무 지분 확보입니다.
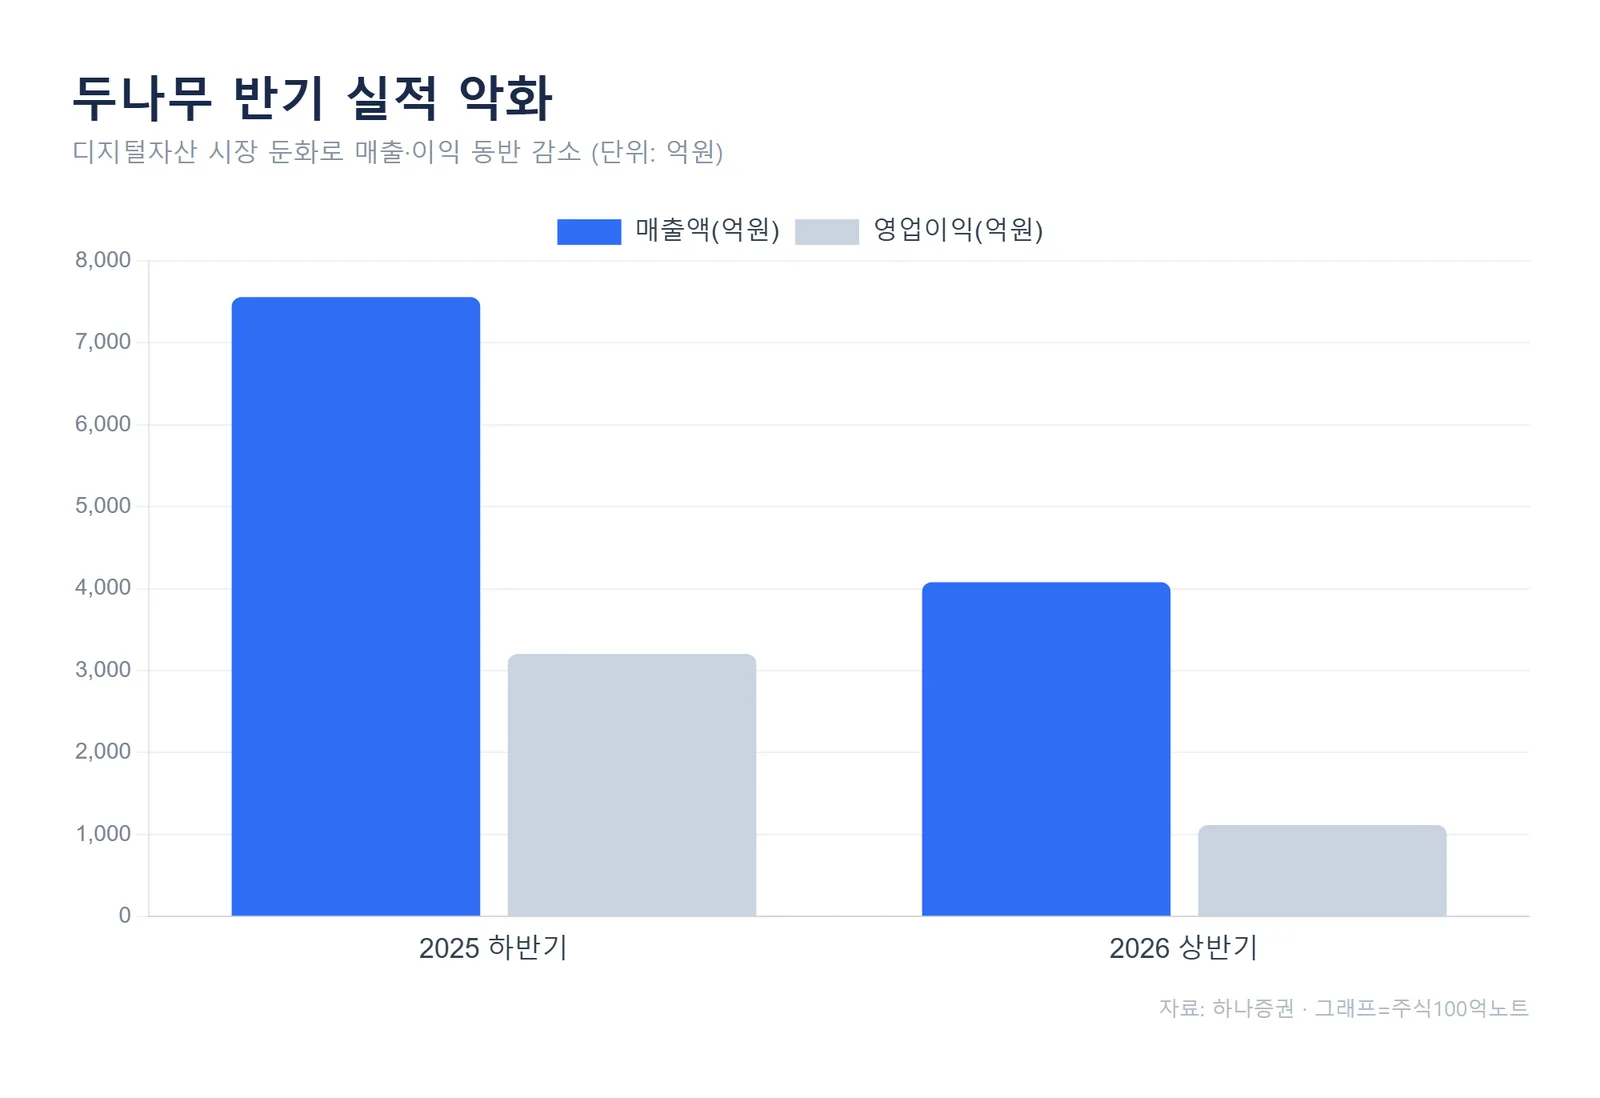
두나무 실적은 2025년 하반기 매출액 7,558억 원, 영업이익 3,202억 원에서 2026년 상반기 매출액 4,080억 원, 영업이익 1,115억 원으로 크게 줄었습니다. 매출의 96% 이상이 업비트 원화마켓 거래 수수료라, 디지털자산 시장 상황에 실적이 크게 흔들리는 구조적 한계가 재확인됐습니다.
그 사이 전통 금융사들은 두나무 지분을 사들였습니다. 5월 15일 하나은행이 6.55%, 5월 20일 한화투자증권이 3.9%(누적 9.84%), 5월 28일 삼성증권·삼성SDS·삼성카드가 총 4%를 인수했습니다. 취득 단가는 주식매수청구권 가격과 같은 43만 9,252원이었습니다.
업비트 수수료에 의존하는 두나무 단독 구조의 한계가, 역설적으로 네이버파이낸셜과의 합병을 통한 신사업 확장 명분을 키우고 있습니다. (자료: 하나증권)
네이버가 그리는 그림, 디지털자산 슈퍼앱
하나증권은 네이버가 두나무 인수로 블록체인을 내재화해 실물 경제와 디지털 경제를 잇는 플랫폼으로 진화할 것으로 봤습니다. 네이버의 생태계가 그 바탕입니다.
네이버는 2025년 온라인 광고 매출 5.4조 원으로 국내 1위, 온라인 커머스 거래액 약 53조 원으로 2위, 네이버페이 결제액 86조 원으로 간편결제 점유율 1위를 기록 중입니다. 광고·스마트스토어·커머스·결제로 이어지는 이 생태계는 국내에서 대체하기 어렵습니다.
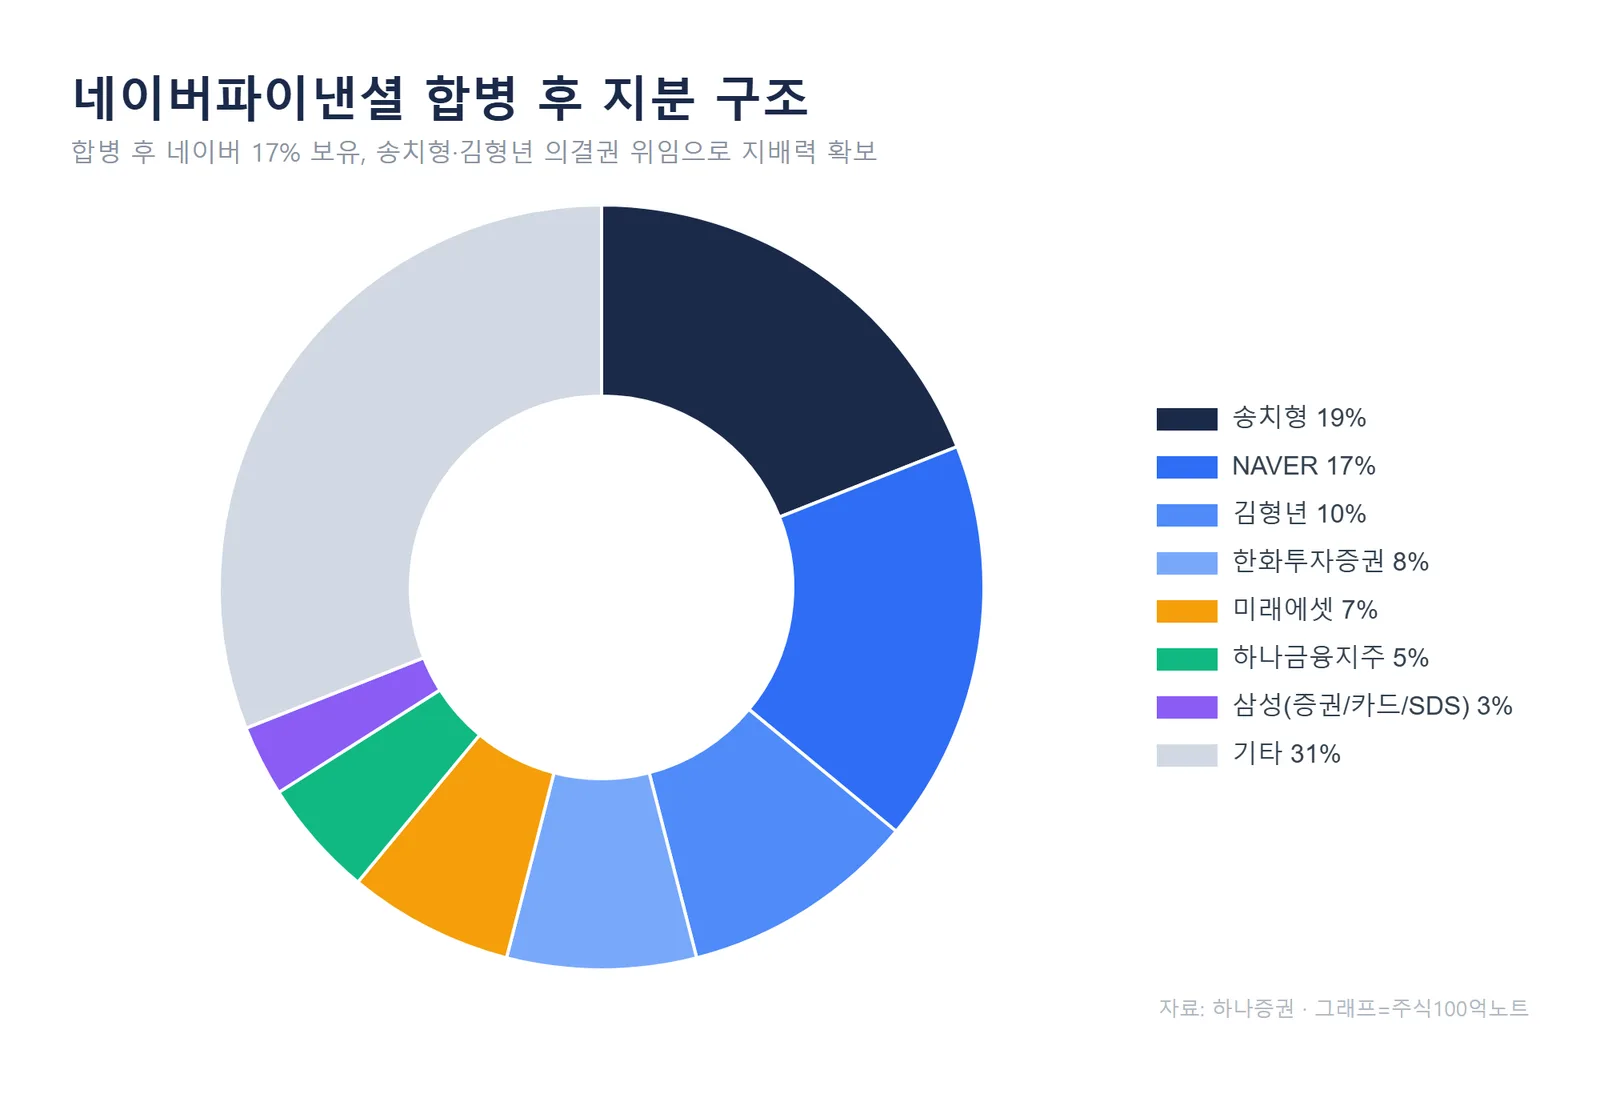
합병 후 지배 구조도 안정적입니다. 네이버는 합병 법인 지분 17%를 보유하고, 송치형 회장과 김형년 부회장의 의결권 위임을 통해 지배력을 확보하며 연결 편입이 가능해집니다.
원화 스테이블코인에서도 위치가 좋습니다. 하나증권은 하나금융지주가 발행 컨소시엄을 주도하고 한화투자증권·삼성증권 등이 합류하며, 유통은 네이버-두나무가 주도하는 구도를 예상했습니다. 온라인 커머스 2위, 간편결제 1위, 거래소 1위 사업자가 만들어내는 수요는 대체 불가능한 경쟁력이라는 평가입니다.
실적과 밸류에이션, 목표주가 40만원 근거
본업 실적도 꾸준히 우상향합니다. 하나증권 추정 기준 매출액은 2024년 10조 7,377억 원에서 2025년 12조 350억 원, 2026F 13조 7,313억 원, 2027F 16조 5,873억 원으로 늘어납니다.
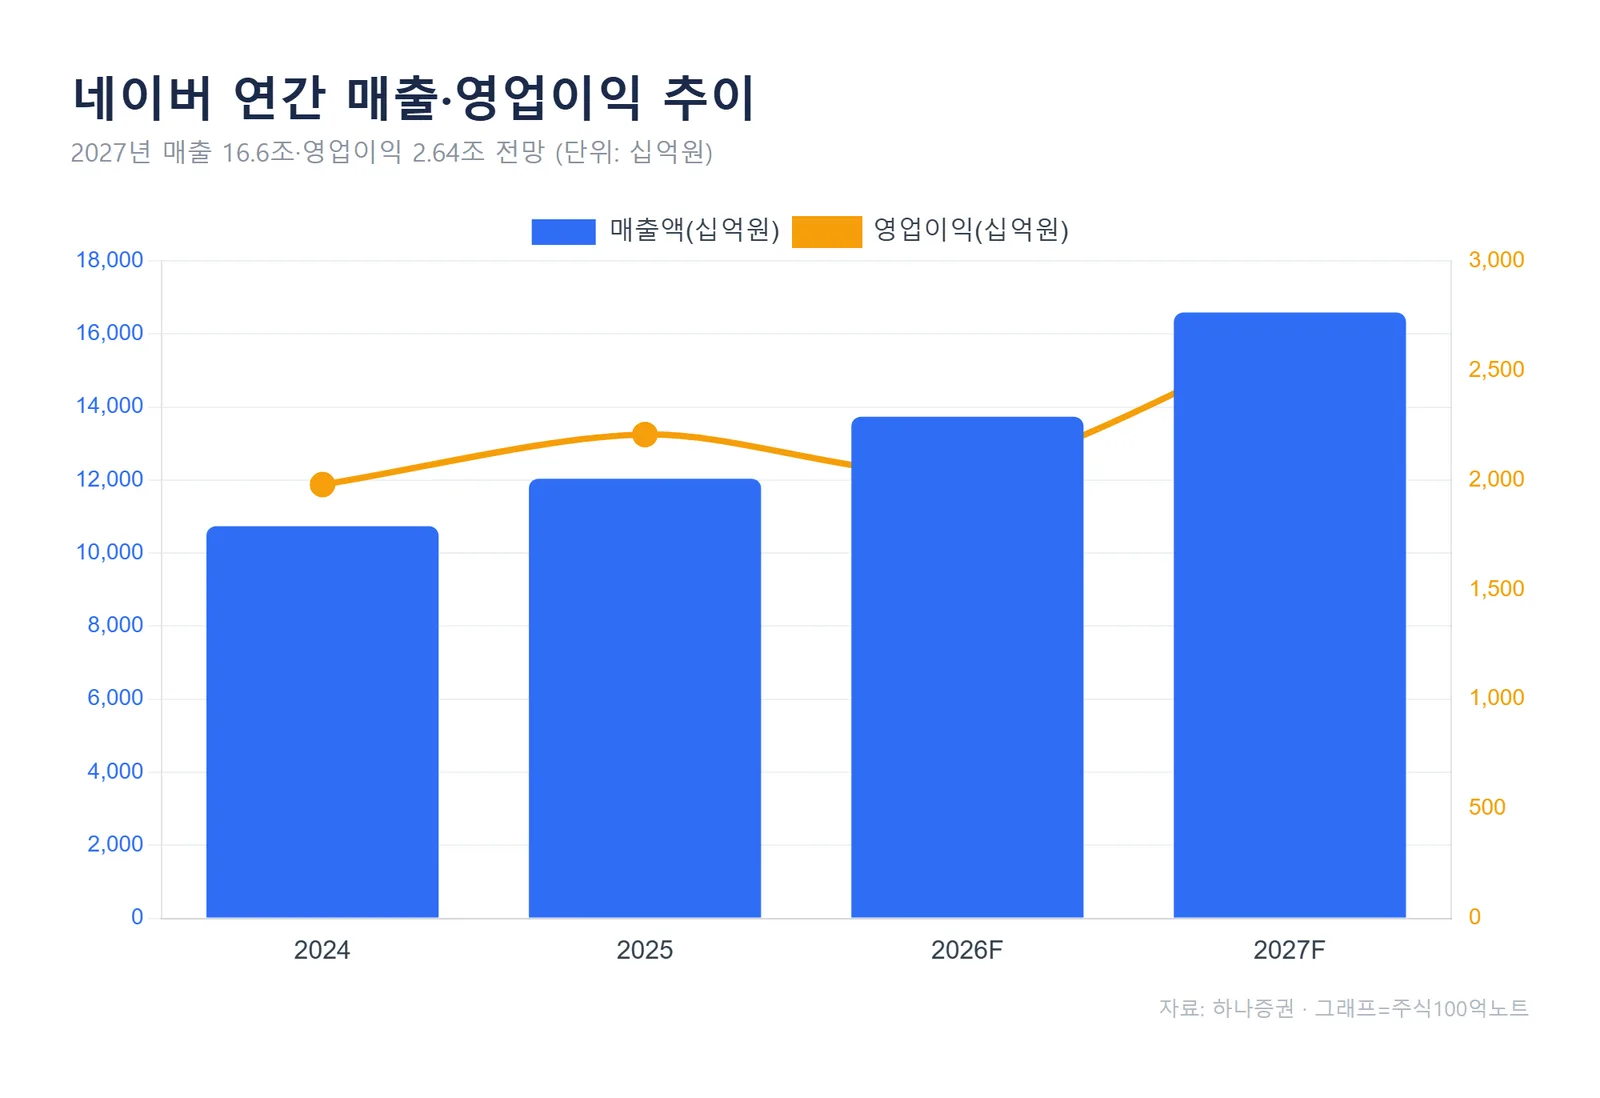
영업이익은 2026년 2조 419억 원으로 잠시 주춤하다가 2027년 2조 6,400억 원으로 반등할 전망입니다. 지배주주순이익은 2027F 2조 6,150억 원, EPS는 1만 6,412원으로 추정됩니다.
밸류에이션 지표를 보면 PER은 2025년 19.6배에서 2026F 14.3배, 2027F 11.1배로 낮아지고, PBR도 2027F 0.83배까지 내려갑니다. 배당은 2025년부터 주당 2,630원(DPS)을 유지할 전망입니다. 목표주가 40만 원은 본업의 이익 흐름에 합병·신사업 가치를 더한 수치로 읽힙니다.
자주 묻는 질문 (FAQ)
Q. 네이버 목표주가와 현재주가 차이가 왜 이렇게 큰가요?
하나증권 목표주가는 40만 원, 현재주가는 17만 8,000원입니다. 2027년 합병·스테이블코인 등 신사업 가치가 아직 주가에 충분히 반영되지 않았다고 보는 시각이 담긴 것으로 해석됩니다. 다만 목표주가는 전망치일 뿐 보장된 가격이 아닙니다.
Q. 합병이 또 미뤄질 가능성은 없나요?
세 차례 지연된 전례가 있어 추가 지연 가능성을 배제할 수는 없습니다. 다만 공정위가 연내 심사 마무리를 예고한 점이 이번엔 다르다는 근거로 제시됐습니다.
이상으로 하나증권의 네이버 리포트 핵심을 정리했습니다. 디지털자산 제도화와 합병 일정이 2027년 네이버 주가의 분기점이 될 수 있는 만큼, 관련 일정을 체크해 두면 좋겠습니다.
#888;font-size:14px;">※ 이 글은 하나증권 리포트(2026년 10월 21일, 작성자 이준호)를 토대로 정리한 정보성 콘텐츠이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자 판단과 그 책임은 투자자 본인에게 있습니다.
#네이버 #네이버주가 #네이버두나무합병 #두나무 #스테이블코인 #네이버목표주가 #035420 #하나증권