네이버 2분기 실적 3.4조, 목표주가 33만원 유지한 셈법
네이버가 2026년 8월 7일 발표한 2분기 매출은 3조 3,888억원으로 분기 기준 사상 최대였습니다. 다만 영업이익은 5,204억원에 그쳐 시장 기대를 밑돌았고, 주가는 그날 7.08% 내린 21만원에 마감했습니다.
KB증권은 실적 추정치를 낮추면서도 목표주가 330,000원과 투자의견 Buy를 유지했습니다. 이 어긋난 조합이 어떻게 성립하는지, 사업가치 구성을 따라가며 정리했습니다.
매출은 사상 최대, 이익은 제자리
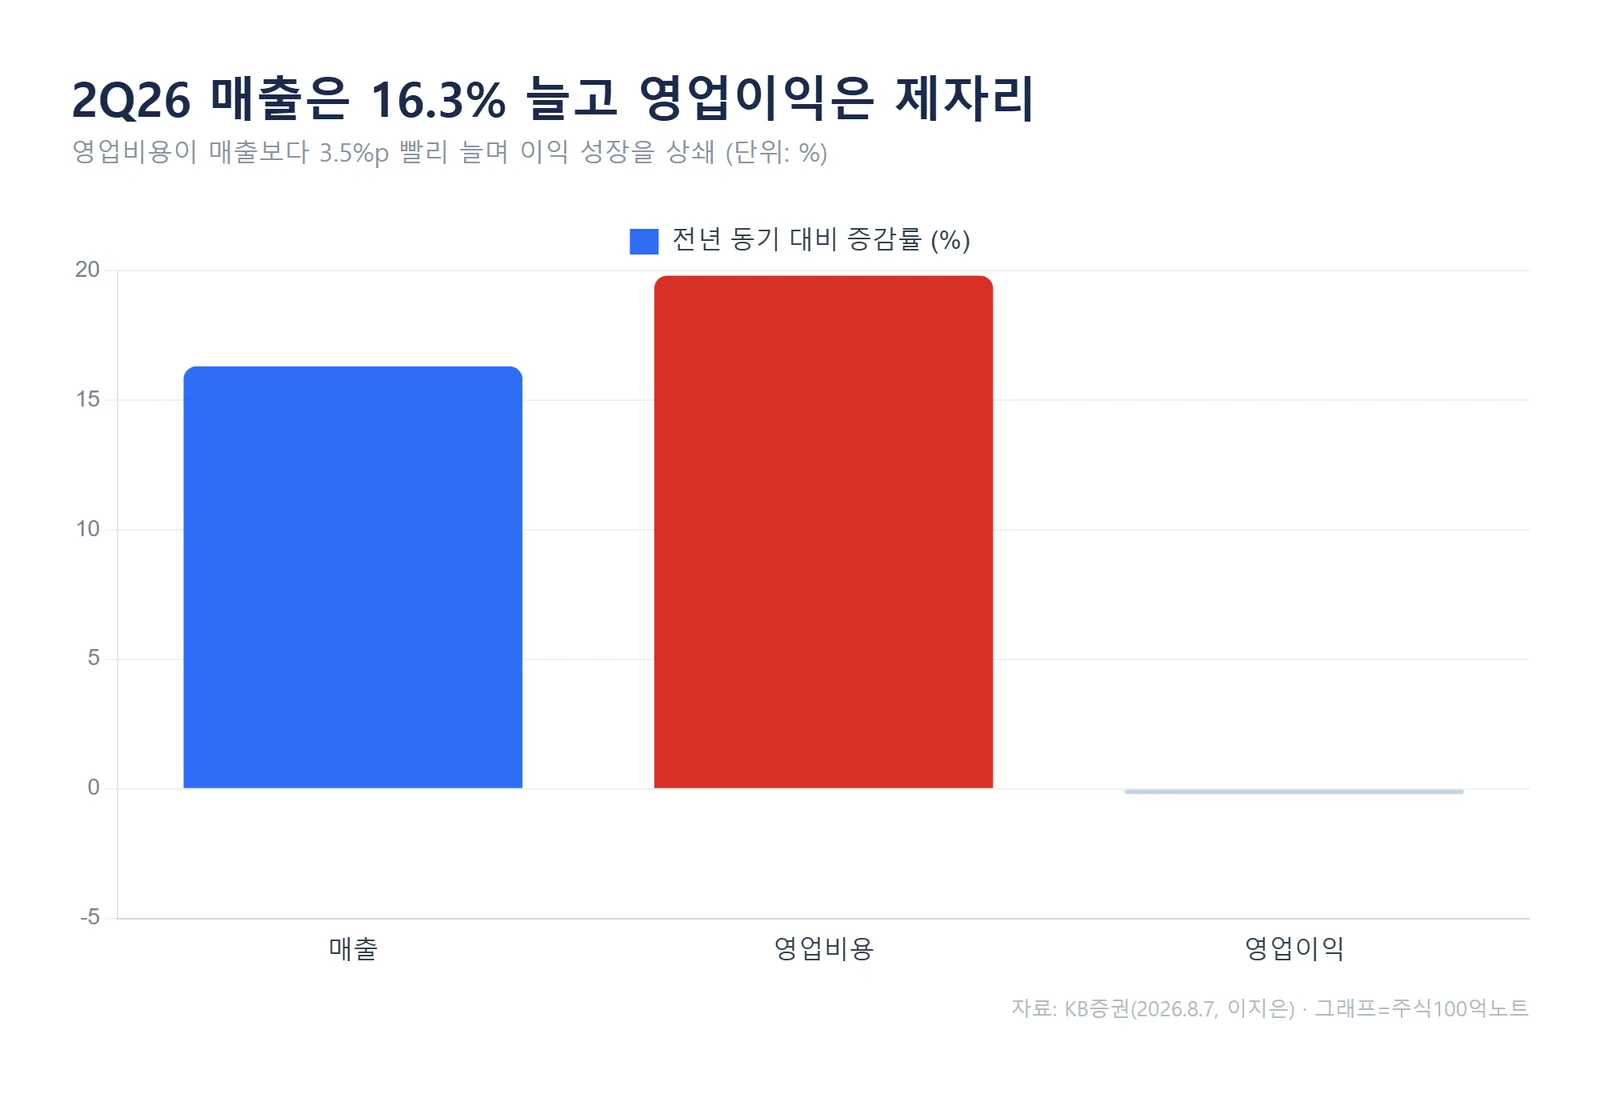
2분기 매출은 전년 동기 대비 16.3% 늘었습니다. 반면 영업이익은 0.2% 줄었습니다.
이익이 눌린 자리는 비용입니다. 영업비용이 2조 8,684억원으로 19.8% 늘면서 매출 증가분을 그대로 상쇄했습니다.
KB증권은 2분기 영업이익을 5,204억원(-0.2% YoY)으로 집계했는데, 매출 증가율보다 비용 증가율이 3.5%p 높았던 것이 컨센서스 하회의 직접적인 원인으로 지목됩니다.
비용 중에서도 마케팅비 비중이 평소 16% 수준에서 18%까지 올라왔습니다. 오프라인 결제 데이터를 확보하기 위해 가맹점에 단말기를 보급하는 과정에서 나간 돈입니다.
당장 이익을 갉아먹는 지출이지만 성격은 설비투자에 가깝습니다. 회수 시점이 언제냐에 따라 평가가 갈릴 항목입니다.
영업이익률은 2Q25 17.9%에서 1Q26 16.7%, 2Q26 15.4%로 세 분기 연속 내려왔습니다. 같은 기간 카카오가 2분기 영업이익을 36% 늘린 것과 대비되는 흐름입니다.
목표주가 33만원은 어디서 나왔나
KB증권은 이번에 2026년 영업이익 추정치를 9.8%, 2027년을 15.1% 낮췄습니다. 그런데도 목표주가는 그대로 뒀습니다.
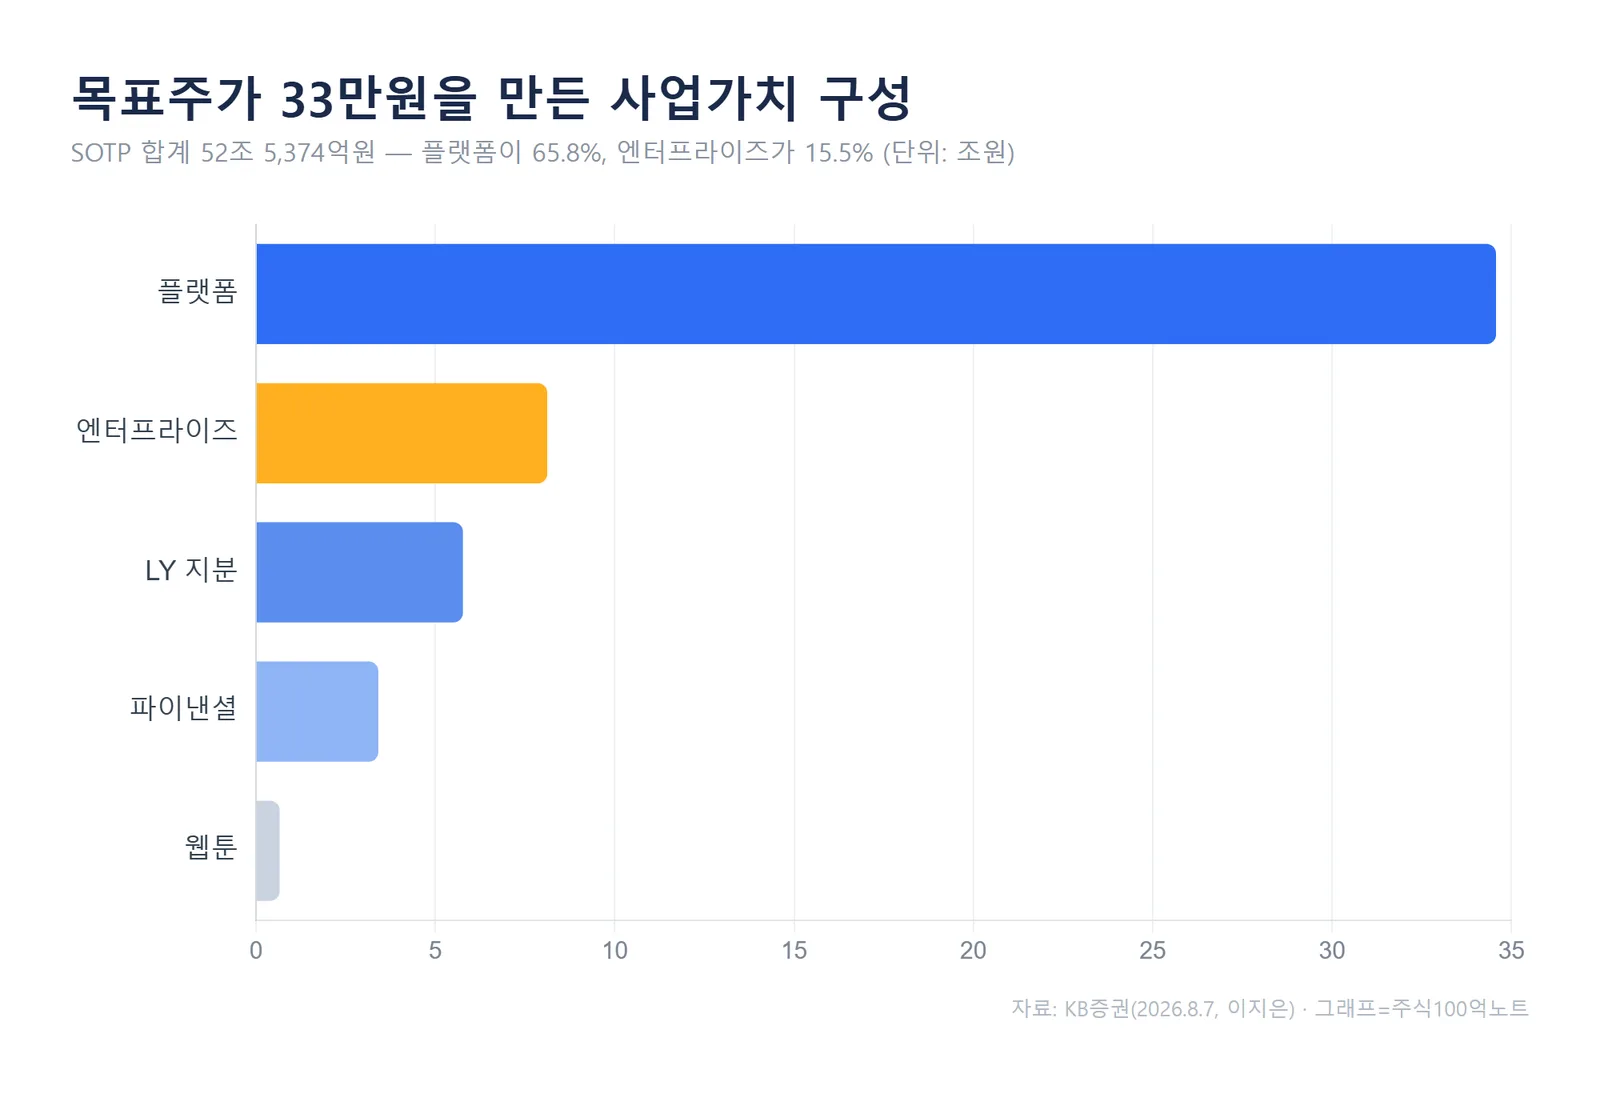
산정 방식이 SOTP이기 때문입니다. SOTP는 사업부문별 가치를 따로 매긴 뒤 합산하는 방식으로, 전사 이익 추정치가 조금 흔들려도 부문별 가정이 유지되면 총합이 크게 변하지 않습니다.
KB증권이 제시한 사업가치 합계는 52조 5,374억원입니다. 플랫폼이 34조 5,732억원으로 65.8%를 차지하고, 엔터프라이즈가 8조 1,208억원으로 15.5%, LY 지분이 5조 7,745억원입니다.
여기에 주식 수를 나눈 적정주가가 334,949원이고, 목표주가는 이를 반올림한 330,000원입니다.
눈여겨볼 대목은 엔터프라이즈입니다. 클라우드와 AI 인프라를 묶은 이 부문의 가치는 2027년 예상 매출에 P/S 4.2배를 적용해 나온 값인데, 그 매출 자체가 아직 시작되지 않은 AI 팩토리 사업에 상당 부분 기대고 있습니다.
회사가 제시한 AI 팩토리 매출 발생 시점은 2027년 상반기이고, 고객사는 아직 공개되지 않았습니다.
시장 컨센서스와 갈리는 지점
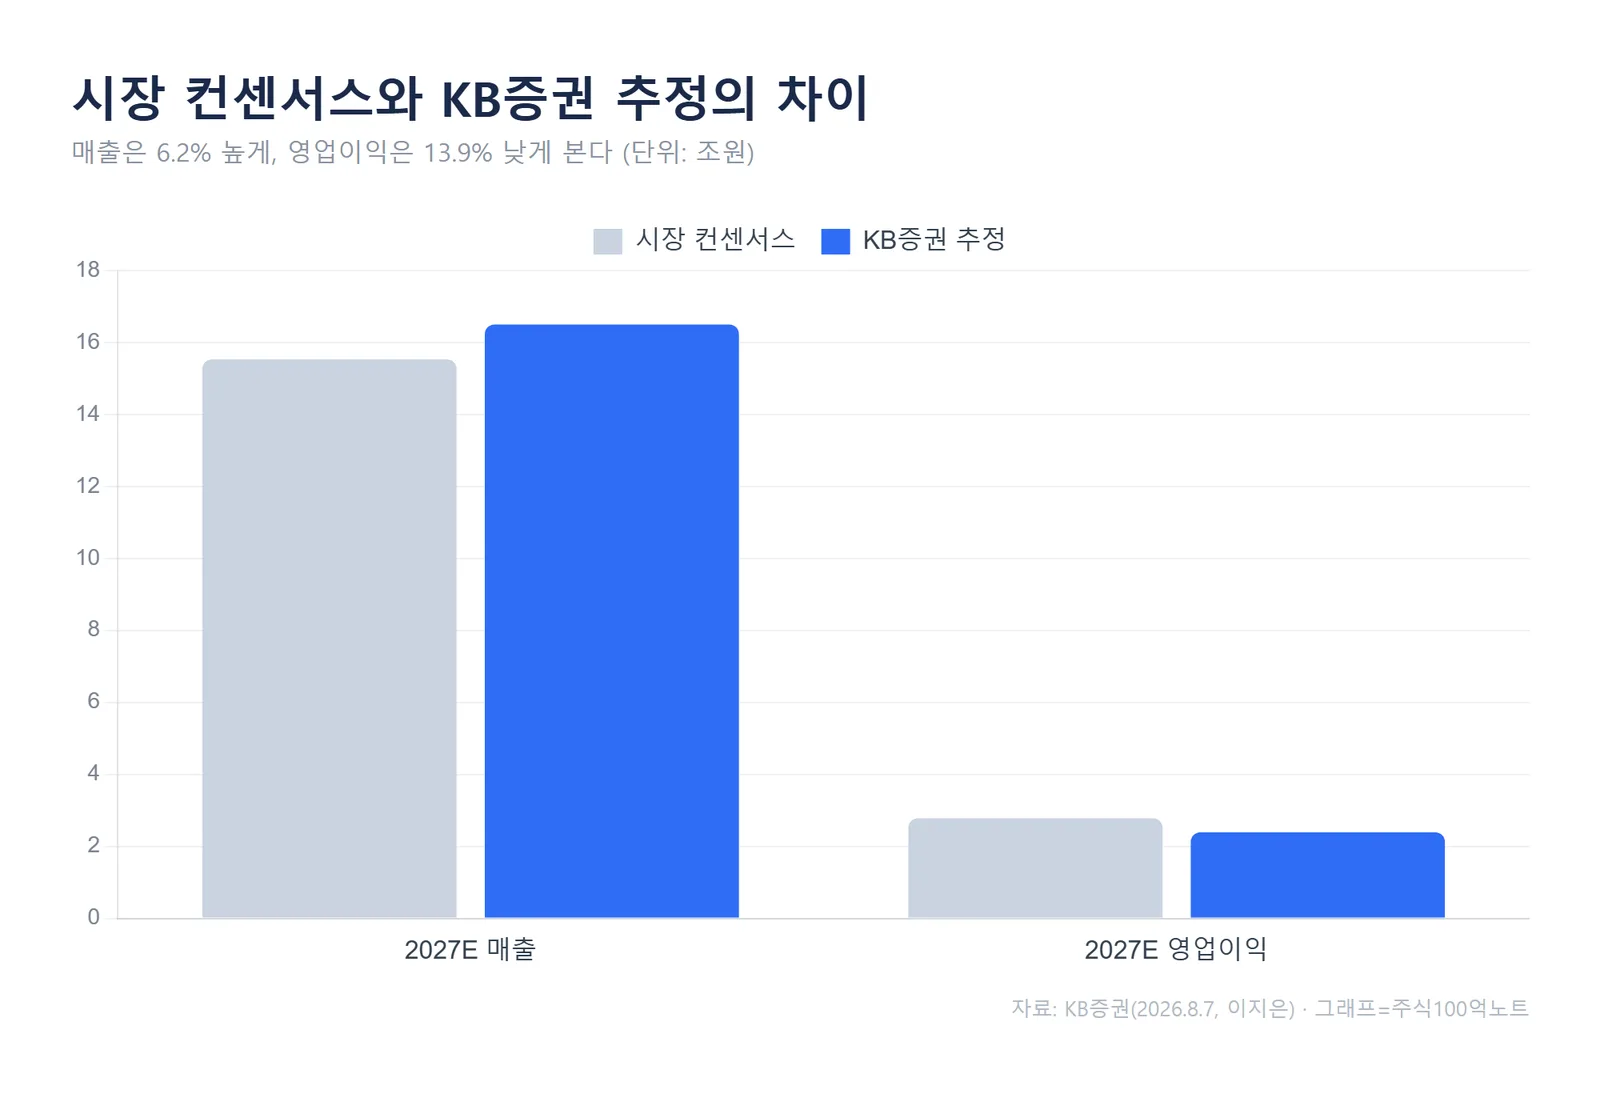
KB증권의 2027년 추정치는 시장 평균과 방향이 엇갈립니다.
| 2027년 추정 | 컨센서스 | KB증권 |
|---|---|---|
| 매출 | 15조 5,290억 | 16조 4,967억 |
| 영업이익 | 2조 7,790억 | 2조 3,930억 |
매출은 시장보다 6.2% 높게, 영업이익은 13.9% 낮게 봅니다. 외형은 더 크게 보되 수익성은 보수적으로 잡았다는 뜻입니다.
AI 인프라 사업은 초기 감가상각과 전력·설비 비용이 앞서 나가는 구조라, 매출이 늘어도 이익률은 한동안 낮게 유지되는 경우가 많습니다. KB증권의 추정치는 이 특성을 반영한 것으로 읽힙니다.
그런데도 목표주가가 컨센서스 평균(331,650원)과 거의 같다는 점은, KB증권이 이익보다 성장 스토리에 더 큰 가중치를 두고 있다는 신호로 볼 수 있습니다.
플랫폼 기업 전반의 재평가 조건은 외국인 수급이 돌아오는 조건을 정리한 글에서 다룬 흐름과 맞닿아 있습니다.
지금 확인할 지표
분기마다 따라갈 숫자는 세 가지로 좁혀집니다.
첫째는 엔터프라이즈 부문 매출입니다. AI 팩토리 고객사 계약이 가시화되지 않으면 8조원대로 매긴 사업가치의 근거가 흔들립니다.
둘째는 마케팅비 비중입니다. 16%대 복귀 여부가 이익률 방향을 가릅니다.
셋째는 시나리오 폭입니다. KB증권의 강세 가정은 430,000원, 약세 가정은 180,000원입니다. 현재가 210,000원 기준으로 위로 57%, 아래로 14%가 열려 있는 구조입니다.
AI 인프라 투자 사이클 전반의 흐름은 반도체 장기계약 구조를 정리한 글과 함께 보면 맥락이 잡힙니다.
예상 질문
Q. 목표주가 33만원이면 지금 주가가 싼 건가요?
A. 목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. 이번 목표가는 아직 매출이 발생하지 않은 AI 팩토리 사업의 가치를 포함해 산정된 값이라, 사업 진행 상황에 따라 추정치가 바뀔 수 있습니다.
Q. 실적이 사상 최대인데 주가가 빠진 이유는 뭔가요?
A. 시장이 본 것은 매출 규모가 아니라 이익의 방향이었습니다. 영업이익이 전년 수준에 머문 데다, 회사가 AI 팩토리 수요와 관련해 자체 활용 가능성까지 언급하면서 신사업 수요에 대한 의구심이 커진 것으로 해석됩니다.
2분기는 외형과 수익성의 방향이 갈린 분기였습니다. 다음 분기엔 엔터프라이즈 매출과 마케팅비 비중, 이 두 줄만 따로 적어두고 추적해 보시면 판단이 단순해집니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다. (자료: KB증권 2026.8.7, 이지은 애널리스트)
#네이버 #네이버주가 #네이버2분기실적 #목표주가 #AI팩토리 #KB증권 #플랫폼주