후성 주가 전망 2026, P/E 33배의 착시
후성(093370)의 2분기 실적이 시장 기대치를 끌어올리는 사이 주가는 오히려 조정을 받았습니다. 삼성증권은 8월 20일 리포트에서, 반도체 소재부터 리튬염까지 전 사업부가 개선되며 밸류에이션이 눈에 띄게 낮아졌다고 짚었습니다.
실적은 올라가는데 주가는 빠졌다면, 밸류에이션은 어떻게 바뀌었을까요. 아래에서 2분기 숫자와 P/E 33배가 24배로 내려앉은 배경을 데이터로 정리했습니다.
2분기, 전 사업부가 동시에 돌아섰다
2분기 연결 매출은 1,882억원으로 지난해 같은 기간보다 52% 늘었습니다. 영업이익은 234억원(영업이익률 12.4%)으로 58% 증가했습니다.
본사만 떼어 본 별도 기준은 변화가 더 큽니다. 매출 1,144억원(+66%), 영업이익 158억원으로 전년 동기 대비 3.4배 수준까지 뛰었습니다.
삼성증권은 이 개선을 "주요 소재의 메탈 가격 상승에 따른 판가 인상과 물량 확대" 덕분으로 봤습니다. 즉 원재료 값이 오르며 제품 가격을 함께 올릴 수 있었고, 판매량도 늘었다는 뜻입니다.
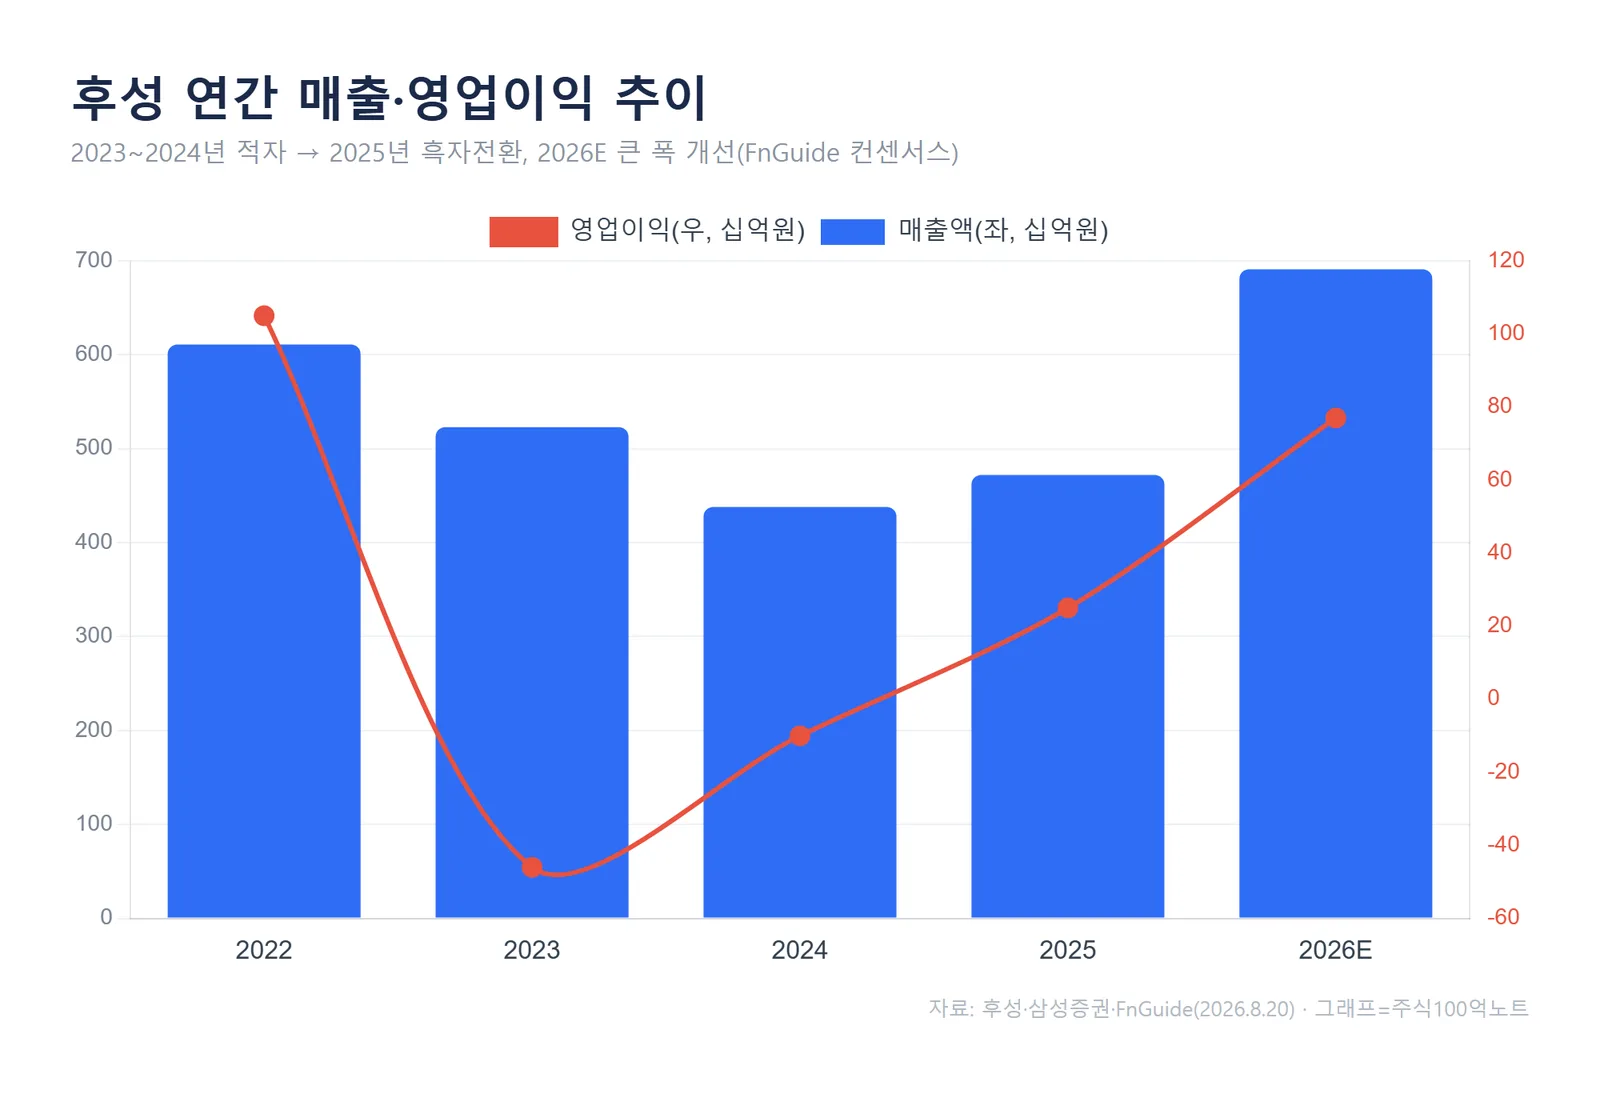
연간 흐름을 보면 맥락이 더 분명합니다. 후성은 2023~2024년 영업적자를 낸 뒤 2025년 흑자로 돌아섰고, 삼성증권과 FnGuide 컨센서스 기준 2026년은 매출 6,908억원, 영업이익 765억원으로 큰 폭 회복이 예상됩니다.
과거 2022년 영업이익 1,050억원 국면과 비교하면 아직 절반 수준이지만, 적자 터널을 지나 이익의 방향이 바뀐 점이 이번 리포트의 핵심입니다.
반도체 소재 WF6, 텅스텐값이 밀어올렸다
후성의 반도체 소재 주력 제품은 WF6(육불화텅스텐)입니다. 반도체 배선 공정에 쓰이는 소재로, 원재료가 텅스텐입니다.
이 텅스텐 가격이 강세를 보이면서 WF6 판가도 함께 올랐습니다. 여기에 중국 정부가 텅스텐 수출 통제를 이어가고 있어 원재료 조달 환경이 타이트합니다.
삼성증권은 중국 내 WF6 가동률이 2분기보다 3분기에 더 개선될 수 있고, 일본 업체 감산에 따른 수요 확대 가능성도 남아 있다고 봤습니다.
정리하면 이렇습니다. 삼성증권에 따르면 후성의 WF6는 텅스텐 가격 강세와 중국의 수출 통제가 겹치며 판가·가동률이 동시에 개선되는 국면으로, 반도체 소재 부문이 이번 실적 반등을 이끈 축으로 해석됩니다.
리튬염·냉매, 적자 줄이며 탈중국 수혜 기대
리튬염(LiPF6)은 2차전지 전해액의 핵심 소재입니다. 후성 사업부 중 유일하게 적자를 내는 부문이지만, 방향은 개선 쪽입니다.
LiPF6 가격은 8월 20일 기준 톤당 10.7만 위안입니다. 연초 대비로는 41% 낮지만, 1년 전과 비교하면 92% 높은 수준입니다.
삼성증권은 1분기보다 적자 폭이 뚜렷하게 줄어든 것으로 추정하며, 연말로 갈수록 리튬 가격 반등 가능성이 있다고 봤습니다.
공급망 변화도 변수입니다. 미국에 진출한 전해액 업체들이 중국을 벗어난 공급망을 확보하려 하면서, 양산 가능한 국내 생산능력은 풀가동 수준에 이를 수 있다는 분석입니다. 냉매와 불산 부문 역시 우호적 업황이 이어지는 것으로 진단됐습니다.
밸류에이션, P/E 33배가 24배로 낮아진 이유
이번 리포트에서 삼성증권은 목표주가와 투자의견을 제시하지 않았습니다(Not Rated). 다만 FnGuide 집계 기준 시장 컨센서스 목표주가는 20,000원, 현재주가는 12,510원입니다.
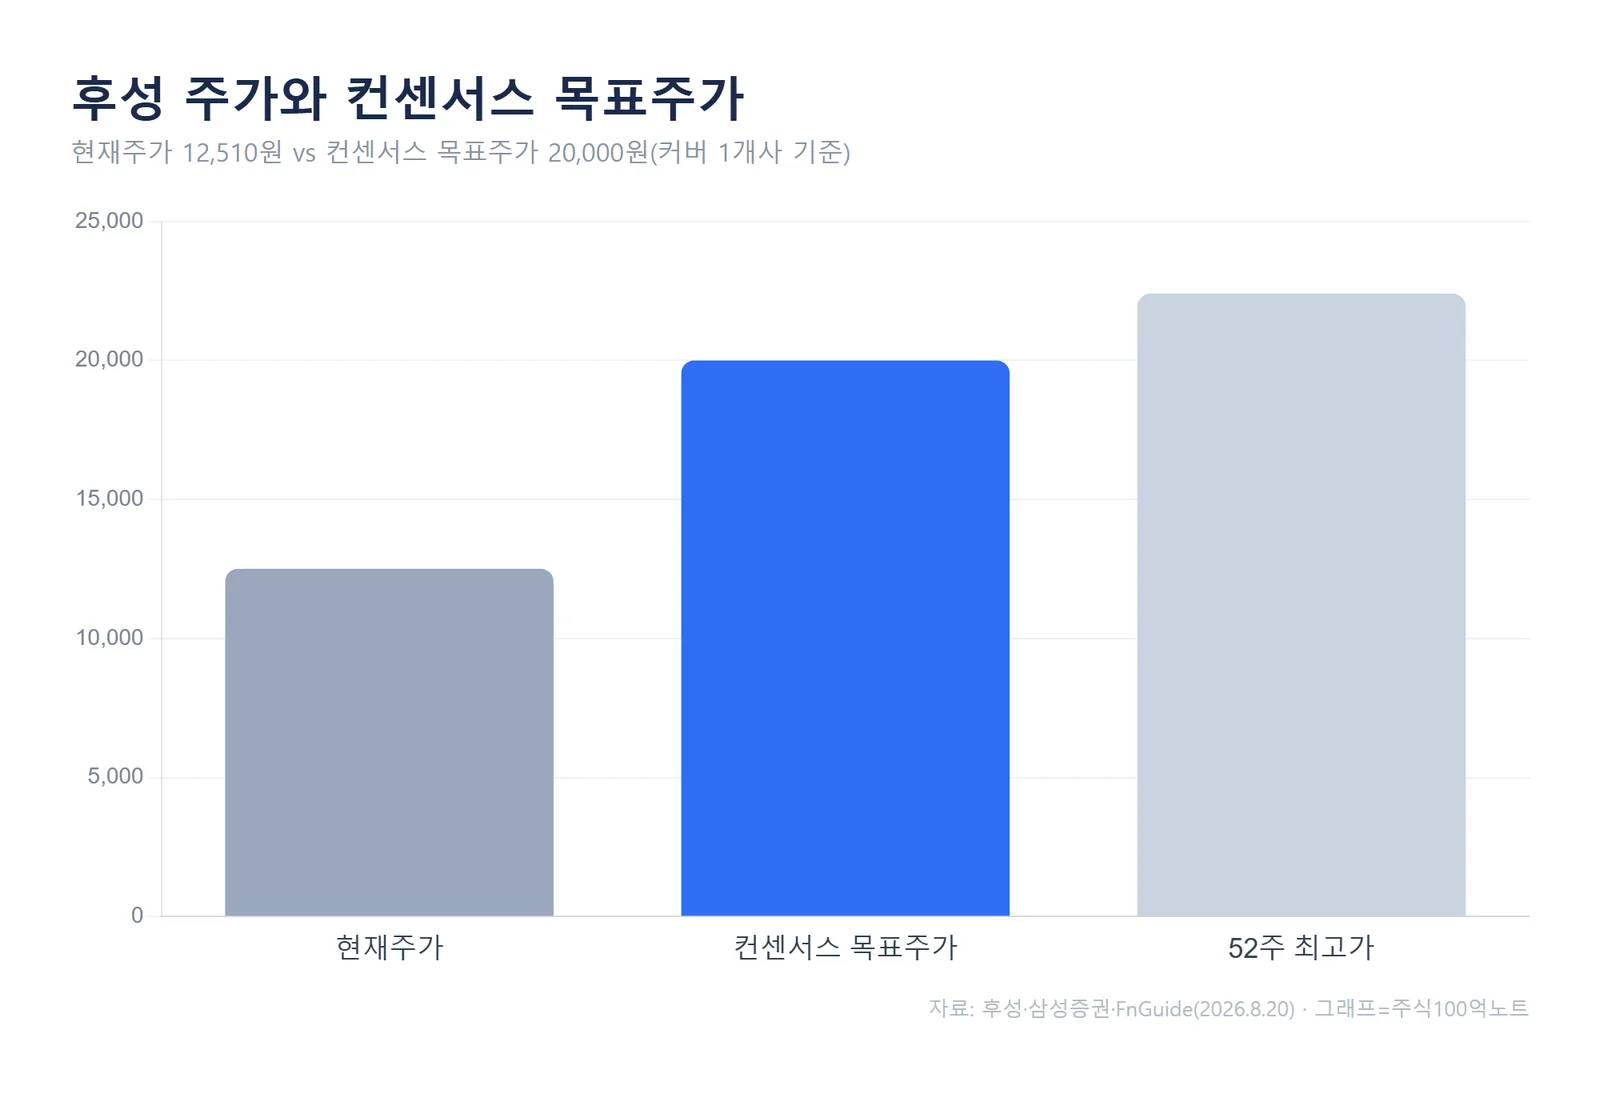
포인트는 밸류에이션 개선입니다. 삼성증권 탐방 노트(6월 16일) 이후 주가는 35% 하락한 반면, 반도체 소재·냉매·불산 개선 기대로 연간 실적 컨센서스는 오히려 상향됐습니다.
실적 전망은 올라가고 주가는 빠졌으니, 이익 대비 주가 수준을 나타내는 P/E는 자연스럽게 내려갑니다.
여기에 자회사 가치가 더해집니다. 삼성증권은 현 주가가 2026년 P/E 33배(FnGuide)이지만, LNG 열교환기 자회사 한텍의 지분 가치(1,662억원)를 빼고 계산하면 P/E 24배 수준으로 현저히 개선된다고 분석했습니다.
자주 묻는 질문
Q. 컨센서스 목표주가 20,000원이면 지금 사도 되나요?
목표주가는 증권사가 제시하는 12개월 전망치이지 매수 신호가 아닙니다. 이번 삼성증권 리포트도 목표주가를 제시하지 않은 Not Rated이고, 컨센서스는 커버 증권사 1곳 기준이라 표본이 적습니다. 메탈 가격과 업황에 따라 추정치는 바뀔 수 있습니다.
Q. P/E 24배는 싼 편인가요?
자회사 한텍 지분을 반영하면 표면 P/E 33배보다 낮아진다는 계산일 뿐, 절대적으로 저평가라는 의미는 아닙니다. 소재 업종 특성상 메탈 가격 변동에 이익이 크게 흔들려, 실적 추정치 자체의 변동성을 함께 봐야 합니다.
정리하며
후성은 2분기 반도체 소재·리튬염·냉매·불산이 함께 개선되며 실적의 방향을 바꿨습니다. 주가 조정과 실적 상향이 겹치며 밸류에이션은 낮아졌고, 자회사 한텍 지분을 반영하면 그 폭은 더 커집니다.
다음 확인 포인트는 3분기 텅스텐 가격과 중국 WF6 가동률, 그리고 리튬염 가격의 반등 여부입니다. 이 세 가지가 컨센서스 상향의 지속성을 가를 변수입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#후성 #후성주가전망 #후성목표주가 #반도체소재 #리튬염