셀트리온 주가 전망 2027, 목표가 32만원 근거
DS투자증권이 셀트리온에 대해 투자의견 매수와 대형주 Top pick을 유지했습니다.
목표주가는 320,000원으로, 9월 15일 종가 177,500원 대비 상승여력은 80.3%입니다.
2027년까지 이어질 고성장이 이 목표가의 근거입니다.
이 글을 끝까지 보면 셀트리온의 2027년 실적 전망과 성장 엔진 두 가지, 그리고 왜 저평가로 보는지를 정리할 수 있습니다.
2027년까지 이어지는 고성장
DS투자증권은 2027년 셀트리온 매출을 약 7조 1,203억원으로 전망했습니다.
전년 대비 24.3% 늘어나는 규모입니다.
영업이익은 약 2조 4,618억원(+28.3%)으로, 영업이익률은 34.6%에 이를 것으로 봤습니다.
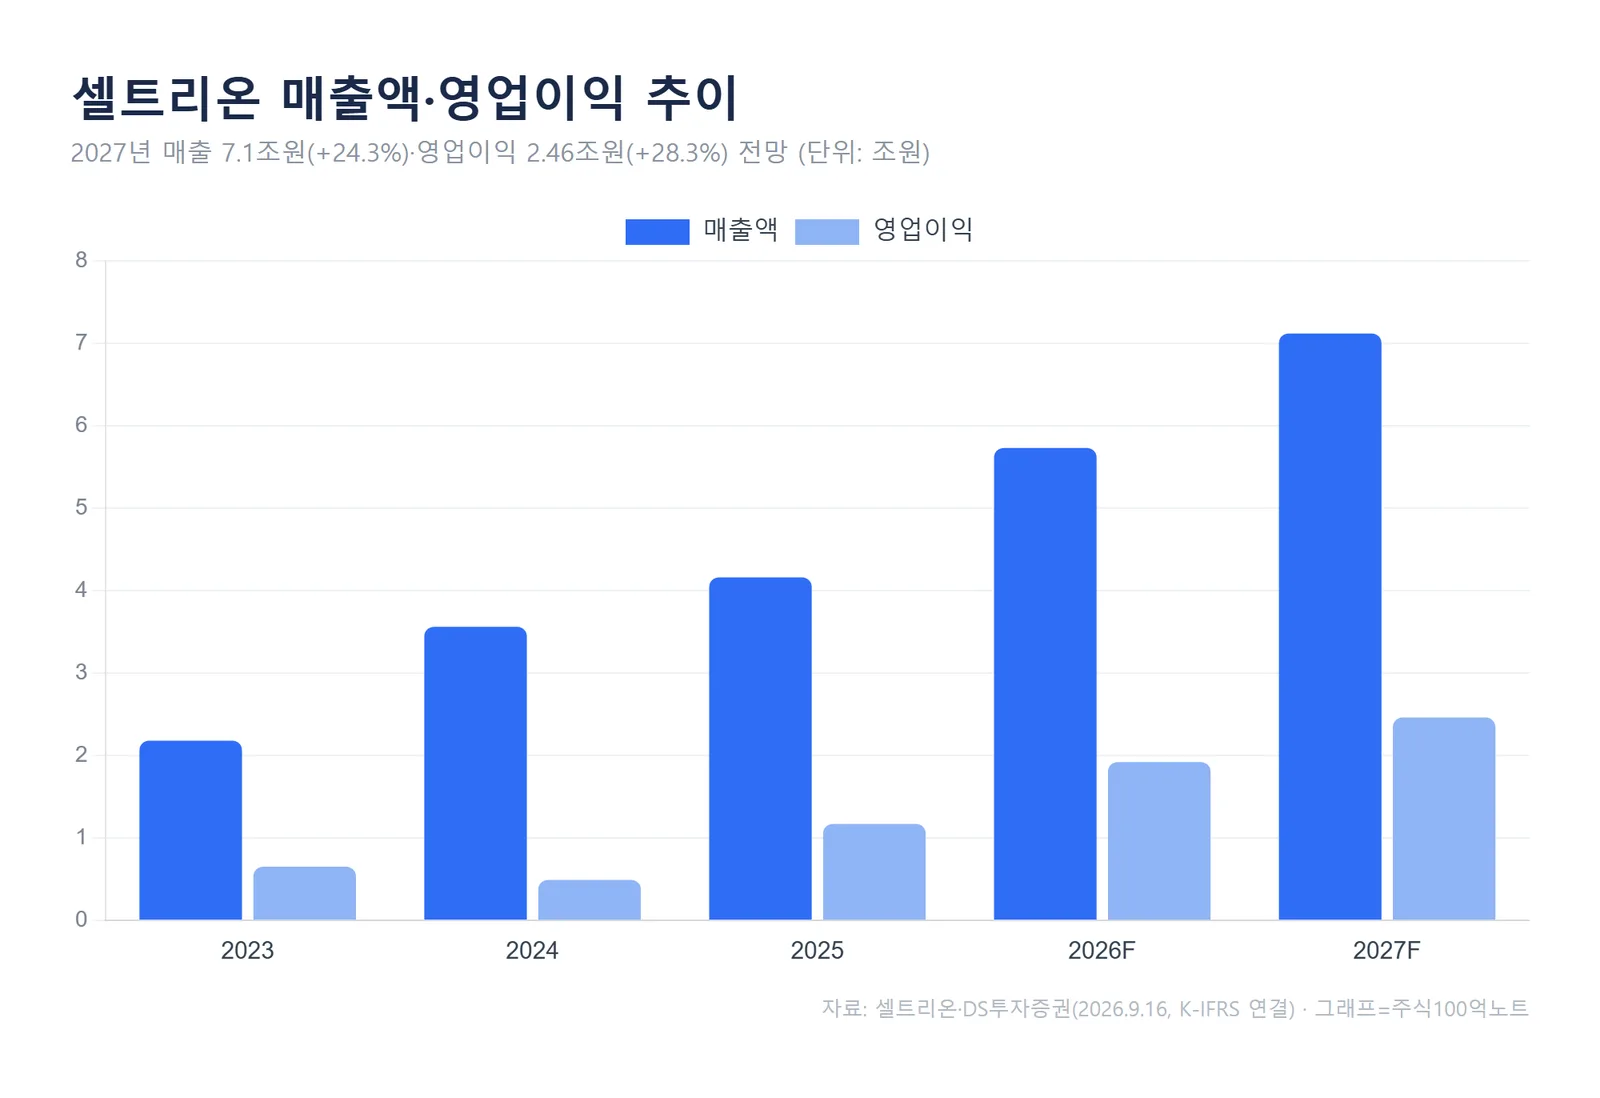
실적 흐름을 보면 방향이 뚜렷합니다.
매출액은 2023년 2.18조원에서 2025년 4.16조원으로 늘었고, 2026년 5.73조원을 거쳐 2027년 7.12조원까지 확대됩니다.
같은 기간 영업이익도 꾸준히 늘며 이익의 질이 함께 개선되는 모습입니다.
DS투자증권은 2026F 지배주주순이익을 1조 9,610억원, 2027F를 2조 4,620억원으로 추정했습니다.
ROE도 2025년 5.9%에서 2027년 13.5%로 올라섭니다.
성장 엔진 두 가지, 옴니클로와 앱토즈마
이 고성장을 끌고 가는 품목은 옴니클로와 앱토즈마입니다.
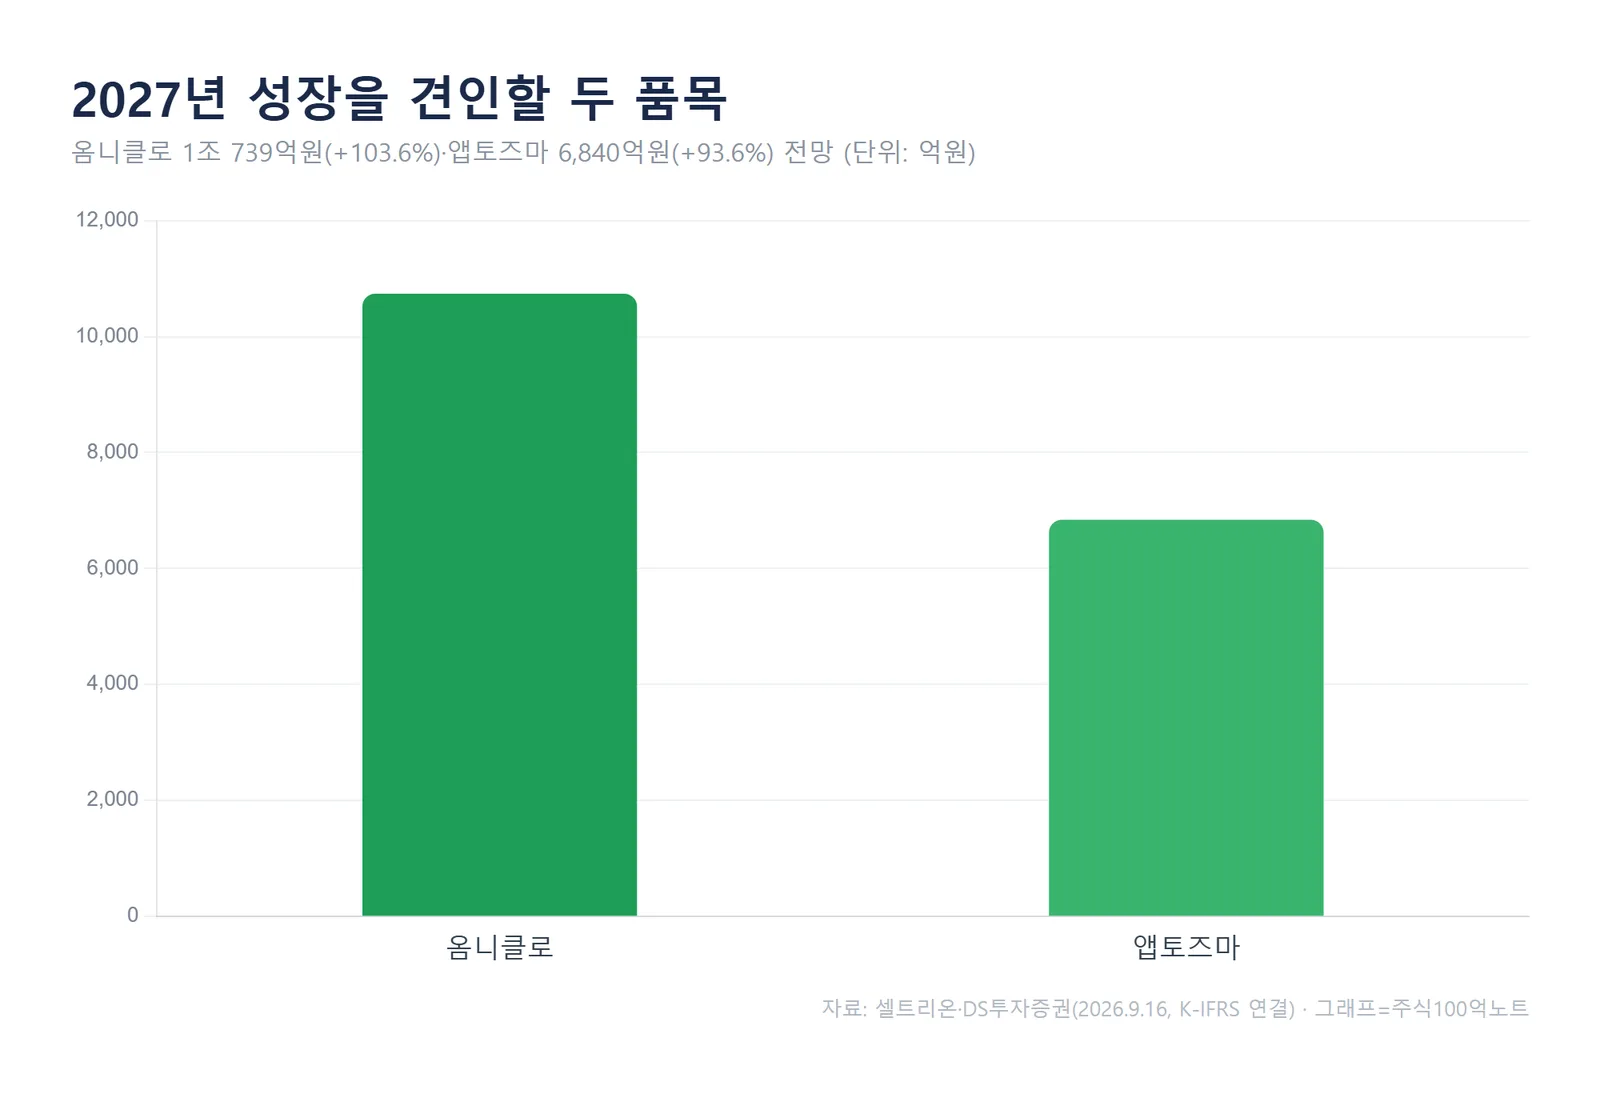
옴니클로는 2027년 약 1조 739억원(+103.6%) 매출이 전망됩니다.
출시 2년 차에 1조원을 돌파하며, 램시마 이후 셀트리온의 다음 블록버스터로 자리 잡을 것이라는 평가입니다.
DS투자증권은 옴니클로가 유럽·미국을 동시에 공략하는 점에 주목했습니다.
2027년 유럽 및 ROW 매출은 약 8,029억원(+79.6%), 미국은 약 2,710억원(+237.5%)으로 두 시장이 함께 성장할 것으로 봤습니다.
유럽에서는 독일·프랑스 등 EU5 대형 시장에 300mg PFS/AI 제형을 출시해 높은 침투가 기대됩니다.
미국은 Food allergy(음식 알레르기) 적응증이 열쇠입니다.
오리지널이 연 20~30% 고성장하며 시장 자체를 키우고 있어, 시밀러 출시에도 오말리주맙(Omalizumab) 미국 시장 규모를 약 39억 달러로 전망했습니다.
앱토즈마도 힘을 보탭니다.
우호적인 경쟁 환경에 힘입어 2027년 약 6,840억원(+93.6%)으로, 옴니클로를 잇는 동력원이 될 것으로 봤습니다.
왜 저평가로 보나
DS투자증권이 목표주가 320,000원을 유지한 근거는 밸류에이션입니다.
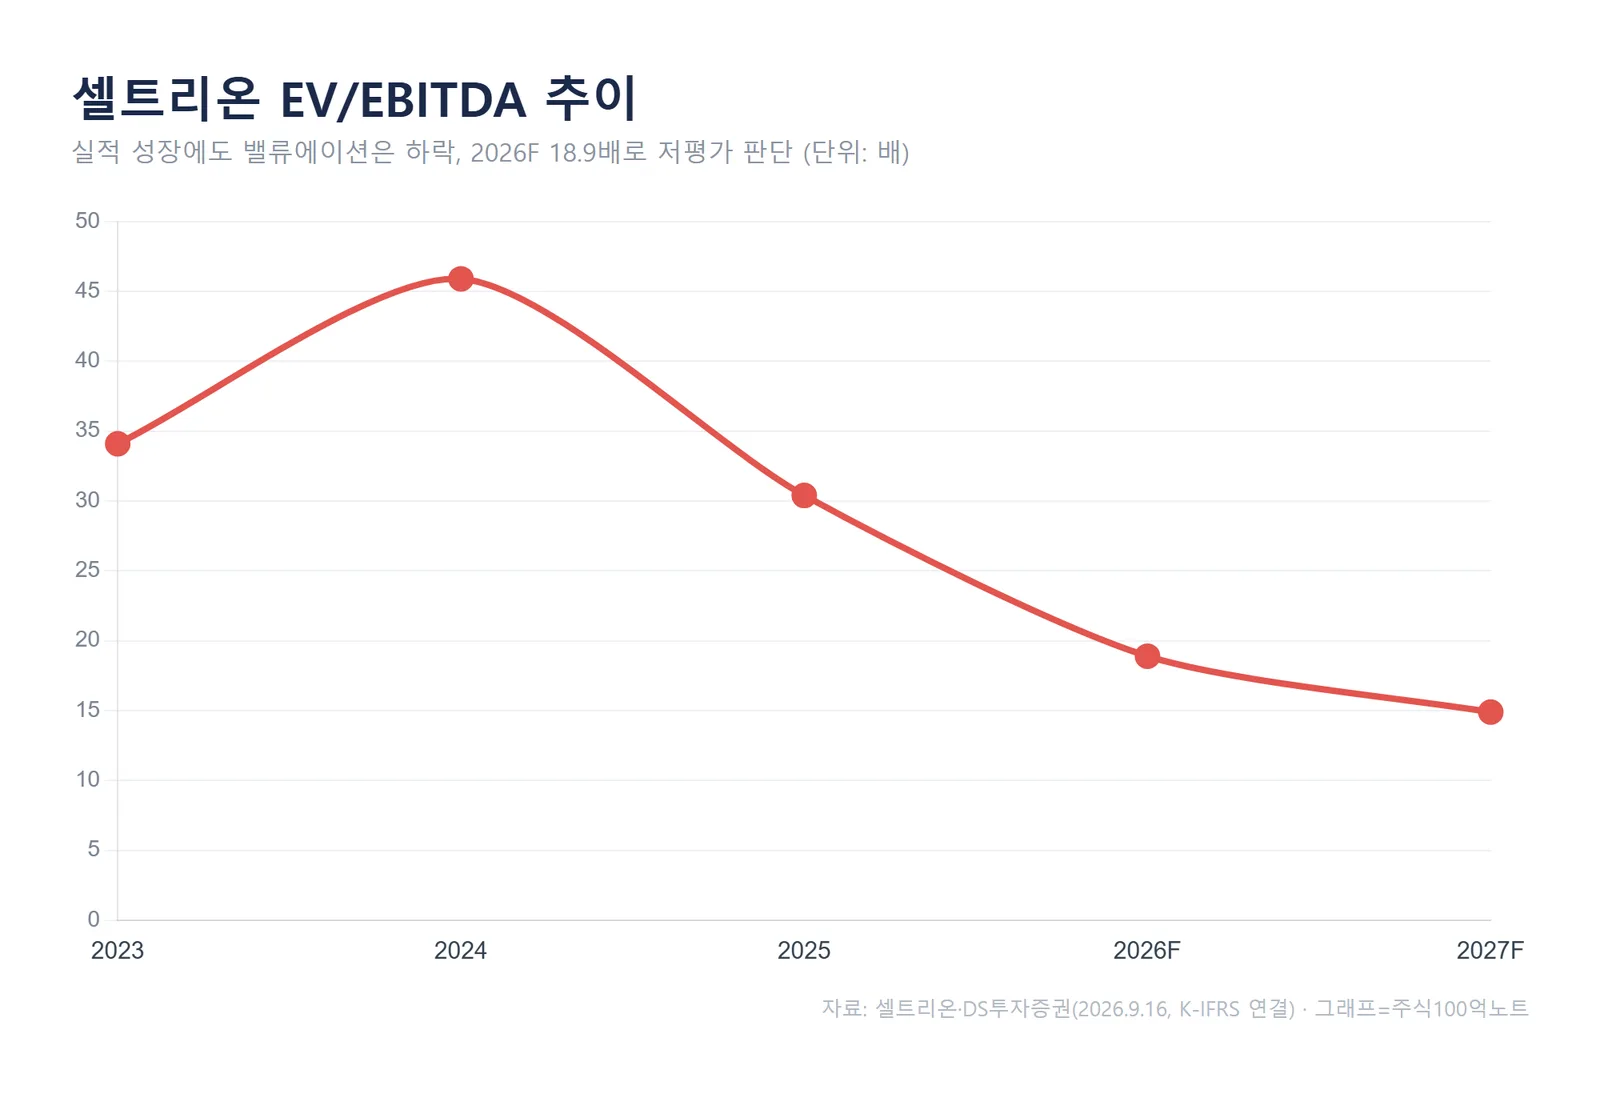
셀트리온의 12개월 선행 EV/EBITDA는 약 18.9배입니다.
실적은 2년간 역대급으로 성장하는데 배수는 오히려 낮아지고 있어, 성장성과 상반된 저평가 상태라는 판단입니다.
PER로 봐도 2025년 38.5배에서 2027년 15.8배로 낮아집니다.
정리하면 옴니클로와 앱토즈마라는 가시성 높은 성장 동력이 있고, 그에 비해 현재 밸류에이션은 눌려 있다는 것이 이번 리포트의 핵심입니다.
자주 묻는 질문
Q. 목표주가 320,000원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다.
옴니클로·앱토즈마의 실제 처방·매출 추이, 미국 시장 침투 속도에 따라 추정치는 바뀔 수 있습니다.
투자 판단과 책임은 본인에게 있습니다.
Q. 옴니클로가 왜 중요한가요?
A. 출시 2년 차에 매출 1조원 돌파가 전망되는 품목이기 때문입니다.
유럽과 미국을 동시에 공략하고, 미국은 음식 알레르기 적응증으로 시장 자체가 커지고 있어 성장 여력이 크다는 평가입니다.
짧은 마무리
이번 리포트의 요지는 '실적은 2027년까지 고성장하는데 밸류에이션은 눌려 있다'는 것입니다.
그 중심에 옴니클로와 앱토즈마가 있습니다.
앞으로 확인할 지점은 두 품목의 실제 매출 추이와 미국 시장 침투 속도입니다.
전망이 숫자로 확인될수록 저평가 해소 논리도 힘을 받게 됩니다.
⚠️ 본 글은 DS투자증권 리포트(2026년 9월 16일)를 정리한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
목표주가·추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#셀트리온 #셀트리온주가 #옴니클로 #바이오시밀러 #제약바이오 #목표주가 #대형주