현대차 기아 주가 전망, 7월 판매가 가른 희비
유진투자증권이 2026년 8월 5일 현대차·기아의 7월 글로벌 판매를 정리했습니다. 현대차는 글로벌 도매 31.8만대로 전년보다 5.1% 줄었고, 기아는 29.8만대로 12.8% 늘며 방향이 갈렸습니다. 목표주가는 현대차 90만원, 기아 25만원을 유지했고 업종 의견은 '비중확대(OVERWEIGHT)'입니다. 두 회사의 7월 성적표를 데이터로 뜯어봤습니다.
끝까지 보면 현대차 내수 부진의 원인, 기아를 끌어올린 친환경차, 두 종목의 목표주가 흐름까지 한눈에 정리됩니다.
현대차 7월, 내수가 발목을 잡았다
현대차의 부진은 안방에서 나왔습니다. 7월 내수 판매는 4.8만대로 전년 대비 14.4% 줄었습니다. 가장 큰 원인은 팰리세이드입니다. 연초 리콜 사태 이후 판매 약세가 이어지고 있습니다.
반대로 신차 효과는 확인됐습니다. 페이스리프트를 내놓은 그랜저는 전년보다 94% 늘어난 8,532대가 팔리며 판매를 견인했습니다. 하이브리드 물량이 5월 1,800대에서 5,500대로 뛴 점도 눈에 띕니다.
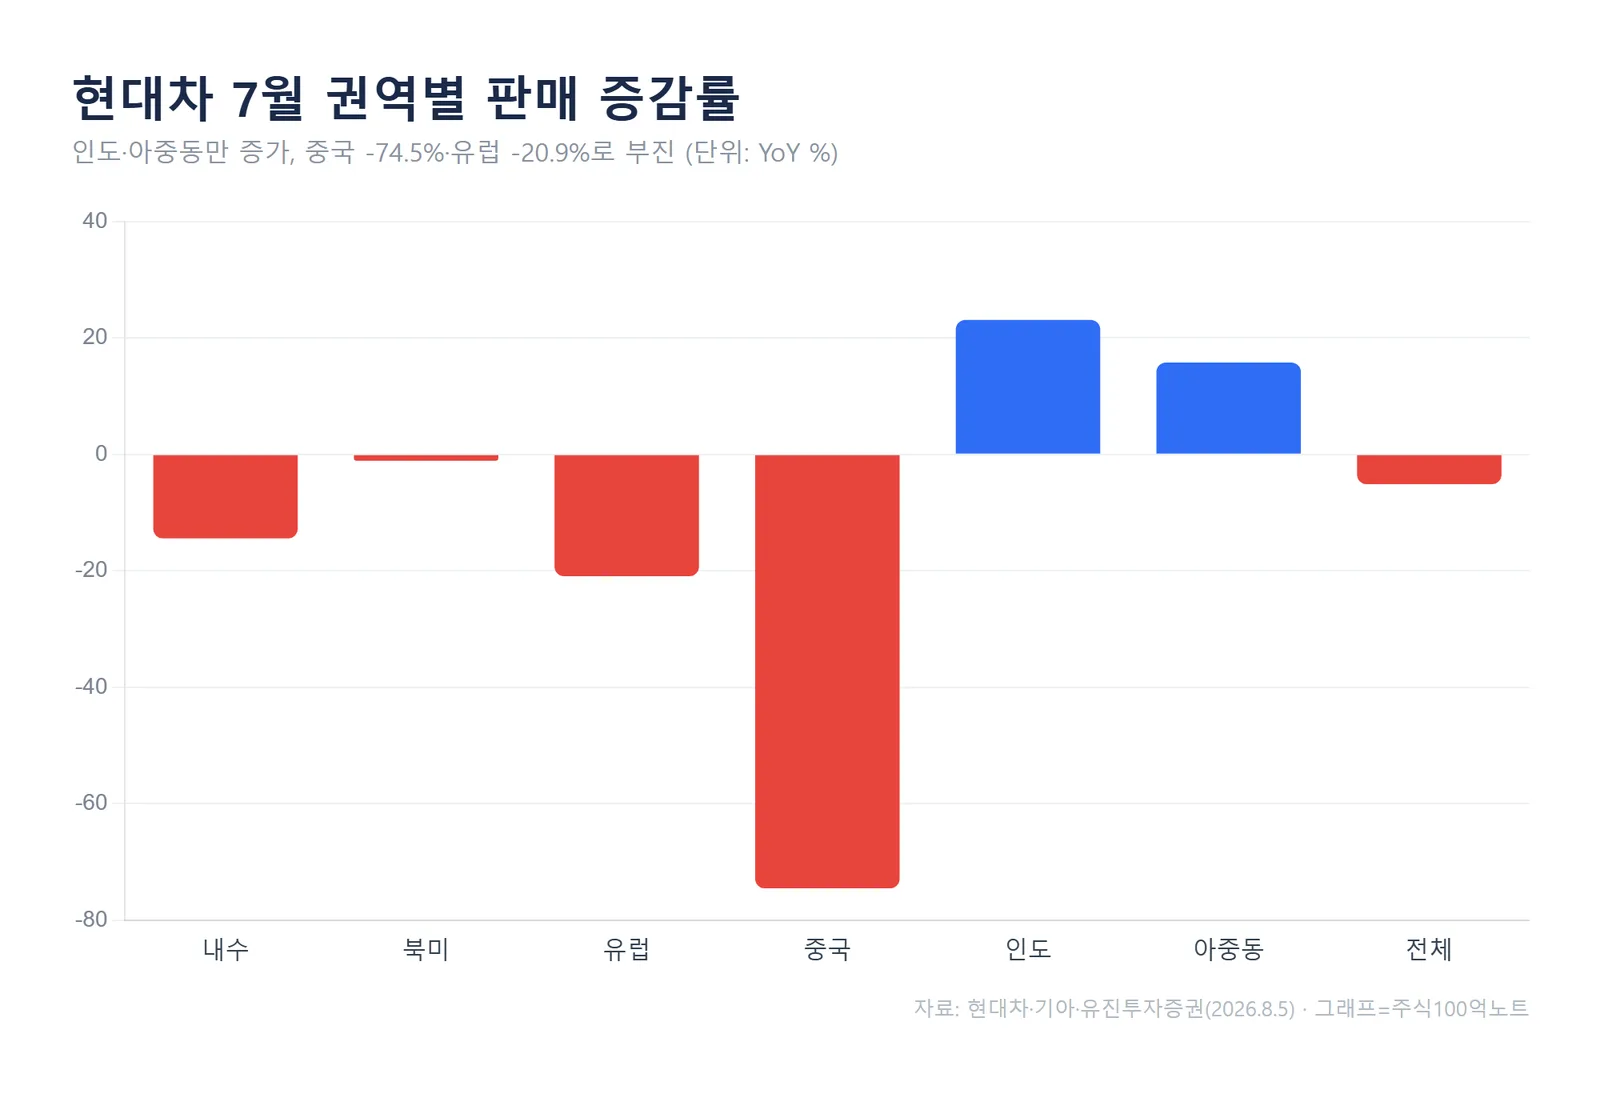
해외에서는 지역별 온도차가 컸습니다. 인도는 3공장 가동 효과로 23% 증가한 반면, 중국은 74.5% 급감했고 유럽도 20.9% 줄었습니다. 생산은 34.1만대로 4.1% 늘어, 판매보다 공장 가동이 나은 흐름을 보였습니다.
유진투자증권 집계 기준 현대차 7월 글로벌 도매 판매는 31.8만대(-5.1% YoY)로, 내수(-14.4%)와 유럽·중국 부진이 인도·아중동 증가분을 상쇄한 결과로 해석됩니다.
기아, 친환경차가 끌어올렸다
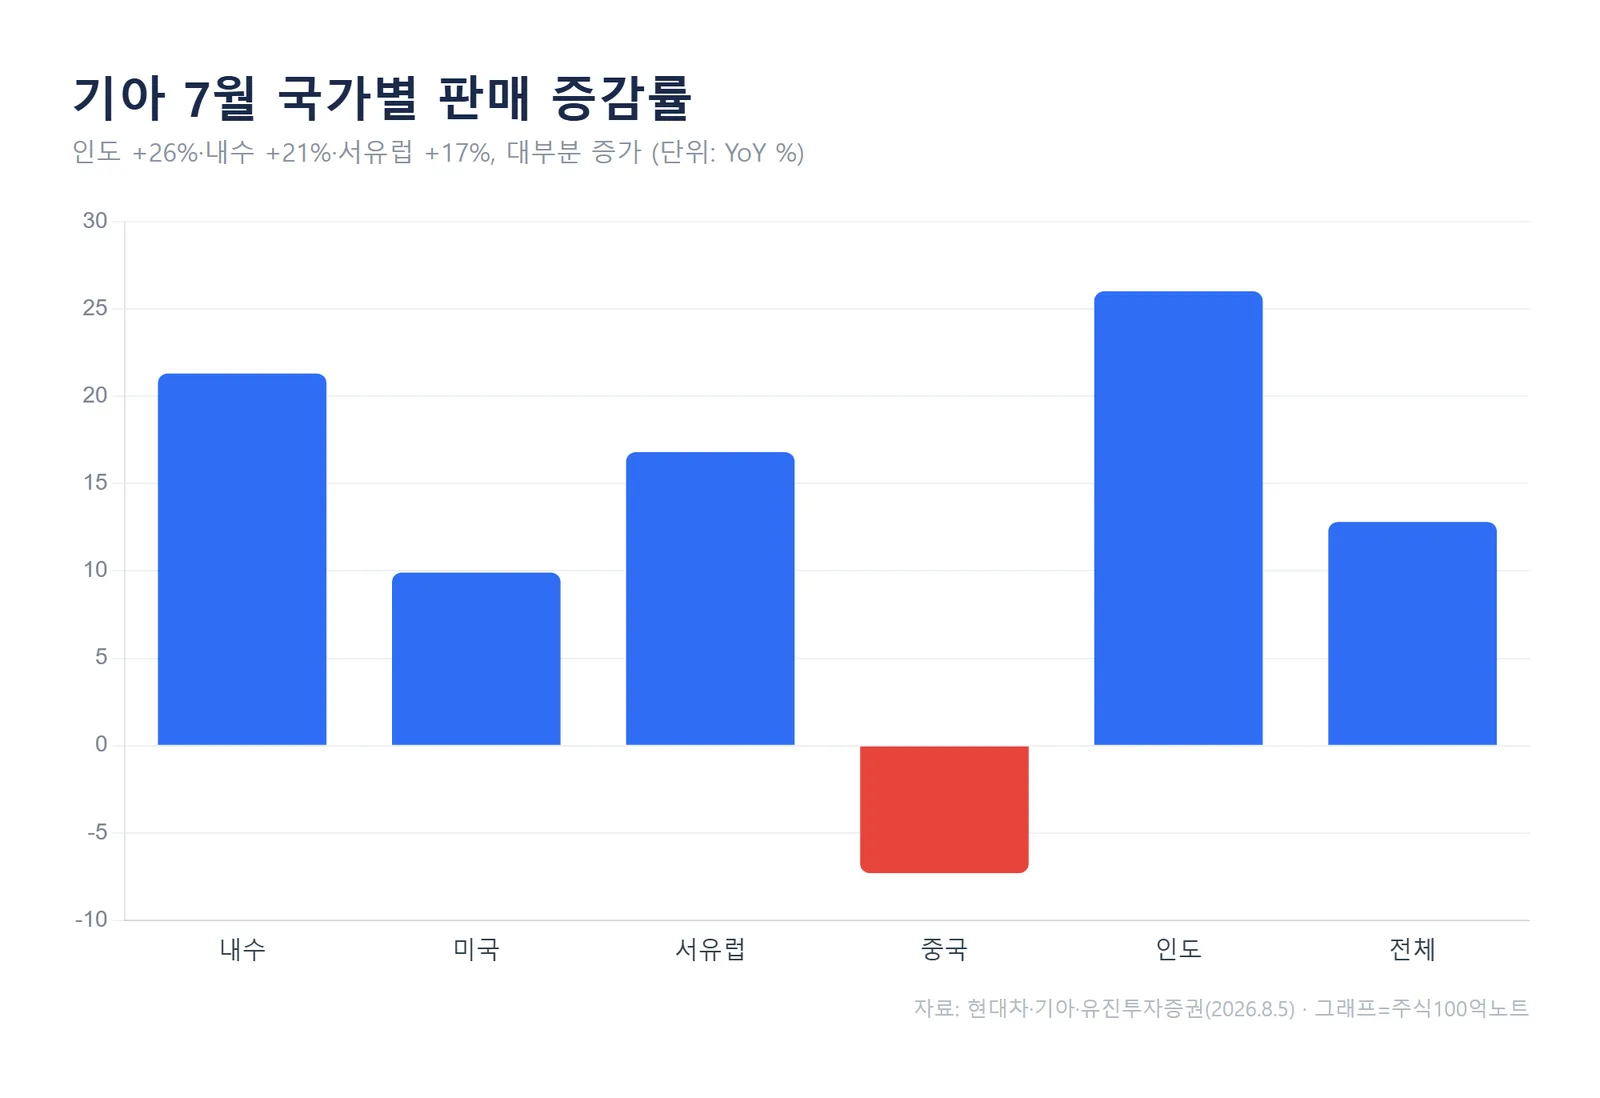
기아는 대부분의 시장에서 판매가 늘었습니다. 내수는 21.3% 증가했고, 인도(+26.0%)와 서유럽(+16.8%)에서 특히 강했습니다. 인도는 GST 인하 효과, 유럽은 EV 신차 효과가 배경으로 꼽힙니다.
전기차 성장세가 두드러집니다. 7월 EV 판매는 전년보다 93% 늘어난 1.3만대를 기록했습니다. 생산도 30.3만대로 22.8% 늘며 판매 호조를 뒷받침했습니다.
유진투자증권에 따르면 기아 7월 글로벌 도매 판매는 29.8만대(+12.8% YoY)로, RV 하이브리드 모델이 현대차 경쟁 모델을 앞서고 EV 신차가 유럽 점유율을 끌어올린 점이 성장 동력으로 분석됩니다.
친환경차에서 벌어진 격차
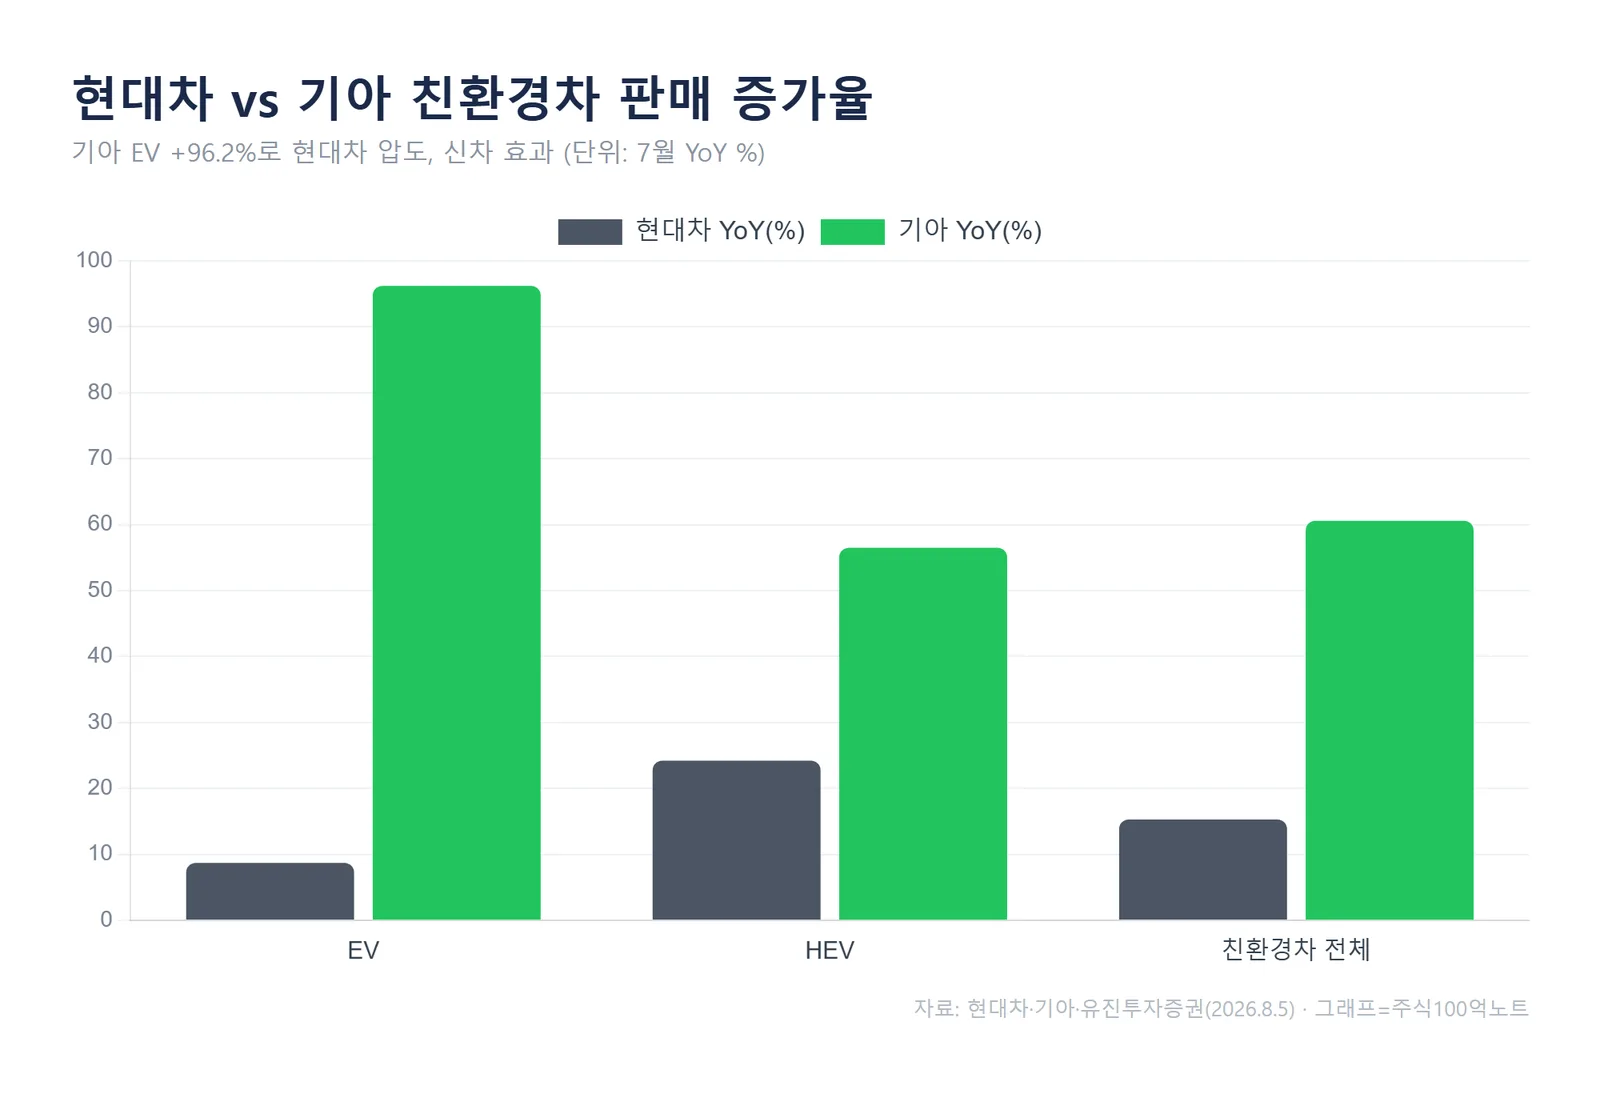
두 회사의 명암을 가장 선명하게 보여주는 게 친환경차입니다. 7월 친환경차 판매는 현대차가 9.4만대(+15.3%), 기아가 10.9만대(+60.6%)로 증가율에서 큰 차이가 났습니다.
세부적으로 기아의 EV 판매는 96.2%, HEV는 56.5% 늘었습니다. 현대차는 EV 8.7%, HEV 24% 증가에 그쳤습니다. PV5, EV3 같은 EV 신차가 기아 쪽에서 먼저 힘을 낸 결과입니다.
다만 그늘도 있습니다. 리포트는 중국산 저가 EV와의 가격 경쟁이 심해지면서 EV 모델의 수익성이 나빠지는 점을 우려 요인으로 지목했습니다. 판매량 증가가 곧바로 이익으로 직결되지 않을 수 있다는 뜻입니다.
목표주가와 업종 시각
판매 데이터와 별개로, 목표주가는 최근 조정을 거쳤습니다. 유진투자증권은 7월 10일 현대차 목표가를 100만원에서 90만원으로, 기아는 30만원에서 25만원으로 낮췄습니다. 이후 8월 5일 기준 두 종목 모두 목표가를 유지하며 투자의견은 'Buy'를 이어갔습니다.
업종 전체 의견은 '비중확대'입니다. 목표가는 12개월 뒤를 보는 전망치라, 관세·환율·판매 흐름에 따라 다시 바뀔 수 있습니다.
투자자가 체크할 포인트
월별 판매 데이터를 따라가 보면, 완성차 실적은 판매량뿐 아니라 '어디서, 무엇을 파느냐'에 좌우됩니다. 현대차는 내수 신차 사이클 회복, 기아는 EV 수익성 방어가 다음 관전 포인트입니다.
공통 변수도 있습니다. 미국 관세 정책, 중국산 저가 EV와의 경쟁, 환율은 두 회사 모두의 마진에 영향을 줍니다. 판매 호조가 이익으로 이어지는지는 분기 실적에서 확인해야 합니다.
자주 묻는 질문
Q. 기아 판매가 더 좋은데 목표주가는 왜 낮나요?
A. 목표주가는 판매량뿐 아니라 이익 규모, 밸류에이션, 주가 수준을 함께 반영합니다. 현대차와 기아는 시가총액·수익 구조가 달라 목표가 절대 수치를 단순 비교하긴 어렵습니다.
Q. 목표주가가 하향됐는데 왜 '매수' 의견인가요?
A. 목표가 하향은 눈높이 조정일 뿐 투자의견과 별개입니다. 유진투자증권은 목표가를 낮추면서도 현재 주가 대비 상승 여지를 보고 'Buy'를 유지했습니다. 다만 이는 전망치이며 변동될 수 있습니다.
정리하면, 7월은 현대차의 내수 부진과 기아의 친환경차 강세가 엇갈린 달이었습니다. 다음에 확인할 지표는 현대차의 내수 신차 반응과 기아 EV의 수익성입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#현대차 #기아 #현대차주가 #기아주가 #7월자동차판매 #유진투자증권 #완성차