미국증시 마감 반도체·은행에 소폭 하락, CPI 대기
간밤 미국증시는 반도체 매도와 엇갈린 은행 실적이 겹치며 3대 지수가 나란히 소폭 하락했습니다. 지수 낙폭 자체는 크지 않았지만, 반도체·은행·헬스케어에서 종목별 변동은 꽤 컸습니다.
핵심만 먼저 정리하면 이렇습니다. 10년물 금리는 내려 성장주 부담을 일부 덜었지만, 다음 장을 좌우할 열쇠는 9월 소비자물가(CPI)와 ASML 실적입니다.
2026년 10월 13일 미국증시 마감 요약
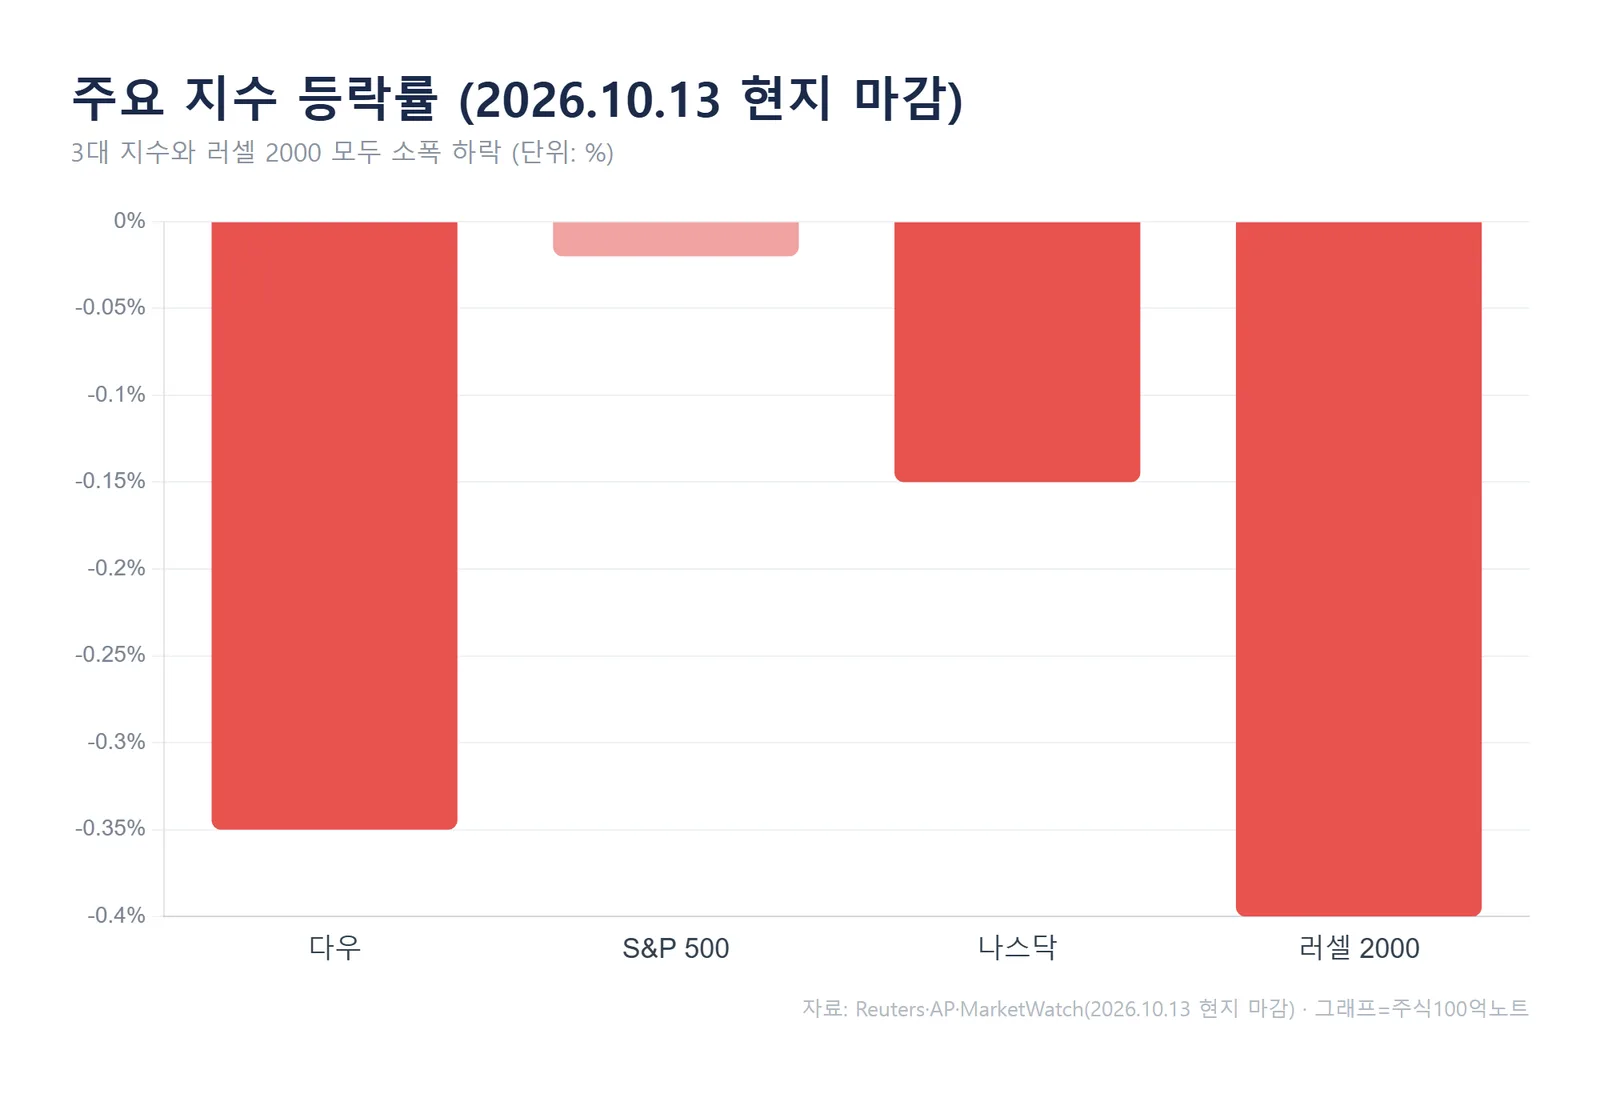
3대 지수는 전부 약보합권에서 마쳤습니다. 다우가 가장 많이 빠졌고, S&P 500은 사실상 보합, 나스닥도 소폭 하락했습니다.
| 지수 | 종가 | 등락폭 | 등락률 |
|---|---|---|---|
| 다우 | 51,670.10 | -180.45 | -0.35% |
| S&P 500 | 7,805.45 | -1.79 | -0.02% |
| 나스닥 | 27,204.38 | -41.52 | -0.15% |
중소형주 지표인 러셀 2000은 2,783.37로 0.40%(-11.11p) 내려 대형주보다 약했습니다. 미국 10년물 금리는 5.22%로 하락했고, 변동성지수(VIX)는 15.27로 소폭 올랐습니다.
한 줄로 정리하면 혼조세 장세입니다. 지수는 소폭 내렸지만 에너지·커뮤니케이션 업종은 오르는 등 방향이 엇갈렸습니다.
미국증시가 소폭 하락한 세 가지 이유
1. 반도체 차익실현 5거래일 연속
필라델피아 반도체지수(SOX)는 0.23% 내려 5거래일 연속 약세를 기록했습니다. 중국 CXMT의 기술 진전 소식과 AI 투자 과열 경계가 겹치며 Micron(-3.6%)과 Applied Materials(약 -7%)가 특히 눌렸습니다.
다음 거래일에는 ASML 실적과 CPI 발표 뒤 금리 반응이 반도체 매도세가 이어질지를 가를 변수입니다.
2. 은행 실적, 숫자는 괜찮았는데 주가는 하락
대형 은행들이 대체로 예상보다 나은 실적을 냈지만 주가는 엇갈렸습니다. Citigroup(-5.6%), Wells Fargo(-3.1%), JPMorgan(-0.9%)이 하락했습니다.
이자이익과 향후 가이던스에 대한 시장 눈높이가 이미 높았던 탓입니다. 금융 업종 ETF(XLF)도 0.45% 내렸습니다. Bank of America와 Morgan Stanley 실적까지 확인해야 업종 방향이 좀 더 선명해질 수 있습니다.
3. 금리는 내렸지만 CPI 앞두고 관망
미국 10년물 금리는 5.22%로 직전 거래일 5.24%에서 낮아졌습니다. 금리 하락은 보통 고평가 성장주에 우호적이지만, 이날은 추격 매수가 제한됐습니다.
현지 시각 14일 오전 8시 30분(ET) 발표되는 9월 CPI를 앞두고 있었기 때문입니다. 물가가 예상보다 높게 나오면 금리와 고평가 성장주의 변동성이 다시 커질 수 있습니다.
주도 업종과 약세 업종
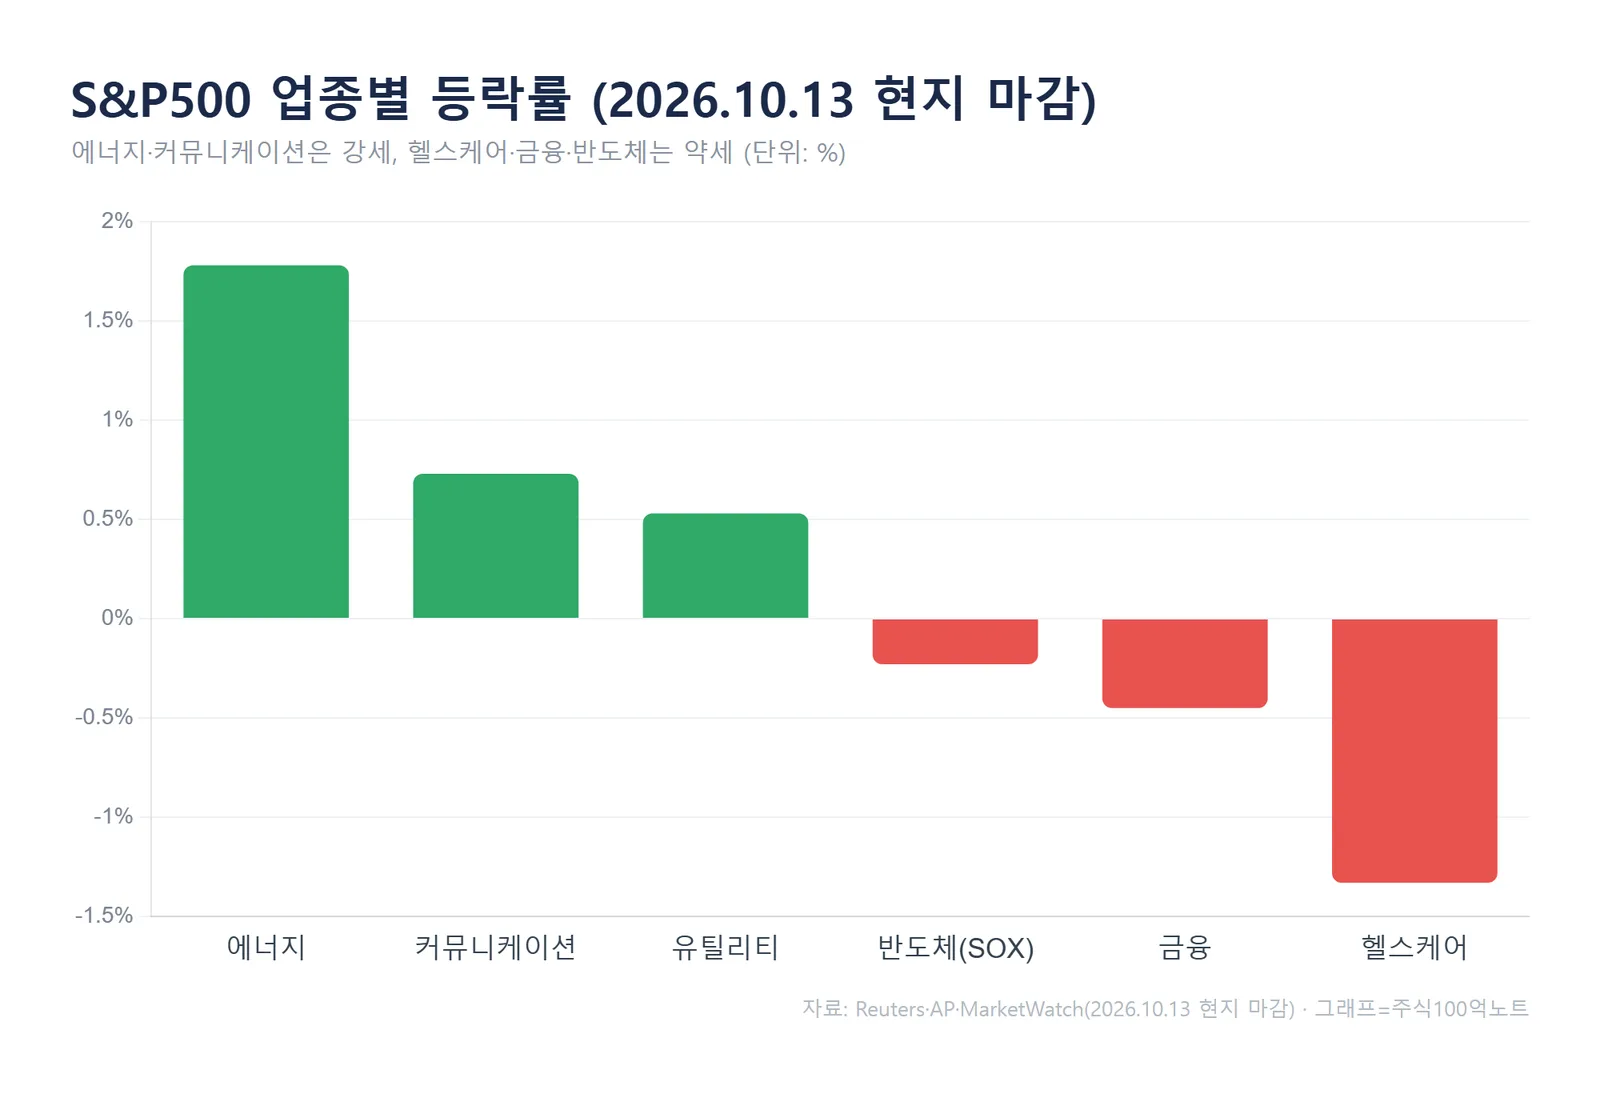
이날은 경기·실물 민감 업종이 강했고, 금리와 개별 악재가 얽힌 업종이 약했습니다.
오른 업종
- 에너지(XLE, +1.78%): 공급 불안과 유가 민감주 매수세가 유입됐습니다.
- 커뮤니케이션(XLC, +0.73%): Meta 강세가 업종을 끌어올렸습니다.
- 유틸리티(XLU, +0.53%): 장기금리 하락의 수혜를 봤습니다.
내린 업종
- 헬스케어(XLV, -1.33%): Johnson & Johnson 급락 영향이 컸습니다.
- 금융(XLF, -0.45%): 은행 실적과 가이던스 해석이 엇갈렸습니다.
- 반도체(SOX -0.23%): 중국 경쟁과 AI 투자 경계가 이어졌습니다.
시가총액 상위주 흐름
대형 기술주는 전반 약세 속에서도 비교적 선방했습니다. 반도체가 눌린 날이었지만 Nvidia는 반등했습니다.
- Meta: 약 +2.6%, 커뮤니케이션 업종을 지지했습니다.
- Nvidia: 약 +1.0%, 반도체 전반 약세 속에서 반등했습니다.
- Broadcom: +0.7%, CEO 발언 여파에도 상승 마감했습니다.
- Apple: +0.1%, 장중 사상 최고가를 찍은 뒤 상승폭을 줄였습니다.
- JPMorgan: -0.9%, 예상 밖 이익 부진으로 금융주에 부담을 줬습니다.
다음 장, 이것만은 확인하세요
지수보다 개별 이벤트가 방향을 정하는 구간입니다. 아래 다섯 가지를 체크포인트로 두면 좋습니다.
- 9월 CPI: 현지 10월 14일 오전 8시 30분(ET) 발표로, 금리 경로를 가를 핵심 변수입니다.
- ASML 실적: 메모리·장비 수요 전망이 반도체 투자심리를 좌우합니다.
- Bank of America·Morgan Stanley 실적: 은행권 이익 흐름이 전반으로 확산되는지 확인합니다.
- 미국 10년물 5.2%선: 다시 오르면 기술주 밸류에이션 부담이 커집니다.
- 시장 폭(Breadth): 나스닥에서 신저가 종목이 신고가보다 많아, 지수 뒤 내부 체력 점검이 필요합니다.
자주 묻는 질문(FAQ)
Q. 지수는 거의 안 빠졌는데 왜 분위기가 안 좋다고 하나요?
지수 등락률은 작았지만 반도체·은행·헬스케어 등 개별 종목의 하락폭이 컸고, 나스닥에서 신저가 종목이 신고가보다 많았습니다. 겉으로 보이는 지수보다 내부 체력이 약했다는 뜻입니다.
Q. 금리가 내렸는데 왜 성장주가 못 올랐나요?
10년물 금리가 5.24%에서 5.22%로 내려 부담은 줄었지만, 9월 CPI 발표를 하루 앞두고 있어 투자자들이 추격 매수를 미뤘습니다. 물가 결과를 확인한 뒤 움직이겠다는 관망 심리입니다.
마무리
정리하면, 지수 낙폭은 작았지만 반도체·은행·헬스케어의 종목별 변동은 컸던 하루였습니다.
다음 장은 CPI와 후속 은행 실적이 금리 하락의 안도감을 이어갈지 확인하는 구간입니다. 숫자가 나오기 전까지는 지수보다 업종·종목의 온도차를 함께 보는 편이 안전합니다.
#888;">※ 이 글은 공개된 자료를 바탕으로 한 정보 제공·시황 정리 목적이며, 특정 종목의 매수·매도를 추천하는 투자 권유가 아닙니다. 수치는 발표·보도 시점 기준이며 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
#미국증시 #미국장마감시황 #나스닥 #SP500 #다우지수 #반도체주 #은행실적 #미국CPI #미국10년물금리 #뉴욕증시