우주산업 관련주 4종목, 이노스페이스부터 컨텍까지
한국IR협의회 기업리서치센터가 2026년 10월 21일 내놓은 우주 산업 리포트를 정리했습니다. '커지는 우주, 기회를 찾는 지상의 기업들'이라는 제목으로, 국내 중소형 우주기업 네 곳을 다뤘습니다.
대상은 발사체의 이노스페이스, 엔진부품의 비츠로넥스텍, 위성 제조의 나라스페이스테크놀로지, 지상국의 컨텍입니다. 우주 밸류체인의 서로 다른 길목에 선 기업들입니다.
다만 이 리포트는 매수·매도 의견을 담지 않은 '기업 소개' 성격의 자료입니다. 목표주가도 제시되지 않았으니, 투자 판단의 참고 자료로만 읽는 것이 좋습니다.
왜 지금 우주산업을 보나
우주산업은 위성을 쏘아 올리고 계속 운용하는 '인프라 산업'으로 성장하고 있습니다. 상업용 위성통신 확대와 각국 정부의 우주 인프라 투자가 수요를 이끕니다.
시장조사기관 Novaspace는 2025~2034년 전 세계에서 발사될 위성이 4만 3,000기 이상일 것으로 전망합니다. 한 번 구축한 위성망도 수명이 끝나면 교체가 필요해 수요는 반복됩니다.
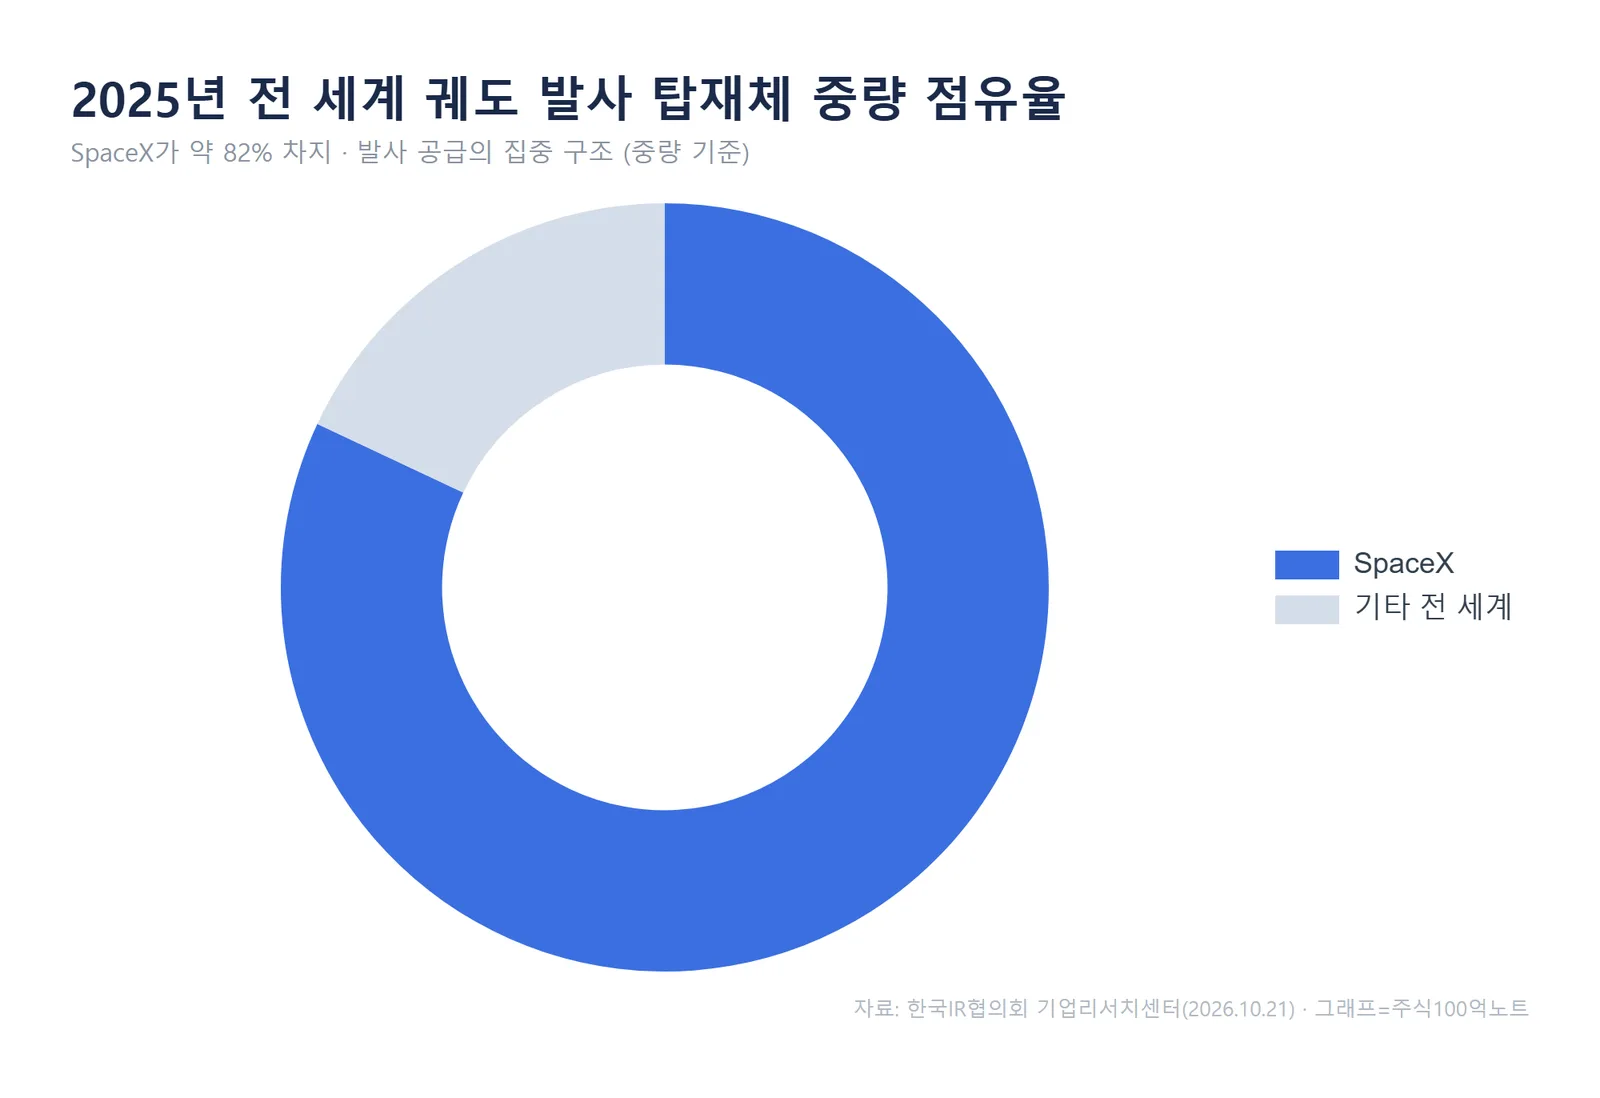
공급은 한쪽에 쏠려 있습니다. 2025년 SpaceX는 전 세계 궤도 발사 탑재체 중량의 약 82%를 차지했습니다. 외부 고객이 실제로 쓸 수 있는 발사 공급이 제한적이라는 뜻입니다.
정리하면, 발사·위성·지상국 전반에 걸쳐 중장기 사업 기회가 열리고 있습니다. 다만 개발과 투자가 먼저 들어가는 산업이라, 기회가 실적으로 이어지는 속도는 기업마다 다릅니다.
① 이노스페이스 — 국내 가장 앞선 민간 발사체
이노스페이스는 소형 발사체 '한빛(HANBIT)'을 만드는 민간 발사체 기업입니다. 국내 민간 사업자 중 상업 궤도발사 단계에 가장 먼저 진입했습니다.
2025년 12월 실제 고객 위성을 싣고 첫 상업 궤도발사를 시도했습니다. 목표 궤도 투입에는 실패했지만, 25톤급 HyPER-25 엔진의 비행 데이터를 확보했습니다.
실패 이후에도 수주 기반은 유지되고 있습니다. 2026년 8월 기준 누적 계약은 16건·2,259만 달러, 수주잔고는 8건·1,994만 달러입니다.
따라서 핵심 분기점은 한빛-나노의 첫 '궤도 투입 성공'입니다. 이 실적이 확보돼야 기존 수주잔고의 매출 전환과 신규 고객 유입이 함께 빨라질 수 있습니다.
단기적으로는 부담도 있습니다. 한빛-나노 후속 발사 일정이 2026년 4분기에서 2027년 상반기로 조정되면서, 매출 인식 시점도 뒤로 밀릴 가능성이 커졌습니다.
② 비츠로넥스텍 — 누리호 엔진 공급망
비츠로넥스텍은 누리호 엔진의 핵심 구성품(연소기·가스발생기 등)을 공급해 온 기업입니다. 나로호 시절부터 국가 발사체 개발에 참여하며 기술을 검증받았습니다.
공급망 경쟁력은 대형 계약으로 구체화됐습니다. 2026년 8월 한화에어로스페이스로부터 누리호 FM7~FM11 엔진 구성품을 535억원 규모로 일괄 수주했습니다(계약기간 2029년 11월까지).
차세대발사체로도 영역을 넓히고 있습니다. 2026년 9월에는 한국항공우주연구원과 약 44.9억원 규모의 메탄엔진 연소시험설비 설계 계약을 확보했습니다.
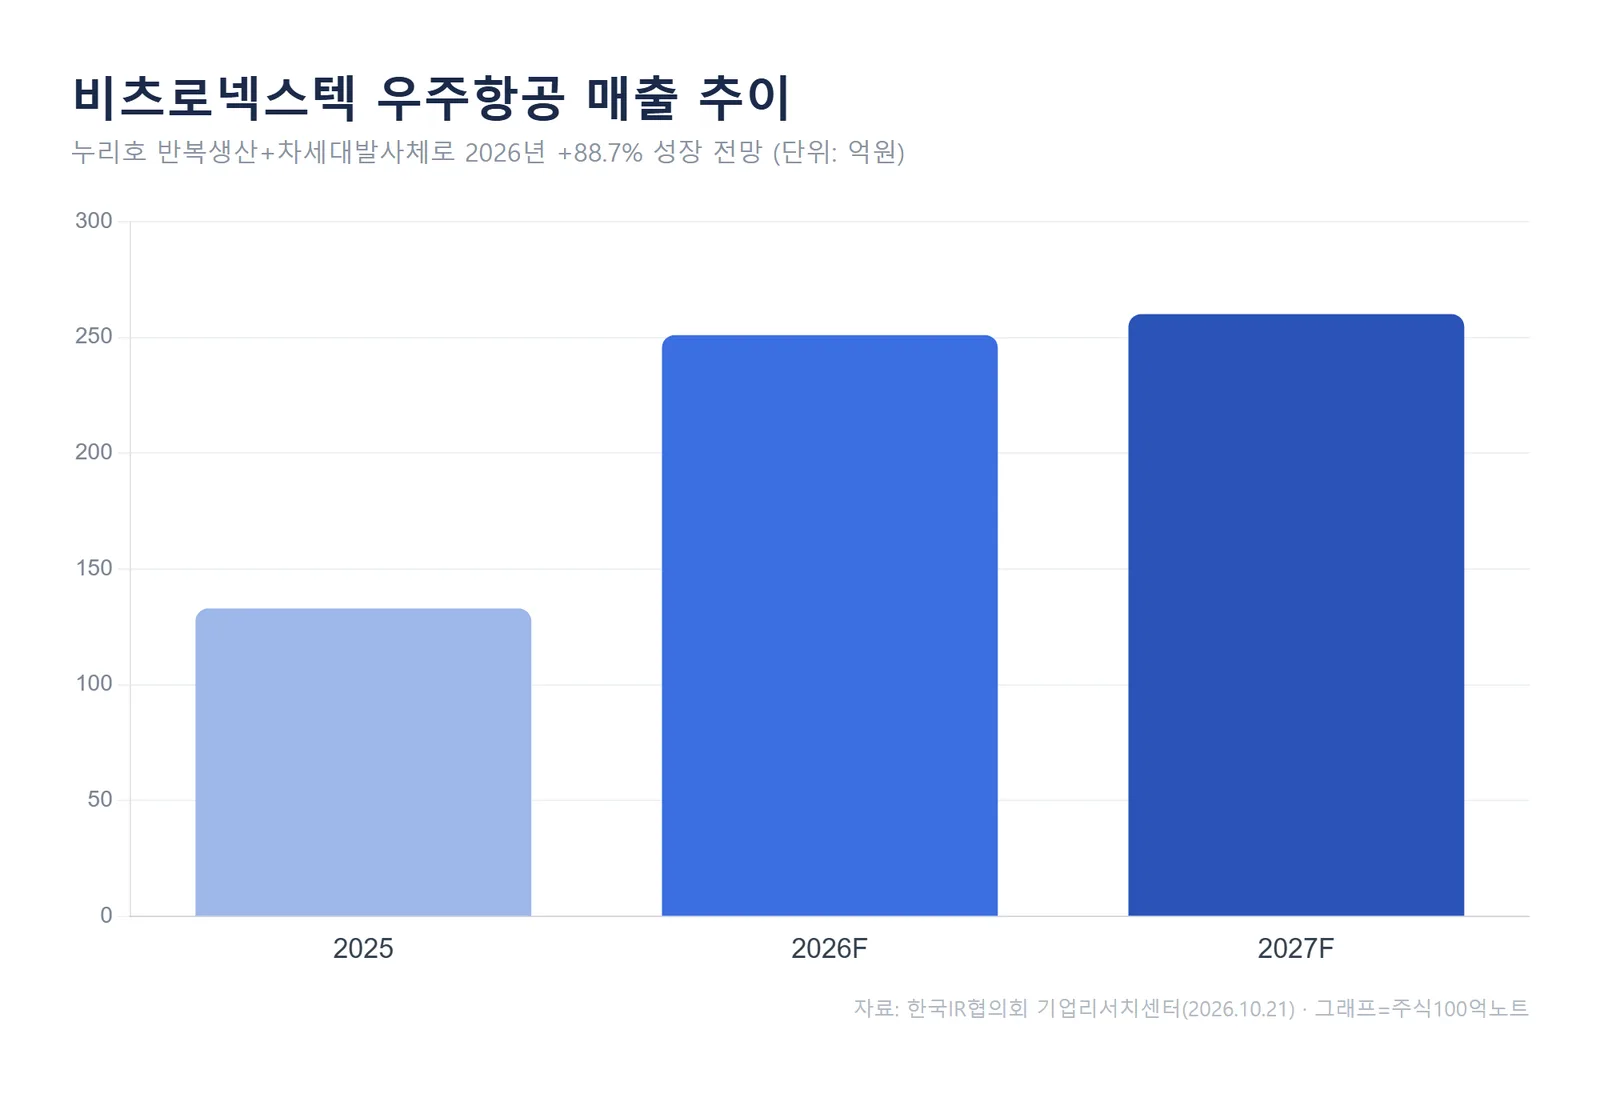
이를 반영한 우주항공 매출은 2025년 133억원에서 2026년 251억원으로 88.7% 늘어날 전망입니다. 2027년에는 260억원으로 추정됩니다.
리포트는 누리호가 '정례 발사' 체계로 전환되면, 연 214~321억원 규모의 신규 수주 잠재력이 있다고 봤습니다. 다만 이는 아직 확정되지 않은 조건부 시나리오입니다.
③ 나라스페이스테크놀로지 — 초소형위성 제조
나라스페이스는 6U·12U·16U급 초소형위성 플랫폼을 기반으로 위성을 제작하는 기업입니다. 고객이 원하는 탑재체를 본체와 결합해 설계·검증·운용까지 수행합니다.
실제 우주 운용 이력이 강점입니다. 2023년 11월 자체 16U 광학위성 'Observer-1A'의 발사·교신·영상 획득에 성공했고, 이 플랫폼은 NASA의 2026년 보고서에도 등재됐습니다.
경험은 반복 수주로 이어지고 있습니다. 국산 소자 검증위성(EEETester)은 2025년 누리호 4차에 이어 2026년 10월 5차 발사에도 탑재됐고, 2027년 6차 발사도 예정돼 있습니다.
수주도 늘고 있습니다. 2026년 6월 말 수주잔고는 286.1억원으로 2025년 말보다 62.2% 증가했고, 이 중 위성 제조가 235.6억원(82.4%)을 차지했습니다.
④ 컨텍 — 지상국과 GSaaS 반복매출
컨텍은 위성 데이터를 받는 '지상국'을 운영하는 기업입니다. 글로벌 11개국에 16기의 자체 지상국을 두고 100기 이상의 고객 위성을 확보하고 있습니다.
핵심은 지상국을 빌려주는 GSaaS(Ground Station as a Service) 모델입니다. 여러 나라의 지상국을 엮으면, 단일 지상국 기준 약 6시간인 위성 교신 간격을 약 20분까지 줄일 수 있습니다.
이 모델은 이미 깔아둔 설비의 이용률이 오를수록 수익성이 개선되는 구조입니다. 2025년 GSaaS 매출은 약 70~80억원, 관련 연간 고정비는 약 40~45억원 수준으로 파악됩니다.
2026년 4월 개장한 제주 '아시안 스페이스 파크(ASP)'도 장기 임대·유지보수 매출의 거점입니다. 2026년 8월 말 지상국 구축 관련 수주잔고는 500억원 이상입니다.
4종목 밸류에이션 한눈에 보기
네 기업 모두 2026년 실적 기준 PER은 N/A(이익 미미)로, PBR로 비교하는 구간입니다. 10월 15일 종가 기준으로 보면 밸류에이션 편차가 뚜렷합니다.
비츠로넥스텍이 PBR 4.2배로 가장 높고, 나라스페이스 3.0배, 이노스페이스 2.2배 순입니다. 반면 컨텍은 0.9배로 네 곳 중 유일하게 1배를 밑돕니다.
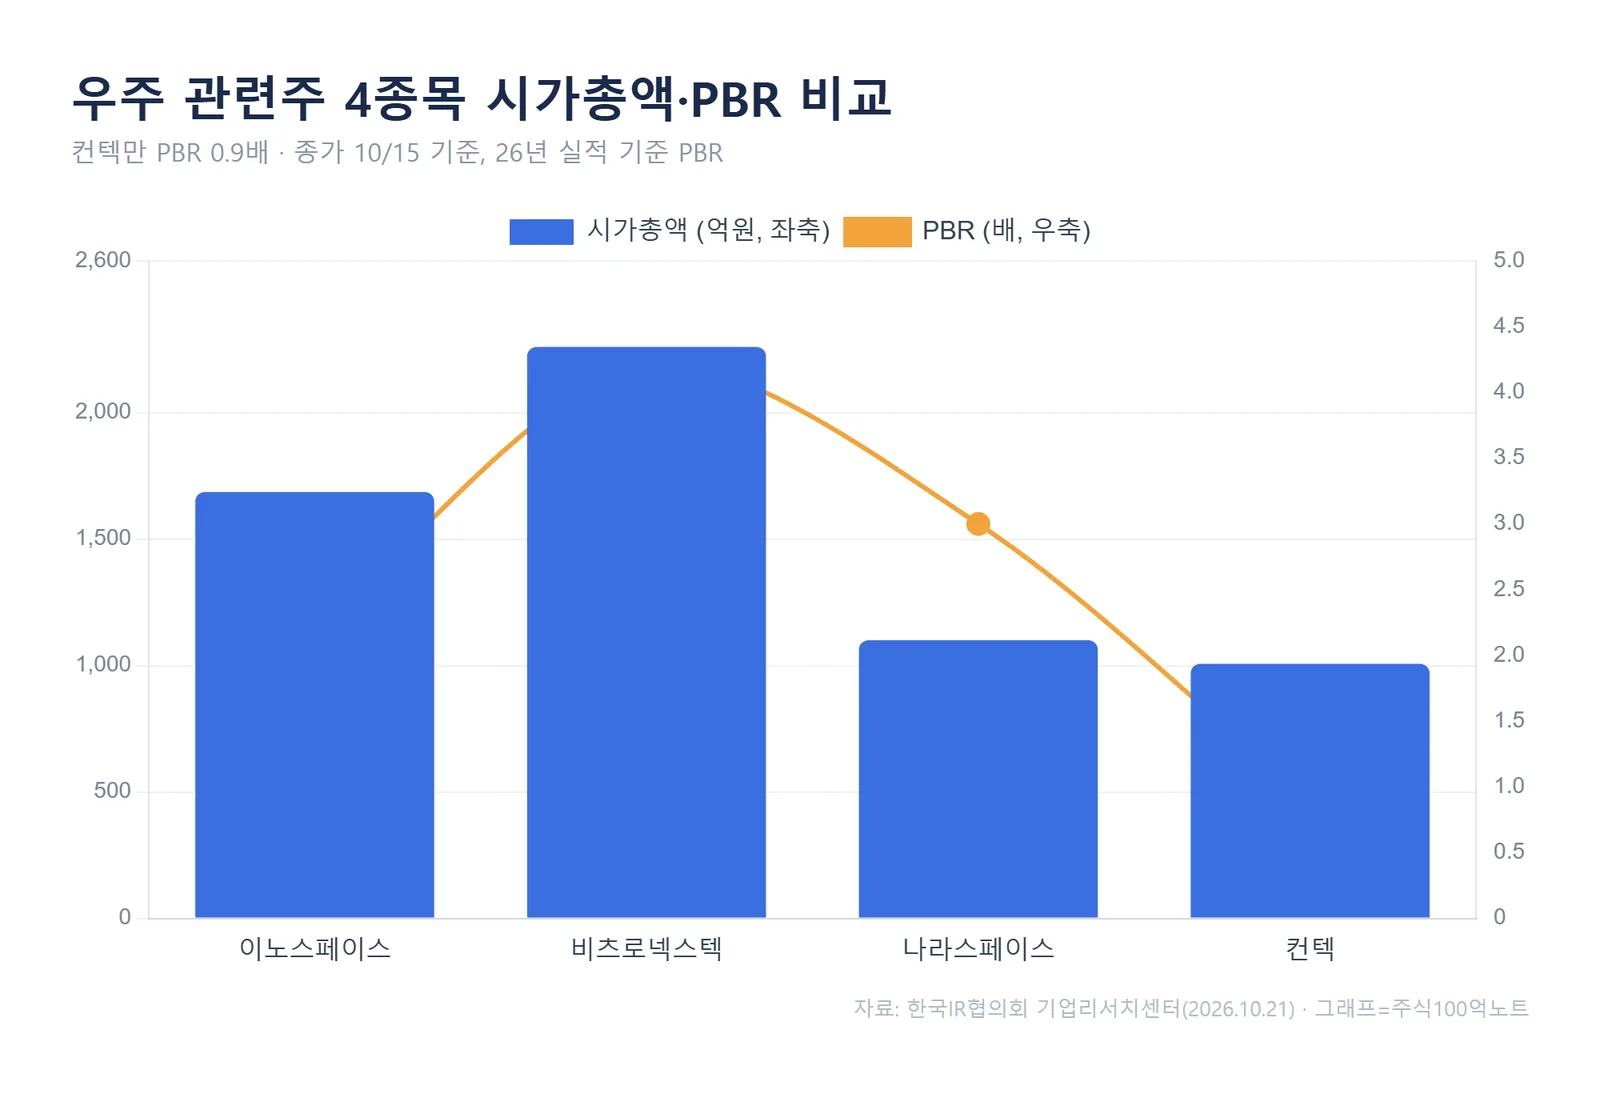
밸류에이션 차이는 사업의 성격 차이를 반영합니다. 이미 반복 매출 기반이 있는 기업과, 앞으로의 사업화 성과에 가치가 걸려 있는 기업을 같은 잣대로 보긴 어렵습니다.
투자 전 체크포인트
리포트가 공통으로 강조한 것은 '사업화 일정'과 '손익 개선 속도', 그리고 이를 버틸 '자금 여력'입니다. 네 기업 모두 성장 기회는 있지만, 속도가 다르다는 점이 핵심입니다.
기업별로 지켜볼 변수는 명확합니다. 이노스페이스는 궤도 투입 성공, 비츠로넥스텍은 누리호 반복생산과 차세대발사체, 나라스페이스는 위성 수주 확대, 컨텍은 지상국 이용률 상승입니다.
자주 묻는 질문 (FAQ)
Q. 이 리포트에 목표주가가 있나요?
없습니다. 한국IR협의회 기업리서치센터의 자료는 중소형 기업 소개 목적으로 작성돼, 매수·매도 의견과 목표주가를 제시하지 않습니다. 사업 내용과 수주 현황을 파악하는 참고용으로 활용하는 것이 적절합니다.
Q. 네 기업은 각각 무엇을 하는 회사인가요?
이노스페이스는 소형 발사체, 비츠로넥스텍은 발사체 엔진 부품, 나라스페이스는 초소형위성 제조, 컨텍은 위성 지상국 서비스를 담당합니다. 우주 밸류체인에서 서로 다른 단계를 맡고 있습니다.
이 글은 한국IR협의회 기업리서치센터 리포트를 바탕으로 정리·해설한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#우주산업 #우주관련주 #이노스페이스 #비츠로넥스텍 #나라스페이스 #컨텍 #발사체 #한국IR협의회