SK하이닉스 주가 급락 원인, 숏감마 어디까지
7월 말 삼성전자와 SK하이닉스가 나란히 반토막에 가까운 하락을 겪었습니다. 메리츠증권은 7월 30일 자료에서 이 급락의 상당 부분을 '숏감마(short gamma)'라는 파생 구조에서 비롯된 매도 압력으로 설명했습니다. 낯선 용어지만 원리는 단순합니다. 이 글에서는 숏감마가 무엇인지, 왜 하필 반도체 대형주에 집중됐는지, 그리고 남은 리스크가 얼마나 되는지를 데이터로 정리했습니다.
삼성전자·SK하이닉스, 왜 이렇게 빠졌나
하락 폭 자체가 이례적이었습니다. 삼성전자는 고점 374,500원 대비 -43%, SK하이닉스는 고점 2,987,000원 대비 -53% 내렸습니다(7/29 종가 기준).
단순한 밸류에이션 조정으로 보기엔 속도가 가팔랐습니다. 메리츠증권은 여기에 옵션 시장발 기계적 매도가 겹쳤다고 봤습니다.
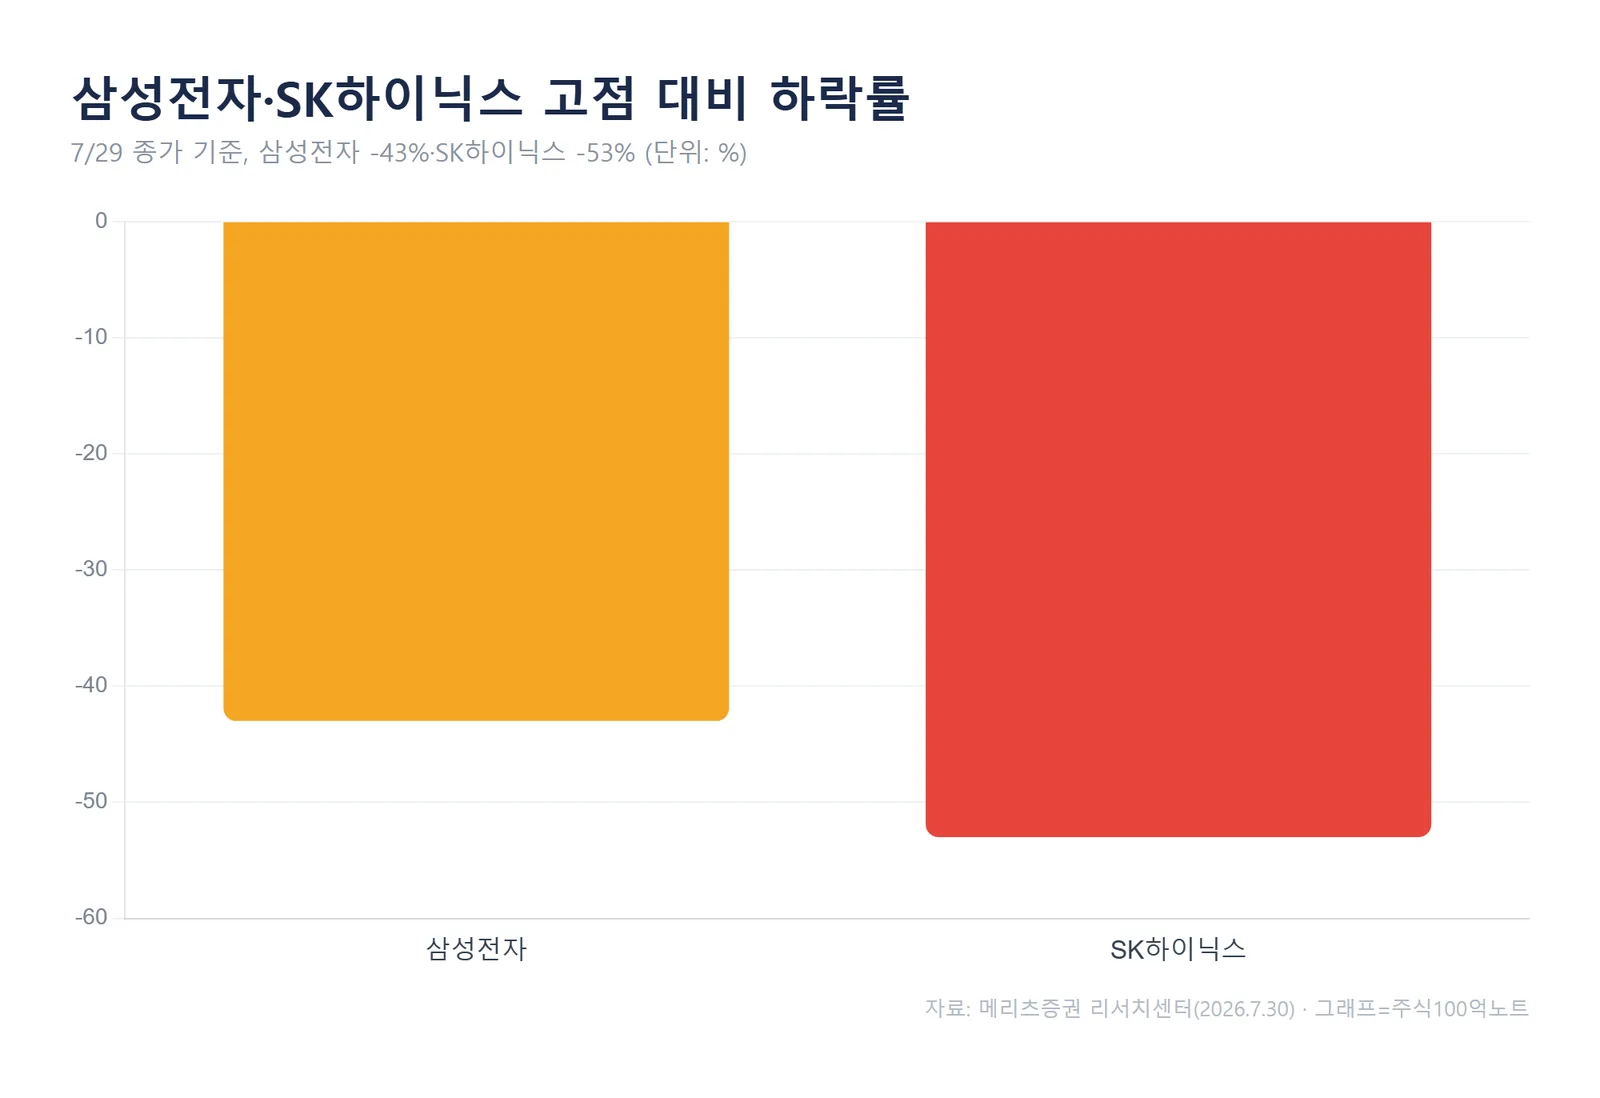
메리츠증권 리서치센터는 7월 30일 자료에서 삼성전자 -43%, SK하이닉스 -53%(각각 고점 374,500원·2,987,000원 대비, 7/29 종가)의 낙폭 일부가 콜옵션 딜러의 헤지 언와인드에서 비롯됐다고 분석했습니다.
숏감마·델타헤지, 어렵지 않게 풀면
먼저 그림을 단순화해 보겠습니다. 어떤 운용사가 행사가가 주가보다 훨씬 낮은 Deep ITM(깊은 내가격) 콜옵션을 대량으로 삽니다. 이런 콜옵션은 주가가 1원 오르면 옵션 가치도 거의 1원 오릅니다. 사실상 주식을 산 것과 같은 효과입니다.
이 콜옵션을 판 쪽(딜러)은 반대 포지션이라 위험을 없애려고 실제 기초자산(주식)을 사서 균형을 맞춥니다. 이게 델타헤지입니다.
문제는 주가가 급락할 때입니다. 주가가 행사가 아래로 내려가 콜옵션이 내가격에서 외가격으로 바뀌면, 딜러가 헤지용으로 사뒀던 주식이 갑자기 필요 없어집니다. 그래서 그 주식을 되팔게 됩니다. 이 매도가 주가를 더 끌어내리고, 낮은 행사가 콜옵션까지 연쇄적으로 외가격이 되면서 매도가 매도를 부릅니다. 이 하락 가속 구조가 바로 숏감마입니다.
정리하면 이렇습니다. 오를 땐 사고 내릴 땐 파는 방향이라, 추세를 증폭시키는 성격을 갖습니다. 이런 흐름은 장 마감 직전에 몰릴 가능성이 높다는 점도 참고할 만합니다.
왜 하필 삼성전자·SK하이닉스였나
발단은 홍콩 CSOP의 단일종목 레버리지 ETF였습니다. 이 ETF는 2배 익스포저를 스왑(TRS)만으로 채워왔는데, 주가가 급등하며 스왑 공급이 빠듯해지자 콜옵션으로 레버리지를 보충하기 시작했습니다.
옵션 투자한도는 단계적으로 커졌습니다. 2026년 3월 12일 NAV의 25%(삼성전자 2x·-2x, SK하이닉스 2x)로 도입된 뒤, SK하이닉스 2x는 5월 29일 40%, 6월 23일에는 49%까지 확대됐습니다.
외국인은 이 과정에서 프리미엄이 비싼 Deep ITM 콜옵션을 적극적으로 사들였습니다. 실제로 콜옵션 매수 단가가 주가 대비 얼마나 비쌌는지를 보면 외국인과 기관의 온도차가 뚜렷합니다.
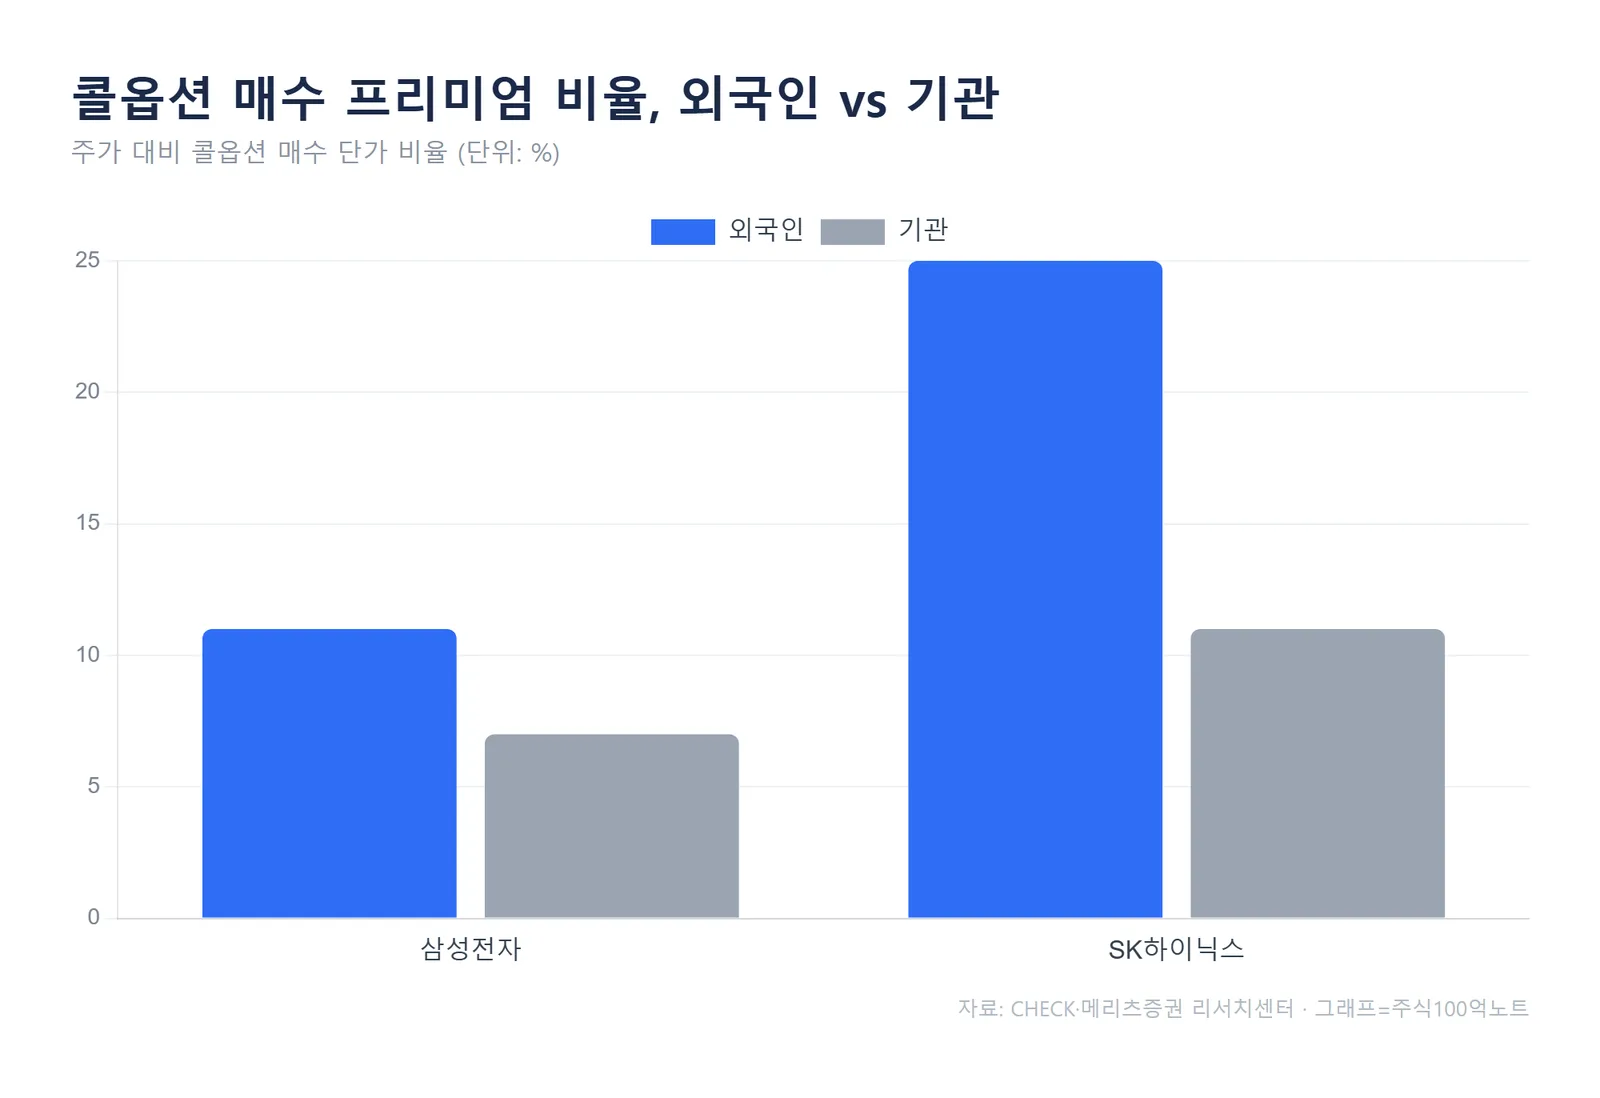
메리츠증권에 따르면 주가 대비 콜옵션 매수 프리미엄 비율은 외국인이 삼성전자 11%·SK하이닉스 25%로, 기관(7%·11%)보다 뚜렷하게 높았고 최고치는 삼성전자 41%·SK하이닉스 47%까지 올랐습니다. 그만큼 레버리지 부담도 컸다는 의미로 해석됩니다.
남은 리스크는? 잔존 콜옵션 2.8조원
핵심은 지금부터입니다. 삼성전자는 Deep ITM 콜옵션 미결제약정이 사실상 소진됐지만, SK하이닉스는 여전히 명목금액 약 2.8조원의 콜옵션 미결제약정이 남아 있습니다.
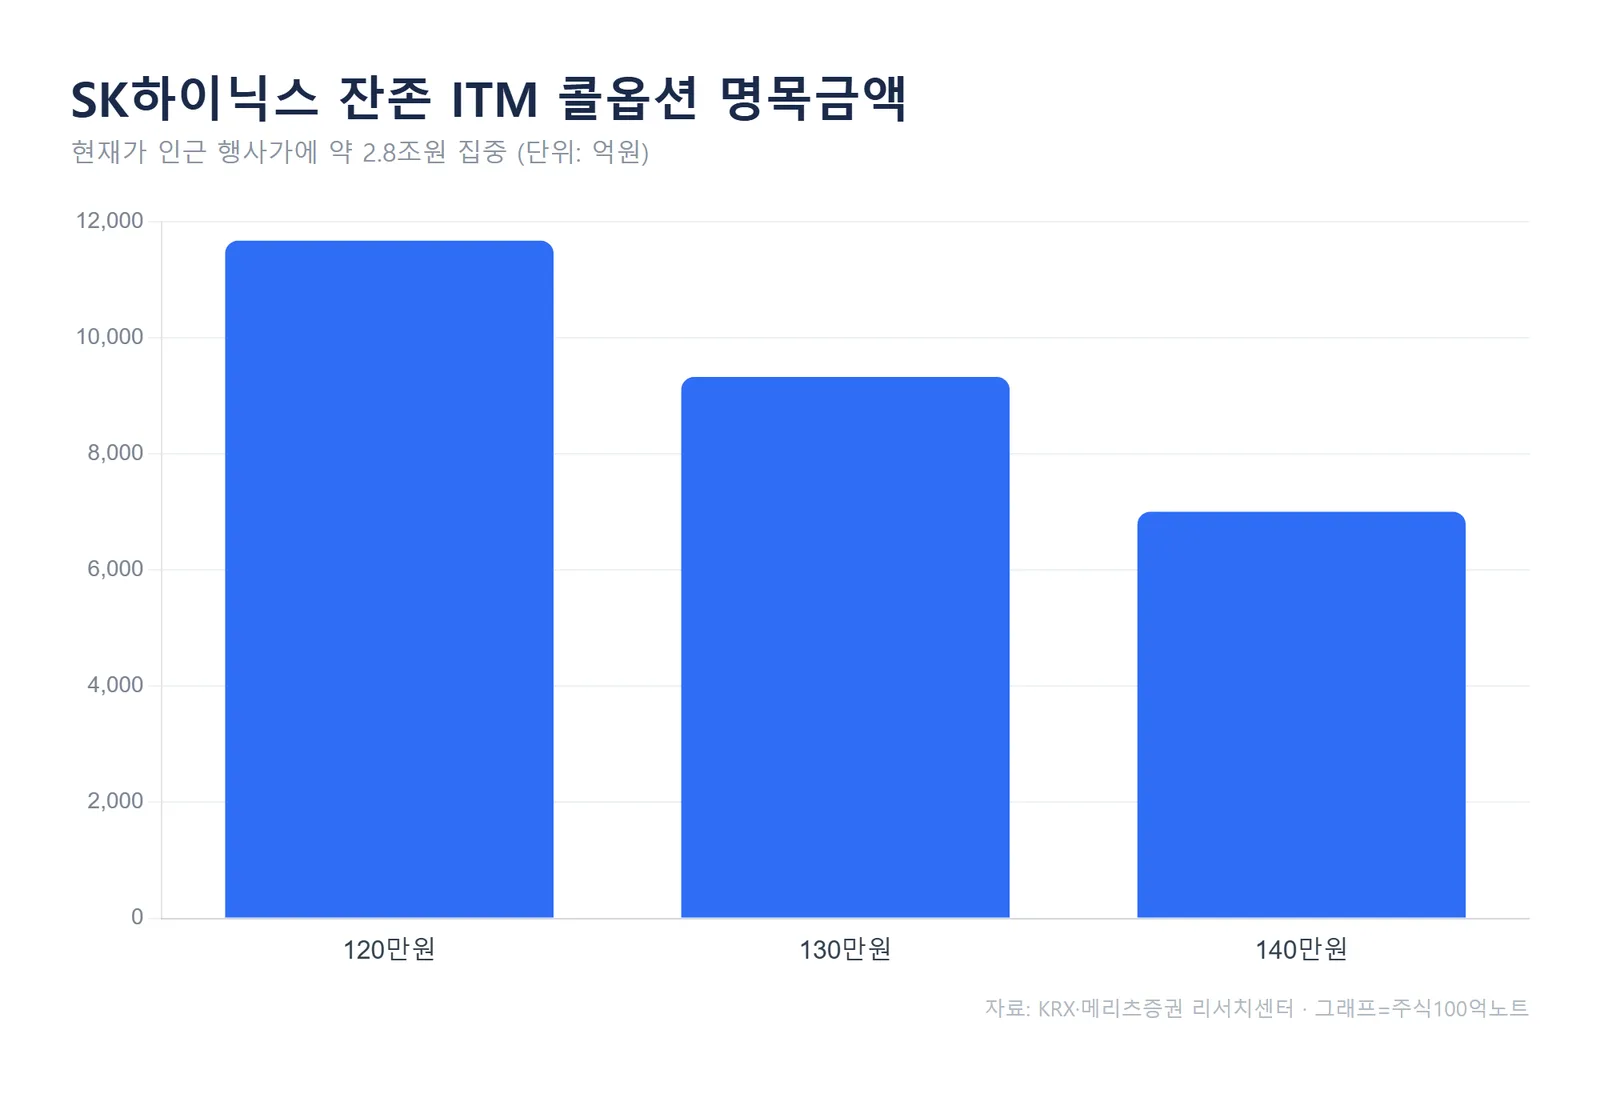
남은 물량이 몰린 행사가는 140만원, 130만원, 120만원으로, 현재 주가(약 141만원)와의 괴리가 각각 -0.7%, -7.8%, -14.9%에 불과합니다. 주가가 조금만 더 밀려도 헤지 언와인드가 재차 나올 수 있는 위치입니다.
다만 메리츠증권은 이 리스크가 겉으로 드러난 점을 오히려 긍정적으로 봤습니다. CSOP 운용 기준상 SK하이닉스 옵션 한도가 더 높았고(49% vs 25%) 콜옵션 명목금액도 커서 숏감마 충격에 더 취약했지만, 위험이 가시화되면 예측 가능한 영역으로 들어온다는 논리입니다. 빅테크 실적 발표와 맞물려 증시 불확실성이 해소되는 국면으로 볼 여지가 있다는 시각입니다.
과거에도 특정 수급 주체의 기계적 매도는 물량이 소화되고 나면 진정되는 국면이 반복됐습니다. 이번에도 잔존 미결제약정 추이[출처 확인 필요: KRX 일별 미결제약정]를 따라가며 매도 압력이 줄어드는지 확인하는 편이 실전적입니다.
자주 묻는 질문
Q. 숏감마 매도가 끝나면 주가가 바로 반등하나요?
A. 숏감마는 하락을 '가속'시킨 요인이지 주가의 방향을 결정하는 유일한 변수는 아닙니다. 기계적 매도가 줄면 낙폭 과대에 따른 되돌림은 나올 수 있지만, 반도체 업황·실적·환율 같은 펀더멘털이 이후 흐름을 좌우합니다.
Q. 개인 투자자도 이 콜옵션 물량을 확인할 수 있나요?
A. KRX가 개별주식옵션의 행사가별 미결제약정을 공개합니다. 다만 해석에는 델타·명목금액 환산이 필요해 난도가 있는 만큼, 증권사 리포트나 파생 데이터 서비스를 함께 참고하는 편이 현실적입니다.
이번 급락은 펀더멘털 악화라기보다 파생 구조에서 촉발된 성격이 강했습니다. 삼성전자 쪽 물량은 거의 정리됐고, SK하이닉스의 잔존 콜옵션 2.8조원이 마지막 변수로 남아 있습니다. 앞으로는 SK하이닉스의 행사가별 미결제약정이 얼마나 빠르게 줄어드는지, 그리고 빅테크·반도체 실적이 이 흐름과 어떻게 겹치는지를 함께 지켜볼 대목입니다.
#숏감마 #SK하이닉스 #삼성전자 #델타헤지 #콜옵션 #반도체주 #메리츠증권
#888;font-size:14px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.