조선주 주가 전망, 한화오션 3개월 -31.5% 배경
삼성증권이 2026년 8월 24일 조선/기계 주간 코멘트에서 일본의 LNG선 시장 복귀 시도를 점검하고, 한국 조선 산업에 미칠 영향은 제한적이라고 판단했습니다. 같은 리포트에서 한화오션은 3개월 -31.5%, 삼성중공업은 -31.5%를 기록했습니다.
주가와 업황 지표가 왜 반대로 움직였는지, 일본의 체급이 실제로 어느 정도인지까지 숫자로 확인해 보겠습니다.
일본 Namura의 1천억 엔, 무엇을 짓겠다는 건가
일본 Namura 조선이 2035년까지 최대 1천억 엔을 투자해 대형 도크를 새로 짓겠다고 발표했습니다. 이 도크는 주로 LNG선 건조에 쓰일 것으로 알려졌습니다.
일본 조선소가 대형 도크를 새로 건설하는 건 2017년 이후 처음입니다. 그만큼 이례적인 결정이라 시장이 주목했습니다.
배경에는 정부 정책이 있습니다. 일본 정부가 6월에 내놓은 관민 투자 로드맵에 LNG선 건조기술 확보가 들어갔고, 목표는 2035년 이후 연간 3~5척을 자국에서 조달하는 것입니다.
Namura 외에 Imabari조선, Kawasaki 중공업도 이 프로젝트에 참여할 것으로 전해집니다.
다만 Namura의 주력은 LNG선이 아닙니다. 벌크선·유조선·LPG선이 본업이고, 현재 수주 잔고는 벌크선 91%, LPG선 9%로 사실상 두 선종에 몰려 있습니다.
삼성증권은 2026년 8월 24일 코멘트에서 일본의 목표를 "2035년 이후 연간 3~5척"으로 정리했는데, 한 해 수십 척 규모가 오가는 LNG선 시장에서 이 정도 물량은 자국 수요 대응 성격에 가깝다고 해석됩니다.
점유율 4.6%, LNG선은 2019년이 마지막
일본 조선업의 현재 체급부터 보겠습니다. 7월 말 수주 잔고 '금액' 기준 글로벌 점유율은 4.6%입니다. 톤 기준으로는 8% 수준입니다.
잔고 30.6십억 달러 가운데 벌크선이 14.3십억 달러로 46.7%, 유조선이 5.7십억 달러로 18.6%를 차지합니다. 두 선종을 합치면 65%입니다.
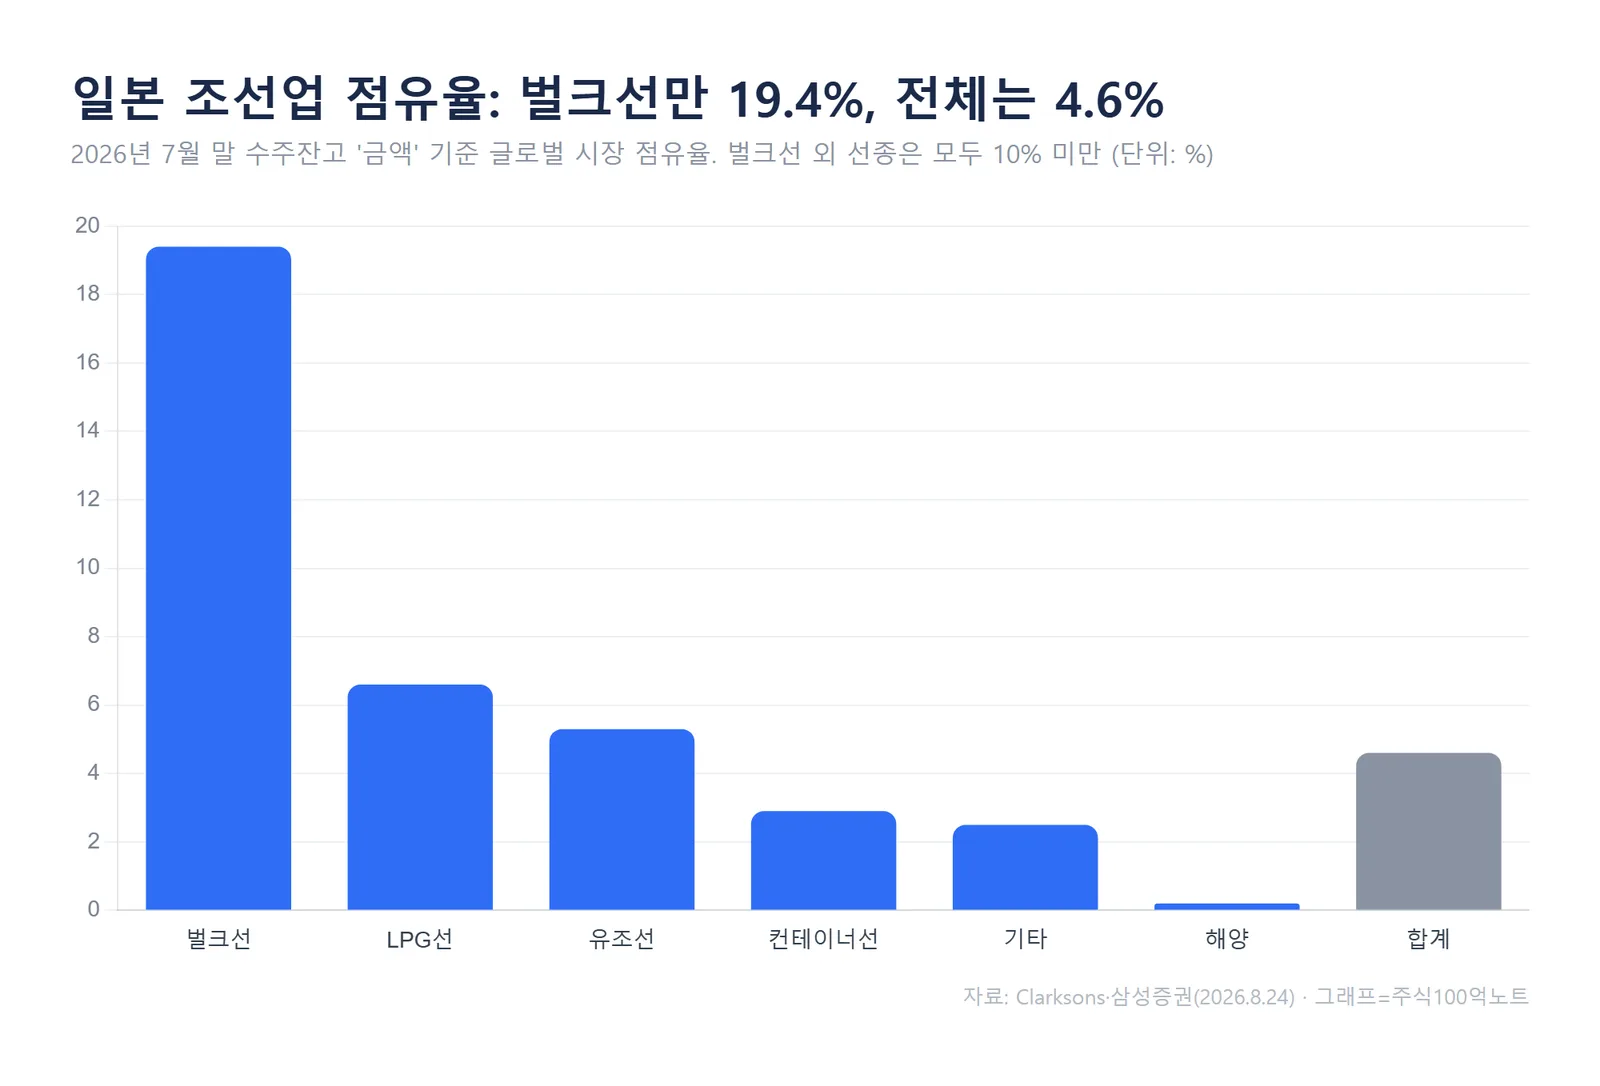
선종별로 쪼개 보면 격차가 더 뚜렷합니다. 벌크선 점유율은 19.4%로 높지만, LPG선 6.6%, 유조선 5.3%, 컨테이너선 2.9%로 나머지는 모두 10%를 밑돕니다.
고부가선에서 존재감이 거의 없다는 뜻입니다.
결정적인 건 경험의 공백입니다. 일본은 2019년 이후 LNG선을 건조한 실적이 없습니다. 기술 단절이 7년 가까이 이어진 셈입니다.
과거 조선업 사이클을 따라가 보면, 선종 전환은 도크를 짓는 것보다 사람과 레코드를 쌓는 데 시간이 더 걸렸습니다. 설계 인력을 모으고, 건조한 배가 실제로 운항 기록을 쌓아 성능이 검증되기까지의 구간이 길다는 이야기입니다.
삼성증권도 같은 지점을 짚었습니다. 기술 확보, 숙련 인력 육성, 운항 기록 확보에 상당한 시일이 걸릴 수밖에 없다는 판단입니다.
오히려 리포트는 이 시도를 다르게 읽었습니다. 미국·일본처럼 인력 문제를 안고 있는 선진국이 조선업에 신규 진입하려 한다는 건, 업황 장기 전망이 그만큼 좋다는 신호로도 해석할 수 있다는 것입니다.
한화오션 -31.5%, 주가는 왜 지표와 따로 놀았나
주가부터 보겠습니다. 8월 21일 종가 기준으로 최근 1주일 수익률은 한화오션 -12.5%, HD현대중공업 -10.7%, HD한국조선해양 -9.7%, 삼성중공업 -9.4%였습니다.
3개월로 넓히면 HD현대중공업 -32.8%, 삼성중공업 -31.5%, 한화오션 -31.5%, HD한국조선해양 -17.1%입니다.
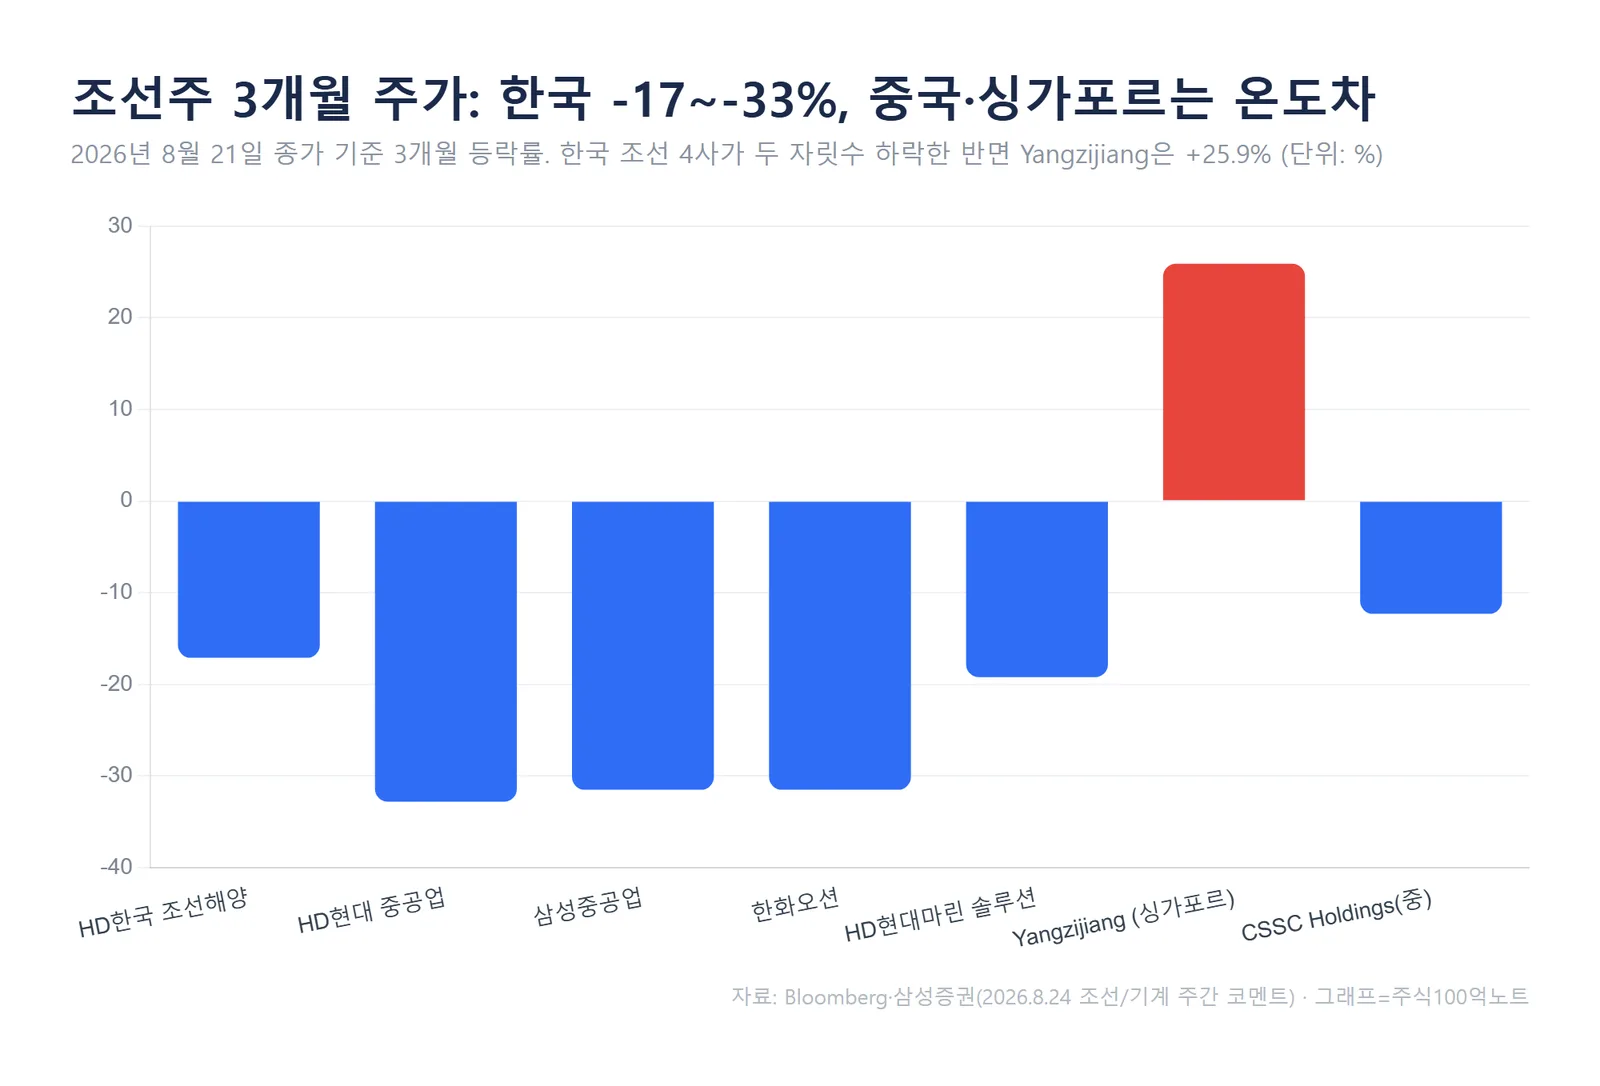
같은 기간 해외 조선사는 온도가 달랐습니다. 싱가포르 Yangzijiang은 3개월 +25.9%, YTD +36.8%였고, 중국 CSSC Holdings는 -12.3%로 한국 대비 낙폭이 작았습니다.
삼성증권이 정리한 8월 21일 종가 기준으로 한국 조선 4사가 3개월간 -17~-33%를 기록하는 동안 Yangzijiang은 +25.9%였는데, 업황 자체보다 한국 종목군에 얹힌 밸류에이션 부담과 수급 요인이 컸다고 볼 여지가 있습니다.
그런데 업황 지표는 반대 방향이었습니다.
선박 수익 지표인 Clarksea 지수는 8월 21일 기준 44,655달러/일로 직전 주 대비 6.9% 올랐고, 2025년 말과 비교하면 49.6% 높습니다.
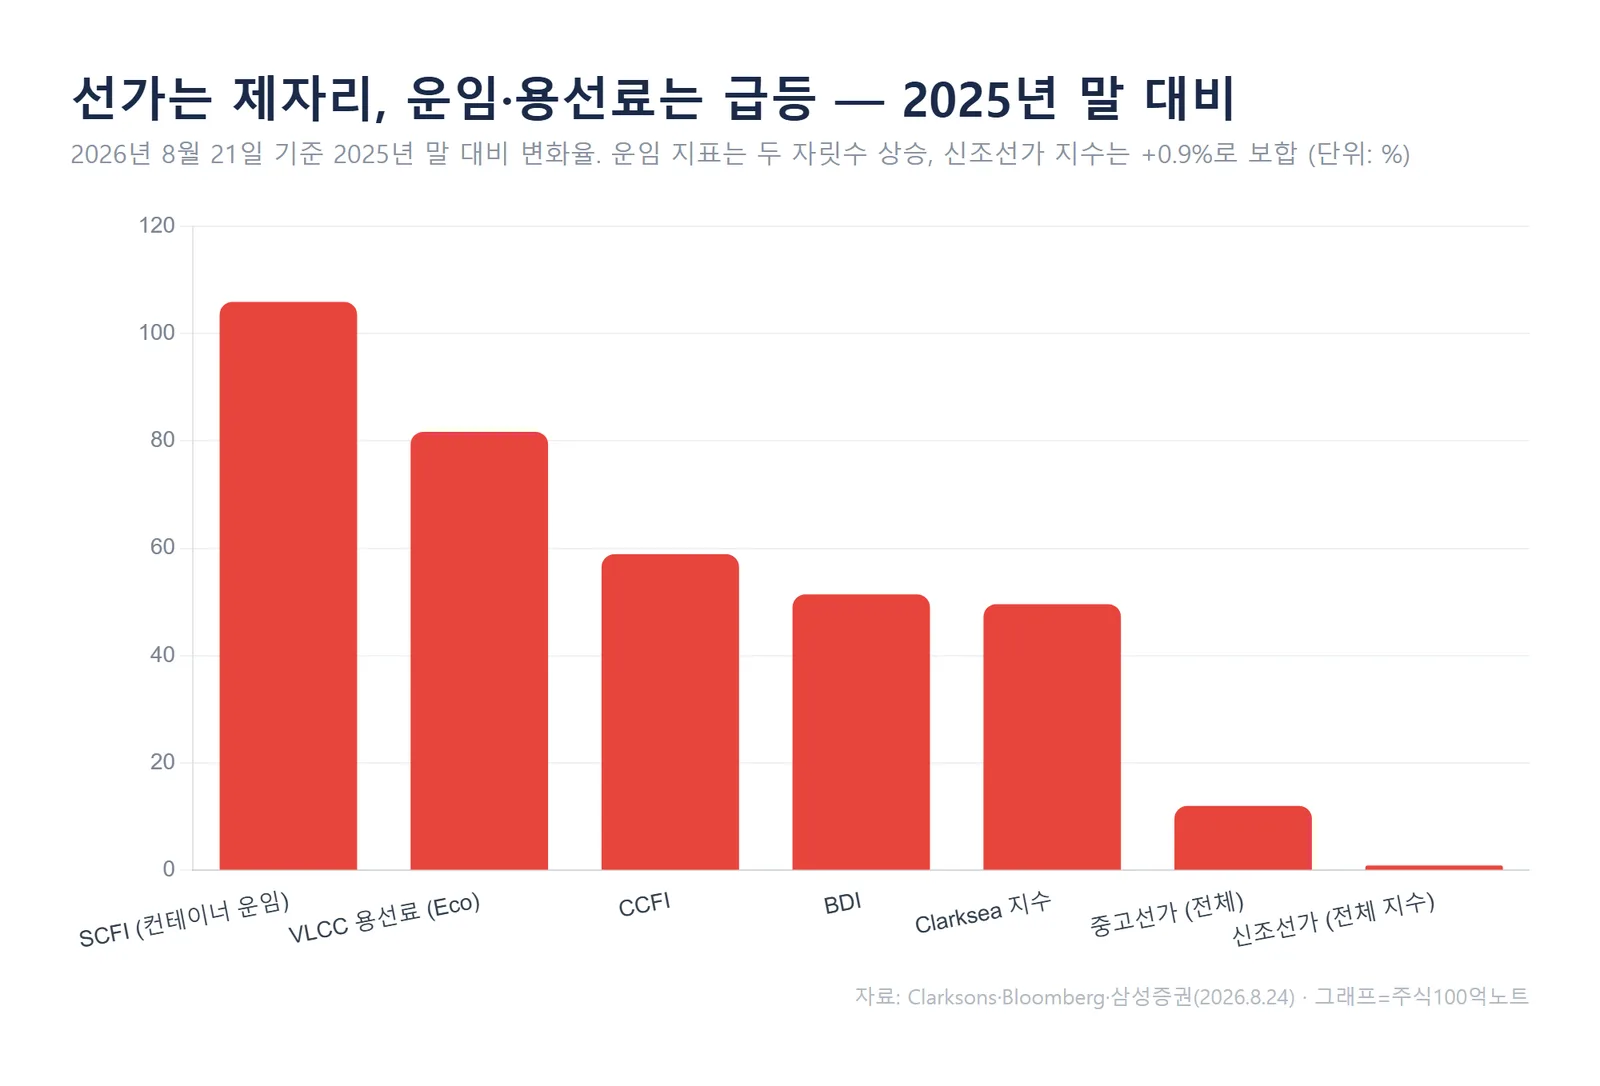
운임 쪽은 더 강합니다. SCFI는 3,410으로 2025년 말 대비 105.9%, CCFI는 1,822로 58.9% 상승했습니다. VLCC(Eco) 1년 용선료는 119,000달러로 81.7% 뛰었습니다.
다만 신조선가는 다릅니다. 전체 지수는 186.25로 지난주와 사실상 같고, 2025년 말 대비로도 0.9% 오르는 데 그쳤습니다.
대형 컨테이너선(22,000TEU) 선가는 231.5백만 달러로 3주 연속 내렸고, LNG선(174,000㎥)은 248.5백만 달러로 보합입니다.
정리하면 배를 굴려서 버는 돈은 크게 늘었는데, 새 배 가격은 제자리인 국면입니다. 조선사 마진의 출발점이 신조선가라는 점을 감안하면, 운임 강세가 곧바로 조선주 실적 상향으로 연결되지는 않습니다.
2026년 밸류에이션과 체크포인트
삼성증권이 제시한 2026년 기준 밸류에이션은 회사별로 편차가 큽니다.
| 종목 | P/E(배) | P/B(배) |
|---|---|---|
| HD한국조선해양 | 7.8 | 1.6 |
| HD현대중공업 | 16.4 | 4.1 |
| 삼성중공업 | 17.2 | 3.6 |
| 한화오션 | 17.7 | 3.4 |
ROE는 HD현대중공업 27.9%, 삼성중공업 22.8%, HD한국조선해양 22.4%, 한화오션 21.1%로 20%대에 몰려 있습니다.
수익성은 비슷한데 P/E는 7.8배에서 17.7배까지 벌어져 있다는 뜻입니다. 지주사인 HD한국조선해양이 자회사 대비 할인받는 구조가 숫자로 드러납니다.
참고로 Yangzijiang의 2026년 P/E는 9.0배, CSSC Holdings는 13.1배입니다. 한국 조선 3사가 상대적으로 높은 배수를 받고 있는 상태입니다.
개별 뉴스도 몇 가지 나왔습니다. 한화오션은 태국 해군이 과거 인도한 호위함의 엔진 손상이 한화오션과 무관하다는 입장을 밝히면서, 진행 중인 태국 호위함 입찰 관련 리스크가 상당 부분 해소됐습니다. 해당 엔진은 독일 MTU사 제작입니다.
HD현대중공업은 페루 해군 차세대 잠수함 본계약 체결이 임박했다는 국내 보도가 나왔습니다. 지난해 설계 계약을 맺은 프로젝트입니다.
HD그룹은 인도 코친조선소(CSL)와의 선박블록 합작 법인 설립 검토는 중단했지만, 기자재 공급·설계 지원과 인도 현지 조선소 건설 계획은 이어갑니다. 별도로 미국 조선소 인수를 추진 중이라는 보도도 있었습니다.
앞으로 볼 지표는 신조선가 지수입니다. 운임이 아무리 올라도 선가가 따라 오르지 않으면 조선사 수익성 개선 폭은 제한됩니다.
자주 묻는 질문
Q. 일본이 LNG선을 다시 만들면 한국 조선사 수주가 줄어드나요?
A. 삼성증권은 영향이 제한적이라고 봤습니다. 일본 목표가 2035년 이후 연간 3~5척 자국 조달이고, 2019년 이후 LNG선 건조 실적이 없어 기술·인력·운항 기록을 다시 쌓는 데 시간이 필요하다는 이유입니다. 다만 이는 증권사 판단이며, 일본 정부 지원 강도에 따라 달라질 수 있습니다.
Q. 주가가 3개월 -31%면 저평가 구간인가요?
A. 하락 폭만으로 저평가를 판단하기는 어렵습니다. 2026년 기준 P/E가 삼성중공업 17.2배, 한화오션 17.7배로 Yangzijiang(9.0배)보다 높은 상태이고, 이 수치들은 증권사 추정치라 실적 발표에 따라 바뀔 수 있습니다.
정리
일본의 LNG선 복귀는 도크 발표 단계이고, 실제 물량은 2035년 이후를 겨냥합니다. 수주 잔고 점유율 4.6%, LNG선 건조 공백 7년이라는 현재 체급을 감안하면 단기 경쟁 변수로 보기는 이릅니다.
반대로 한국 조선주는 3개월간 두 자릿수 하락을 겪었는데, Clarksea 지수와 운임은 같은 기간 오히려 올랐습니다. 이 괴리를 좁히는 열쇠는 신조선가입니다.
다음 주간 지표에서 전체 신조선가 지수(현재 186.25)와 대형 컨테이너선 선가가 하락세를 멈추는지부터 확인해 볼 만합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#한화오션 #삼성중공업 #HD한국조선해양 #조선주 #LNG선 #신조선가 #일본조선업