삼성전자 목표주가 56만원, 현재가 2배 넘는 이유
대신증권이 삼성전자 실적 발표 뒤 6개월 목표주가 560,000원과 매수 의견을 유지했습니다. 7월 30일 종가 207,000원 기준으로 보면 목표주가는 현재가의 2.7배, 상승여력 약 170%에 이릅니다. 리포트 제목부터 '동의할 수 없는 주가'입니다.
다만 이 목표주가는 대신증권 한 곳의 전망이고, 그 배경에는 상당히 공격적인 메모리 반도체 가정이 깔려 있습니다. 왜 이런 숫자가 나왔는지, 그리고 시장은 왜 아직 여기에 동의하지 않는지 나눠서 보겠습니다.
목표주가 56만원, 어떻게 나왔나
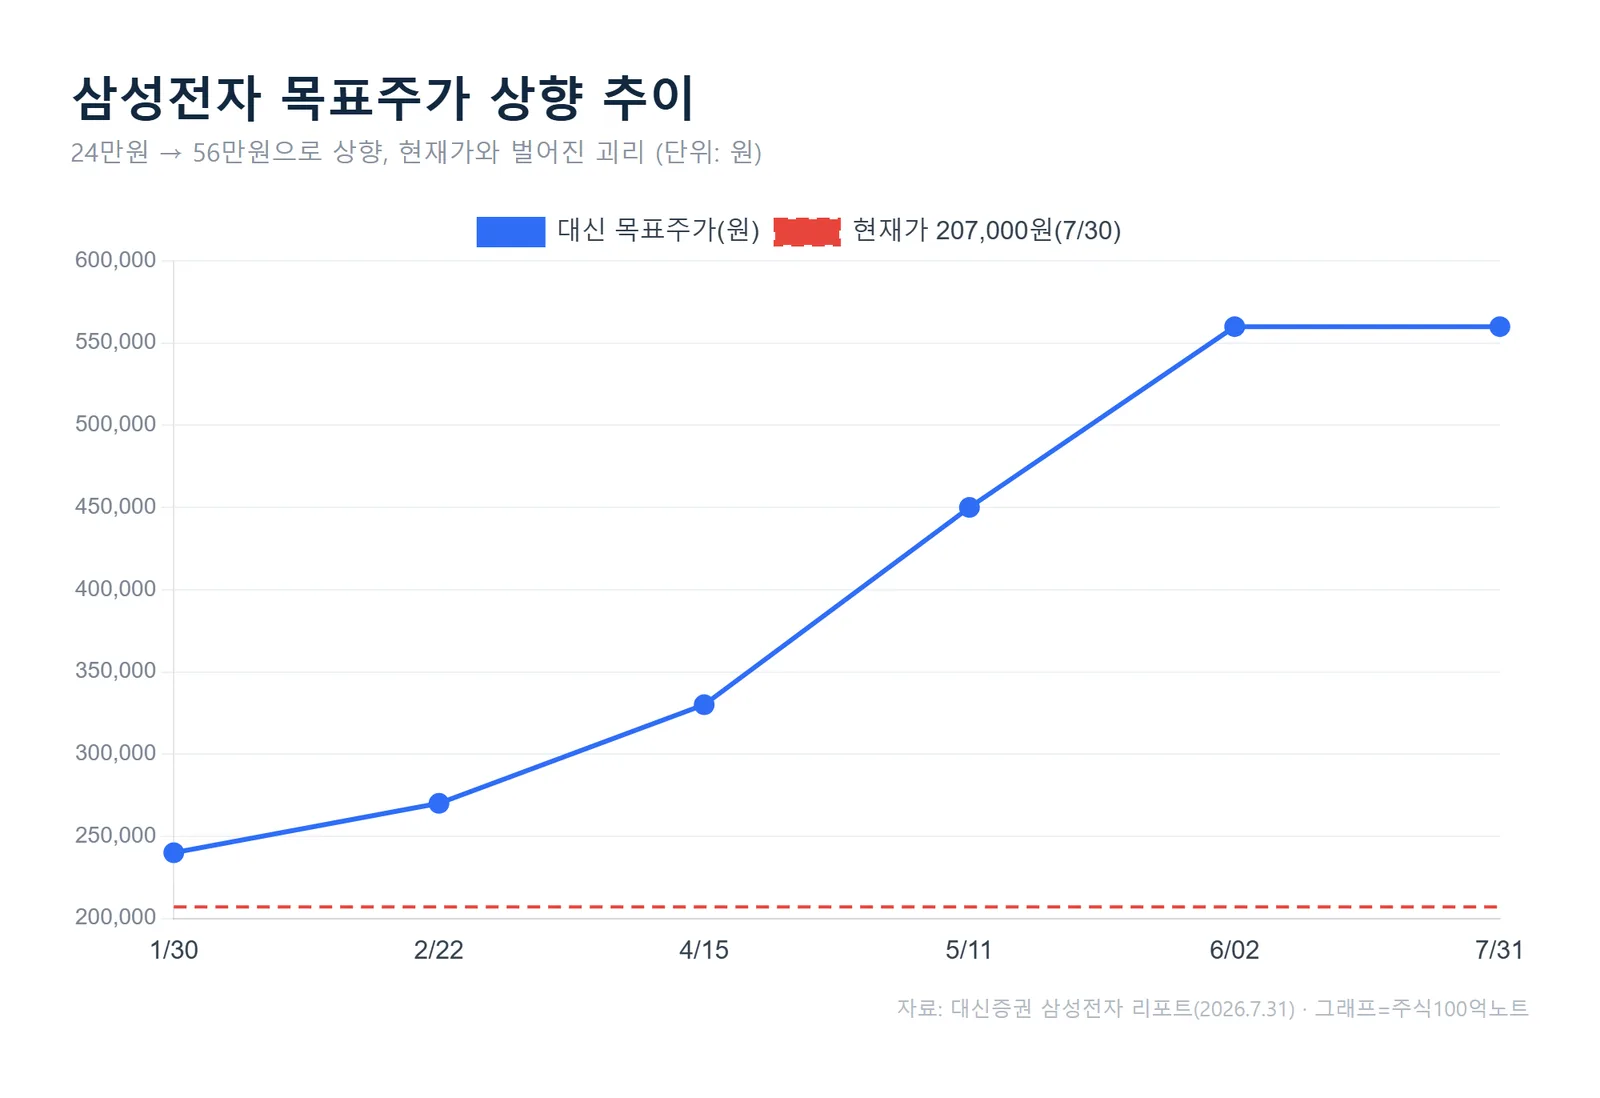
눈에 띄는 건 목표주가의 상향 속도입니다. 대신증권은 올해 1월 240,000원이던 목표주가를 2월 270,000원, 4월 330,000원, 5월 450,000원을 거쳐 6월 560,000원까지 끌어올렸고, 이번 실적 발표에서도 그대로 유지했습니다.
목표주가는 오르는데 주가는 반대로 움직였습니다. 삼성전자는 최근 1개월간 38.0% 하락했습니다(대신증권 자료 기준). 애널리스트가 목표주가를 두 배 넘게 올리는 동안 주가가 빠지면서 둘 사이 간극이 벌어졌고, 이 간극이 '동의할 수 없는 주가'라는 표현의 배경입니다.
대신증권은 최근 1개월 급락을 "사이클에 대한 오해에서 비롯된 과도한 하락"으로 규정했습니다. 비중을 줄일 때가 아니라 늘릴 때라는 것이 리포트의 결론입니다.
실적 추정의 핵심은 메모리 가격
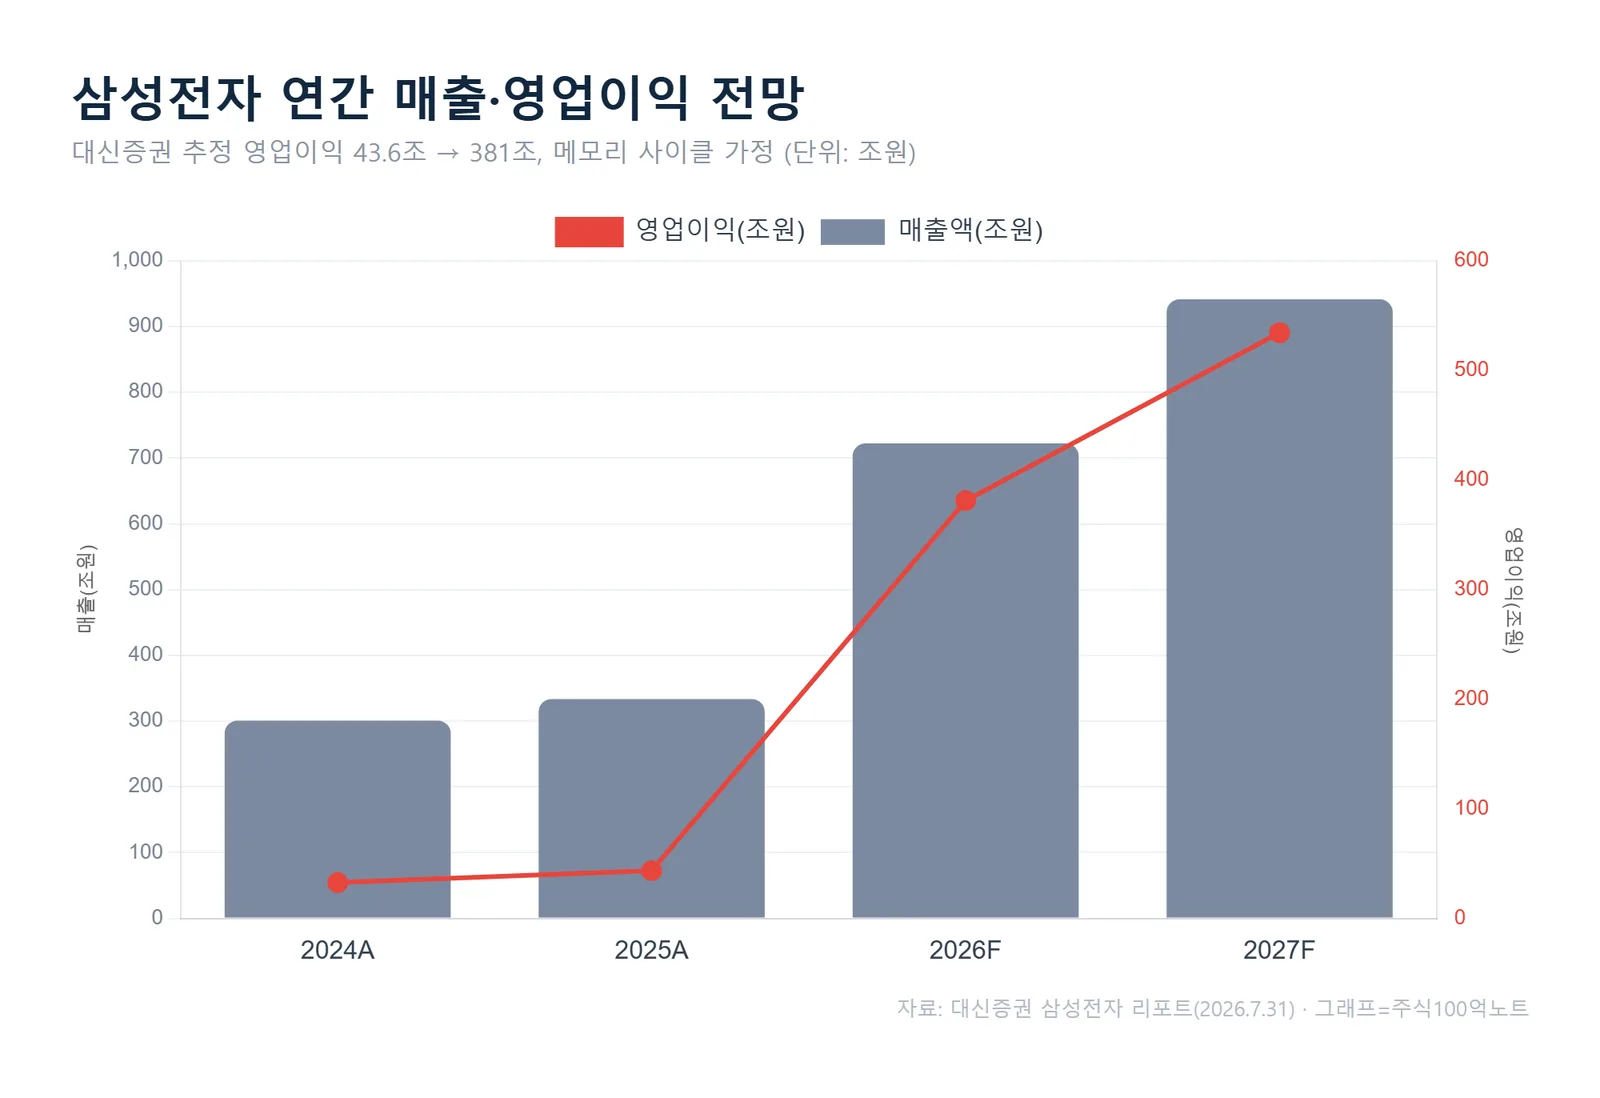
목표주가를 떠받치는 건 공격적인 실적 추정입니다. 대신증권은 삼성전자 영업이익을 2025년 43.6조원에서 2026년 381.2조원, 2027년 534.5조원으로 전망했습니다. 매출도 2025년 333.6조원에서 2026년 722.5조원으로 두 배 넘게 뛰는 그림입니다.
대신증권은 2026년 영업이익률을 52.8%, 순이익 기준 ROE를 52.2%로 추정했는데, 이는 반도체 슈퍼사이클을 전제로 한 수치입니다. 과거 삼성전자의 연간 영업이익 최고치가 50조원대였던 점을 감안하면, 이 추정은 시장 평균보다 훨씬 낙관적인 시나리오에 속합니다.
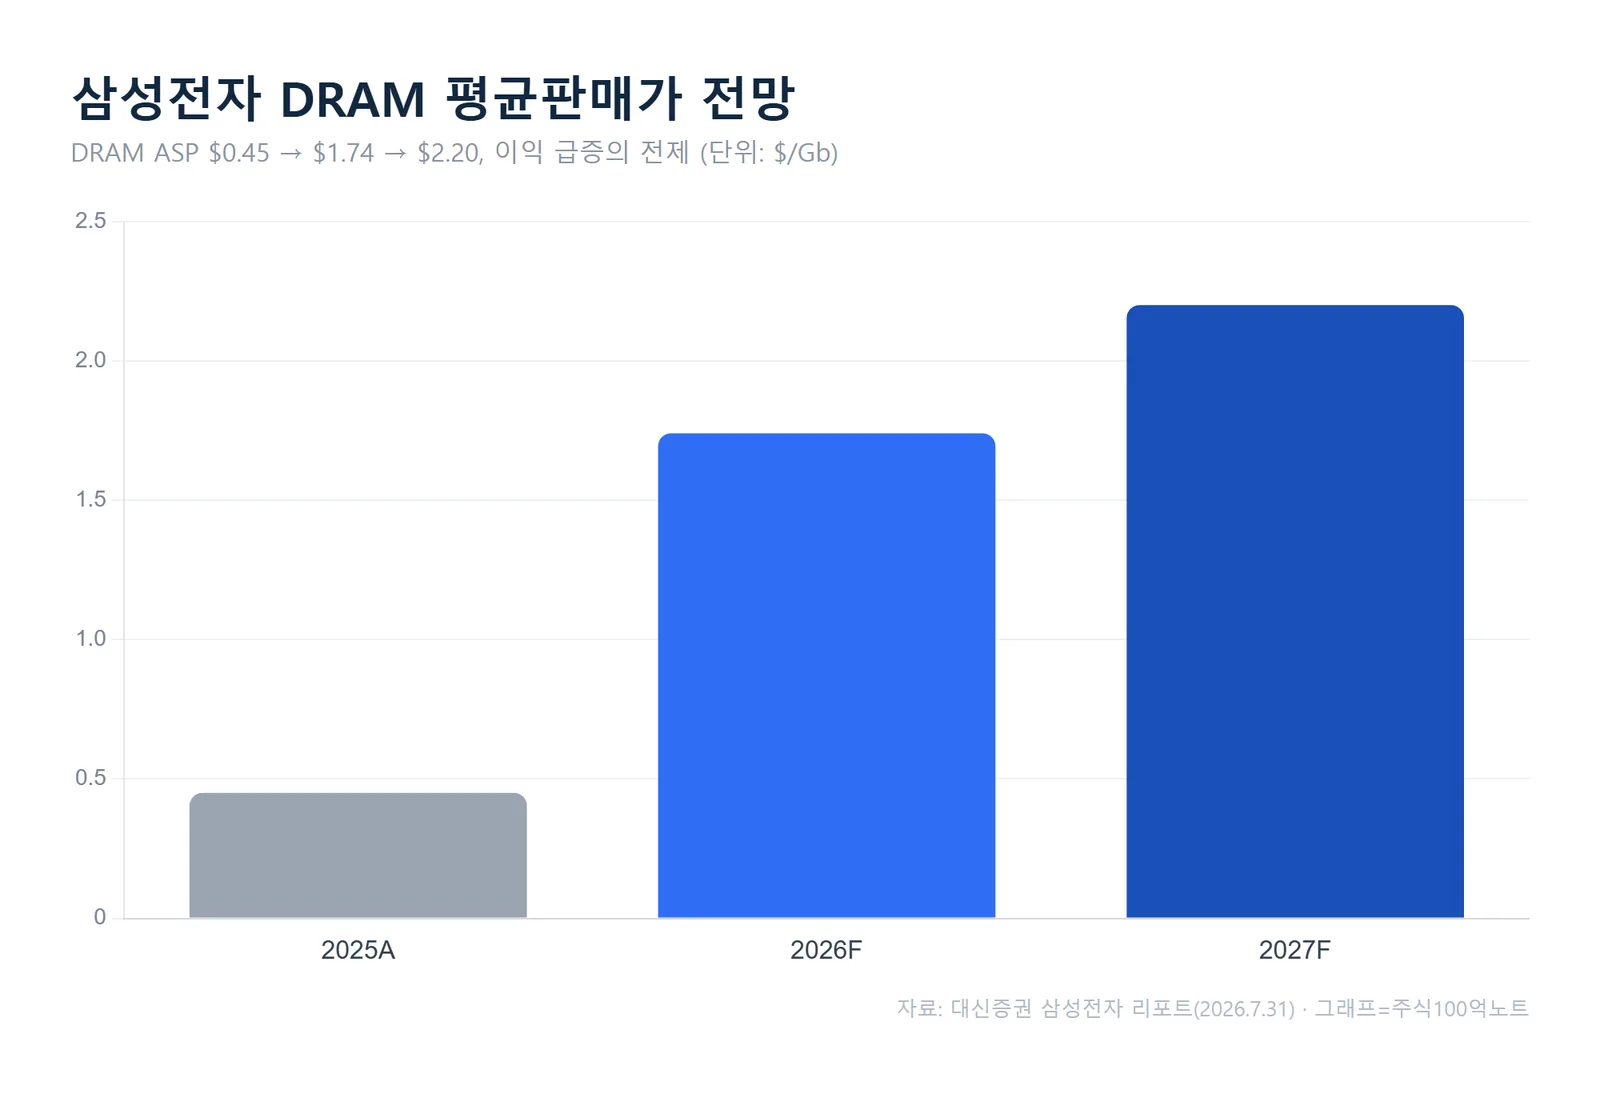
이 그림의 엔진은 D램 가격입니다. 대신증권은 D램 평균판매가(ASP)가 2025년 Gb당 0.45달러에서 2026년 1.74달러, 2027년 2.20달러로 급등한다고 봤습니다. 메모리 이익은 가격에 그대로 레버리지가 걸리기 때문에, 이 가격 가정이 맞느냐가 실적 추정 전체의 신뢰도를 좌우합니다.
회사 측 전략도 뒷받침 근거로 제시됐습니다. 삼성전자는 전략적 가격 인상을 이어가며 2분기 약 17조원 규모의 성과급 충당금을 반영하고도 경쟁사와 유사한 수익성을 냈고(대신증권 추정 기준 D램 영업이익률 78%), 롤링베이스·선지급 등 장기계약 비중을 전체 생산능력의 60~70%까지 확대할 계획이라고 밝혔습니다.
파운드리와 주주환원이 나머지 축
메모리 외에 두 가지 축이 더 있습니다. 첫째는 파운드리입니다. 삼성전자는 브로드컴과 2,000억 달러 규모의 반도체 협업을 발표했고, 2나노 공정 수주가 활성화되고 있습니다. 대신증권은 파운드리 사업부문 기준으로 3분기~4분기 중 흑자전환 조기 달성 가시성이 커졌다고 평가했습니다.
둘째는 주주환원입니다. 잉여현금흐름(FCF)의 50%를 재원으로 쓰는 3개년 주주환원 정책이 결실을 맺을 시점으로, 자사주 매입·소각과 특별배당을 섞은 역대 최대 규모의 환원이 예년보다 이른 시점에 발표될 수 있다고 봤습니다.
투자자가 짚어야 할 점
목표주가 560,000원은 위에서 본 세 가지 축이 모두 맞아떨어질 때 나오는 값입니다. 특히 D램 ASP가 2년 만에 5배 가까이 오른다는 가정은 강세 시나리오에 해당하므로, 메모리 가격이 예상만큼 오르지 못하면 실적 추정과 목표주가는 함께 내려갈 수 있습니다.
시장의 시각도 함께 볼 필요가 있습니다. 삼성전자는 지난 12개월간 185% 오른 뒤 최근 1개월 38% 조정을 받았습니다. 급등 후 조정 국면에서는 눈높이가 높아진 만큼 실제 실적과 가격이 이를 확인해줘야 다음 방향이 잡힙니다. 체크포인트는 세 가지입니다. ① 하반기 D램·낸드 가격 실제 상승률, ② 파운드리 흑자전환 시점, ③ 주주환원 정책의 규모와 발표 시기.
자주 묻는 질문
Q. 목표주가 56만원이면 지금 사면 오르나요?
목표주가는 대신증권의 6개월 전망치이지 매수 신호가 아닙니다. 이 수치는 D램 가격 급등을 전제로 한 낙관적 추정이라, 메모리 사이클이 기대만큼 강하지 않으면 목표주가 자체가 하향될 수 있습니다. 증권사마다 전망 편차가 큰 종목이라는 점도 함께 봐야 합니다.
Q. 왜 목표주가는 오르는데 주가는 빠졌나요?
애널리스트 추정치와 시장 가격은 다른 정보를 반영합니다. 대신증권은 메모리 강세 사이클을 강하게 본 반면, 시장은 최근 1개월간 사이클 지속성에 대한 우려로 38% 하락으로 반응했습니다. 이 간극이 좁혀질지는 하반기 실제 가격 지표가 결정합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#삼성전자 #삼성전자목표주가 #삼성전자주가전망 #반도체슈퍼사이클 #메모리반도체 #대신증권리포트