파마리서치 목표주가 61만원, 리쥬란 화장품이 바꾼 그림
상상인증권이 2026년 8월 27일 파마리서치(214450) 목표주가를 54만원에서 61만원으로 올렸습니다. 투자의견은 매수를 유지했고, 논리의 핵심은 하나로 모입니다. 의료기기 리쥬란이 끌어온 회사가, 이제 리쥬란 화장품 수출로 성장 축을 옮기고 있다는 것입니다.
종가 44만2,000원(8월 26일) 기준 상승여력은 38%. 무엇이 목표주가를 다시 끌어올렸는지, 숫자로 따라가 봤습니다.
목표주가 61만원, 어떻게 나온 값인가
상상인증권은 파마리서치의 Forward 지배주주 순이익 2,515억원에 적정 PER 28배를 적용해 기업가치 약 7조415억원을 산출했습니다. 발행주식수로 나눈 적정주가는 60만8,846원. 목표주가 61만원은 여기서 나온 반올림 값입니다.
PER 28배는 낮은 배수가 아닙니다. 리포트는 "리쥬란과 화장품의 글로벌 성장 잠재력"을 근거로 프리미엄을 유지한다고 밝혔습니다. 즉 이 목표주가는 실적 자체보다 화장품 수출의 성장 스토리에 값을 매긴 숫자입니다.
흥미로운 건 목표주가 궤적입니다. 2025년 10월 80만원이던 목표가는 반도체 쏠림 장세 속에 소외되며 2026년 5~7월 54만원까지 낮아졌다가, 이번에 다시 61만원으로 방향을 틀었습니다.
주가도 비슷했습니다. 1월 말 56만원대까지 올랐다가 6월 중순 25만원대 저점을 찍고, 상반기 실적이 확인되며 8월 말 45만원 안팎으로 회복 중입니다.
상상인증권은 적정 PER 28배를 "리쥬란·화장품의 글로벌 성장 잠재력을 감안한 프리미엄"으로 명시했는데, 목표주가 61만원은 실적 추정치가 아니라 성장 스토리에 대한 배수 프리미엄이 만든 값이라는 뜻입니다.
화장품 수출 +123.6%, 성장 축이 바뀌었다
이번 리포트의 진짜 이야기는 화장품입니다. 2026년 2분기 화장품 매출은 602억원으로 전년 동기 대비 95.5% 늘었고, 상반기 누적은 1,023억원(+74.3%)을 기록했습니다.
안을 열어 보면 성장의 결이 보입니다. 2분기 내수는 166억원(+46.9%)으로 외국인 관광객 수요가 받쳐 줬고, 수출은 436억원으로 무려 123.6% 뛰었습니다. 회사가 애초 예상한 속도보다 빨랐습니다.
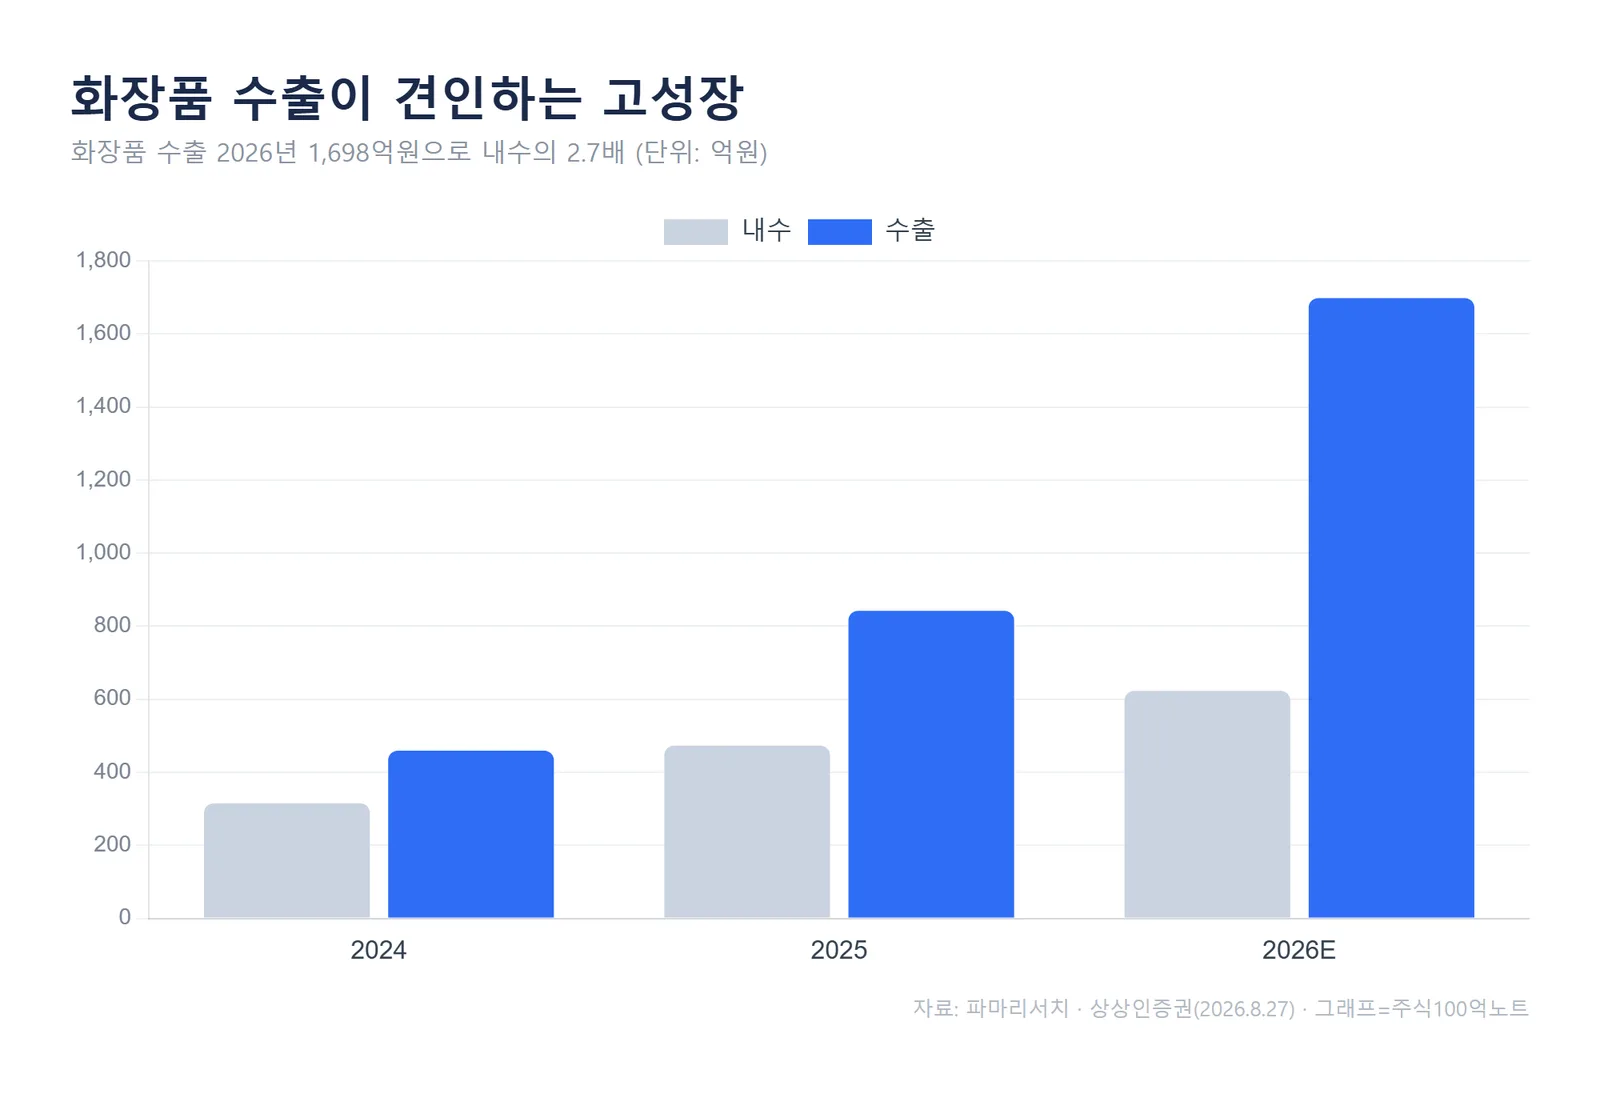
연간으로도 방향은 뚜렷합니다. 화장품 수출은 2024년 459억원에서 2026년 1,698억원으로 추정돼, 같은 해 내수(623억원)의 2.7배 규모가 됩니다. 성장의 무게추가 국내에서 해외로 넘어가고 있는 셈입니다.
미국 세포라 550개, 바이럴을 넘어설까
미국이 열쇠입니다. 리쥬란 화장품은 2026년 3월 미국 세포라 380개 매장 입점으로 출발해 하반기 550개 이상으로 확대된 것으로 추정됩니다. 클리닉·온라인에서 세포라·틱톡·아마존으로 채널이 넓어지며 프리미엄 더마 코스메틱으로 자리를 잡아가는 흐름입니다.
배경에는 규제 공백이 있습니다. 의료기기 리쥬란이 아직 FDA 허가를 받지 못한 탓에, 미국에서는 도포용 PDRN 화장품만 팔 수 있습니다. 리쥬란 인지도가 먼저 퍼지면서 화장품 수요가 앞서 붙는 구조입니다.
상상인증권은 이 성장을 "단순 바이럴 단계를 넘어 오프라인 채널로 다변화하고, 현지 생산(CG USA)을 통해 구조적 성장기에 진입하는 국면"으로 해석했습니다. 2026년 7월 인수한 미국 현지 생산시설이 2027년부터 가동되면 수출 확대 폭이 더 커질 수 있다는 시각입니다.
과거 K-뷰티 브랜드들이 미국에서 반짝 유행에 그친 사례가 적지 않았던 만큼, 세포라 매장 확대가 재구매로 이어지는지가 이 스토리의 진짜 시험대가 될 것으로 보입니다.
이익 구조: 화장품이 마진을 낮춰도 규모는 커진다
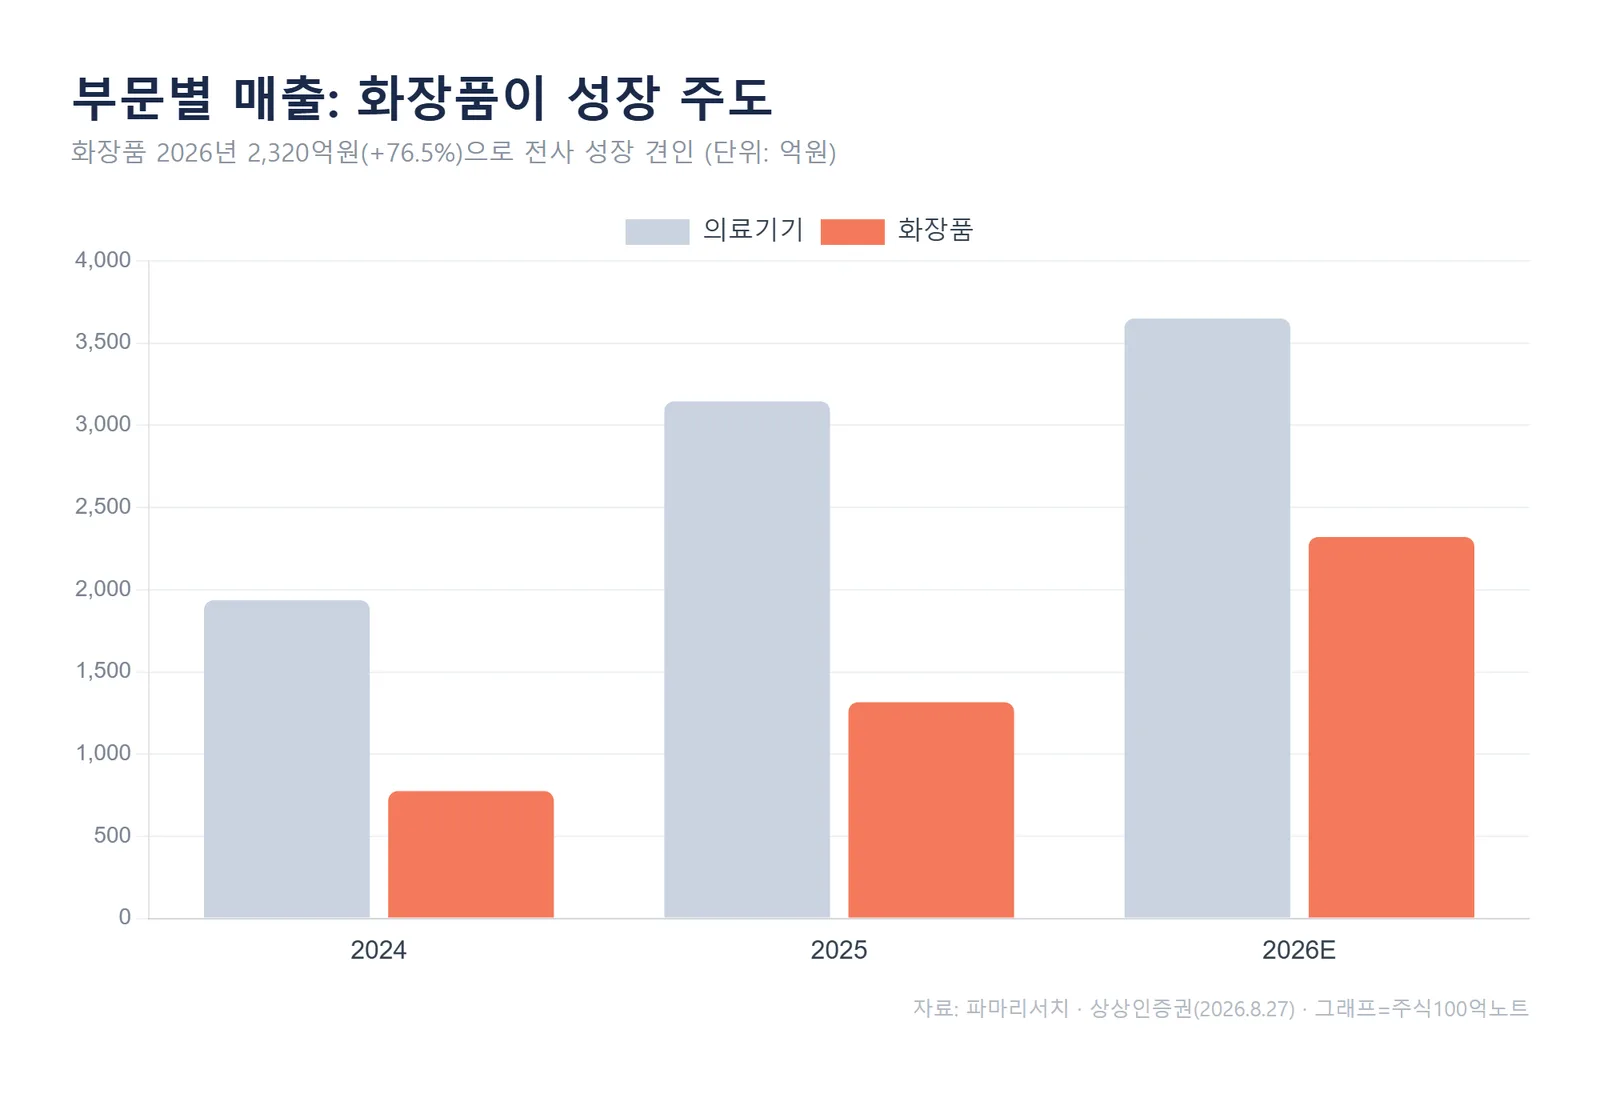
부문별로 보면 2026년 예상 매출은 의료기기 3,649억원, 화장품 2,320억원, 의약품 907억원입니다. 화장품은 2025년 1,315억원에서 76.5% 늘며 전사 성장을 끌고 갑니다.
다만 마진은 짚어야 할 부분입니다. 리포트는 화장품 영업이익률을 일반론적으로 20~25% 수준으로 추정하는데, 이는 의료기기보다 다소 낮습니다. 화장품 비중이 커질수록 전사 영업이익률은 소폭 내려갈 수 있습니다.
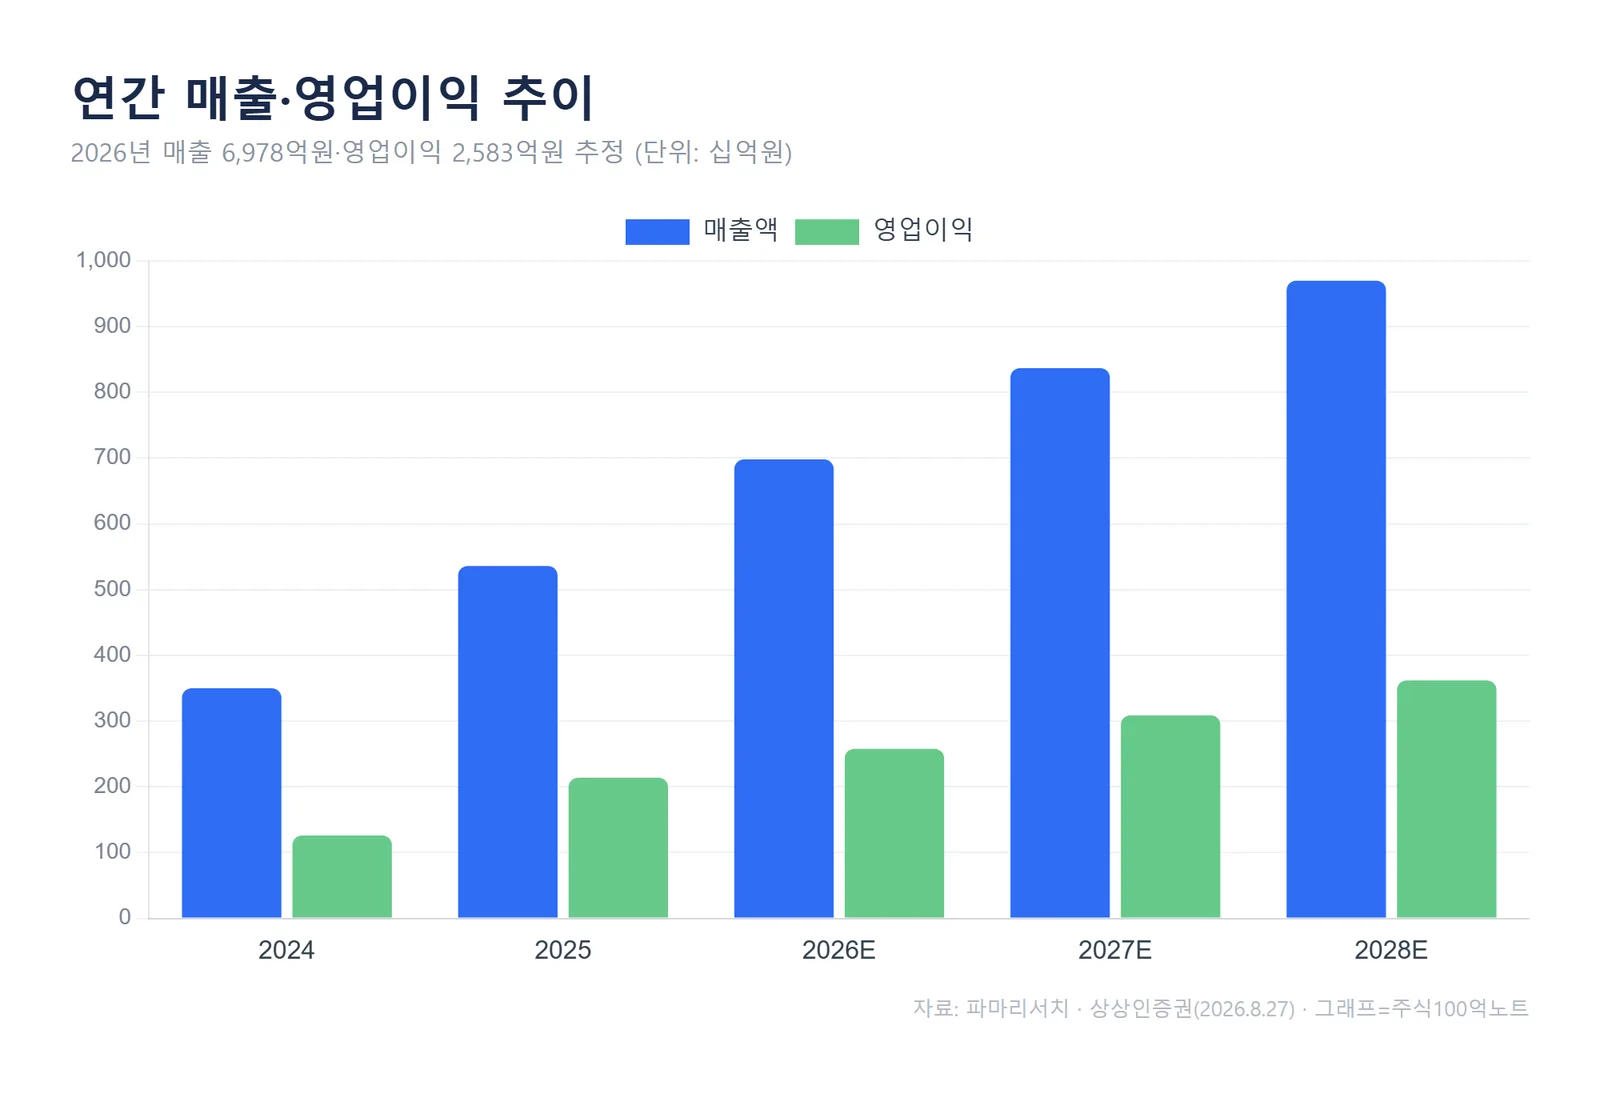
대신 규모가 이를 상쇄합니다. 회사 전체 영업이익은 2025년 2,144억원에서 2026년 2,583억원, 2028년 3,622억원으로 추정됩니다. 영업이익률이 조금 낮아져도 매출이 빠르게 커지면 이익의 절대 규모는 계속 늘어난다는 논리입니다.
숫자로 본 밸류에이션과 재무 체력
재무 체력은 이 성장 스토리를 뒷받침합니다. 2026년 예상 ROE는 28.8%, 순차입금은 마이너스 4,083억원으로 사실상 무차입에 현금이 쌓이는 구조입니다. 현금성 자산은 2026년 2,798억원으로 추정됩니다.
밸류에이션은 성장 기대가 이미 상당 부분 반영돼 있습니다. 2026년 예상 PER은 19.5배, 2027년 16.1배로 낮아집니다. 배당은 주당 3,700원(2026E)에서 4,000원(2027E)으로, 배당수익률은 1% 안팎입니다.
정리하면 성장성은 뚜렷하지만 배수 부담과 화장품 마진 하향 가능성이 공존하는 구간입니다. 목표주가 61만원도 실적이 아니라 프리미엄 배수가 지탱하는 값이라는 점은 기억해 둘 만합니다.
자주 묻는 질문
Q. 목표주가 61만원이면 지금 사도 되는 건가요?
목표주가는 상상인증권이 제시한 12개월 전망치이자 적정 PER 28배를 적용한 값이지 매수 신호가 아닙니다. 화장품 마진 하향, 미국 수요의 지속성, 거시 변수 등이 남아 있어 추정치는 바뀔 수 있습니다.
Q. 화장품 수출이 계속 이 속도로 늘까요?
2분기 수출 증가율 123.6%는 낮은 기저와 미국 신규 입점 효과가 겹친 결과입니다. 리포트도 연간 수출 증가율을 100% 안팎으로 잡아 2분기보다는 완만하게 봅니다. 세포라 매장의 재구매율이 관건입니다.
이번 리포트의 핵심은 목표주가 상향 자체보다, 파마리서치의 성장 동력이 의료기기에서 화장품 수출로 이동하고 있다는 신호입니다. 앞으로는 분기 화장품 수출액과 미국 채널 확대 속도가 이 회사를 읽는 지표가 될 것으로 보입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#파마리서치 #파마리서치목표주가 #리쥬란 #화장품수출 #상상인증권 #더마코스메틱