나이벡 주가 전망, 영업이익 97% 급감 이유
코스닥 바이오 기업 나이벡(138610)의 2026년 상반기 성적표를 보면 깜짝 놀랄 수 있습니다. 영업이익이 전년 동기 대비 무려 96.7% 줄었기 때문입니다.
그런데 숫자를 한 겹 벗겨 보면 이야기가 달라집니다. 정작 제품을 팔아서 번 '제품매출'은 오히려 늘었습니다. 이번 글에서는 한국IR협의회의 AI 기업보고서(2026.09.08)를 토대로 나이벡의 실적과 성장 동력, 그리고 리스크를 정리해 보겠습니다.
※ 본 리포트는 인공지능(AI)이 생성한 기업분석 자료로, 목표주가나 투자의견은 제시되지 않습니다.
나이벡은 어떤 회사인가
나이벡은 2004년 설립돼 2011년 코스닥에 상장한 기술성장기업입니다. 사업의 뿌리는 치과용 골이식재 같은 '조직재생용 바이오소재'이고, 여기에 펩타이드(아미노산이 연결된 단백질 최소 단위) 기술을 더해 신약 영역까지 사업을 넓히고 있습니다.
2026년 반기 기준 조직재생용 바이오소재가 전체 매출의 98%를 차지합니다. 치과용 골이식재 OCS-B, 차폐막 GuidOss, 콜라겐 충전재 Regenomer 등이 주력이고, 글로벌 임플란트 1·2위인 스트라우만·노벨바이오케어를 통해 해외에 공급됩니다.
나이벡의 2026년 반기 매출에서 조직재생용 바이오소재가 약 98%를 차지하며, 수출 비중은 81%에 이르는 수출 중심 기업입니다(자료: AI 기업보고서, 2026.09.08).
상반기 영업이익 97% 급감, 왜?
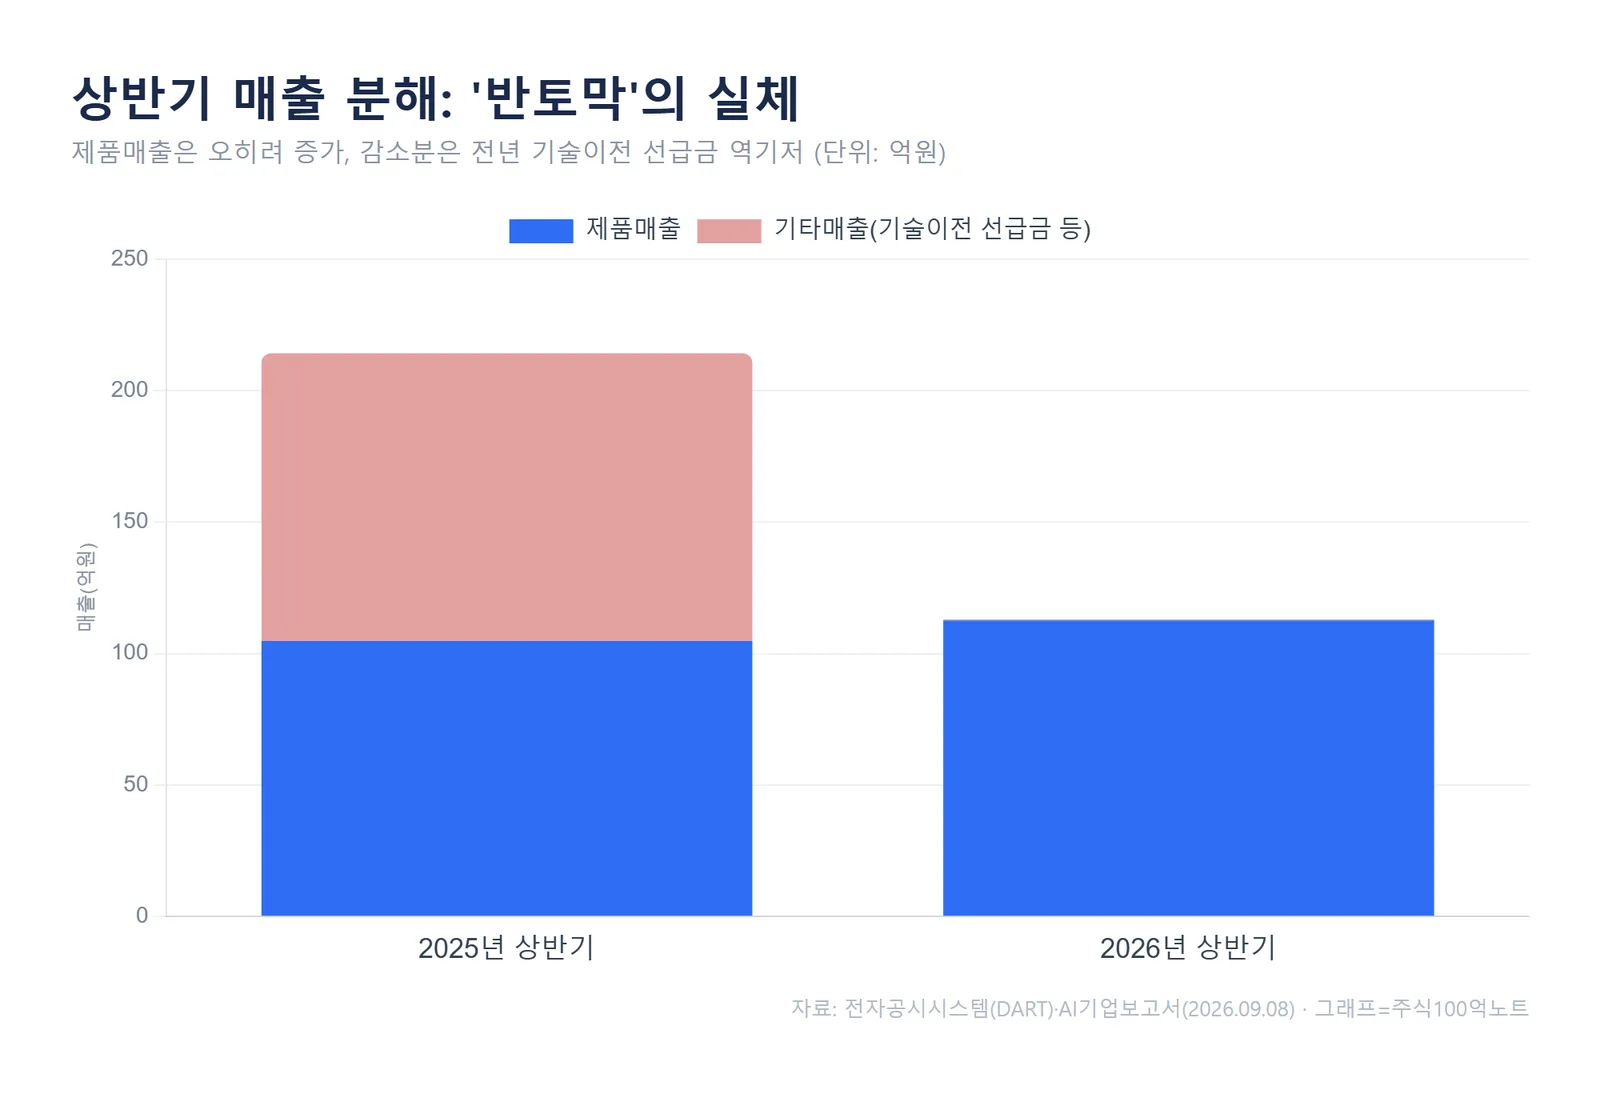
2026년 상반기 나이벡의 별도기준 매출은 113억원으로 전년 동기 214억원 대비 47.2% 줄었습니다. 영업이익은 2억원으로 전년 72억원 대비 96.7% 감소했습니다. 숫자만 보면 급격한 역성장입니다.
하지만 핵심은 매출의 '구성'에 있습니다. 2025년 상반기에는 기타매출에 NP-201 기술이전 계약의 선급금 800만 달러(약 109억원)가 한 번에 반영돼 있었습니다. 이 일회성 금액이 이번에는 빠지면서 전년과의 비교 기준이 크게 높아진 것입니다.
실제로 제품을 팔아 벌어들인 제품매출은 2026년 상반기 112.6억원으로, 전년 동기 104.8억원보다 오히려 늘었습니다. 치과용 골이식재의 평균 판매가격도 2025년 45,146원에서 53,099원으로 올랐습니다.
2026년 상반기 매출 감소는 전년 기술이전 선급금(약 109억원)의 역기저 효과가 주원인이며, 본업인 제품매출은 104.8억원에서 112.6억원으로 증가했습니다(자료: AI 기업보고서, 2026.09.08).
2025년은 흑자전환 원년
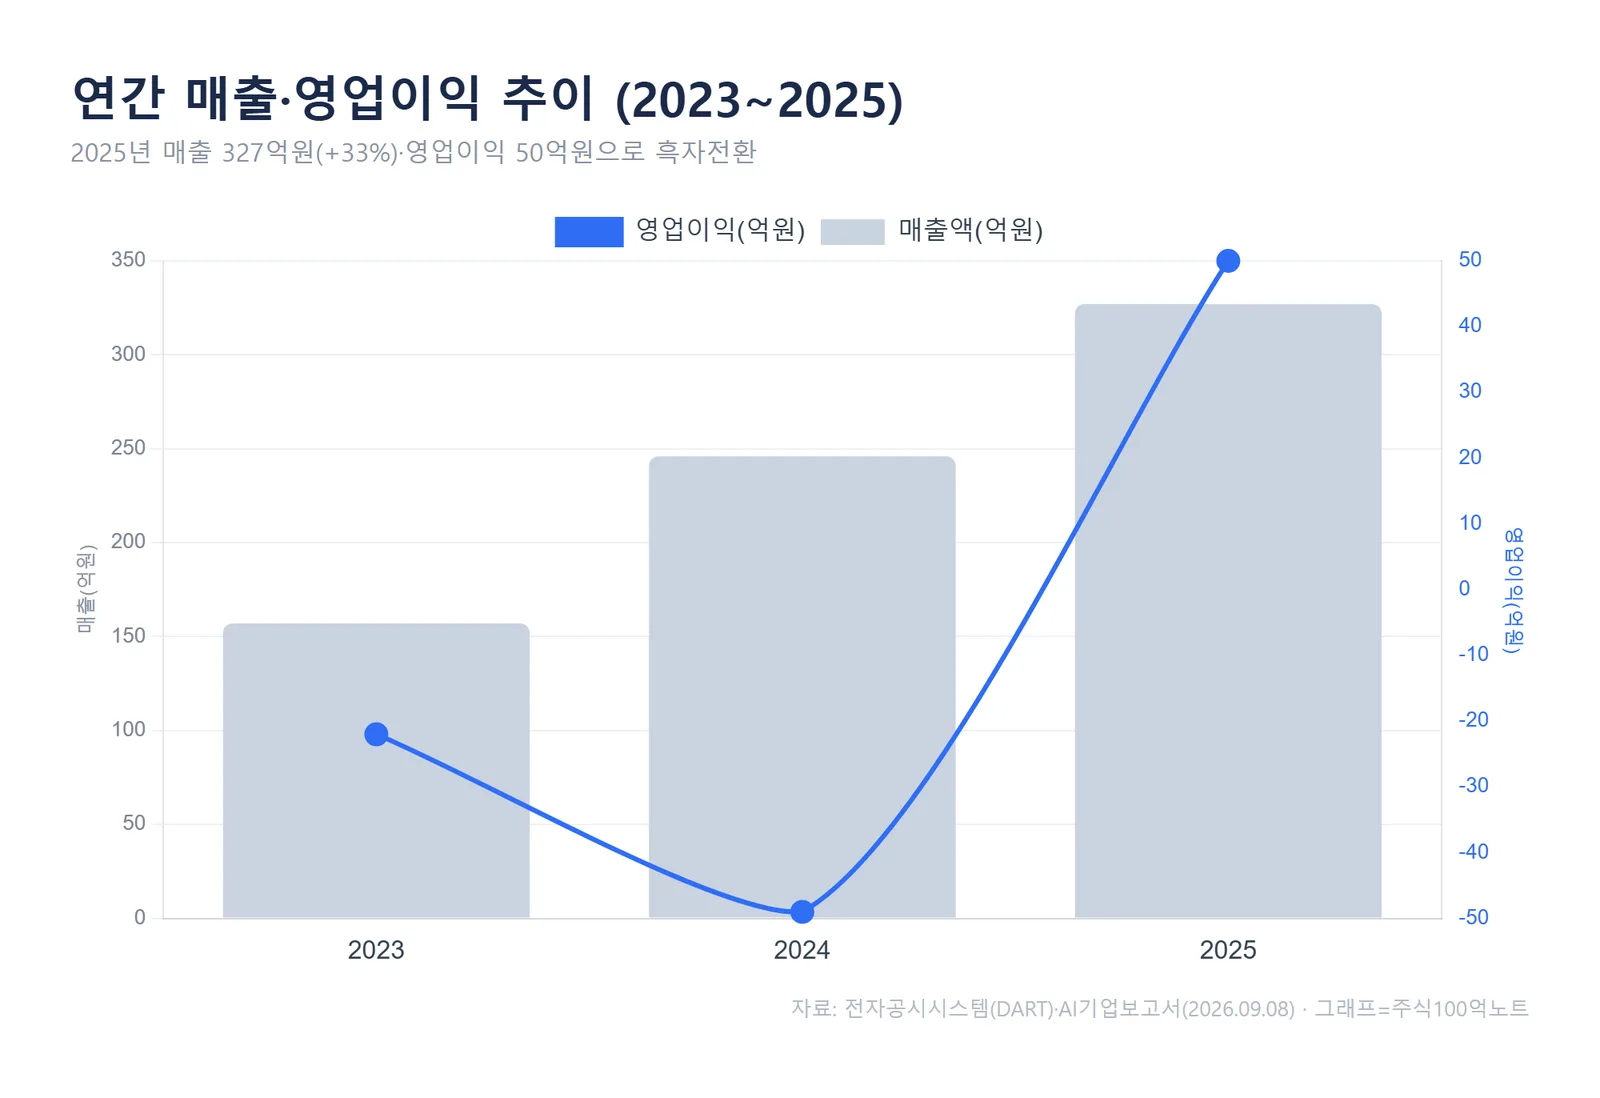
조금 더 긴 흐름으로 보면 나이벡은 턴어라운드 구간에 있습니다. 매출은 2023년 157억원에서 2024년 246억원, 2025년 327억원으로 꾸준히 늘었습니다.
영업이익은 2023년 22억원 적자, 2024년 49억원 적자에서 2025년 50억원 흑자로 돌아섰습니다. 적자 기업이 영업이익률 15%대의 흑자 기업으로 바뀐 해가 2025년이었던 셈입니다. 다만 2025년 기준 주가수익비율(PER)이 90배 수준으로 높게 형성돼 있어, 밸류에이션 부담은 함께 봐야 합니다.
성장 동력 NP-201, 그리고 리스크
나이벡의 중장기 모멘텀은 펩타이드 신약 기술이전에 있습니다. 2025년 5월 미국 제약·바이오 기업과 체결한 NP-201 기술이전 계약은 선급금 800만 달러, 마일스톤 최대 4억 2,700만 달러, 순매출의 4% 로열티 구조입니다. 2026년에는 NP-201의 글로벌 임상 1상이 완료됐습니다.
NP-201 기술이전 계약의 총 규모는 마일스톤 포함 최대 약 4억 3,500만 달러이며, 각 마일스톤은 개발 단계 달성 시점에 따라 수취되는 조건부 구조입니다(자료: AI 기업보고서, 2026.09.08).
다만 투자자가 함께 짚어야 할 위험도 뚜렷합니다. 마일스톤은 임상·허가 등 특정 이벤트를 달성해야 받는 구조라 수취 시점이 불확실합니다. 전체 매출의 약 82%가 외부고객 단 3곳에 집중돼 있어 고객 의존도도 높은 편입니다.
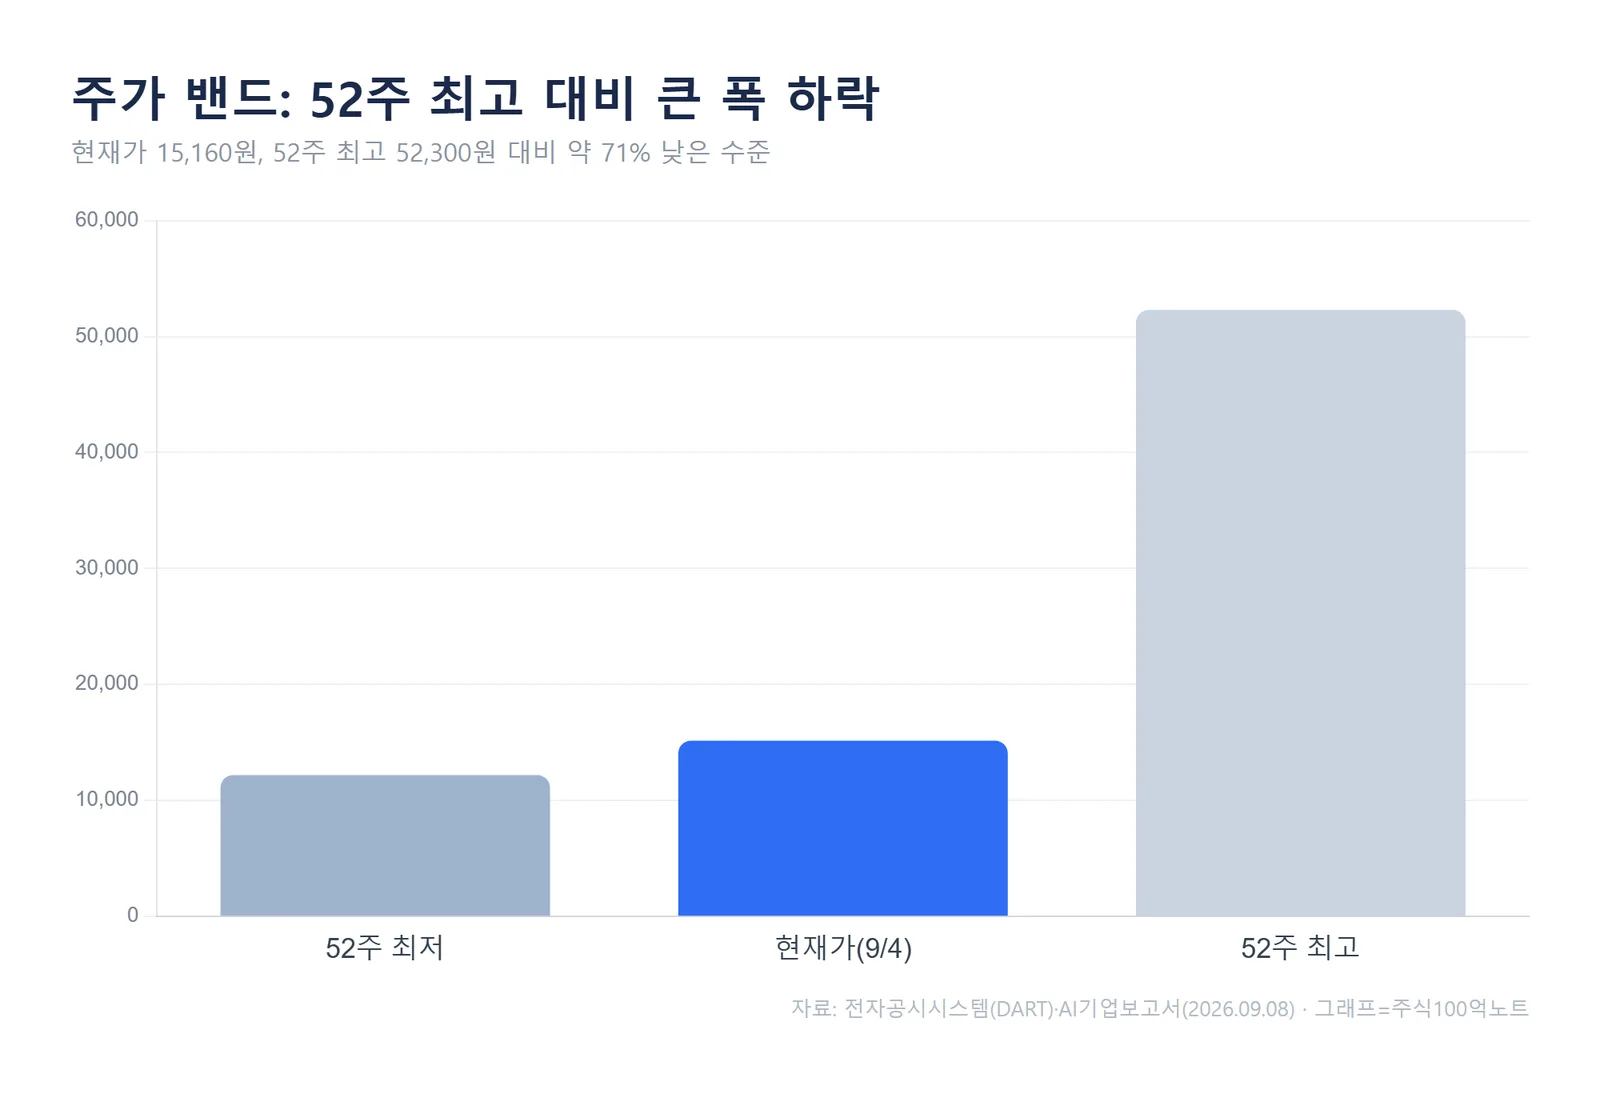
주가 측면에서도 부담 신호가 있었습니다. 2026년 8월에는 공매도 과열종목으로 반복 지정됐고, 전환사채 발행 공시도 있었습니다. 현재가 15,160원(9월 4일 기준)은 52주 최고가 52,300원 대비 크게 낮은 수준이며, 최근 6개월 수익률은 -42.5%입니다.
자주 묻는 질문 (FAQ)
Q. 나이벡 상반기 영업이익이 97% 줄었는데 실적이 나빠진 건가요?
영업이익이 전년 72억원에서 2억원으로 줄어든 것은 맞지만, 주원인은 전년에 반영된 기술이전 선급금(약 109억원)이 빠진 역기저 효과입니다. 본업 제품매출은 오히려 104.8억원에서 112.6억원으로 늘었습니다.
Q. 나이벡의 성장 동력은 무엇인가요?
치과용 골이식재의 해외 판매 확대와 펩타이드 신약 기술이전입니다. 특히 2025년 미국 기업과 맺은 NP-201 기술이전(마일스톤 최대 4억 2,700만 달러)이 중장기 모멘텀으로 꼽힙니다.
Q. 주의할 리스크는 무엇인가요?
마일스톤 수취 시점의 불확실성, 외부고객 3곳에 82% 집중된 매출 구조, 2025년 기준 90배 수준의 높은 PER, 그리고 공매도 과열종목 지정·전환사채 발행 등입니다.
마무리
정리하면 나이벡의 상반기 실적 급감은 숫자 그대로 받아들이기보다 선급금 역기저라는 맥락을 함께 봐야 합니다. 본업 제품매출과 판매가격은 개선되고 있지만, 마일스톤 시점·고객 집중·밸류에이션 부담이라는 변수가 공존하는 구간입니다. 신약 기술이전의 다음 단계가 실제 수익으로 이어지는지가 앞으로의 관전 포인트가 되겠습니다.
#888;font-size:14px;margin-top:28px;">※ 본 글은 한국IR협의회의 AI 기업보고서(2026.09.08)와 전자공시(DART) 자료를 토대로 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도를 추천하는 투자 권유가 아닙니다. AI가 생성한 원자료는 정확성·완전성이 보장되지 않을 수 있고, 수치는 작성 시점 기준으로 실제와 다를 수 있습니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#나이벡 #나이벡주가 #나이벡주가전망 #138610 #코스닥바이오 #펩타이드 #NP201 #치과골이식재 #기술이전