연준 금리인상 내년 불필요, IMF 성장률 상향
국제금융센터가 2026년 10월 14일 발표한 Flash News의 핵심은 두 가지입니다. 뉴욕 연은 윌리엄스 총재가 "내년에는 추가 금리인상이 필요 없을 것"이라고 언급했고, IMF는 올해 세계 성장률 전망을 3.0%에서 3.1%로 올렸습니다.
다만 시장 분위기는 엇갈렸습니다. 같은 날 한국 KOSPI는 전일 대비 5.46% 급락했고, 미국 10년물 국채금리는 5.21%로 여전히 수십 년 만의 높은 수준에 머물렀습니다. 완화적 신호와 불안한 시장이 공존한 하루였습니다.
윌리엄스 "내년 추가 금리인상 불필요"
뉴욕 연은의 윌리엄스 총재는 연내에 1회 금리인상이 적절하며, 내년에는 추가 인상이 필요하지 않을 것으로 전망했습니다. 인플레이션이 둔화될 징후가 있고, 내년에는 연율 2% 목표 달성이 가능하다고 본 것입니다.
해석하면, 현재 긴축 사이클이 막바지에 가까워졌다는 신호로 읽힙니다. 다만 모든 위원이 같은 생각은 아닙니다. 보스턴 연은의 콜린스 총재는 인플레이션 억제를 위해 연내 추가 인상 가능성이 높다고 봤습니다.
관세, 에너지 가격, AI 투자 등이 물가에 영향을 주는 것은 사실이지만, 윌리엄스 총재는 이들이 근본적인 상승 요인은 아니라고 선을 그었습니다. 즉 일시적 요인과 구조적 요인을 구분해서 봐야 한다는 입장입니다.
KOSPI -5.46% 급락, 아시아 증시가 흔들렸다
10월 13일 주요국 증시 흐름은 극명하게 갈렸습니다. 미국 S&P500은 7,805.5로 보합(-0.02%)에 그쳤지만, 일본 닛케이225는 -1.82%, 한국 KOSPI는 -5.46%로 아시아 낙폭이 두드러졌습니다.
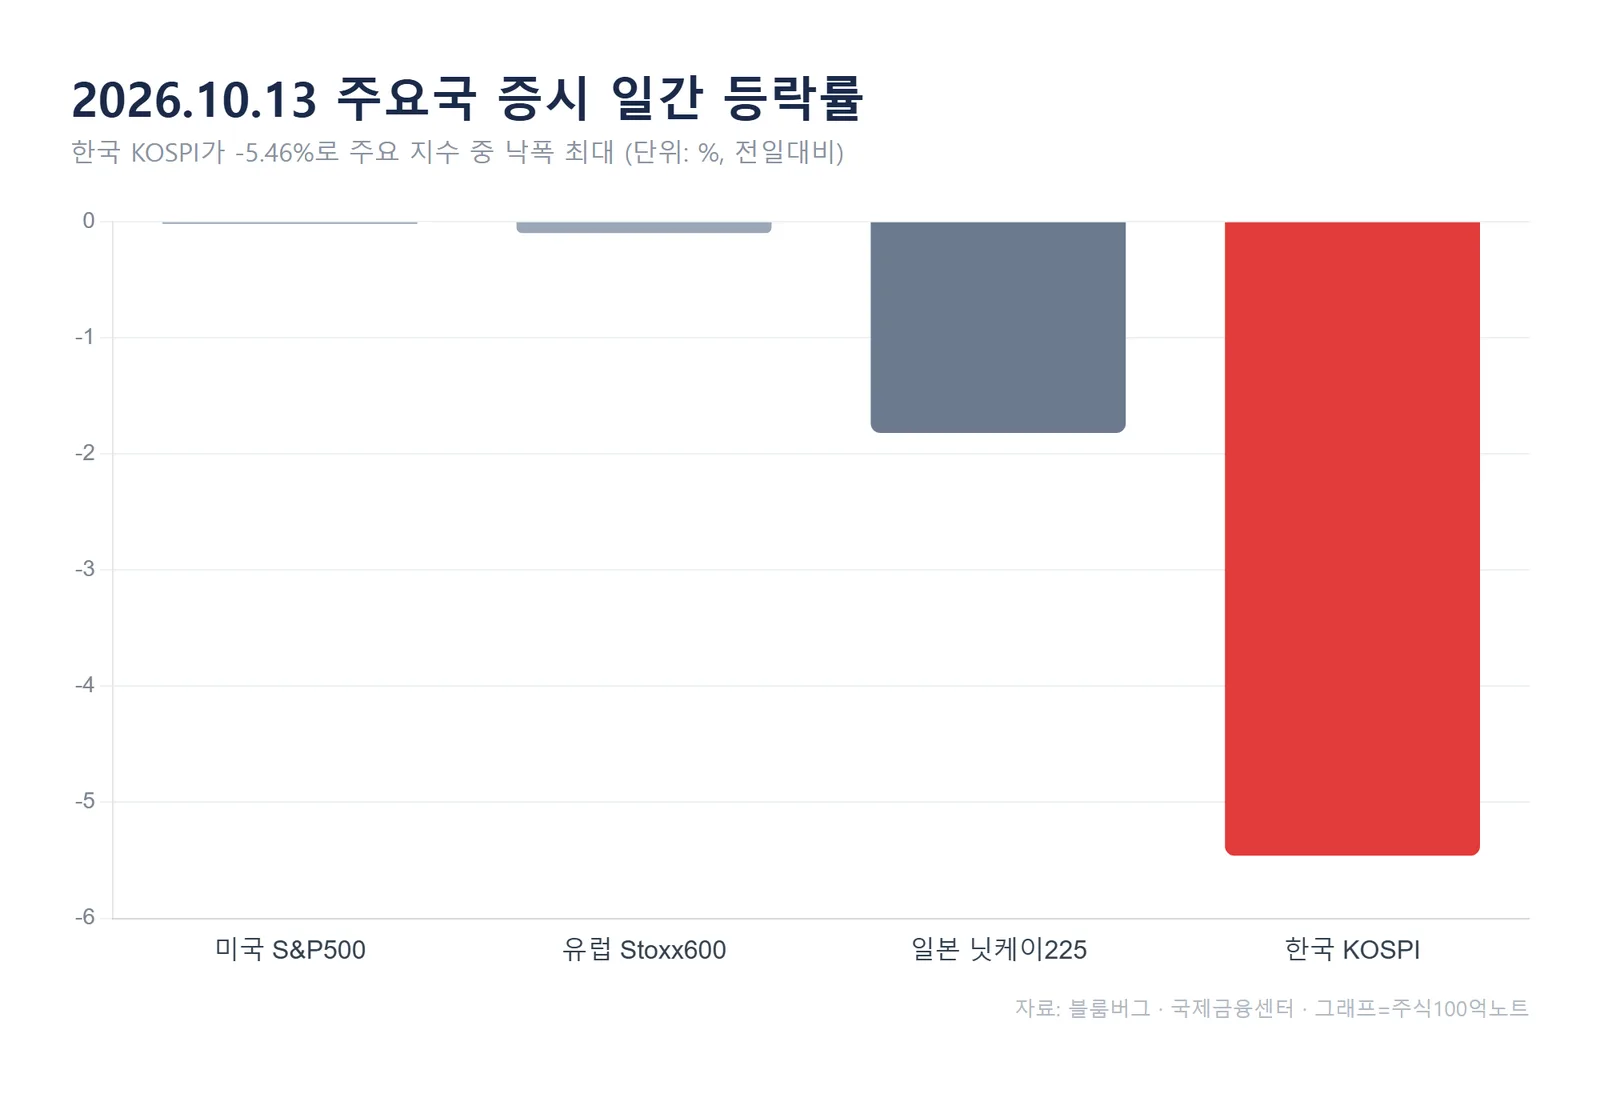
리포트는 한국 증시의 개별 하락 요인을 따로 설명하지는 않았습니다. 다만 같은 날 유럽 기술주를 끌어내린 중국 CXMT발 충격과 AI 고평가 우려가, 반도체 비중이 큰 한국 시장에 상대적으로 크게 반영됐을 가능성을 생각해 볼 수 있습니다.
미국 증시는 AI 관련 우려 속에서도 윌리엄스 총재의 완화적 발언 등에 힘입어 낙폭을 줄였습니다. 같은 재료라도 시장마다 반응의 강도가 달랐던 셈입니다.
IMF 세계 성장률 3.1%로 상향
IMF는 올해 글로벌 성장률 전망을 3.0%에서 3.1%로 상향했고, 내년은 3.4%로 유지했습니다. AI 투자 효과가 중동전쟁에 따른 에너지 충격을 상쇄할 것이라는 기대가 반영됐습니다.
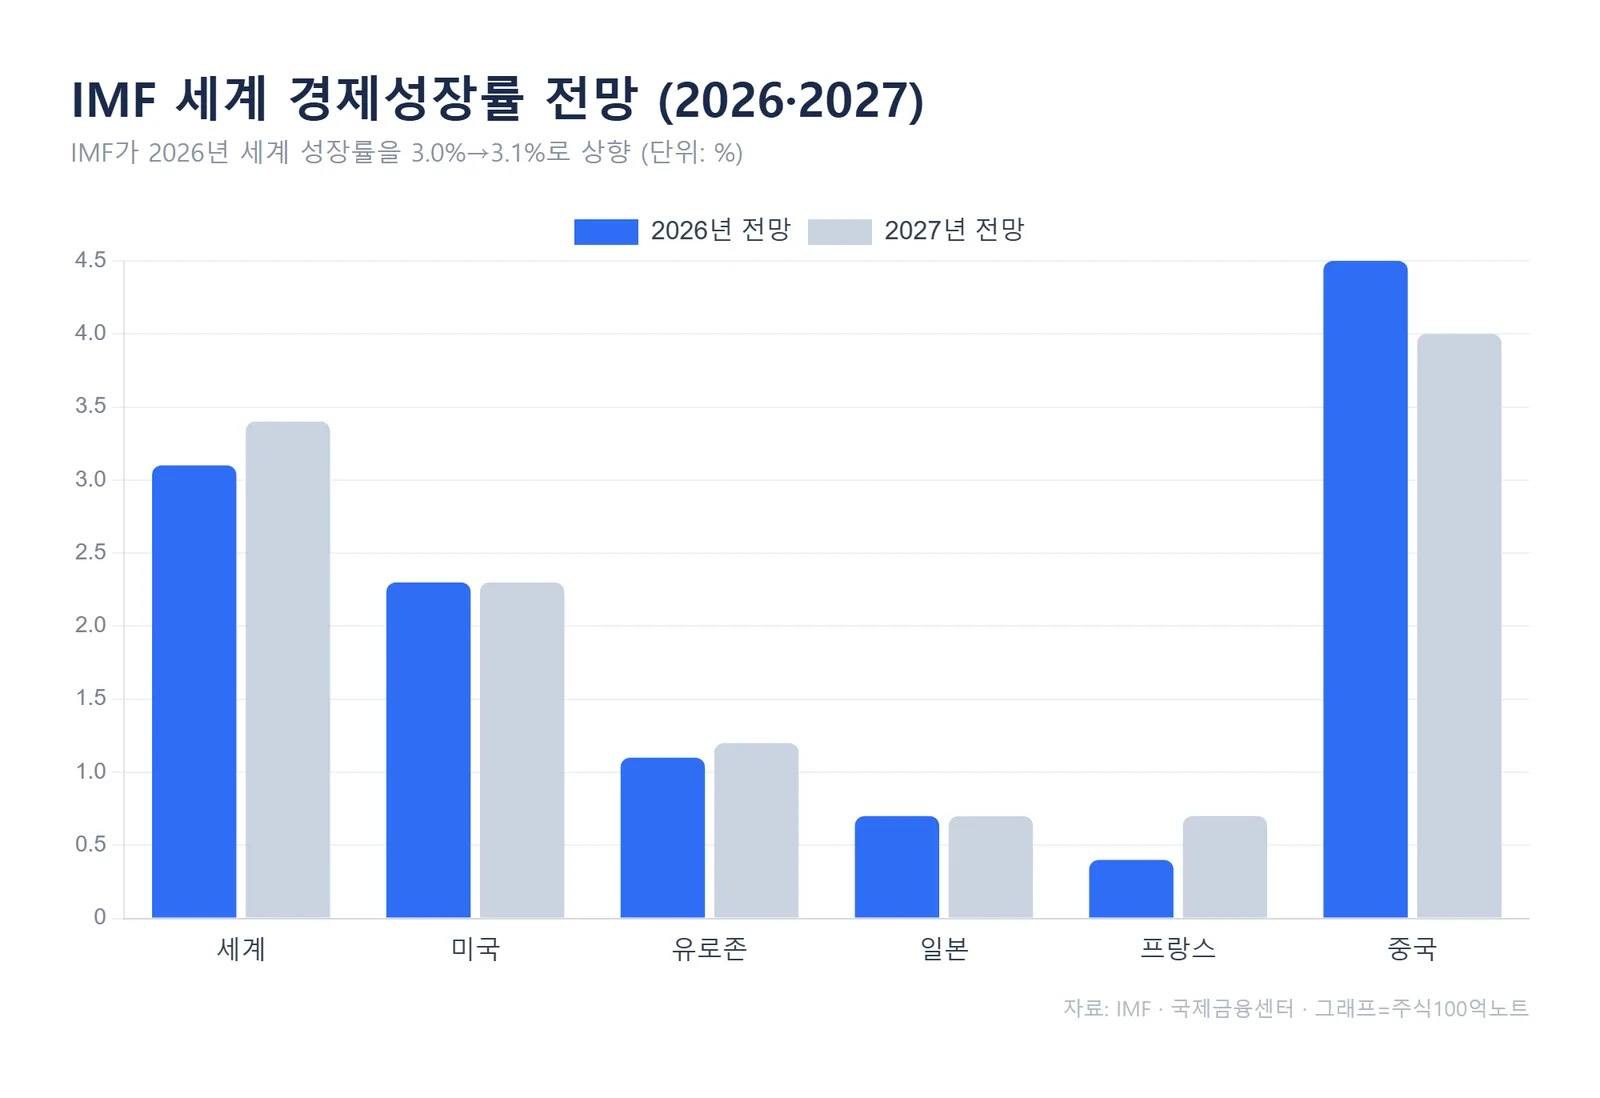
국가별로 보면 미국(올해 2.3%)과 유로존(1.1%)은 유지 또는 상향됐고, 프랑스(0.4%)와 중국(4.5%)은 하향 조정됐습니다. 성장의 온도차가 지역별로 벌어지고 있다는 뜻입니다.
IMF는 동시에 위험 요인도 분명히 했습니다. 여러 국가의 정부 부채 증가, AI 투자 붐의 잠재적 종료, 중동전쟁 장기화를 꼽았습니다. 성장률은 올렸지만 경계는 늦추지 않은 것입니다.
미국 10년물 5.21%, 국채로 돈이 몰린다
미국 10년물 국채금리는 5.21%로 전일 대비 3bp 내렸지만, 여전히 5%를 웃도는 높은 수준입니다. 금리가 수십 년 만의 고점에 이르자 높은 이자수익을 노린 매수세가 붙었습니다.
실제로 3분기 국채펀드에는 사상 최대인 593억 달러가 유입됐고, 10월에도 약 140억 달러가 들어왔습니다. 다만 투자자들은 추가 금리상승 위험을 고려해 20~30년물보다 10년물 이하를 선호하는 모습입니다.
자금 흐름도 재편되고 있습니다. BofA 설문에서 기술주 비중을 높인 글로벌 투자자 비율은 37%로 2020년 8월 이후 최대였고, 응답자의 약 45%는 내년 AI 버블 발생 가능성을 점쳤습니다. BlackRock은 미국 단기·장기 국채 투자의견을 모두 상향한 반면 주식은 하향했습니다.
AI 자본 순환 위험, 투자자 체크포인트
블룸버그는 한국·대만 등 아시아 반도체 수출국의 자본이 미국 증시와 AI 자산으로 대거 유입되는 '거대 자본 순환'을 지적했습니다. 과거 아시아 자금이 안전자산인 미국 국채로 향했던 것과 대조적입니다.
이 구조는 위험자산 중심으로 돌기 때문에, AI 버블 우려가 현실화되면 충격이 미국을 넘어 아시아 전반으로 번질 수 있다는 경고가 뒤따릅니다. KOSPI의 큰 변동성도 이런 연결 고리 위에 있다는 점을 염두에 둘 필요가 있습니다.
정리하면, '연준의 긴축 마무리 기대'와 'AI·금리發 변동성'이 같은 선 위에 놓인 국면입니다. 어느 한쪽만 보고 방향을 단정하기보다, 금리 흐름과 아시아 증시 변동성을 함께 점검하는 자세가 필요해 보입니다.
자주 묻는 질문 (FAQ)
Q. 윌리엄스 발언은 금리 인하 신호인가요?
아닙니다. 윌리엄스 총재는 연내 1회 인상이 적절하되 내년에는 추가 인상이 불필요하다고 봤습니다. 인하가 아니라 '긴축 종료' 쪽에 가까운 발언입니다.
Q. IMF가 성장률을 올렸는데 왜 증시는 불안한가요?
IMF는 성장률을 3.1%로 상향하면서도 정부 부채, AI 투자 붐의 잠재적 종료, 중동전쟁 장기화를 위험 요인으로 함께 제시했습니다. 성장 기대와 리스크가 공존하는 상황입니다.
#888;">※ 본 글은 국제금융센터 Flash News(2026.10.14) 등 공개 자료를 바탕으로 정리·해석한 것으로, 특정 종목이나 자산의 매수·매도를 추천하지 않습니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#연준금리인상 #미국금리전망 #IMF세계성장률 #코스피급락 #미국10년물금리 #AI버블 #국제금융센터 #증시전망