코스피 전망 2026, 목표 9,300 vs 저점 6,500
대신증권이 8월 증시전망에서 26년 목표 코스피를 기존 11,500선에서 9,300선으로 하향했습니다. 다만 방향은 반등 쪽입니다. 7월 30%대 폭락으로 코스피 12개월 선행 PER이 2000년 이후 최저치까지 내려온 만큼, 불확실성이 걷히는 것만으로도 밸류에이션 정상화가 가능하다는 분석입니다.
이 글에서는 폭락의 원인, 현재 저평가 수준, 반등 목표치와 매집 전략까지 리포트 핵심을 숫자로 정리했습니다.
7월 코스피 30% 폭락, 무슨 일이 있었나
7월 급락은 한 가지 악재로 설명되지 않습니다. 반도체 업황 불안과 수급 충격이 겹치고, 여기에 중동 충돌 재점화까지 더해지며 악재가 반복됐습니다.
대신증권은 원인을 네 갈래로 봤습니다. ① 글로벌 AI·반도체 업황 불안, ② 중국발 반도체 자립 이슈, ③ 과도했던 반도체 쏠림, ④ 신용융자 청산 같은 디레버리징입니다. 이 넷이 서로를 자극하는 악순환 고리를 만들었다는 겁니다.
과거 큰 폭의 조정 국면을 되짚어 보면, 하나의 악재보다 서로 다른 악재가 동시에 수급을 무너뜨릴 때 낙폭이 깊어지는 경우가 많았습니다. 7월이 그런 국면이었던 셈입니다.
선행 PER 4.74배, 2000년 이후 최저
폭락의 결과로 코스피는 통계적으로 극단적인 저평가 영역에 들어왔습니다. 대신증권은 12개월 선행 PER이 4.74배까지 내려왔다고 밝혔는데, 이는 2000년 이후 가장 낮은 수준입니다.
대신증권에 따르면 코스피 12개월 선행 PER은 4.74배로 레벨 다운했고, 이는 경기·실적이 상승하는 국면에서 고점 대비 30% 이상 급락한 사상 첫 사례로 기록됐습니다. 펀더멘털과 주가가 정반대로 달렸다는 의미입니다.
실제로 선행 EPS는 최근 1,190p로 추가 상승했고, 26년 한국 GDP 성장률 전망도 2.94%로 상향됐습니다. 신용잔고는 고점 대비 15% 줄며 디레버리징도 상당히 진행됐습니다. 지표는 개선되는데 지수만 눌린 구간이라는 해석이 나오는 배경입니다.
반등 목표 9,300선, 되돌림 경로는
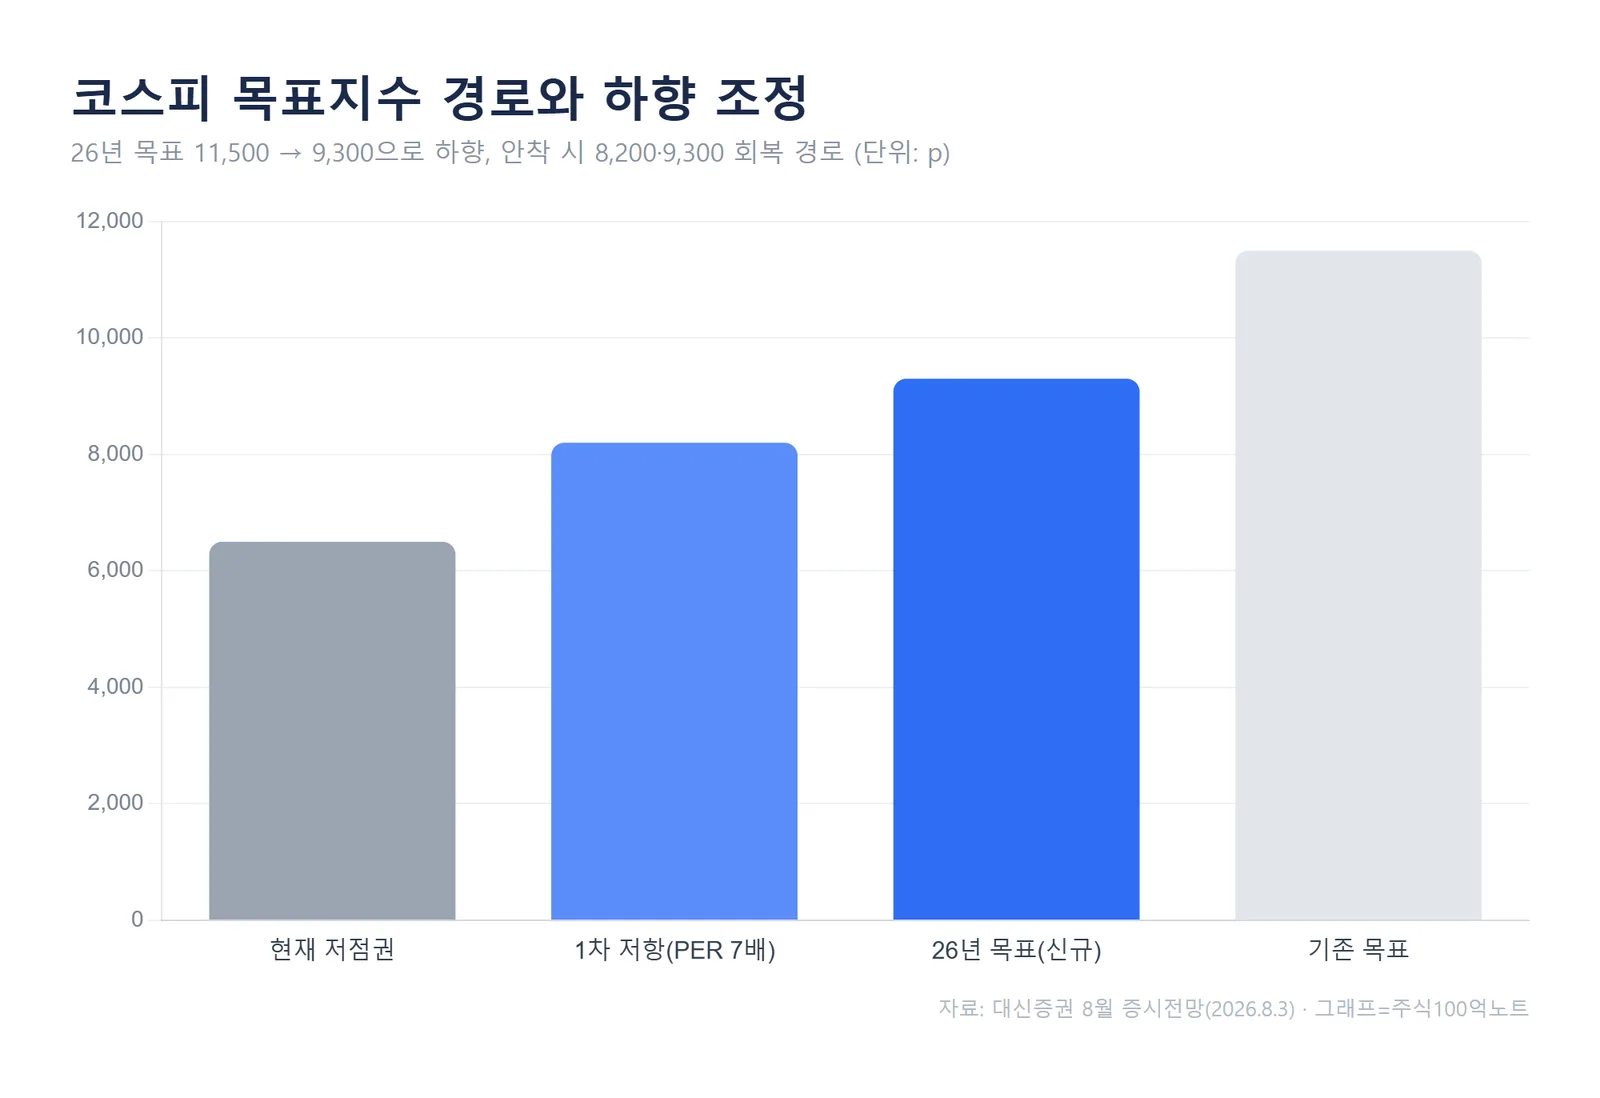
대신증권이 제시한 반등 경로는 단계적입니다. 먼저 6,500~6,800선 안착이 1차 관문입니다. 6월 고점 대비 하락폭의 38.2% 되돌림 수준이자, 밸류에이션상 의미 있는 분기점이라는 설명입니다.
이 구간에 안착하면 선행 PER 7배인 8,200선, 이후 8배인 9,300선까지 회복 가능성이 있다고 봤습니다. 리포트는 눌린 스프링이 강하게 튀어 오르는 데 비유하며, 하락이 과도했던 만큼 반등 탄력도 클 수 있다고 정리했습니다.
다만 이는 조건부 전망입니다. 팔란티어·AMD·엔비디아 등 빅테크 실적 확인과 미국·이란 평화 무드 형성이 반등 동력으로 거론됐습니다. 반대로 펀더멘털 악화가 현실화되면 시나리오는 달라질 수 있습니다.
목표를 11,500에서 9,300으로 낮춘 이유
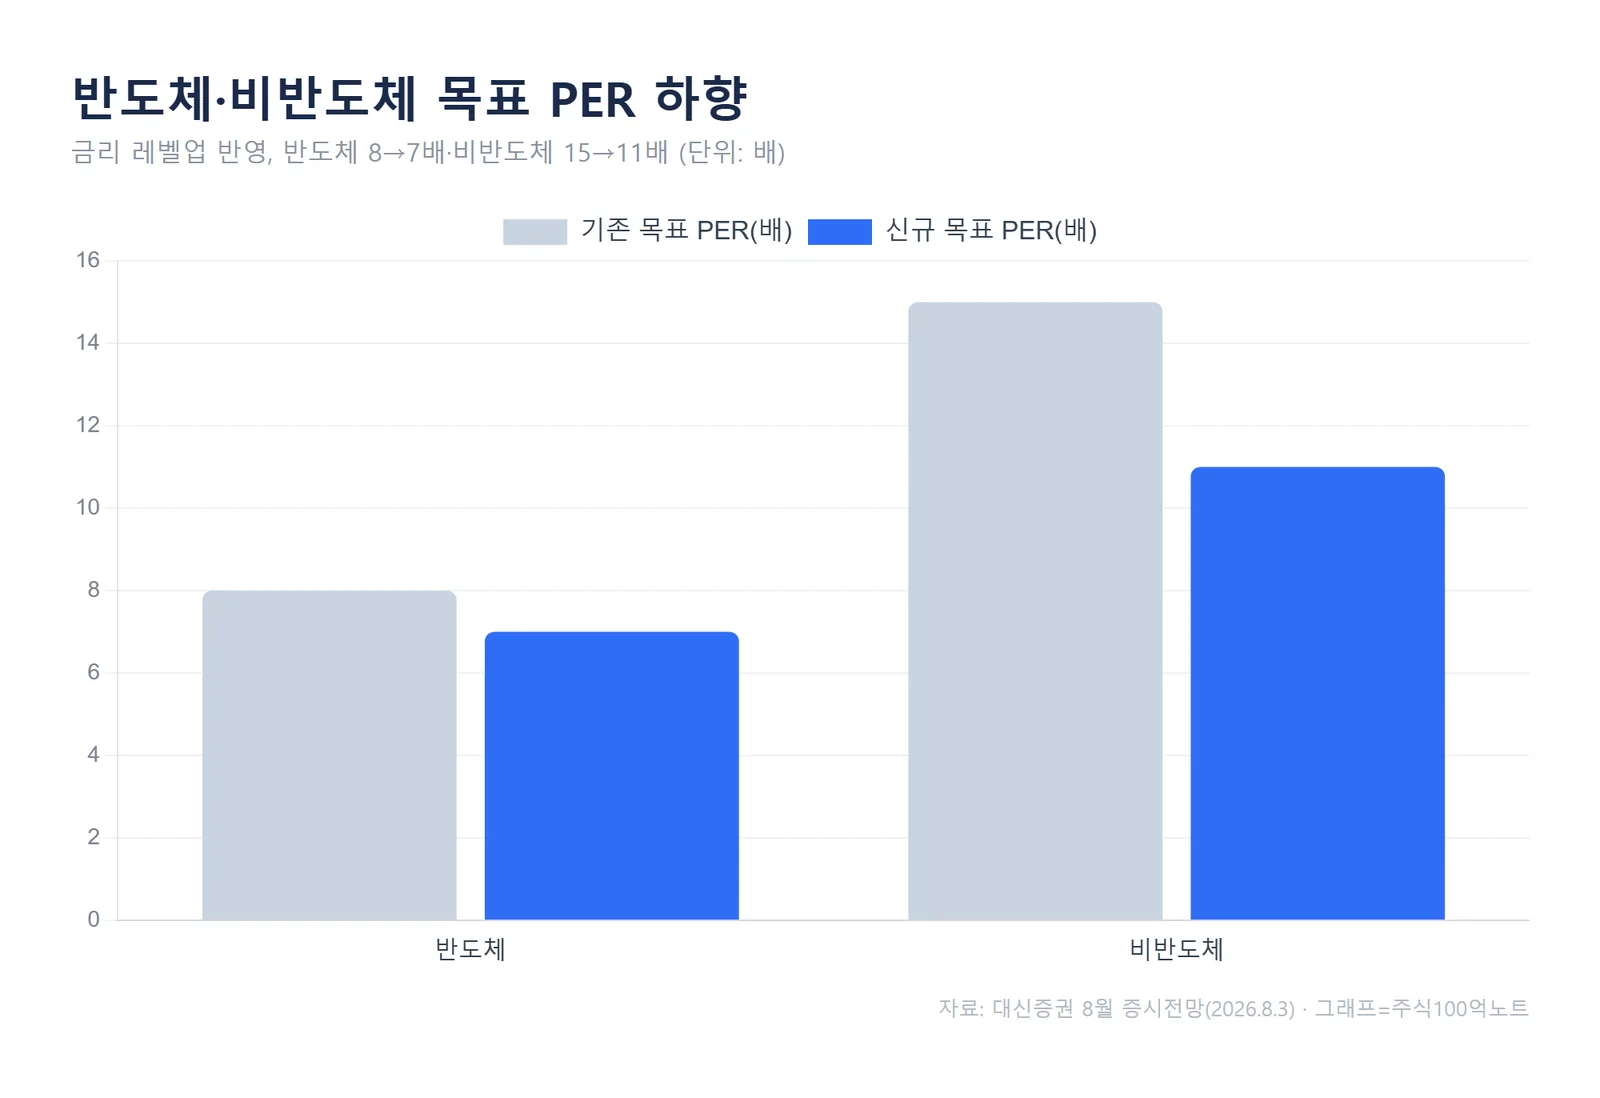
목표 하향의 핵심은 금리입니다. 채권금리 레벨업과 추가 금리인상 가능성을 반영해 목표 PER 자체를 낮췄습니다.
대신증권은 반도체 목표 PER을 8배에서 7배로, 비반도체는 15배에서 11배로 하향 조정했다고 밝혔습니다. 할인율(금리)이 오르면 같은 이익이라도 적정 주가는 낮아지기 때문입니다. 목표 하향이 곧 이익 전망 악화를 뜻하지는 않는다는 점이 포인트입니다.
전략은 '낙폭과대 + 실적 대비 저평가'
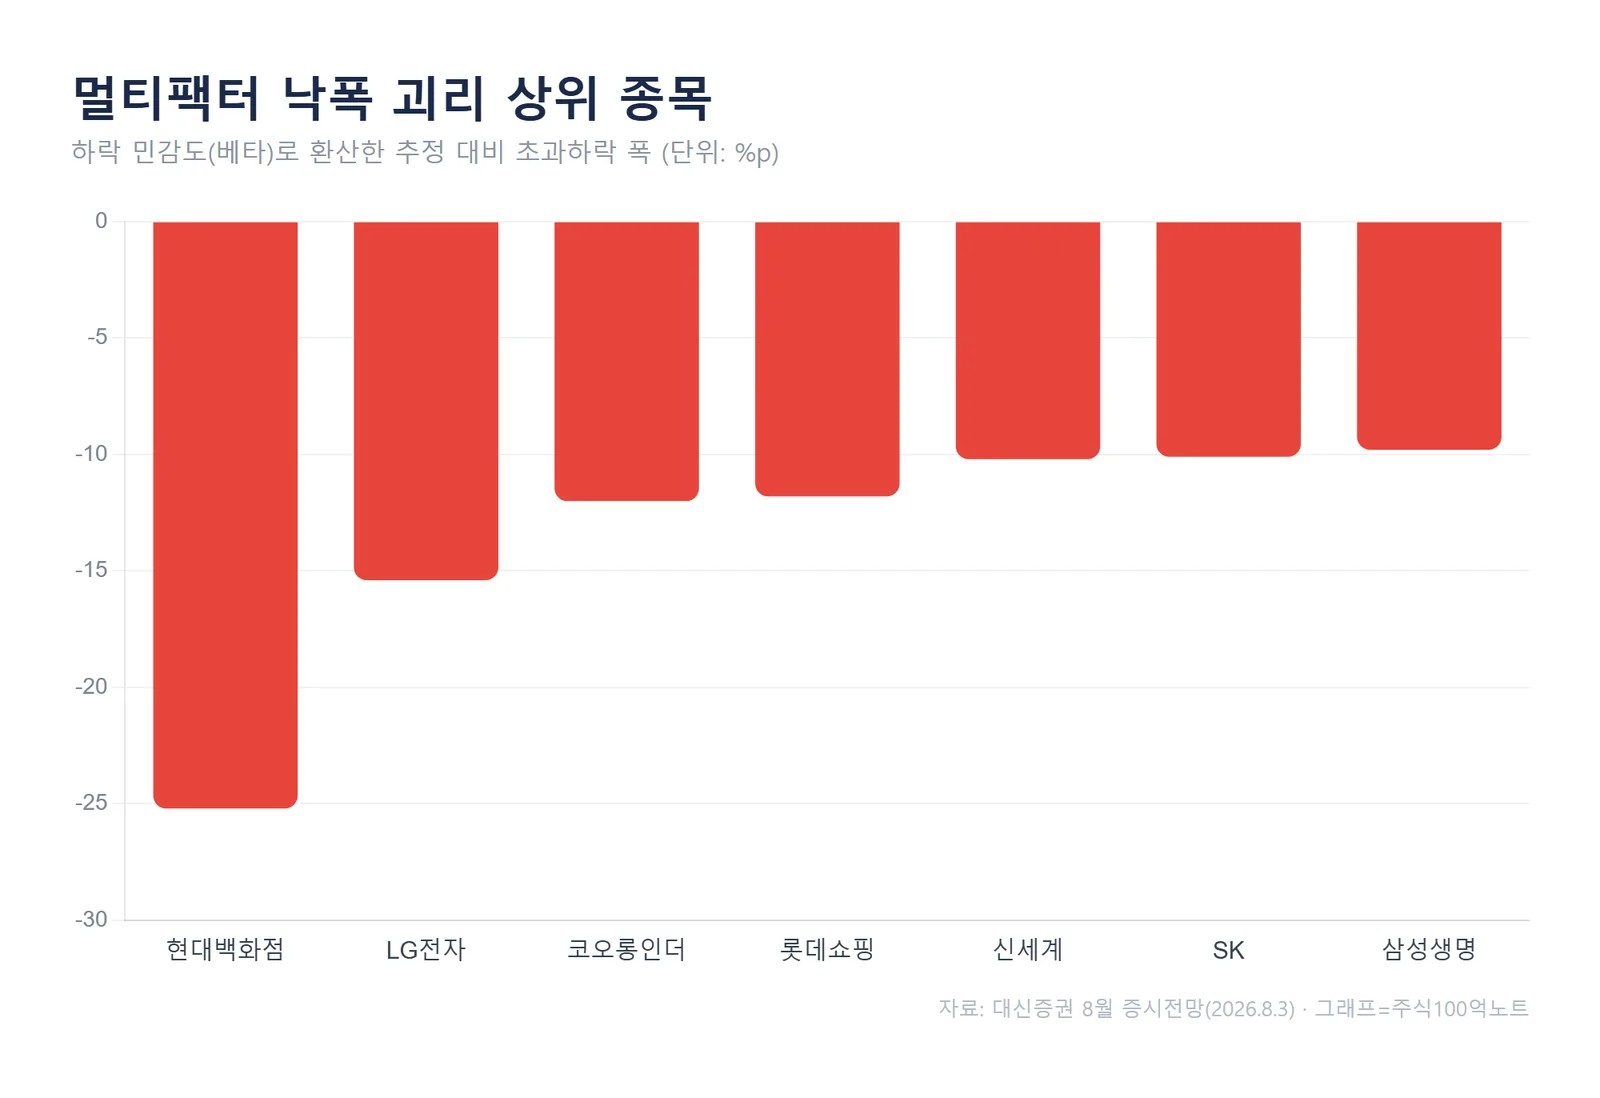
대신증권이 제시한 대응 키워드는 '낙폭과대'입니다. 과거 13차례 시장 충격 이후를 분석했더니, 하락 민감도(베타) 대비 더 크게 떨어진 종목의 반등 폭이 컸다는 겁니다.
8월 멀티팩터 포트폴리오는 낮은 듀레이션, 이익추정치 상향, 베타 대비 초과하락을 결합해 20개 종목을 골랐습니다. 삼성전자·LG전자·SK·한화솔루션·현대백화점·신세계·롯데쇼핑 등이 이름을 올렸습니다. 반도체뿐 아니라 유통·화학·기계로 폭이 넓다는 점이 눈에 띕니다.
업종 차원에서는 반도체·2차전지·조선·화학·기계 등 기존 주도주가 6,000선대에서 변동성을 활용한 매집 대상으로 제시됐습니다. 코스닥은 승강제 이슈로 소수 종목에 압축 대응하는 전략을 권했습니다.
다만 리포트도 "높은 변동성을 감수해야 한다"고 명시했습니다. 낙폭과대 전략은 반등 탄력이 큰 만큼 흔들림도 크다는 점을 전제로 합니다.
자주 묻는 질문
Q. 목표 9,300선이면 지금 사도 되나요?
목표지수는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 빅테크 실적, 금리, 지정학 변수에 따라 추정치는 바뀔 수 있습니다. 리포트도 6,000선대를 '비중확대 기회'로 봤을 뿐, 저점을 단정하지 않았습니다.
Q. 선행 PER 4.74배는 무조건 싸다는 뜻인가요?
과거 대비 낮은 수준인 것은 맞지만, PER은 이익 전망(EPS)이 유지된다는 가정 위에서만 의미가 있습니다. 실적 추정이 꺾이면 저평가 판단도 달라질 수 있어, 실적 시즌 결과를 함께 봐야 합니다.
정리
7월 폭락으로 코스피는 선행 PER 4.74배, 2000년 이후 최저 구간에 진입했습니다. 대신증권은 목표를 9,300선으로 낮췄지만, 불확실성 완화만으로도 밸류에이션 정상화가 가능하다고 봤습니다. 6,500~6,800선 안착 여부와 빅테크 실적이 다음 확인 지점입니다.
#코스피전망 #코스피 #대신증권 #밸류에이션 #낙폭과대 #멀티팩터포트폴리오
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.