JYP 주가 전망, 목표가 62000원 하향 이유
LS증권이 JYP Ent.(035900) 목표주가를 74,000원에서 62,000원으로 16.2% 내렸습니다. 투자의견은 매수(Buy)를 유지했지만, 엔터 업종 투자심리 약화와 고연차 IP 재계약 리스크를 반영해 밸류에이션 잣대를 낮춘 결과입니다.
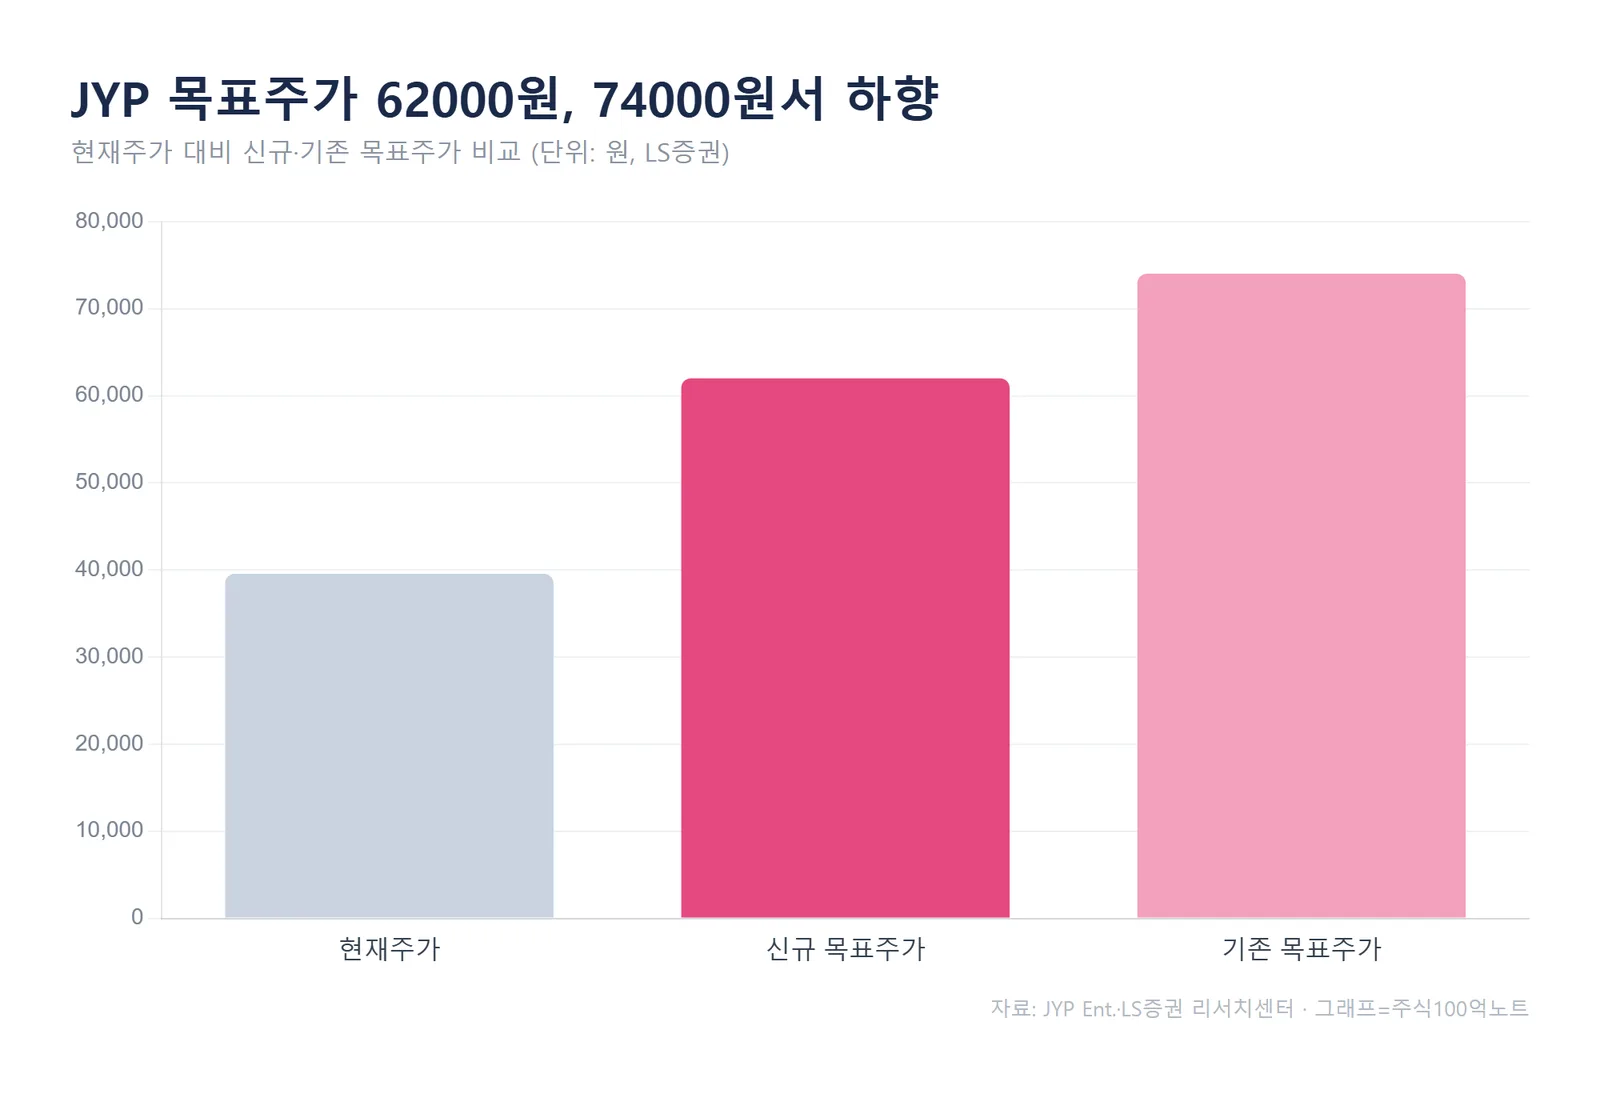
현재주가 39,550원 대비 상승여력은 56.8%로 제시됐습니다. 목표주가가 왜 깎였는지, 그럼에도 매수 의견을 유지한 근거가 무엇인지 정리했습니다.
JYP 목표주가 62000원, 왜 낮췄나
LS증권이 제시한 JYP Ent. 목표주가는 62,000원입니다. 기존 74,000원에서 16.2% 하향된 수치입니다.
핵심은 밸류에이션 배수를 낮췄다는 점입니다. LS증권은 목표 P/E를 17배로 하향 조정했는데, 이는 엔터 3사 평균 대비 할인을 적용한 값입니다.
실제로 JYP 주가는 엔터 업종 안에서도 낙폭이 컸습니다. 현재 12개월 선행 P/E는 11배로 역사적 최저 수준까지 내려왔습니다.
LS증권은 주가 하락의 원인을 세 가지로 짚었습니다. 하반기의 높은 실적 기저, 고연차 IP 재계약률이 활동 지속성 우려로 바뀐 점, 그리고 대형 IP 공백을 메울 저연차 IP의 성과가 아직 확인되지 않았다는 점입니다.
믿을 건 IP 사업, MD·캐릭터·중국
목표주가는 내렸지만 보고서의 무게중심은 'IP 사업'에 있습니다. 리포트 제목부터 "믿을 건 IP 사업"입니다.
먼저 MD(굿즈) 사업이 견조합니다. 상반기 트와이스 월드 투어와 함께 도시 연계 팝업스토어가 성과를 냈는데, 월드 투어 MD 매출의 약 20%가 팝업스토어에서 나온 것으로 파악됩니다.
캐릭터 IP도 성장 동력입니다. 트와이스·스트레이 키즈의 캐릭터를 활용한 글로벌 팝업스토어를 열었고, 소속 아티스트 대부분이 각자 캐릭터 IP를 보유하고 있습니다.
글로벌 협업도 이어집니다. 최근 중국 IP 커머스 플랫폼 샤오망과 협업을 시작했는데, 중국은 캐릭터 IP 시장 규모가 큰 만큼 기여가 클 것으로 LS증권은 봤습니다.
LS증권은 "실적 변동성이 상대적으로 적은 IP 사업의 성과가 빠르게 개선되면서, 고연차 IP 재계약 리스크 우려도 빠르게 해소될 수 있다"고 평가했습니다.
실적은 올해 숨 고르기, 내년 재성장
숫자로 보면 2026년은 쉬어가는 해입니다. LS증권은 2026년 연결 매출 8,262억원(+0.5%), 영업이익 1,492억원(-3.9%, 영업이익률 18.1%)을 전망했습니다.
지난해 하반기 스트레이 키즈의 대규모 스타디움 투어에 따른 높은 기저가 부담입니다. 자회사 이닛엔터테인먼트의 신규 데뷔 비용도 3분기에 반영됩니다.
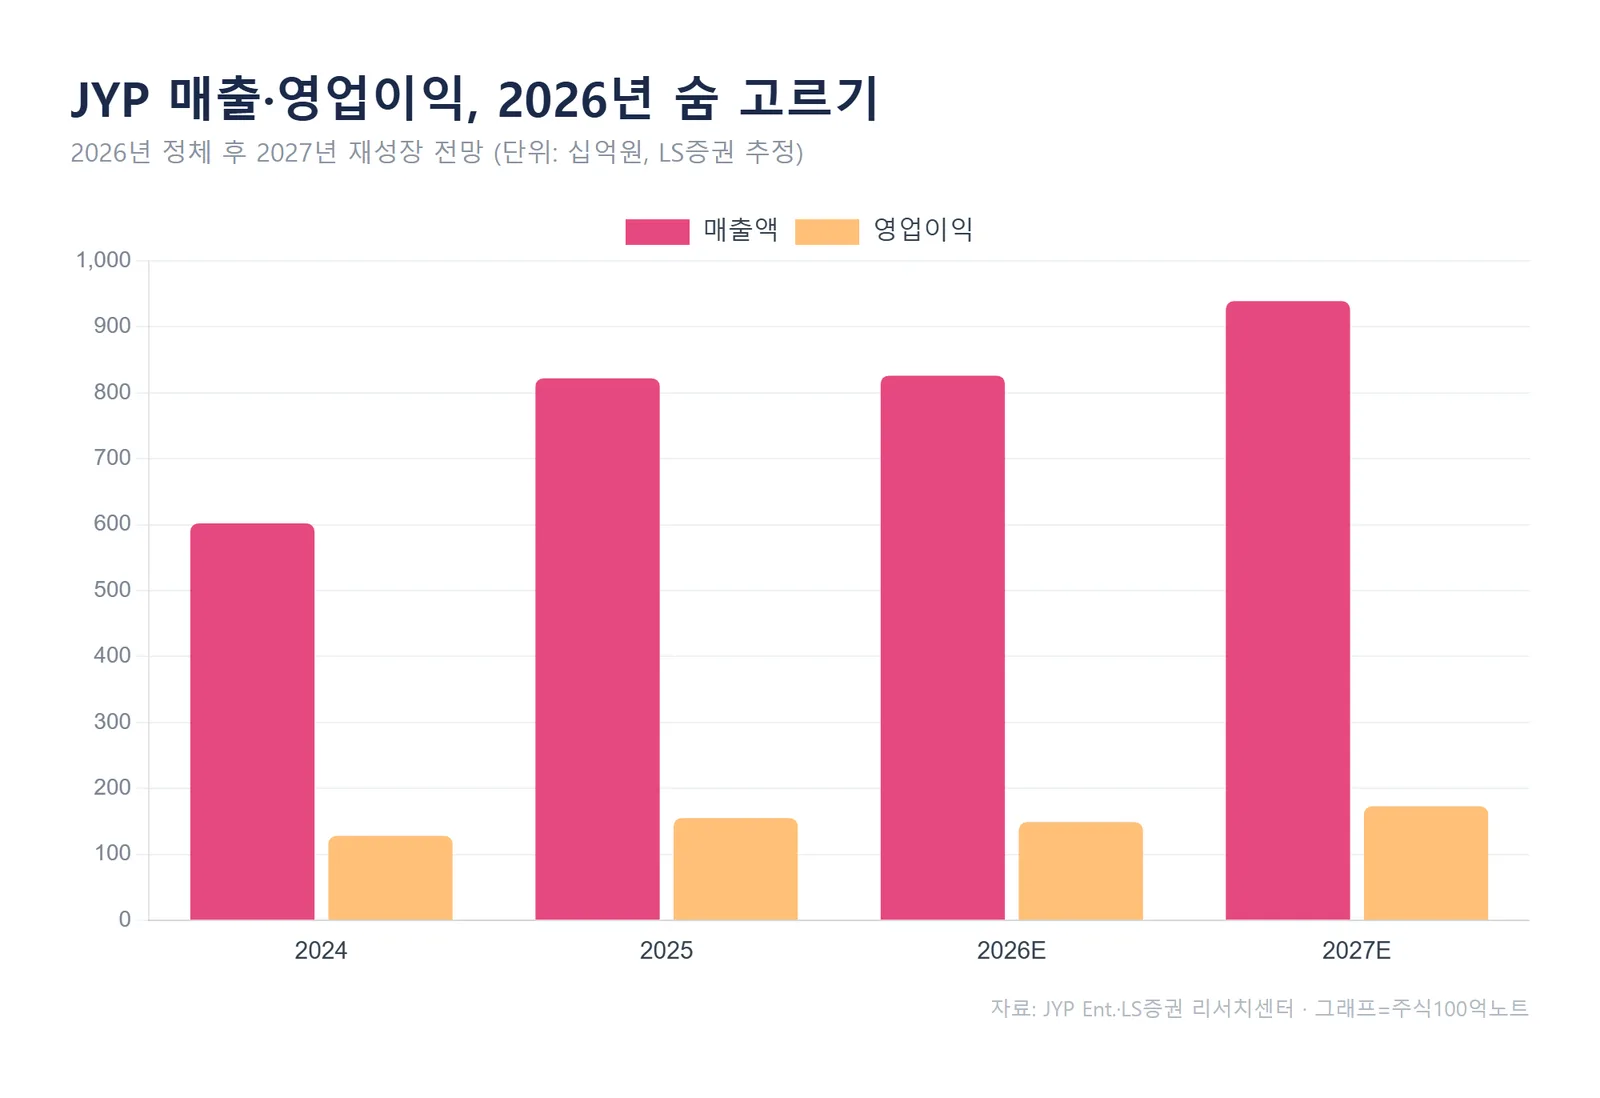
2027년은 다시 성장 사이클입니다. 스트레이 키즈의 대규모 서구권 투어를 기반으로 매출 9,390억원, 영업이익 1,730억원으로 반등할 것으로 LS증권은 추정했습니다.
반등의 조건, 저연차 IP의 성과
남은 과제도 분명합니다. 스트레이 키즈의 활동 재개로 단기 실적 우려는 풀리고 있지만, 그 공백을 메울 저연차 IP의 성과는 아직 확인되지 않았습니다.
LS증권은 엔믹스와 킥플립 같은 저연차 IP의 글로벌 성과가 확인될 경우 본격적인 주가 반등이 가능하다고 봤습니다. 과거 엔터주가 신인 그룹의 글로벌 흥행 시점에 재평가받았던 흐름과 비슷한 맥락입니다.
바꿔 말하면, 지금의 낮은 밸류에이션은 차기 성장 동력의 가시성이 확보되기 전까지의 '눈높이 조정'으로 볼 수 있습니다.
자주 묻는 질문
Q. 목표주가는 내렸는데 왜 매수 의견인가요?
A. 투자의견(Buy)은 현재가 대비 기대수익률로 매기고, 목표주가는 이익 추정치에 목표 P/E를 곱해 산출합니다. 이번엔 목표 P/E를 17배로 낮추면서 목표주가가 62,000원으로 내려갔지만, 현재주가 대비 상승여력은 56.8%로 여전히 크다고 본 것입니다.
Q. JYP 주가 반등의 관전 포인트는?
A. LS증권은 MD·캐릭터 등 IP 사업의 이익 기여 확대와, 엔믹스·킥플립 등 저연차 IP의 글로벌 성과를 핵심 조건으로 꼽았습니다. 다만 이는 전망이며 흥행 결과에 따라 달라질 수 있습니다.
정리하면 이번 리포트의 핵심은 'IP 사업이라는 해자 + 저연차 IP 공백'이라는 두 축입니다. 앞으로 지켜볼 지표는 스트레이 키즈 서구권 투어 성과와 엔믹스·킥플립의 글로벌 반응입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#JYP #JYP목표주가 #JYP주가전망 #엔터주 #스트레이키즈 #트와이스 #LS증권