일본 국채금리 전망, 10년물 3% 굳어지나
일본 10년물 국채금리가 3%에 바짝 다가섰습니다. 국제금융센터는 8월 28일 브리프에서, 일본 장기금리가 상당 기간 높은 수준을 유지할 것으로 봤습니다. 8월 18일 2.96%로 30년래 최고를 기록했고, 8월 27일에도 2.91%로 연초 대비 78bp 올랐습니다.
왜 전 만기 구간에서 금리가 뛰었는지, 앞으로 3%대가 굳어질지, 그리고 한국 시장엔 어떤 의미인지 데이터로 정리했습니다.
전 만기에서 동시에 뛴 금리
올해 일본 국채금리는 짧은 것부터 긴 것까지 함께 올랐습니다. 특정 구간만의 움직임이 아니라는 점이 특징입니다.
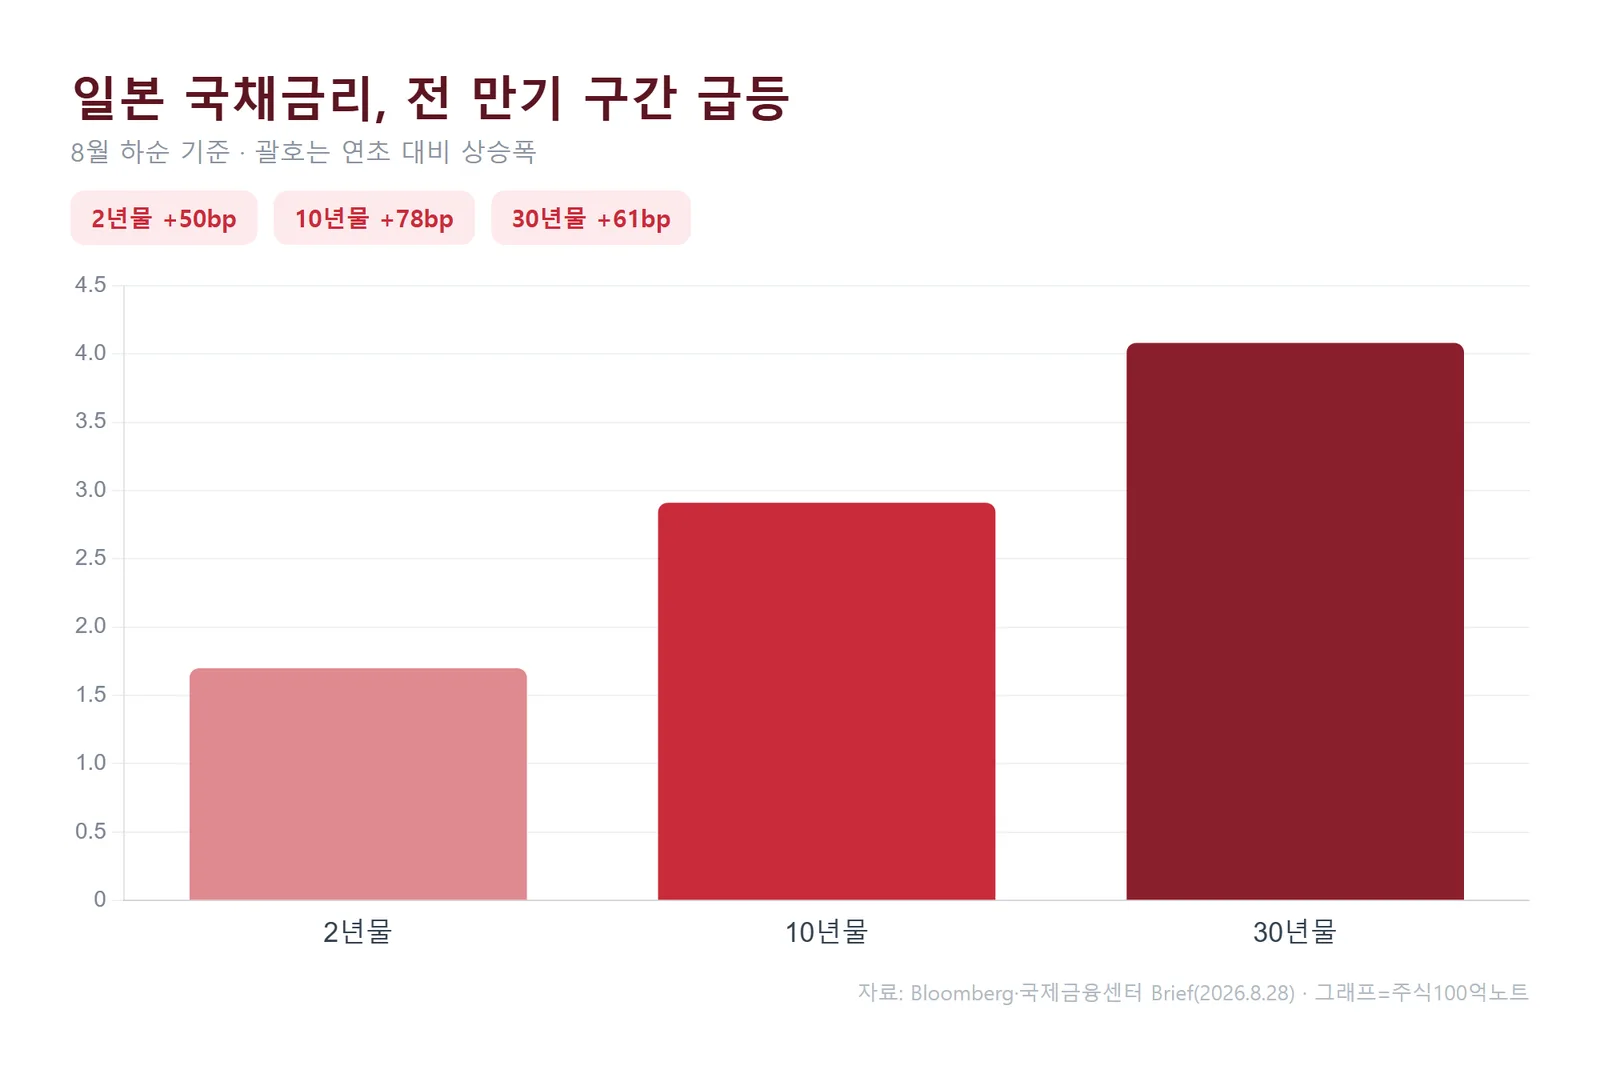
국제금융센터 집계 기준, 10년물은 연초 2.13%에서 8월 27일 2.91%로 78bp 상승했습니다. 2년물은 1.70%로 50bp, 30년물은 4.08%로 61bp 올랐습니다. 만기 전 구간에서 금리 상승이 관찰된 셈입니다.
상승 배경은 하나가 아닙니다. BOJ 추가 금리인상 기대, 엔화 약세에 따른 물가 상방위험, 확장재정과 국채 공급 증가 우려, 그리고 BOJ가 국채 매입을 줄이는 양적긴축(QT)에 따른 수급 부담이 겹쳤습니다.
BOJ 인상은 2027년까지 이어진다
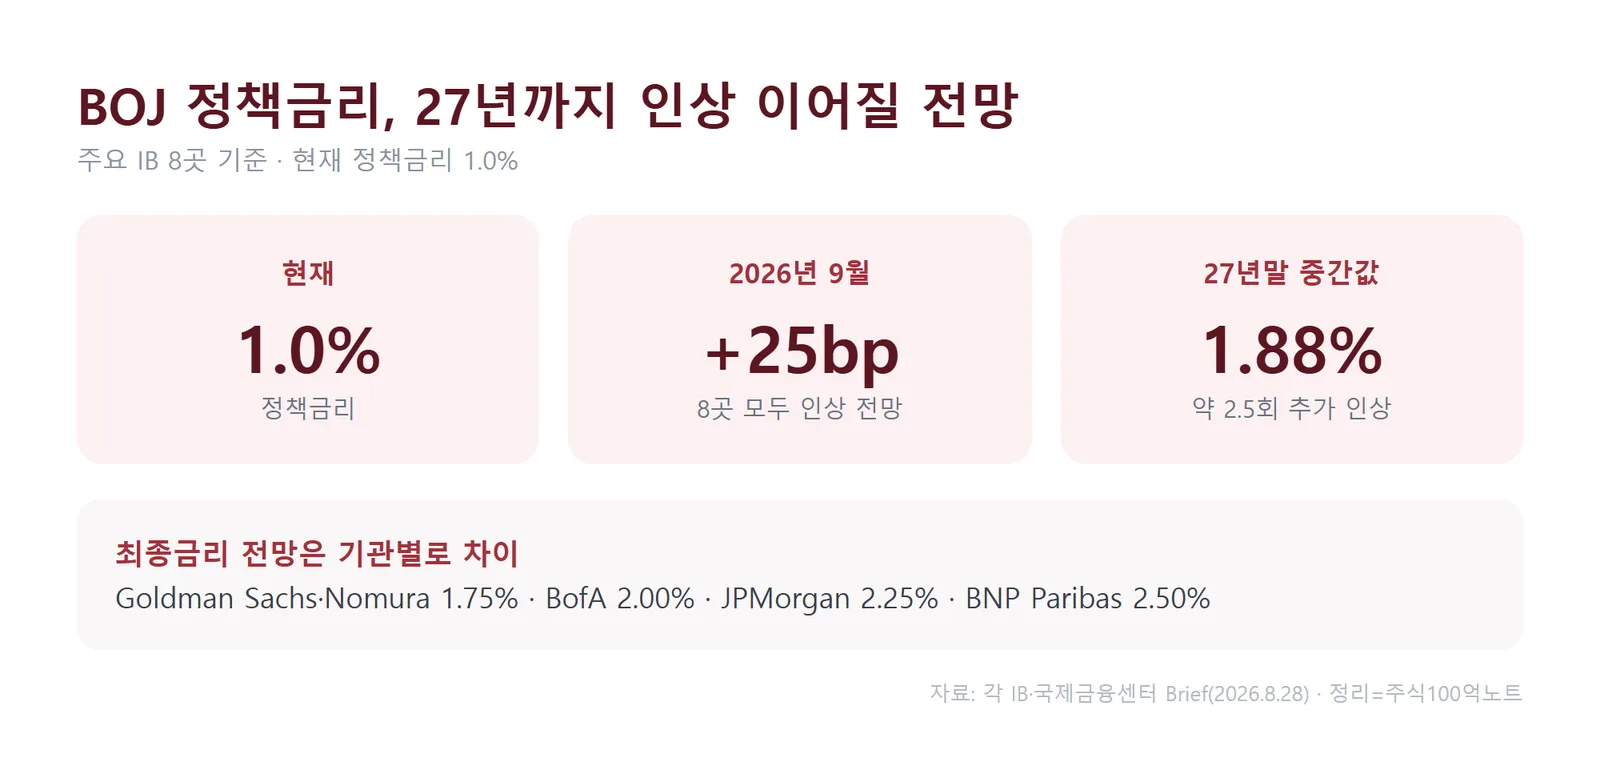
정책금리 전망부터 보겠습니다. 국제금융센터가 인용한 8개 글로벌 IB는 모두 2026년 9월 25bp 인상을 예상했습니다. 현재 정책금리는 1.0%입니다.
8개 기관 기준 2027년 말 정책금리 전망 중간값은 1.88%로, 9월 인상 이후에도 약 2.5회의 추가 인상을 내다본 수준입니다.
다만 속도와 최종 도착점은 갈립니다. Goldman Sachs와 Nomura는 1.75%에서 인상이 마무리될 것으로 본 반면, BofA는 2.00%, JPMorgan은 2.25%, BNP Paribas는 2.50%까지 열어뒀습니다.
7월 말 미·일 외환시장 공조개입 이후 엔화 약세와 물가 상방위험에 대한 BOJ의 대응 필요성이 부각되면서, 다수 기관이 인상 시점을 앞당기는 모습입니다.
10년물, 향후 1년 3% 내외 예상
장기금리는 어디로 향할까요. 10년물 금리 전망 평균은 2026년 3분기 2.90%에서 4분기 2.97%, 2027년 1분기 3.00%, 2분기 3.01%로 완만한 우상향입니다.
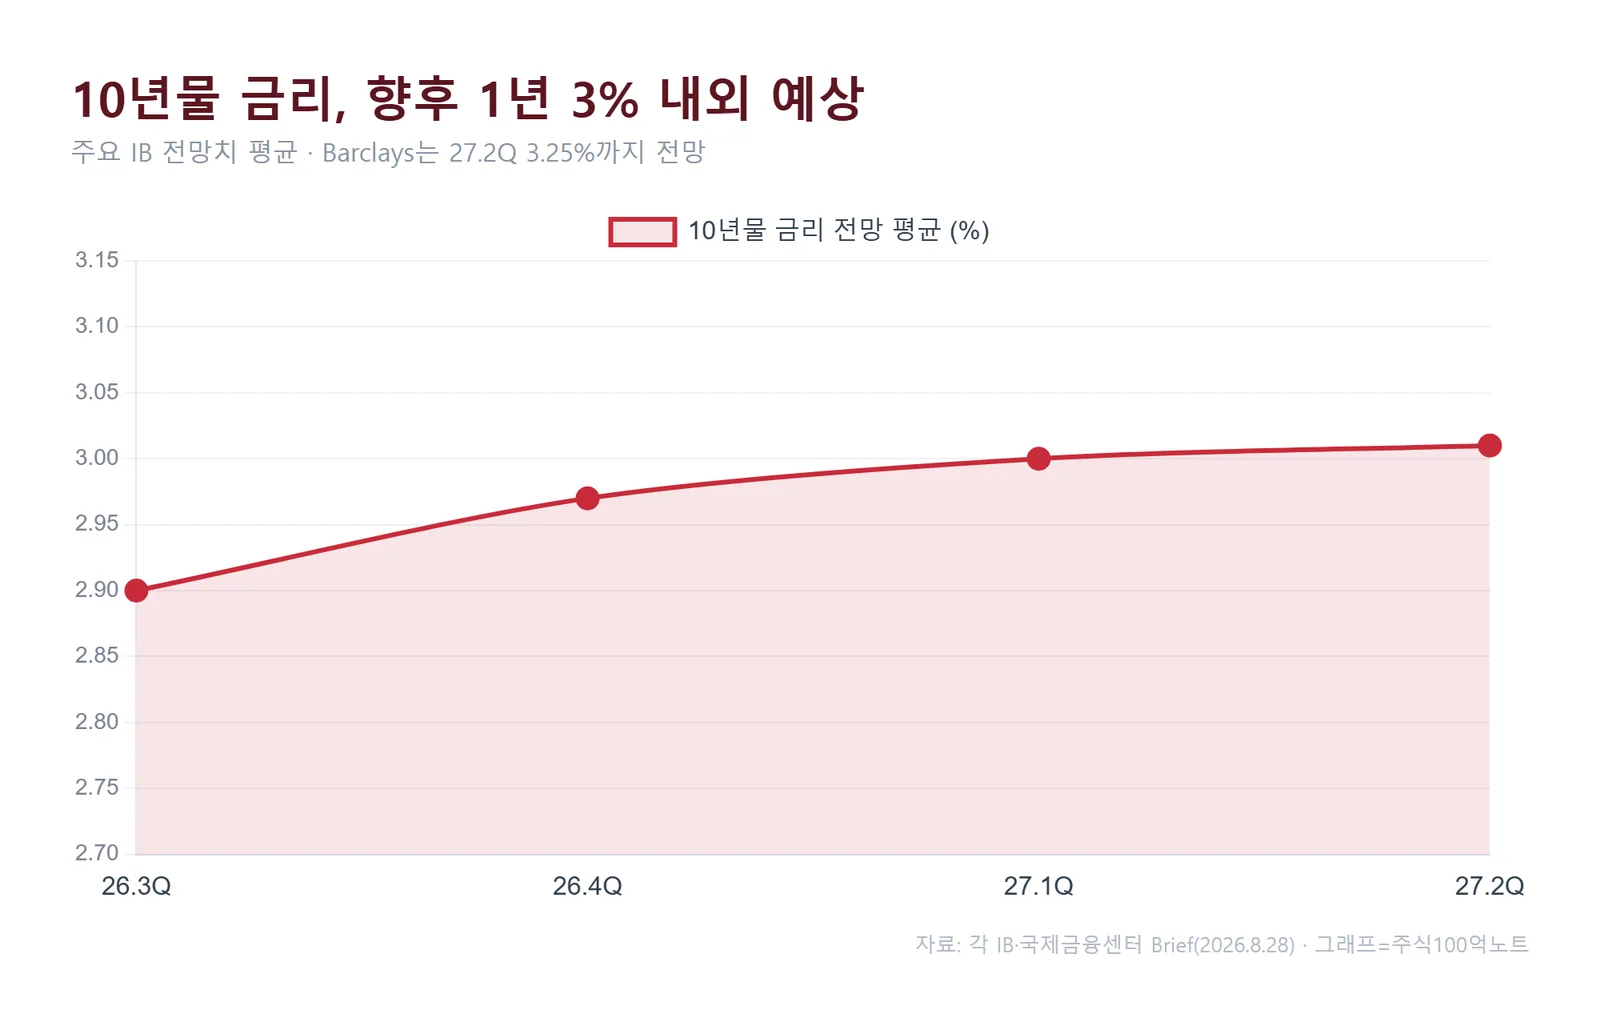
국제금융센터에 따르면 BofA·Barclays·HSBC·JPMorgan은 2027년 2분기 10년물을 3% 이상으로 봤고, 특히 Barclays는 재정 우려에 따른 기간프리미엄 상승을 반영해 3.25%까지 오를 것으로 전망했습니다.
흥미로운 지점은, BOJ의 조기 인상이 오히려 장기금리 급등을 억제할 수 있다는 해석입니다. 3개월 간격의 인상으로 '정책 대응 지연(behind-the-curve)' 우려가 완화되면, 금리 상승 압력이 2~5년 구간에 집중되고 장기·초장기물에서는 상대적으로 완화될 수 있다는 게 BNP Paribas의 시각입니다.
수급과 재정이 남긴 변수
안심하긴 이릅니다. BOJ의 국채매입 축소로 민간이 소화해야 할 국채가 늘고 있습니다.
JPMorgan은 QT로 향후 1년간 BOJ 외 투자자가 추가로 보유해야 할 국채가 약 65조엔 늘어날 것으로 추정했습니다. 해외 투자자와 채권펀드의 JGB 매수가 일부 나타나고 있지만, 유입 규모는 아직 전체 시장 대비 제한적입니다.
재정도 열쇠입니다. FY2027 JGB 신규발행은 약 40조엔으로 전년 대비 10조엔 늘어날 전망입니다. 일본 재무성은 국채 이자·상환비용 산정에 쓰는 가정금리를 FY2026 3.0%에서 3.8%로 올리는 방안을 검토 중인데, 관련 예산 요구액이 전년 대비 17% 증가한 36.6조엔으로 사상 최대에 이를 전망입니다.
과거 비슷한 국면을 떠올려 보면, 정부가 고금리 장기화를 전제로 예산을 짜기 시작했다는 건 이번 금리 상승이 일시적 변동에 그치지 않을 수 있다는 신호로 읽힙니다.
한국 시장엔 어떤 의미인가
일본 장기금리 상승은 국내 투자자에게도 남의 일이 아닙니다. JGB 금리가 오르면 그동안 저금리 엔화를 빌려 해외에 투자하던 '엔 캐리 트레이드'의 유인이 줄고, 글로벌 자금 흐름에 변화가 생길 수 있기 때문입니다.
국제금융센터는 JGB 시장과 해외시장의 연계성이 높아지는 가운데, 미국 등 주요국 금리 움직임이 일본 금리에 영향을 주며 변동성이 더 커질 가능성에도 유의할 필요가 있다고 봤습니다.
자주 묻는 질문
Q. 일본 10년물이 3%를 넘으면 무슨 일이 생기나요?
장기금리 상승은 일본 정부의 이자 부담을 키우고, 엔 캐리 트레이드 청산 압력으로 이어질 수 있습니다. 다만 이는 시나리오이며, BOJ의 인상 속도와 재정·수급 여건에 따라 경로는 달라질 수 있습니다.
Q. 그럼 엔화는 강세로 돌아서나요?
금리 상승은 이론적으로 통화 강세 요인이지만, 국제금융센터 자료는 최근까지 엔화 약세와 물가 상방위험이 지속되고 있다고 봤습니다. 방향을 단정하기 어려운 국면으로, 예산·고용 등 대외 변수를 함께 볼 필요가 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목·통화의 매수·매도 추천이 아닙니다. 추정치는 기관 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#일본국채금리 #JGB #BOJ #일본금리인상 #엔캐리트레이드 #국제금융센터