효성중공업 목표주가 430만원, 하반기 실적 집중
하나증권이 효성중공업 목표주가를 4,300,000원, 투자의견 매수로 유지했습니다. 2분기 영업이익은 2,643억원으로 1년 전보다 60.9% 늘며 컨센서스에 부합했고, 실제 성장은 하반기에 더 집중될 구조라는 점이 이번 리포트의 핵심입니다.
아래에서 2분기 숫자, 하반기에 실적이 몰리는 이유, 연간 수주 가이던스 상향과 미국 조인트벤처, 그리고 목표주가 430만원에 담긴 밸류에이션 부담까지 순서대로 정리했습니다.
2분기 영업이익 2,643억원, 이익률은 분기 최대
2분기 매출은 1조6,862억원으로 전년 대비 10.6% 증가했습니다. 영업이익 2,643억원, 영업이익률 15.7%는 분기 기준 최대치입니다. 하나증권은 여기에 관세 환급 260억원가량이 반영된 것으로 추정했습니다.
부문별로 보면 중공업 영업이익이 2,298억원(+36.4%), 이익률 20.2%로 역대 최고치를 찍었습니다. 고마진 수주잔고 비중이 커지는 국면이라 마진 개선 여력은 아직 남아 있다는 게 리포트의 시각입니다. 건설은 한 자릿수 중반 수익성으로 특이사항 없이 지나갔습니다.
다만 매출 자체는 시장 기대치를 살짝 밑돌았습니다. 일부 고마진 물량의 매출 인식이 뒤로 밀린 영향인데, 이 부분이 하반기 실적을 이해하는 열쇠입니다.
하나증권은 2분기 영업이익을 2,643억원(+60.9% YoY)으로 제시했고 이는 컨센서스에 부합하는 수준이며, 영업이익률 15.7%는 분기 최대치로 '외형보다 수익성이 앞선 분기'로 해석됩니다.
실적이 하반기에 몰리는 이유
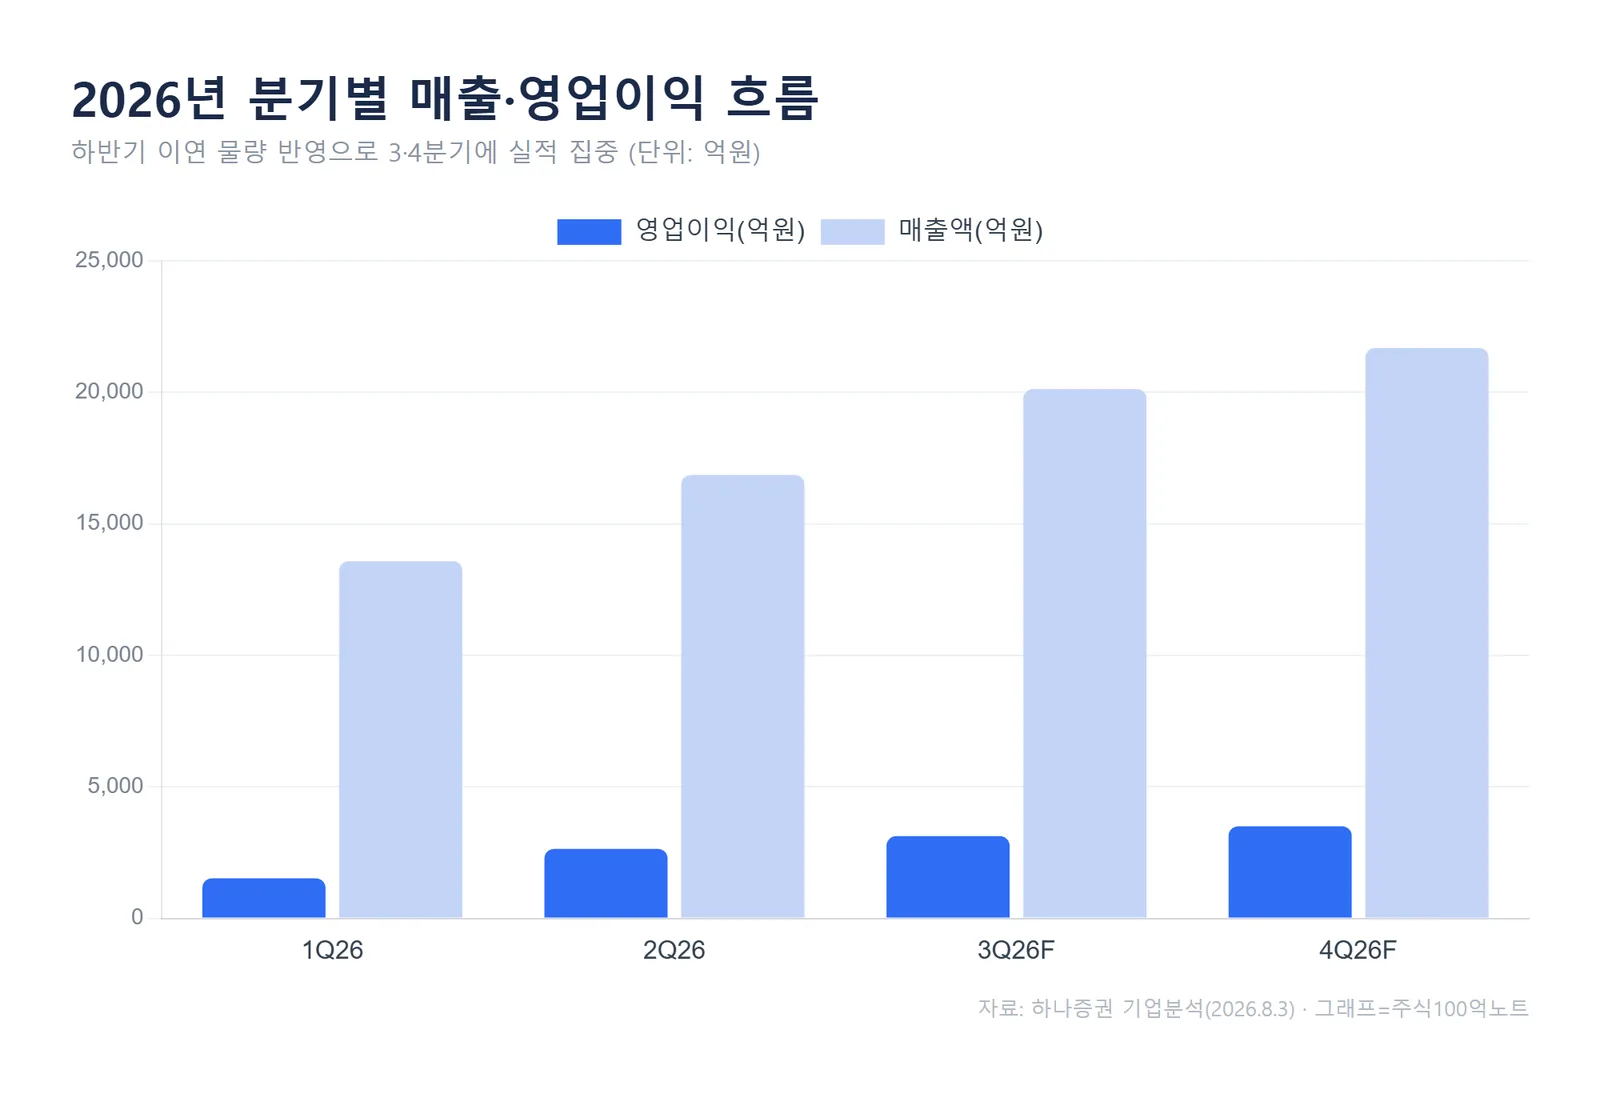
2분기에 매출로 잡히지 못한 중동·북미 물량은 하반기에 인도가 마무리될 예정입니다. 차트를 분기 순서대로 따라가 보면, 3분기 매출 2조126억원, 4분기 2조1,692억원으로 상반기보다 확연히 커지는 흐름이 눈에 들어옵니다.
영업이익도 3분기 3,126억원, 4분기 3,503억원으로 상반기 대비 레벨이 올라갑니다. 상반기에 이미 깔아둔 고마진 수주가 하반기에 매출로 전환되는 구조라, "성장의 무게중심이 뒤에 있다"는 표현이 이번 분기 리포트의 성격을 잘 요약합니다.
이런 이연은 실적의 방향성 자체를 바꾸는 것은 아니지만, 분기별 변동성을 키울 수 있는 요인이기도 합니다. 인도 일정이 지연되면 그만큼 인식 시점도 다시 밀릴 수 있습니다.
연간 수주 12조로 상향, 미국 중심 성장
가장 크게 바뀐 숫자는 연간 신규 수주 가이던스입니다. 기존 8.4조원에서 12.0조원으로 상향됐습니다. 상반기 누적 수주가 이미 7.5조원이라 달성 가능성은 충분하다는 판단입니다.
2분기 신규 수주는 3.3조원으로 51.3% 늘었고, 수주잔고는 17.5조원까지 63.3% 커졌습니다. 이 중 미국 비중이 관건인데, 2분기 신규 수주의 63%, 상반기 누적으로는 71%가 미국이었습니다. 전체 수주잔고에서 미국 비중도 57%로 전분기보다 4%포인트 올랐습니다.
여기에 지난 6월 미국 에너지 기업 Quanta의 자회사와 초고압 GCB(가스차단기) 조인트벤처 설립 계약을 맺었습니다. 10월부터 펜실베이니아 공장에서 72.5kV~800kV 제품을 생산할 예정이라, 북미에서 초고압 변압기와 차단기 생산능력을 모두 갖추게 됩니다.
하나증권은 연간 신규 수주 가이던스를 8.4조원에서 12.0조원으로 상향했는데, 상반기 누적 수주가 7.5조원인 점을 근거로 '달성 가능성이 충분하다'고 봤습니다.
목표주가 430만원과 밸류에이션 부담
목표주가 4,300,000원은 7월 31일 종가 2,417,000원 대비 상승 여력이 남아 있는 수준입니다. 다만 하나증권 기준 2026년 예상 PER은 30.8배, PBR은 7.4배로 절대 수치만 보면 낮지 않습니다.
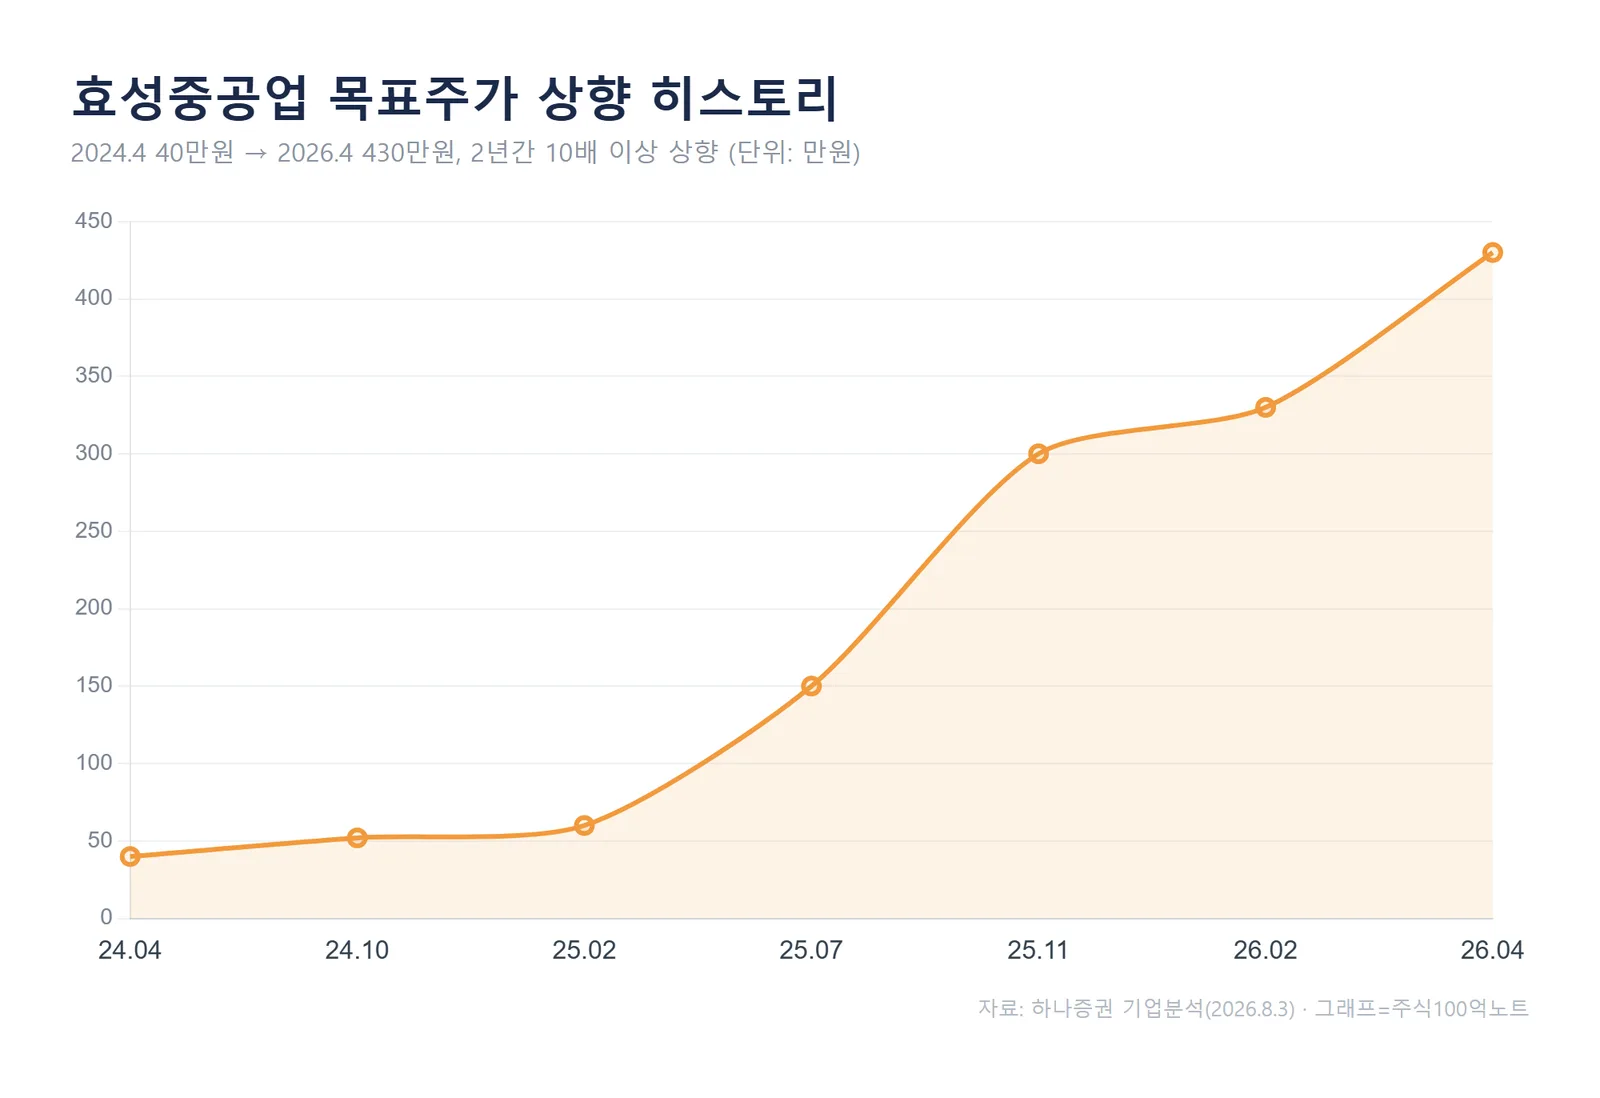
목표주가 상향 이력을 보면 시장의 눈높이가 얼마나 빠르게 움직였는지 드러납니다. 2024년 4월 40만원이던 목표가는 2년 만에 430만원까지 열 배 넘게 올랐습니다. 실적과 수주가 그만큼 가파르게 따라와 준 결과지만, 반대로 기대가 선반영된 구간이라는 뜻이기도 합니다.
과거 비슷하게 목표주가가 단기간 급격히 오른 종목들은, 실적이 눈높이를 계속 넘겨줄 때만 주가가 버티는 경향이 있었습니다. 하반기 이연 물량의 인도 속도와 미국 JV의 초기 실적 기여가 앞으로의 체크포인트가 되는 이유입니다.
자주 묻는 질문
Q. 목표주가 430만원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 2026년 PER 30배대라는 밸류에이션 부담과 하반기 물량 인도 일정이 변수로 남아 있어, 추정치는 얼마든지 바뀔 수 있습니다.
Q. 2분기 매출이 기대치를 밑돌았는데 왜 목표가를 유지했나요?
A. 매출 부진이 수요 둔화가 아니라 고마진 물량의 인식 시점 이연 때문이라는 판단입니다. 밀린 물량이 하반기 실적으로 잡히면 연간 방향성은 유지된다는 논리입니다.
정리
효성중공업 2분기는 외형은 소폭 아쉬웠지만 이익률에서 분기 최대치를 기록했고, 성장의 무게는 하반기로 넘어갔습니다. 수주 가이던스 12조 상향과 미국 GCB JV는 북미 중심 성장 스토리를 뒷받침합니다.
앞으로 확인할 지표는 하나입니다. 하반기에 이연 물량이 실제로 매출로 잡히는 속도, 그리고 10월 가동하는 미국 JV의 초기 기여입니다.
#효성중공업 #효성중공업목표주가 #효성중공업주가전망 #2분기실적 #하나증권 #전력기기 #초고압변압기
#888;font-size:13px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.