미국 3분기 실적 EPS 29.5%, AI 과잉투자 기우였나
대신증권이 10월 글로벌 증시를 상승 쪽에 무게를 두고 전망했습니다. 미국 고용이 꺾이고 물가 오름폭이 둔화되면서 연준의 10월 금리 동결 가능성이 커졌고, 3분기 어닝시즌이 또 하나의 상승 동력으로 거론됩니다.
이 글에서는 리포트가 꼽은 10월의 네 가지 변수와 함께, 금리 동결 확률이 왜 80%까지 올라왔는지, 'AI 과잉투자' 논란을 실적 숫자로 어떻게 볼 수 있는지 정리했습니다.
10월 증시를 움직이는 네 가지 변수
대신증권 문남중 글로벌 스트래지스트는 10월에 주시할 변수로 '고용·물가·연준·실적'을 꼽았습니다. 큰 그림은 미국의 실질정책금리가 플러스(+) 국면에 들어서면서 위험자산 선호 심리를 받쳐준다는 것입니다.
실질정책금리는 정책금리에서 물가를 뺀 값입니다. 8월 PCE 물가가 3.4%(전년동월비)로 정책금리 상단 4.00%를 밑돌면서, 이 값이 플러스로 3개월 연속 확인됐습니다. 긴축이 더 필요하지 않다는 신호로 읽히는 구간입니다.
리포트는 고용 둔화와 물가 안정이 맞물려 연준이 금리를 올리기 어려운 환경이라고 봤습니다. 여기에 10월 중순 시작되는 3분기 실적 시즌이 상승 모멘텀을 더한다는 구도입니다.
연준 10월 금리 동결 확률 80%, 고용이 바꿨다
분위기를 바꾼 건 9월 고용지표였습니다. 미국 9월 비농업부문 고용은 전월 대비 2만5천 명 증가에 그쳤습니다. 시장 예상치 9만 명을 크게 밑돈 수치입니다.
앞선 두 달도 하향 조정됐습니다. 7월은 2.1만 명에서 -1.1만 명으로, 8월은 16.2만 명에서 13.3만 명으로 내려왔습니다. 실업률은 4.2%, 시간당 평균임금은 3.0%(YoY)로, 임금 상승세도 팬데믹 이전 수준으로 돌아왔습니다.
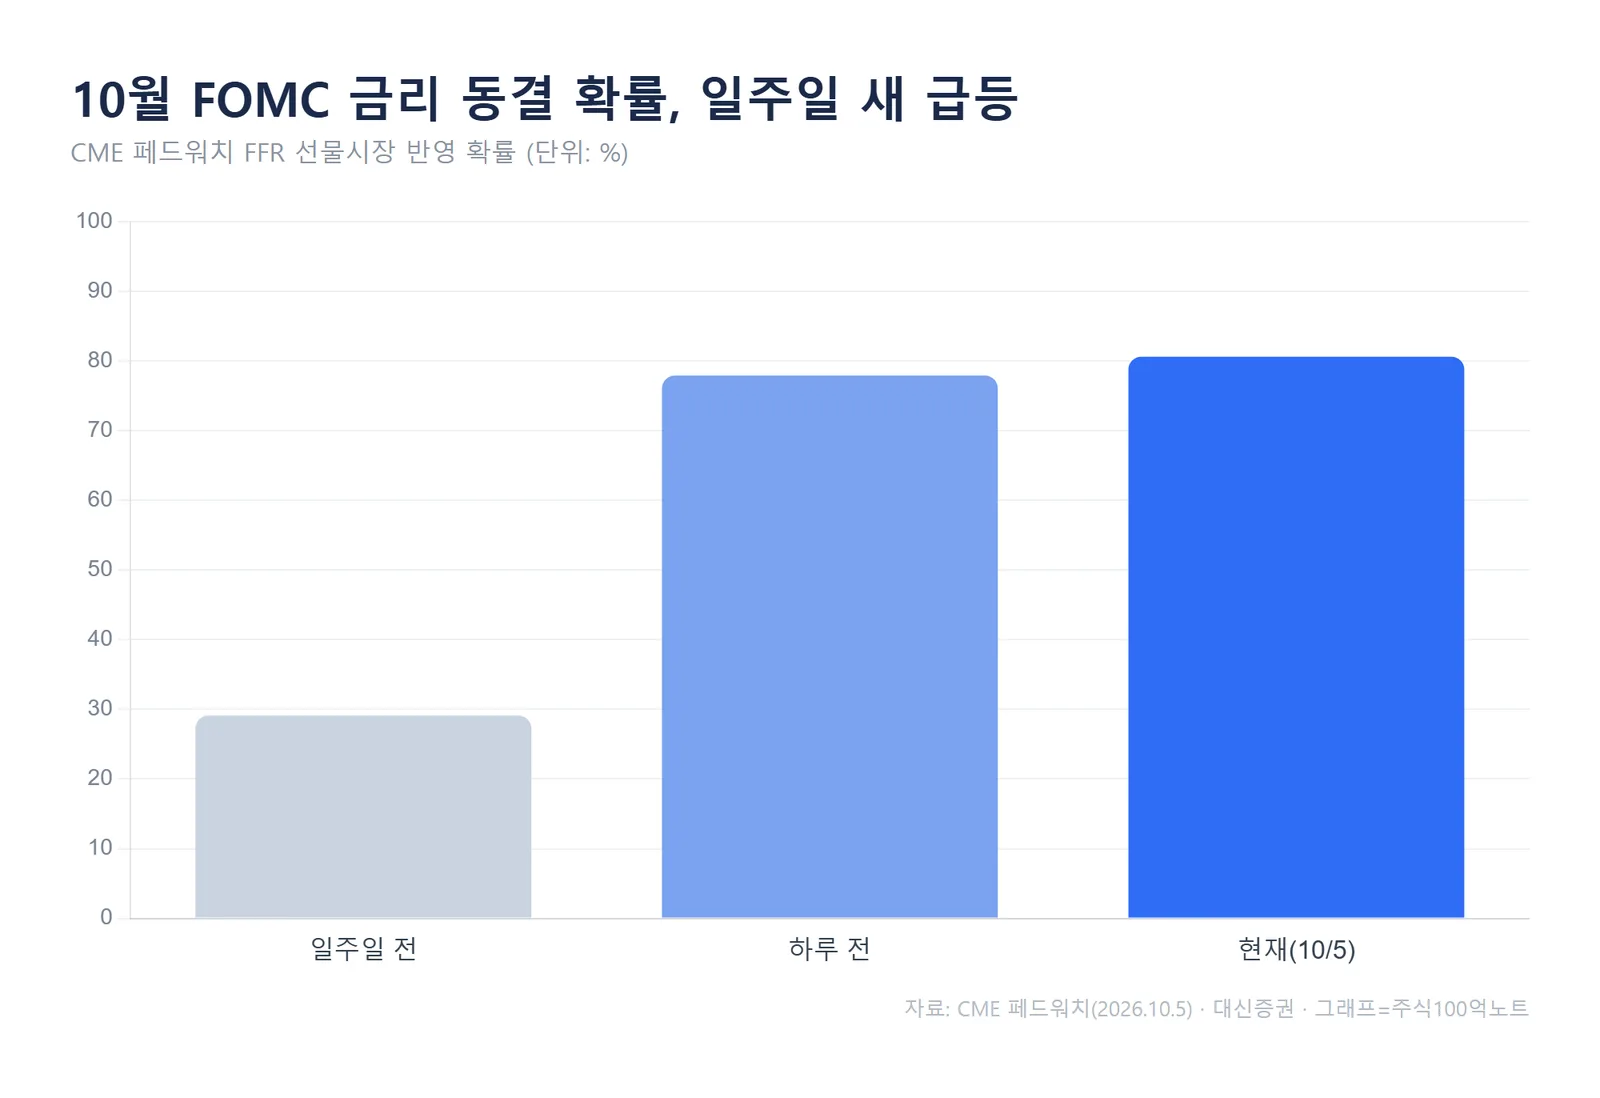
CME 페드워치 기준 10월 FOMC 금리 동결 확률은 10월 5일 80.6%까지 올라왔습니다. 하루 전 77.9%, 일주일 전 29.1%에서 빠르게 높아진 수치입니다. 고용 둔화가 '금리를 더 올릴 이유가 줄었다'는 쪽으로 해석되고 있다는 의미입니다.
과거 비슷한 국면을 떠올려 보면, 고용과 물가가 동시에 식는 구간에서는 긴축 경계감이 완화되며 증시 저점이 조금씩 높아지는 흐름이 나타나곤 했습니다. 다만 14일 CPI와 29일 PCE 결과가 이 관측을 확인시켜 줘야 한다는 전제는 남아 있습니다.
3분기 어닝시즌 EPS +29.5%, AI 과잉투자는 기우?
두 번째 동력은 실적입니다. 대신증권은 3분기 S&P500 EPS 증가율을 29.5%(전년동기비)로 전망했습니다. 6월 30일 예상치 26.7%보다 상향된 숫자입니다.
이 전망대로라면 3개 분기 연속 25% 이상, 8개 분기 연속 두 자릿수 이익 성장이 됩니다. 가이던스를 발표한 116개 기업 중 72개가 긍정적 전망을 내놓은 점도 눈에 띕니다.
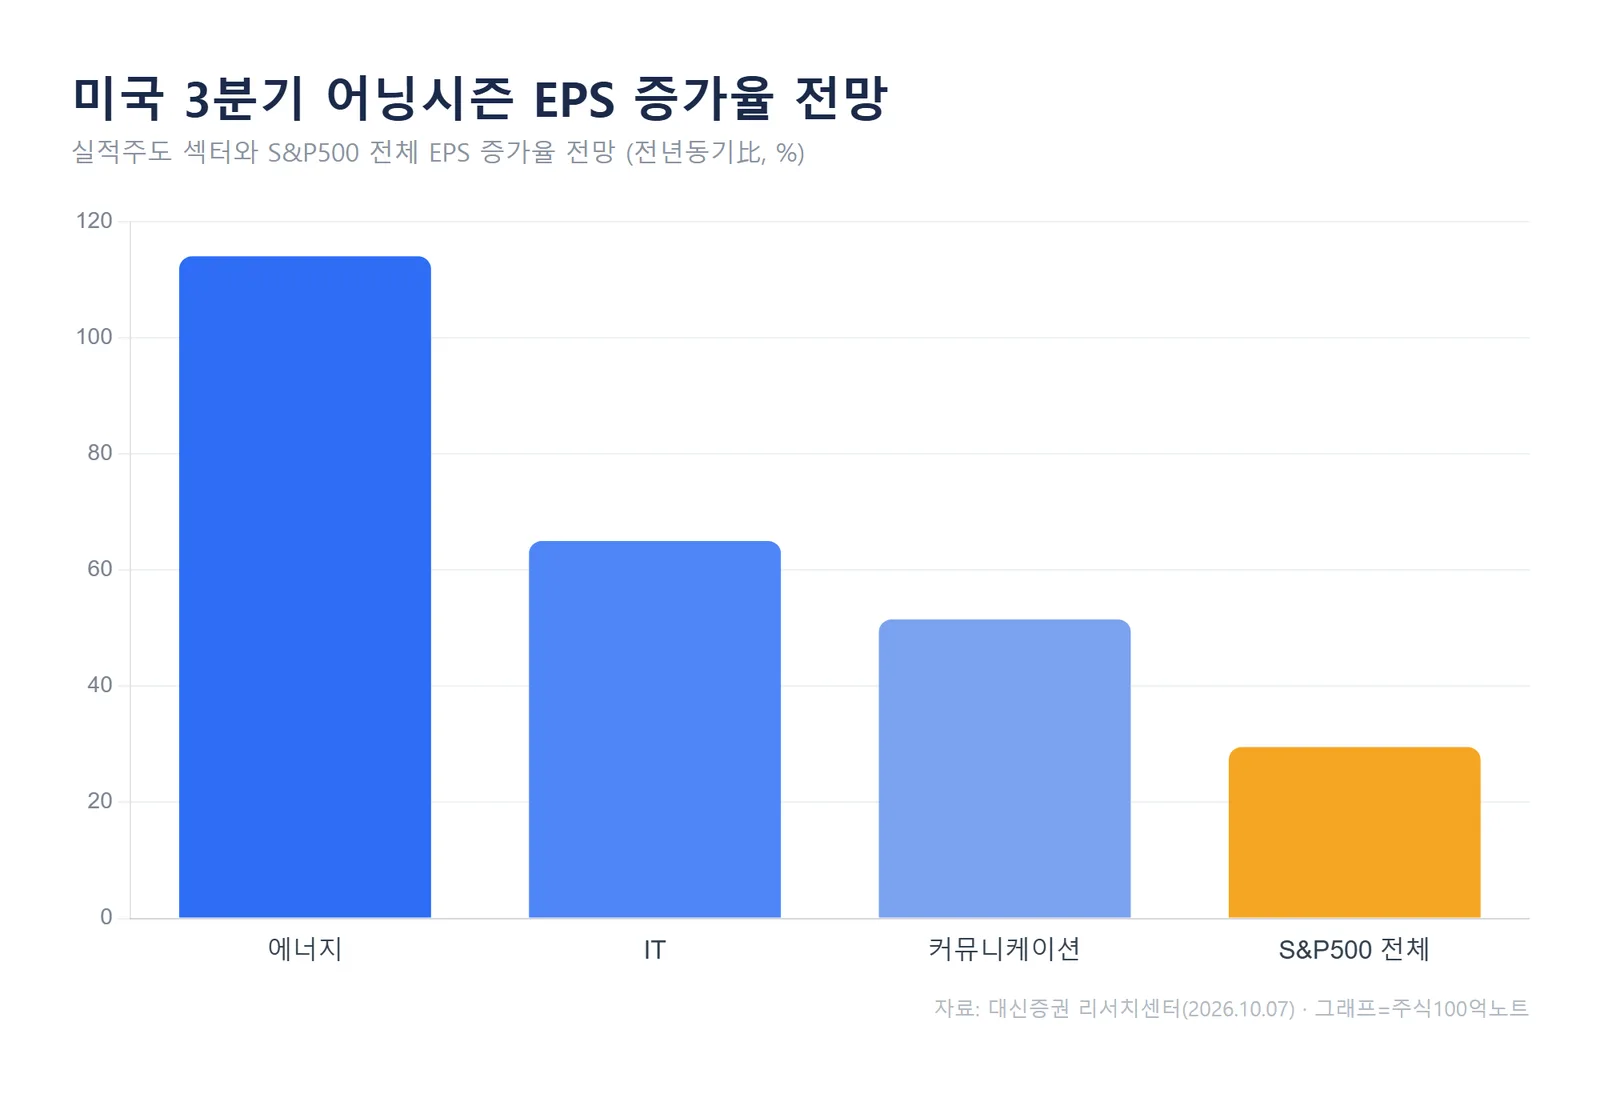
실적을 끌어올리는 섹터는 에너지(+114.0%), IT(+65.0%), 커뮤니케이션(+51.5%)입니다. 리포트는 이 숫자를 근거로, 최근 불거진 AI 과잉투자·개발 속도 조절 우려가 '기우에 불과하다'고 평가했습니다.
대신증권은 3분기 실적 증가율을 1.4%로 전망했는데, 과거 5년 분기 평균이 -2.2%였던 점을 감안하면 이익 체력 자체가 달라졌다는 해석이 가능합니다. 실제 실적이 전망을 따라와 준다면, AI 인프라 투자가 비용이 아니라 이익으로 확인되는 셈입니다.
4분기 투자전략, 변동성 확대 시 비중 확대
10월은 연말 쇼핑 시즌을 선반영하며 증시가 오르는 달로 꼽힙니다. S&P500은 최근 5년간 10월에 평균 2.8% 상승했습니다. 리포트는 10월 글로벌 증시를 호재가 더 많은 한 달로 보고, 변동성이 커질 때 비중을 늘리는 대응을 제시했습니다.
4분기 선호 구도는 '성장·대형·퀄리티' 스타일입니다. 섹터는 실적 개선주(에너지·IT·소재·커뮤니케이션)와 미국 전략적 디커플링 수혜주(AI·반도체·바이오의약품)를 꼽았습니다. 주도주로는 AI 인프라 확장과 맞닿은 반도체, 전력·에너지, 데이터센터가 다시 거론됩니다.
권역별로는 선진국에서 미국 > 일본 > 유럽, 신흥국에서 중국과 한국·대만(반도체)을 선호 지역으로 제시했습니다. 변수로는 이란 전쟁 종전 MOU 복원 여부가 남아 있어, 11월 3일 미국 중간선거 전후 흐름을 지켜볼 필요가 있습니다.
자주 묻는 질문
Q. 금리 동결 확률 80%면 증시는 무조건 오르나요?
확률은 선물시장이 반영한 기대일 뿐 확정이 아닙니다. 14일 CPI, 29일 PCE 결과에 따라 수치는 다시 움직일 수 있고, 동결이 곧 주가 상승을 보장하지도 않습니다. 리포트도 '변동성 확대 가능성'을 함께 전제로 두고 있습니다.
Q. EPS 29.5%는 이미 확정된 실적인가요?
아닙니다. 10월 7일 기준 애널리스트들의 전망치(컨센서스)이며, 실제 발표 실적과 다를 수 있습니다. 전망치가 높다는 것은 기대가 크다는 뜻이기도 해, 실제 실적이 이를 밑돌면 오히려 조정 빌미가 될 수 있습니다.
정리하면, 10월 증시는 '연준 금리 동결 관측 + 3분기 어닝시즌'이라는 두 축으로 상승에 무게가 실린 국면입니다. 다음 체크포인트는 14일 CPI와 29일 FOMC·PCE 결과입니다. 이 지표들이 물가 둔화를 확인시켜 주는지가 10월 후반 방향을 가를 가능성이 큽니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#미국증시전망 #연준금리동결 #3분기어닝시즌 #FOMC #AI인프라주 #코스피전망 #대신증권리포트