GST 목표주가 65,000원, 10년 만에 풀린 족쇄
IBK투자증권이 GST(083450)에 대해 투자의견 매수와 목표주가 65,000원을 신규로 제시했습니다. 8월 6일 종가 46,000원 대비 41% 높은 수준입니다. 반도체 유틸리티 장비를 만드는 회사가 왜 지금 재평가받는지, 리포트의 핵심 숫자와 그 의미를 정리했습니다. 끝까지 보면 목표주가 산정 근거와 앞으로 남은 모멘텀까지 한눈에 잡힙니다.
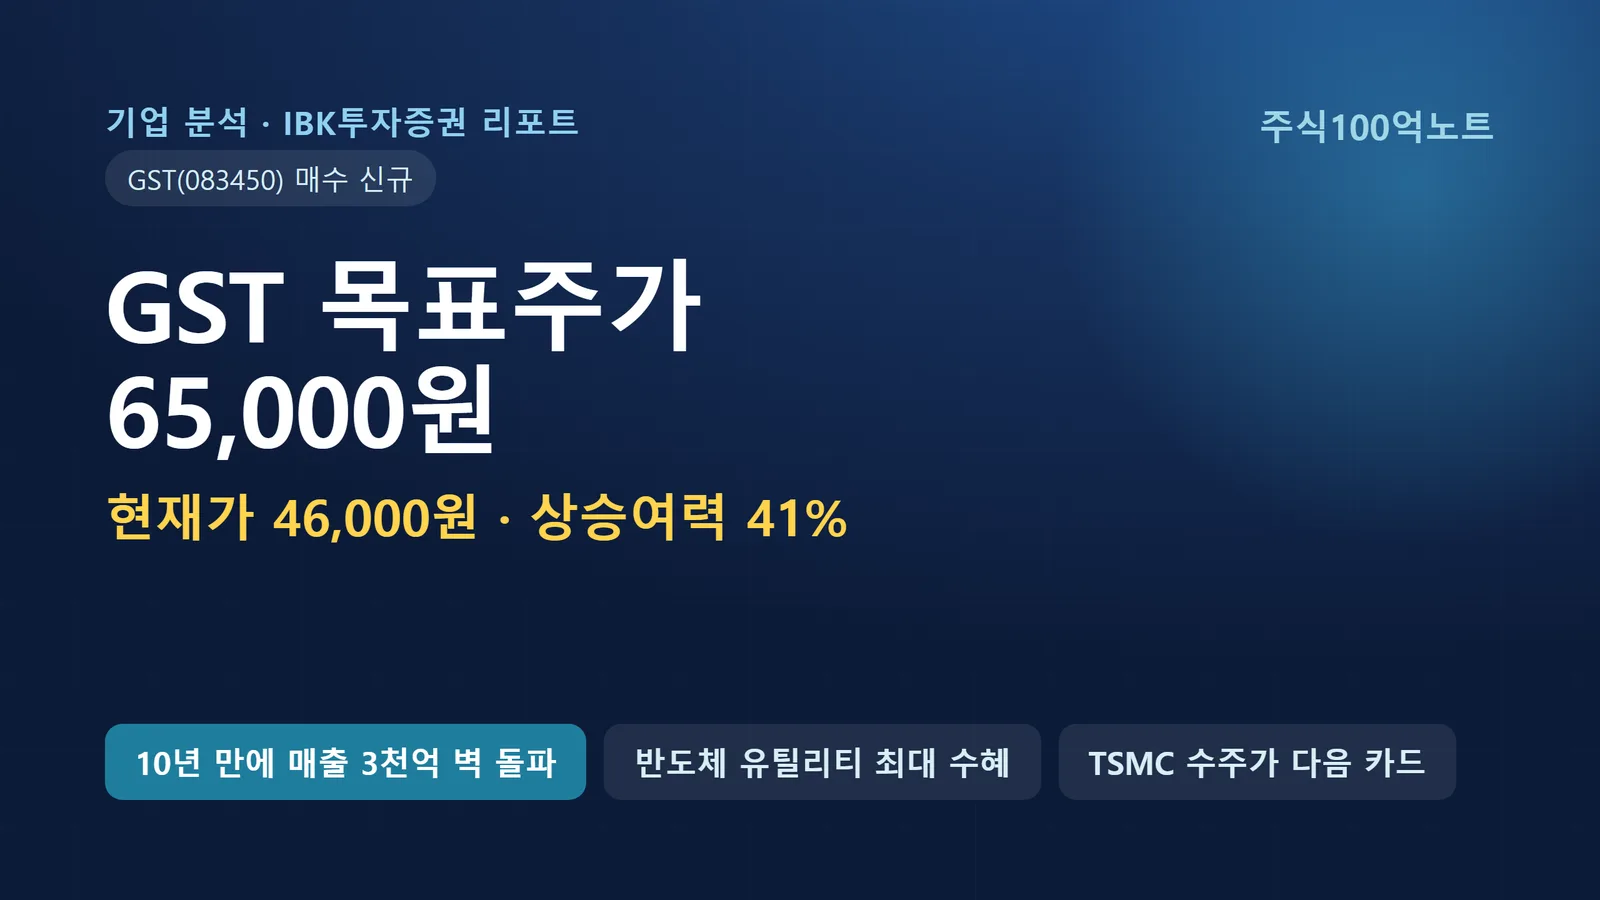
10년 만에 매출 3천억 벽을 깬다
GST는 반도체 공정에서 나오는 유해가스를 처리하는 '스크러버'와 장비 온도를 잡아주는 '칠러'를 만드는 회사입니다. 화려한 메인 장비 옆에서 공정 환경과 수율을 지키는 조연이었죠.
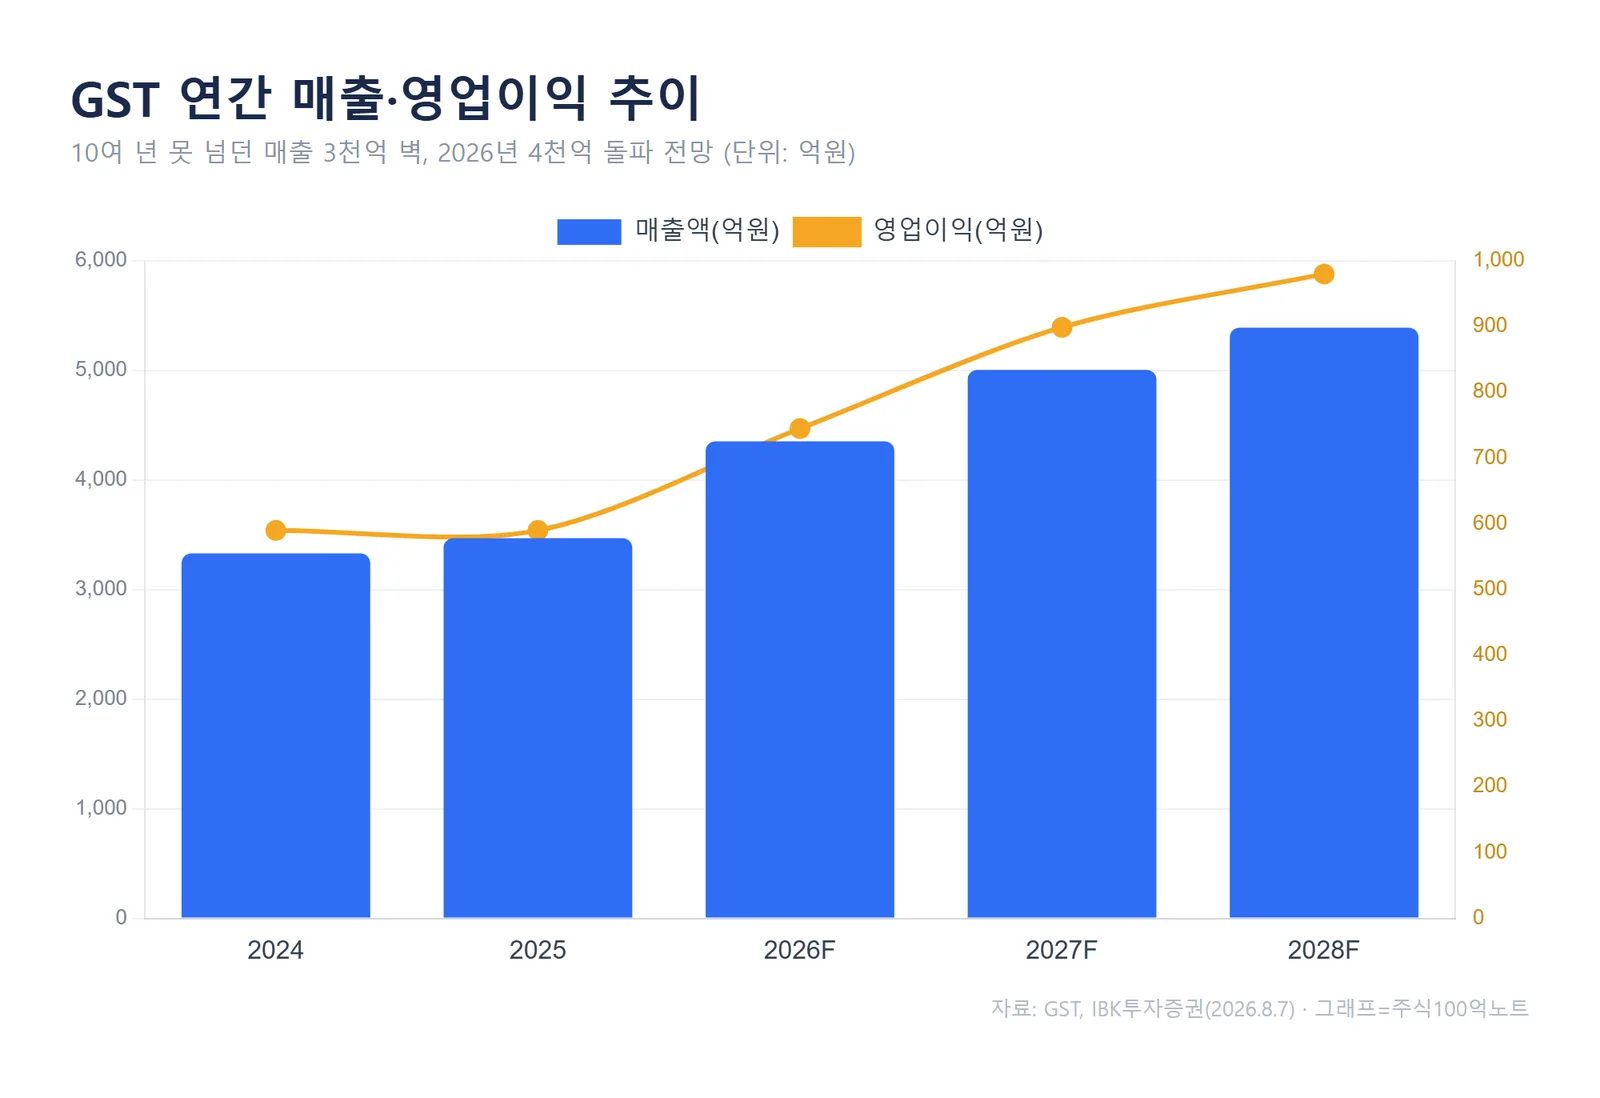
그런데 실적 눈높이가 달라지고 있습니다. IBK투자증권은 GST 매출이 2025년 3,447억원에서 2026년 4,353억원으로 늘어난다고 추정했습니다. 지난 10여 년간 넘지 못했던 3,000억원의 벽을 처음 넘어서는 해라는 뜻입니다.
영업이익도 2025년 595억원에서 2026년 745억원, 2027년 899억원으로 계단을 밟습니다. 영업이익률은 17% 안팎을 꾸준히 지킵니다.
IBK투자증권은 2026년 매출액과 영업이익을 각각 4,353억원, 745억원으로 제시했는데, 이는 전년 대비 매출 26%·영업이익 25% 증가로 '성장 구간 진입'으로 해석됩니다.
스크러버 판가가 계속 오르는 이유
실적을 끌어올리는 핵심은 캐시카우인 스크러버입니다. 2025년 매출 2,261억원으로 전사 매출의 65%를 차지했습니다.
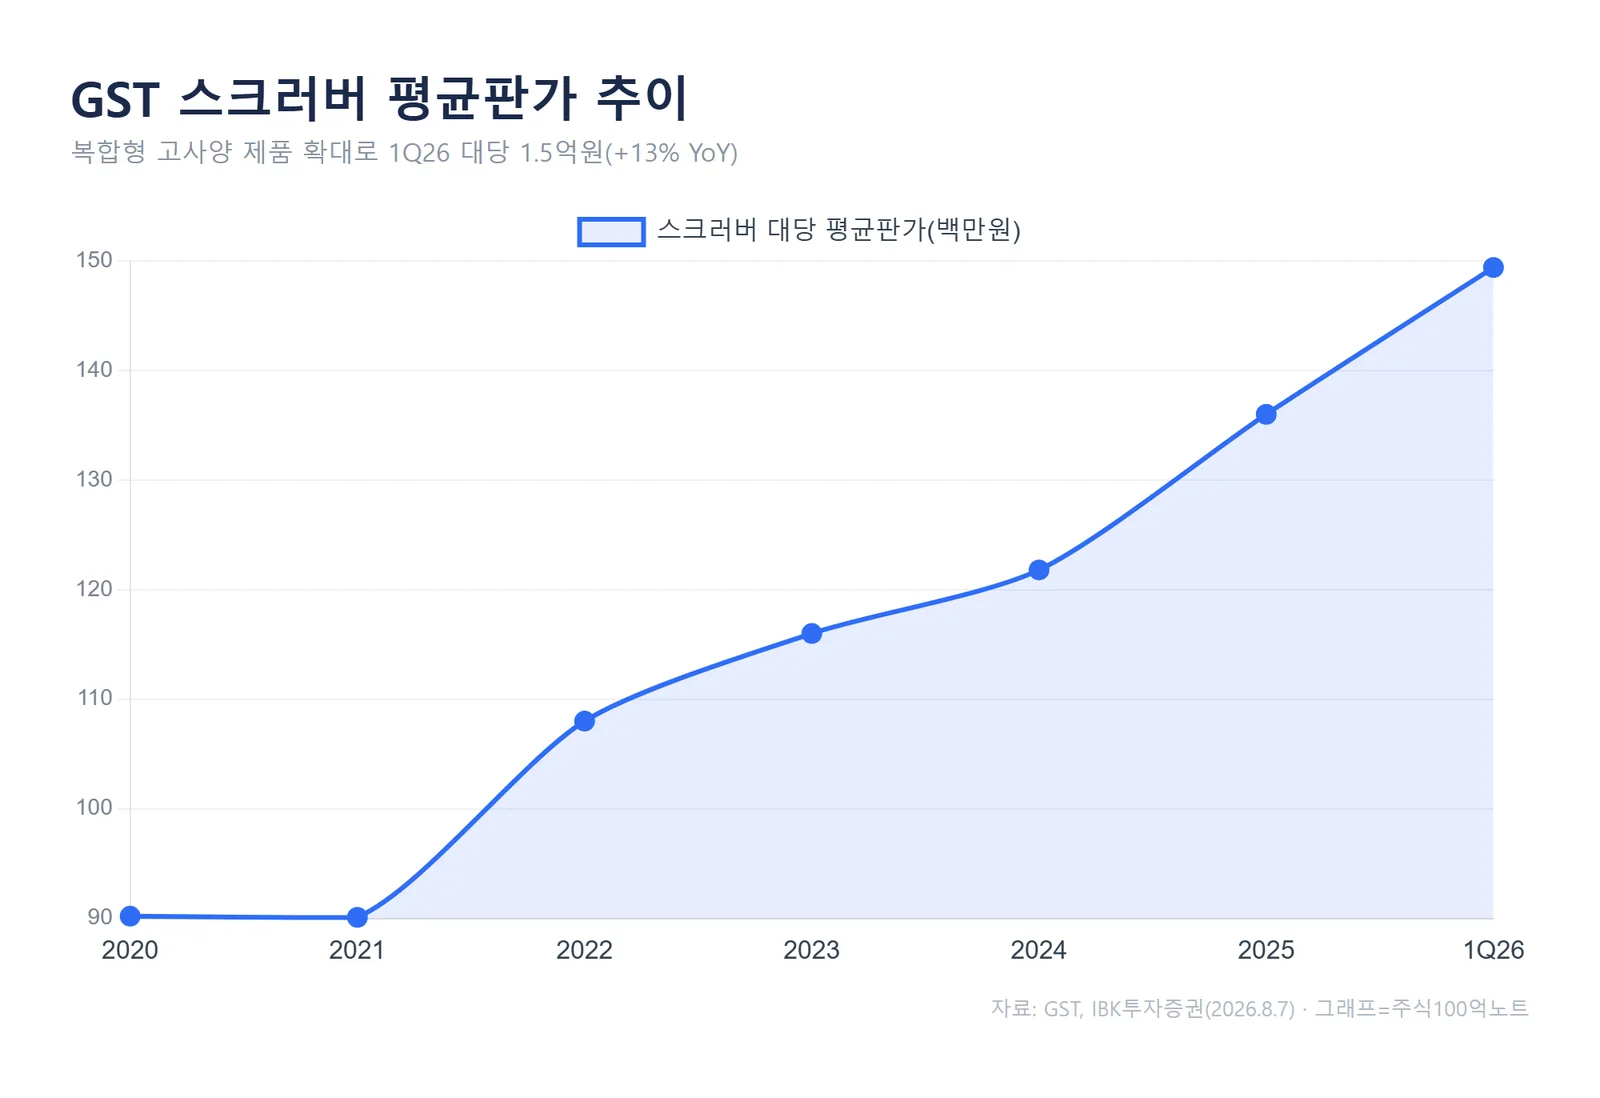
주목할 부분은 가격(P)입니다. 스크러버 대당 평균판가는 2023년 1.16억원에서 2024년 1.22억원, 2025년 1.36억원으로 올랐고, 2026년 1분기에는 1.5억원까지 뛰었습니다. 1년 전보다 13% 높은 수준입니다.
가격이 오른 배경은 제품 믹스 변화입니다. 과거 Wet·Dry 방식의 한계를 보완한 복합형(Burn-wet·Plasma-wet·Heat-wet) 스크러버 채택이 늘면서 고사양 제품 비중이 커졌습니다. 반도체 미세화가 진행될수록 처리하기 까다로운 가스가 많아지고, 그만큼 비싼 장비가 팔린다는 구조입니다.
여기에 물량(Q)도 붙습니다. 연간 스크러버 생산량은 2025년 1,789대에서 2026년 2,200대 수준으로 23% 늘어날 전망입니다. 삼성전자 P4·마이크론·SK하이닉스 물량이 겹치는 구간입니다.
차트에서 판가 흐름을 직접 따라가 보면, 2022년 이후 우상향 기울기가 꺾이지 않고 있다는 점이 눈에 들어옵니다. 가격과 물량이 같이 오르는 국면은 장비주 실적에 가장 유리한 조합입니다.
목표주가 65,000원은 어떻게 나왔나
목표주가 65,000원은 12개월 선행 EPS 3,883원에 목표 배수(Target Multiple) 16.7배를 적용해 산출됐습니다.
이 16.7배는 GST와 국내 경쟁사의 과거 3년 평균 P/E 상단(19.7배)에서 15%를 할인한 값입니다. 마진율이 급격히 좋아지기 어려운 유틸리티 업종 특성을 반영해 보수적으로 깎았다는 설명입니다. 경쟁사로는 스크러버와 칠러를 모두 공급하는 유니셈이 비교 대상으로 언급됐습니다.
IBK투자증권은 현 주가가 2026년 예상 EPS 기준 약 11.8배로 역사적 고점 부근이지만, 업황·실적·고객 포트폴리오가 함께 개선되는 구간이라 추가 상승이 가능하다고 평가했습니다. 다만 이는 증권사의 12개월 전망치이며, 실제 주가와는 다를 수 있습니다.
다음 카드는 TSMC와 액침냉각
주가 재평가의 다음 트리거로 리포트가 꼽은 건 두 가지입니다.
첫째는 파운드리 고객 확대입니다. 그동안 메모리 4사 중심이던 공급처에 하반기 TSMC향 신규 수주 가능성이 거론됩니다. TSMC향 전기식 칠러 공급이 본격화되면 실적 추정치가 더 올라갈 여지가 있습니다.
둘째는 데이터센터용 액침냉각입니다. 서버를 절연 냉각유에 통째로 담가 열을 빼는 방식으로, GST는 1상형·2상형 장비 개발을 마쳤습니다. 다만 실제 실적 기여는 2028년 출시가 예상되는 엔비디아 Feynman 시리즈 이후로 보는 게 합리적이라고 리포트는 선을 그었습니다. 지금 당장의 실적보다는 중장기 옵션에 가깝습니다.
배경에는 메가 Fab 증설이 있습니다. 삼성전자 P5(2028년 가동 목표), SK하이닉스 Y1(2030년), 마이크론 Clay 1(약 500억 달러 투자) 등 6개 이상 클린룸을 갖춘 대형 Fab이 잇따라 계획됐습니다. Fab이 커질수록 유틸리티 장비 요구 수량도 함께 늘어납니다.
투자 포인트와 체크포인트
정리하면 GST의 그림은 이렇습니다. 스크러버 판가·물량 동반 상승으로 실적이 3천억 벽을 넘고, 여기에 TSMC 파운드리 편입과 액침냉각이라는 중장기 모멘텀이 얹혀 있습니다.
체크포인트도 분명합니다. 현 주가가 이미 역사적 고점 부근이라 밸류에이션 부담이 있고, 목표주가의 상승 여력 상당 부분이 아직 확정되지 않은 TSMC 수주·증설 사이클에 기대고 있습니다. 반도체 업황이 흔들리면 증설 시점도 밀릴 수 있습니다. 액침냉각은 2028년 이후 이야기라 단기 실적과는 거리가 있다는 점도 감안해야 합니다.
자주 묻는 질문
Q. 목표주가 65,000원이면 지금 사도 되나요?
목표주가는 IBK투자증권의 12개월 전망치이지 매수 신호가 아닙니다. TSMC 수주, 반도체 증설 속도 같은 변수가 남아 있어 추정치는 얼마든지 바뀔 수 있습니다. 투자 판단은 본인의 몫입니다.
Q. GST는 배당을 주나요?
리포트 기준 2025년 주당배당금(DPS)은 650원, 2026년 예상 배당수익률은 1.4% 수준입니다. 고배당주라기보다 성장에 무게가 실린 종목으로 보는 편이 맞습니다.
GST는 조연이던 유틸리티 장비가 수율 개선의 필수재로 대접받기 시작한 사례입니다. 다음에 확인할 지표는 하반기 TSMC 수주 공시와 3분기 스크러버 판가·물량 흐름입니다. 이 두 가지가 실적 추정 상향의 열쇠가 될 가능성이 큽니다.
#888;font-size:0.9em;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#GST #GST목표주가 #반도체장비주 #스크러버 #액침냉각 #IBK투자증권