미국 재정적자 2026, 국채금리는 왜 안 잡히나
미국 장기국채 금리를 정부가 인위적으로 눌러온 정책을 두고, 유명 투자자들이 일제히 경고를 던졌습니다. KB증권 자산배분팀은 "금리 급등은 제어되겠지만, 금리를 계속 억누를 방법은 마땅치 않다"고 봤습니다. 근본 해법인 재정건전성 확보가 현실적으로는 거의 불가능하다는 게 이번 리포트의 핵심입니다.
왜 옳은 처방인데도 실행이 안 되는지, 그 이유를 세대 갈등과 정권 교체 사례까지 짚어 정리했습니다.
베센트의 스승이 던진 경고
베센트 재무장관의 멘토로 알려진 투자자 드러켄밀러가 WSJ 기고문에서 '국채 바이백'을 비판했습니다.
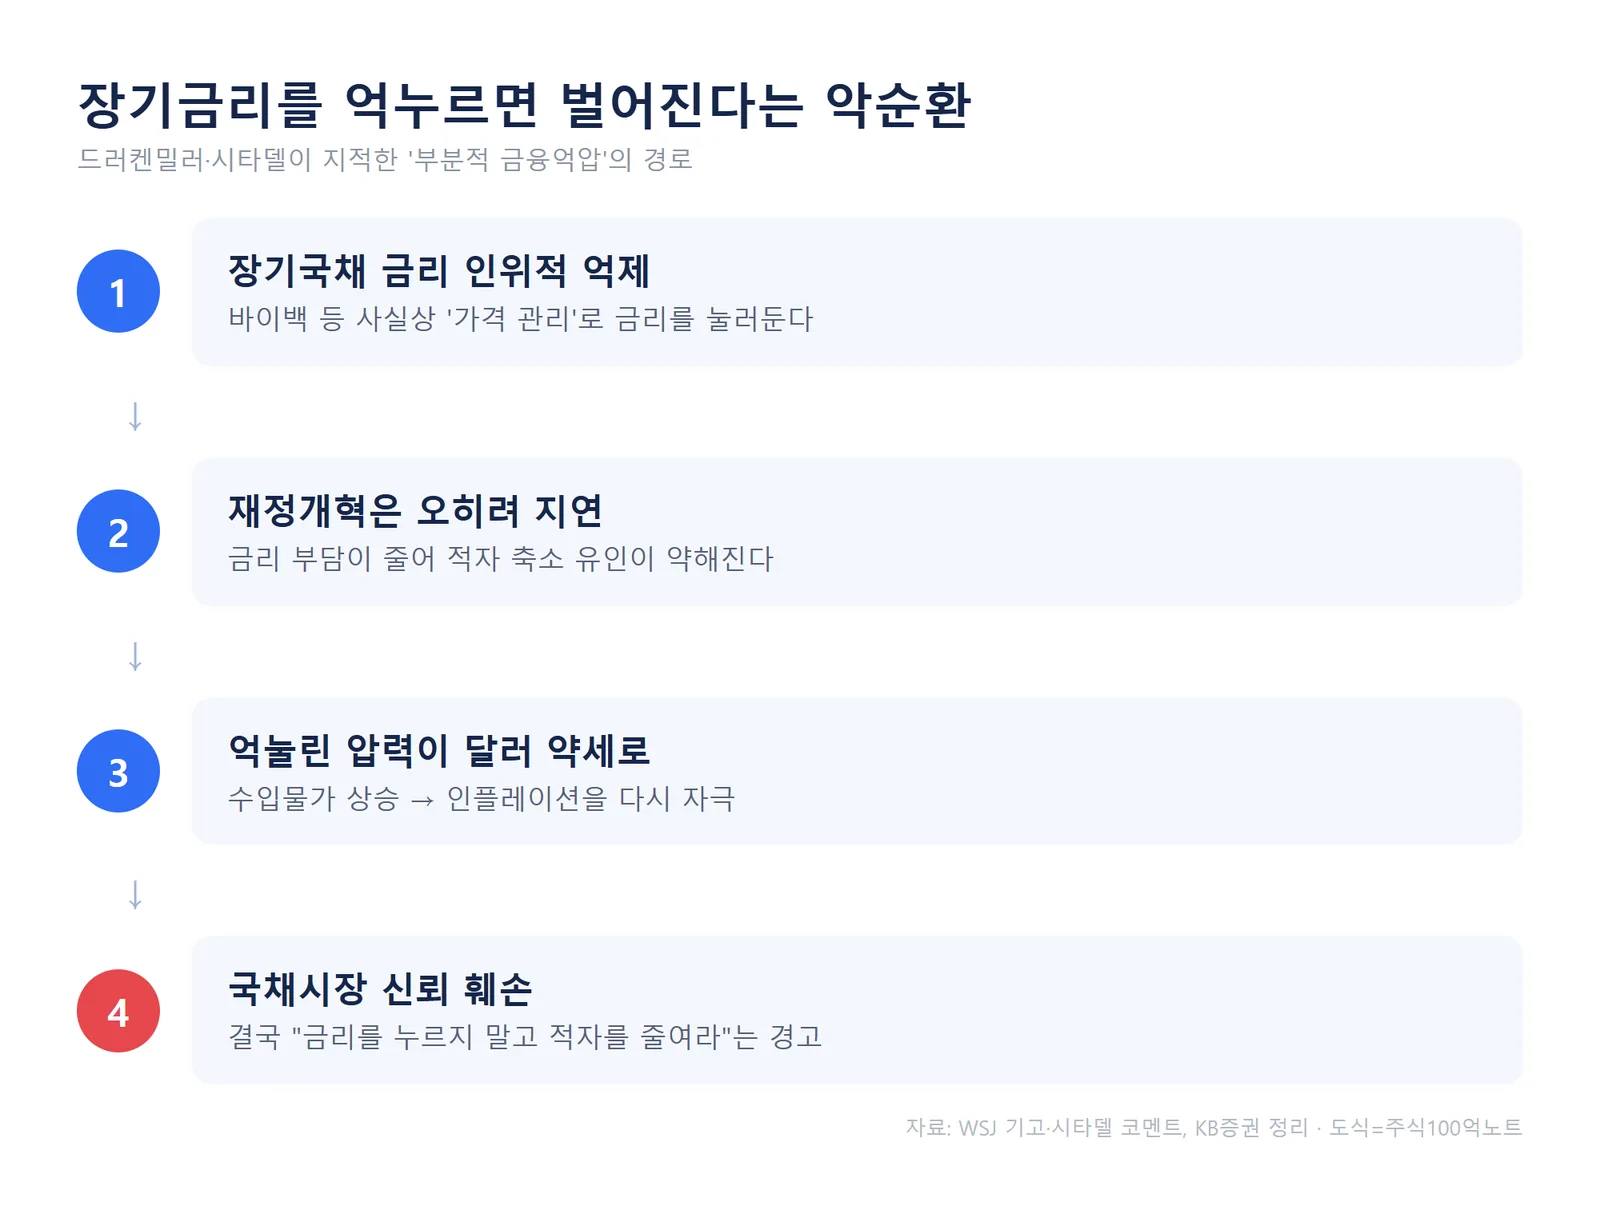
단순한 유동성 관리가 아니라 사실상 '가격 관리'라는 지적입니다. 장기금리를 억지로 누르면 재정개혁은 오히려 늦어지고, 국채시장 신뢰까지 흔들릴 수 있다는 것이죠.
시타델(Citadel Securities)도 이를 '부분적 금융억압(marginal financial repression)'으로 규정했습니다. 억눌린 압력이 달러 약세로 옮겨가 수입물가를 밀어올리고, 다시 인플레이션을 자극하는 악순환을 우려한 겁니다.
KB증권은 드러켄밀러와 시타델의 지적이 원론적으로 타당하다고 평가하면서도, "금리를 누르지 말고 재정적자를 줄이라"는 처방이 현실에서 작동하기는 어렵다고 봤습니다.
옳은 처방이 현실에선 막히는 이유
재정적자를 줄여야 한다는 데에는 누구도 반대하지 않습니다. 정책당국도 '재정건전성 확보'가 이상적인 해법임을 압니다.
문제는 실행입니다. 긴축·증세·연금개혁은 결국 유권자의 부담으로 돌아가고, 자칫 정권 상실로 이어질 수 있습니다.
여기엔 세대 문제도 얽혀 있습니다. 개인이나 기업 부채는 빌린 사람이 갚지만, 국가 부채는 빌린 세대와 갚는 세대가 다릅니다. 2000년 이후 늘어난 재정을 쓴 것은 윗세대인데, 그 빚을 갚아야 할 사람은 다음 세대라는 구조입니다.
지난해 프랑스의 대규모 시위도 연금개혁·실업급여 축소·증세를 둘러싼 세대 간 갈등이 배경이었습니다. "돈은 윗세대가 썼는데 빚은 다음 세대가 갚으라"는 요구를 쉽게 받아들이기 어렵다는 것이죠.
KB증권은 2차 세계대전 이후 줄어들던 정부 부채가 2000년부터 다시 급증했고, 2008년 금융위기와 2020년 팬데믹을 거치며 급격히 불어났다고 정리했습니다. 갚아야 할 시간이 다가오는데, "누가 갚느냐"에 대한 합의가 없다는 게 문제의 본질입니다.
재정긴축을 밀어붙인 정권들이 겪은 일
말이 아니라 실제 결과를 보면 경고의 무게가 달라집니다. 최근 2~3년간 재정 정상화를 강하게 추진한 정권 상당수가 정치적 대가를 치렀습니다.
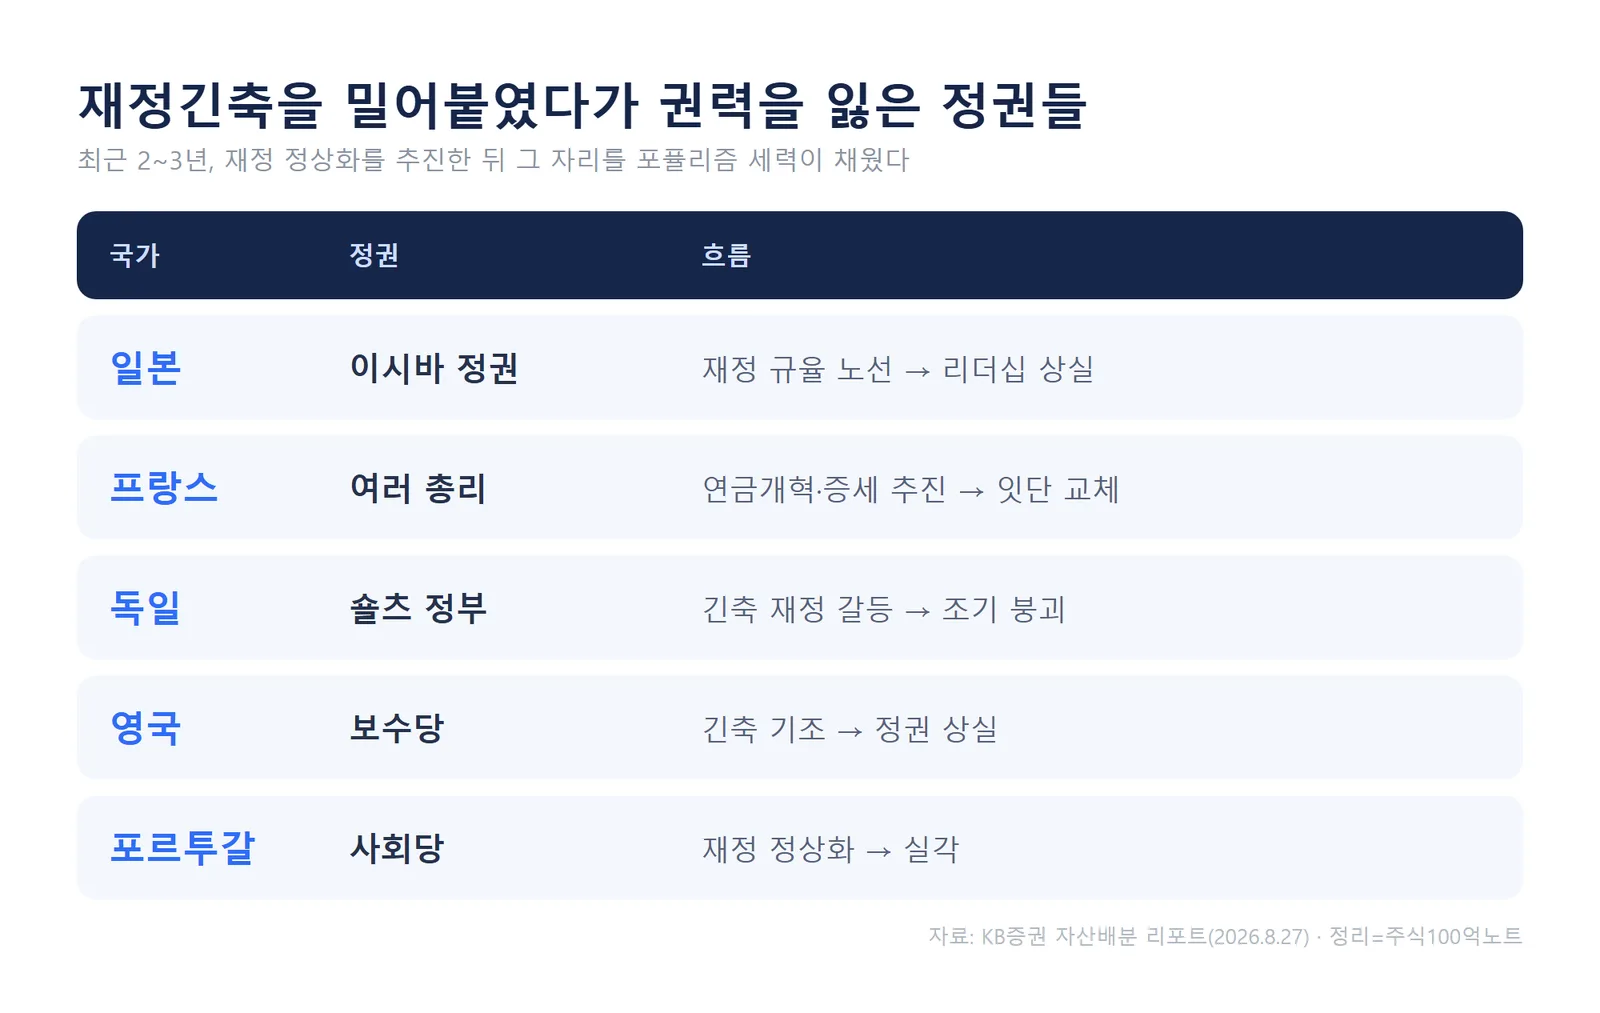
일본 이시바 정권, 프랑스의 여러 총리, 독일 숄츠 정부, 영국 보수당, 포르투갈 사회당 등이 대표 사례로 꼽힙니다. 그리고 그 빈자리를 채운 것은 더 급진적이거나 포퓰리즘적 정책을 내세운 세력이었습니다.
KB증권은 특히 유럽에서 극우정당이 단순한 '약진'을 넘어 '집권 가능한 세력'으로 자리잡고 있다고 봤습니다. 재정을 조이려던 쪽이 밀려나고, 더 푸는 쪽이 그 자리를 차지하는 흐름입니다.
결국 '누가 고양이 목에 방울을 다느냐'
정리하면 이렇습니다. 드러켄밀러와 시타델의 주장은 원론적으로 옳습니다. 금리를 억지로 누르는 대신 적자를 줄이는 게 정공법입니다.
하지만 그 정공법을 밀어붙인 정권들이 줄줄이 권력을 잃었습니다. KB증권이 "재정건전성 정책이 현실적으로 의미 있게 추진될 가능성은 제로에 가깝다"고 본 이유입니다.
투자자 입장에서 새겨둘 지점은 한 가지입니다. 장기금리를 계속 억누르는 정책 기조가 이어지는 한, 달러 가치와 인플레이션, 국채시장 신뢰가 서로 얽혀 흔들릴 수 있다는 점입니다.
자주 묻는 질문
Q. 금융억압이 뭔가요?
정부가 정책적으로 금리를 시장 수준보다 낮게 눌러 국가 부채 부담을 덜어내는 방식을 말합니다. 시타델은 지금 상황을 '부분적 금융억압'으로 규정했습니다. 개념적 해석이며, 앞으로의 정책 방향은 바뀔 수 있습니다.
Q. 그럼 미국 국채금리는 오른다는 뜻인가요?
KB증권은 당장의 금리 급등은 제어될 것으로 봤지만, 장기적으로 계속 억누르기는 어렵다고 전망했습니다. 이는 증권사의 시각이며 방향을 단정하는 예측은 아닙니다. 투자 판단은 본인의 몫입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#재정건전성 #미국국채금리 #베센트 #드러켄밀러 #금융억압 #재정적자 #포퓰리즘