SK하이닉스·삼성전자 레버리지 ETF 급락, 분산 대안은
지난 5월 상장한 삼성전자·SK하이닉스 단일종목 레버리지 ETF에 석 달간 개인 자금 13조원 넘게 몰렸지만, 최근 한 달 새 가격이 최대 66% 빠졌습니다. 유진투자증권 ETF 전략 리포트(2026.8.5)를 근거로 무슨 일이 있었는지, 그리고 지금 눈여겨볼 대안은 무엇인지 데이터로 정리했습니다.
끝까지 보면 왜 레버리지 상품이 이렇게 무너졌는지, 리포트가 짚은 공매도·분산 관점까지 한 번에 잡을 수 있습니다.
개인 자금 13.6조 몰린 단일종목 레버리지 ETF
단일종목 레버리지 ETF는 종목 하나의 하루 등락을 2배로 따라가도록 설계된 상품입니다. 삼성전자·SK하이닉스처럼 거래가 많은 대형주에 붙으면서, 상장 직후부터 개인 매수세가 빠르게 쏠렸습니다.
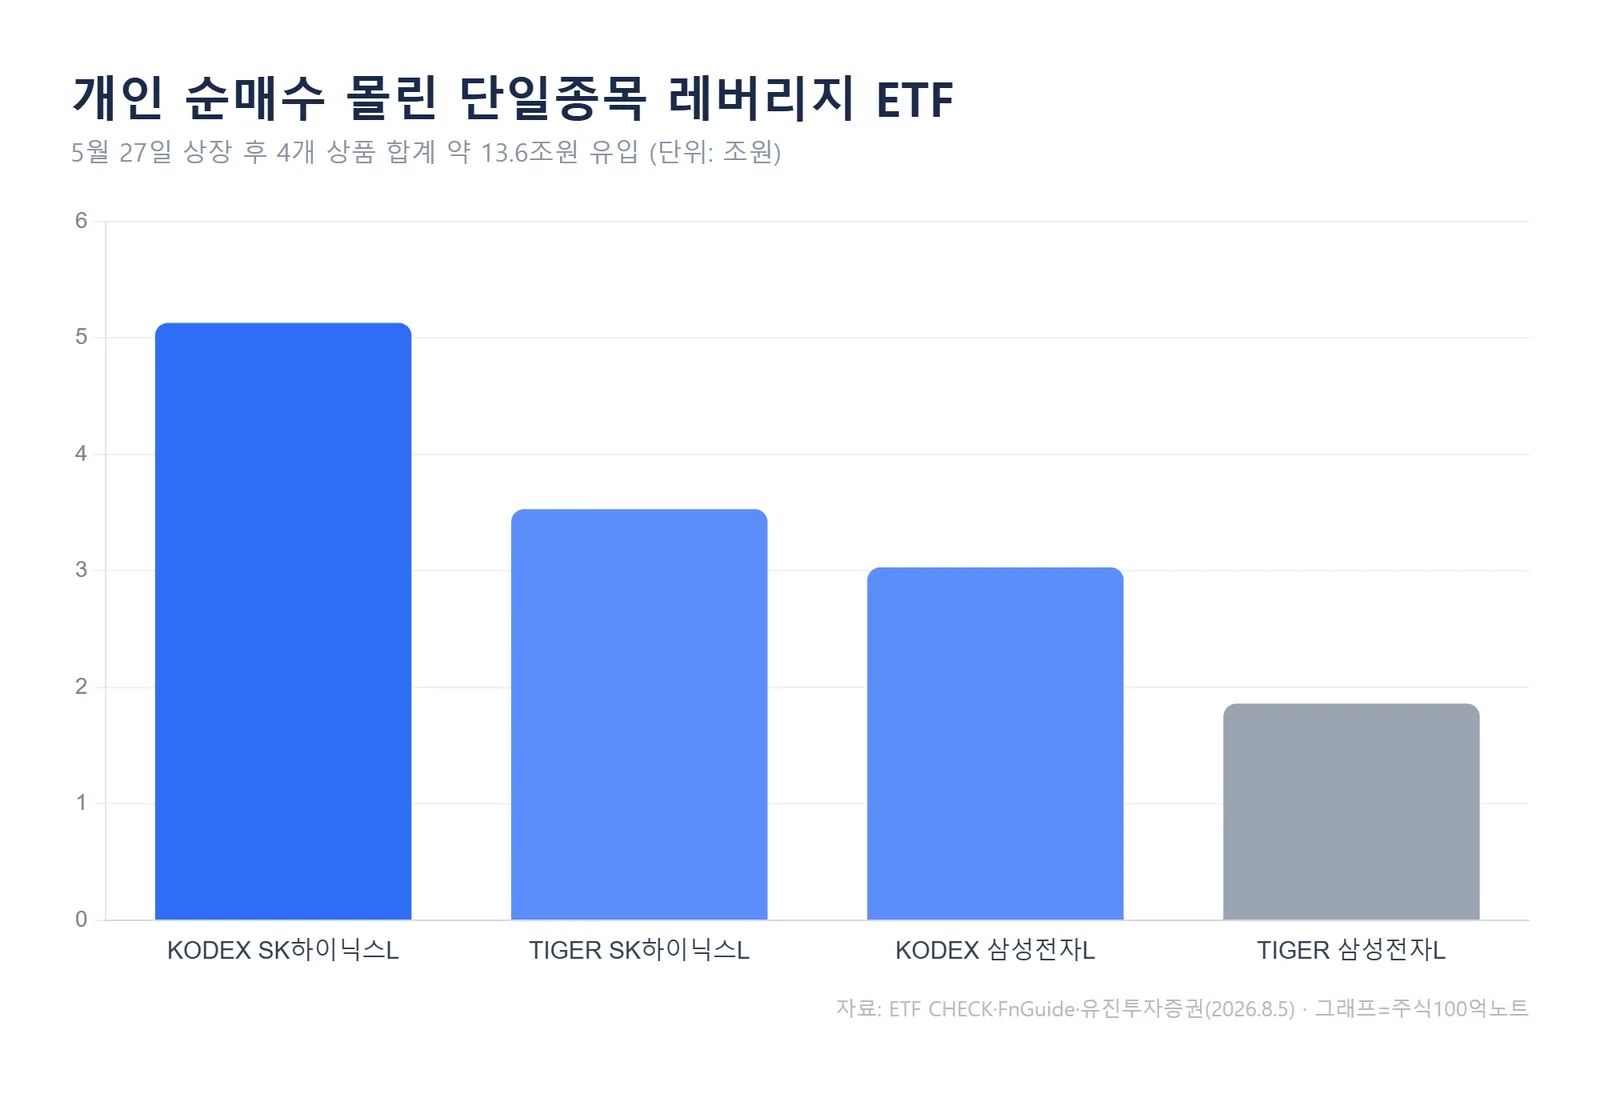
리포트에 따르면 최근 3개월 개인 순매수 1위는 KODEX SK하이닉스 단일종목 레버리지로 약 5.1조원이 들어왔습니다. 순매수 상위 20종목 중 1·2·3·7위가 모두 SK하이닉스·삼성전자 단일종목 레버리지였습니다.
유진투자증권은 이 4개 상품이 5월 27일 상장 이후 약 13.6조원의 개인 순매수를 끌어모았다고 집계했는데, 그만큼 두 대형주의 반등에 레버리지로 베팅한 개인이 많았다는 뜻입니다.
한 달 만에 반토막, 무엇이 무너뜨렸나
문제는 방향이 반대로 갔다는 데 있습니다. 리포트 기준(8월 4일) 최근 한 달 수익률은 SK하이닉스 레버리지가 -66%, 삼성전자 레버리지가 -48%였습니다. 자금이 가장 많이 몰린 상품이 하락 폭도 가장 컸던 셈입니다.
레버리지 ETF는 하루 수익률을 2배로 추종하기 때문에, 기초 종목이 며칠 연속 흔들리면 손실이 단순 2배보다 더 커지는 '복리 손실' 구조가 나타납니다. 단일종목이라 분산 효과도 없어 변동성이 그대로 증폭됩니다.
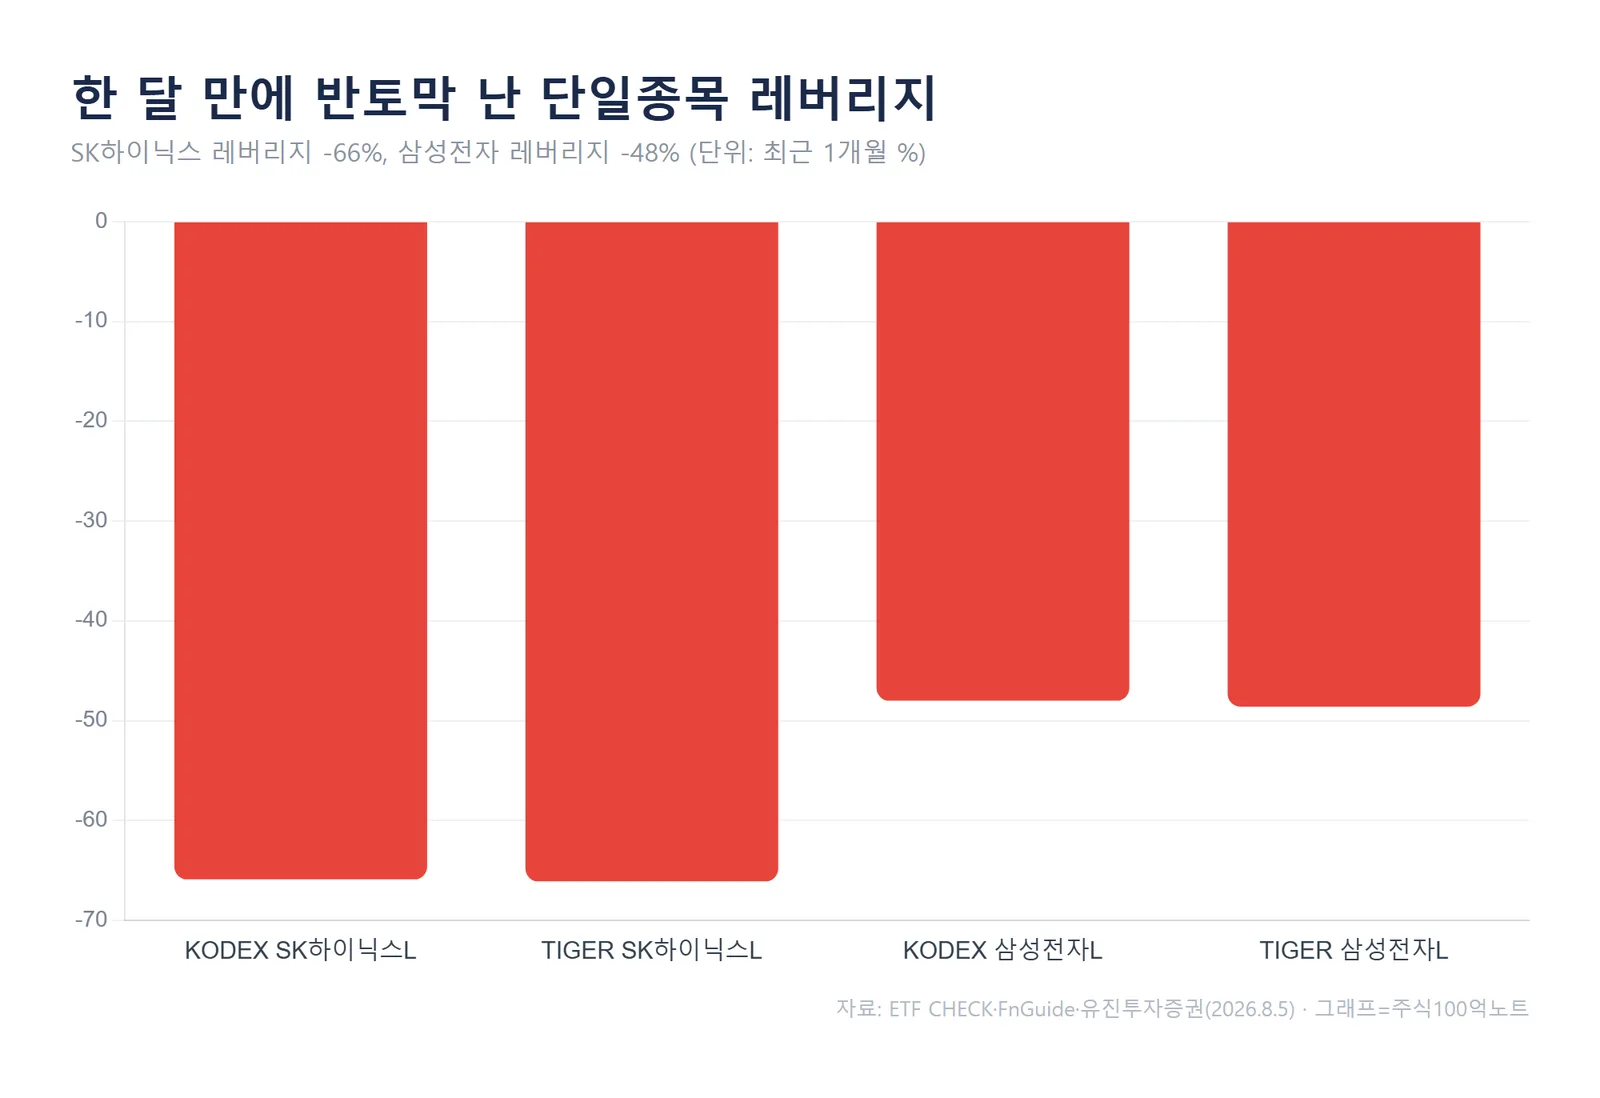
유진투자증권은 손실 폭을 감안하면 반등 국면에서 비중을 조절(축소)할 필요가 있다고 봤습니다. 삼성전자·SK하이닉스 비중이 커진 KOSPI200 상품도 함께 밀린 만큼, 추가 매수를 고려한다면 분산이 필요하다는 진단입니다.
과거 비슷한 국면을 떠올려 보면, 특정 테마에 단기 자금이 급하게 쏠린 뒤 가격이 무너지는 흐름은 반복돼 왔습니다. 레버리지·단일종목처럼 변동성이 큰 도구일수록 이 낙차가 더 크게 나타납니다.
KOSPI200 공매도, 6월 정점을 지났을까
같은 리포트가 비중 있게 다룬 또 다른 지표가 KOSPI200 공매도 비율(공매도/거래량, short ratio)입니다. 이 비율이 6월에 큰 폭으로 뛰며 6월 중순과 말 두 차례 10%를 넘었는데, 공매도 재개 이후로는 처음 있는 일입니다.
2020년 이후 short ratio가 10%를 넘은 국면은 이번을 빼면 2023년 10월, 2022년 10월(글로벌 금리 급등), 2020년 2~3월(코로나19 초기) 세 차례뿐이었습니다. 공매도 주체가 주로 외국인이라는 점에서, 6월 외국인의 경계 강도가 상당히 높았다는 해석이 가능합니다.
유진투자증권은 과거 공매도가 급증(short ratio가 최근 1년 평균+2.5 표준편차 상회)한 뒤 1개월·3개월 뒤 KOSPI200 상승 확률은 각각 61%, 65%였지만, 6개월 뒤 상승 확률은 77%(이후 6개월 평균 +6.8%, 2010년 이후)로 높았다고 분석했습니다.
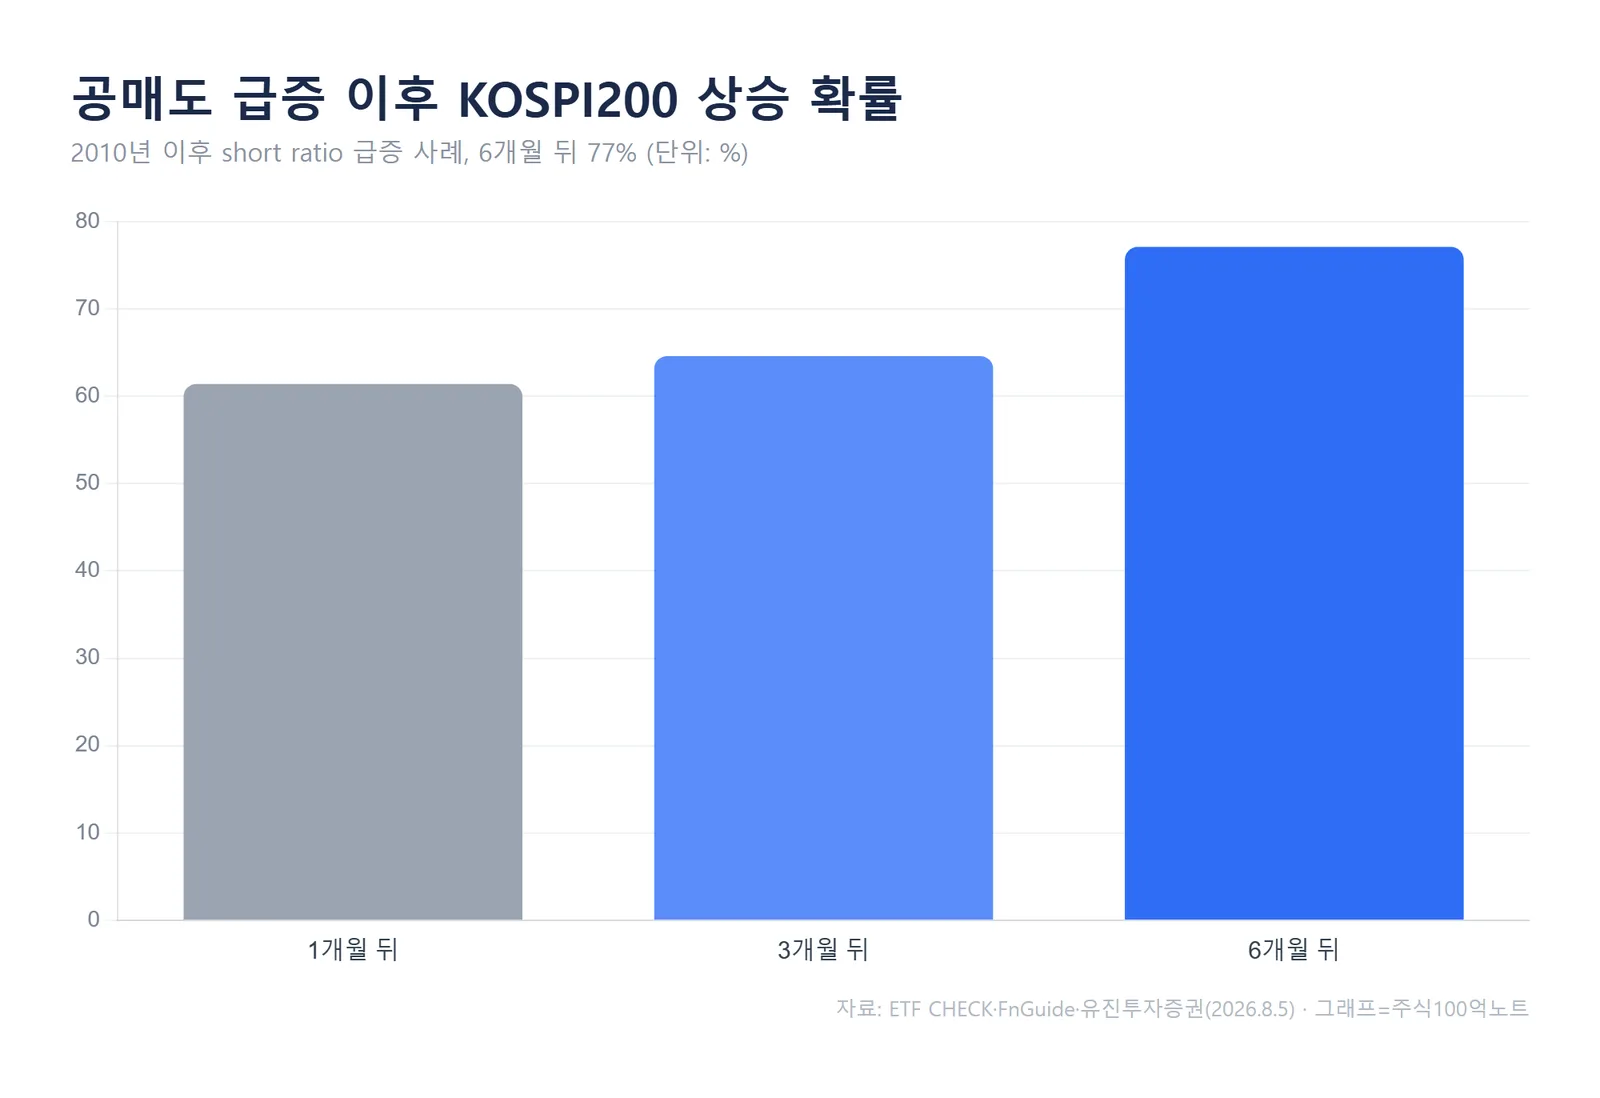
8월 4일 기준 공매도 비율은 8%대로 낮아졌습니다. 최근 1년 평균보다는 여전히 높지만 6월 고점 대비로는 내려온 수준입니다. 리포트는 이 비율이 다시 튀어 오르지 않는다면 매도 압력의 정점은 지났을 가능성이 있다고 봤습니다.
분산 대안으로 짚은 미국 배당·빅테크 ETF
그렇다면 리포트가 대안으로 제시한 방향은 어디일까요. 유진투자증권은 삼성전자·SK하이닉스 비중이 상대적으로 낮은 국내 액티브 배당 ETF나 미국 배당·빅테크 ETF로의 분산을 선호한다고 밝혔습니다.
최근 3개월 수익률 상위 ETF 중 인버스를 제외하면, 미국 배당주와 미국 빅테크 ETF의 수익률 순위가 오르며 단기 모멘텀이 살아 있다는 점을 근거로 들었습니다.
리포트에 언급된 대표 상품을 정리하면 다음과 같습니다.
| 구분 | 예시 ETF | 특징 |
|---|---|---|
| 미국 배당 | SOL 미국배당다우존스(H) | 3개월 +6.0%, 1개월도 플러스 유지 |
| 미국 빅테크 | KODEX 미국빅테크10(H) | 3개월 +8.3%, 순위 상승 |
| 국내 액티브 배당 | ACE 라이프자산주주가치액티브 | 3개월 +12.6%, 대형주 쏠림 낮음 |
여기서 (H)는 환헤지형을 뜻합니다. 다만 이들 상품 역시 시장 전체가 흔들리면 함께 밀릴 수 있어, '레버리지 대비 변동성이 낮다'는 상대적 개념으로 이해하는 편이 안전합니다.
자주 묻는 질문
Q. 지금 삼성전자·SK하이닉스 레버리지 ETF를 담아도 되나요?
증권사 리포트는 반등 국면에서 비중 축소를 검토할 필요가 있다는 의견을 냈습니다. 레버리지는 방향이 맞아도 횡보만으로 가치가 줄 수 있는 구조라, 단기 매매 도구이지 장기 보유용이 아니라는 점을 먼저 따져봐야 합니다.
Q. 공매도가 늘면 주가는 계속 떨어지나요?
꼭 그렇지는 않습니다. 이번 리포트의 과거 사례 분석에서는 공매도 급증 이후 6개월 뒤 KOSPI200 상승 확률이 77%로 오히려 높았습니다. 공매도가 정점을 찍고 줄어드는 국면이 반등의 실마리가 된 경우가 많았다는 뜻입니다. 다만 확률일 뿐 확정된 미래는 아닙니다.
정리
이번 리포트의 메시지는 세 줄로 요약됩니다. 첫째, 개인 자금이 몰린 단일종목 레버리지 ETF가 한 달 새 최대 66% 급락했습니다. 둘째, 손실 폭을 감안하면 반등 시 비중 조절과 분산이 필요합니다. 셋째, KOSPI200 공매도 비율은 6월 정점 대비 낮아져 매도 압력 정점은 지났을 가능성이 거론됩니다.
다음으로 확인할 체크포인트는 공매도 비율이 다시 8%대 위로 튀는지 여부입니다. 이 지표가 안정되는지에 따라 반등의 지속력을 가늠할 수 있습니다.
#ETF #삼성전자 #SK하이닉스 #레버리지ETF #공매도 #미국배당ETF #유진투자증권
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목·ETF의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.