삼성SDI·LG엔솔 목표주가, ESS 수혜 어디까지
하나증권이 2026년 8월 6일 2차전지 업종을 비중확대(Overweight)로 유지하며, ESS(에너지저장장치) 수혜를 근거로 LG에너지솔루션 목표주가 480,000원, 삼성SDI 667,000원을 제시했습니다. 두 종목의 현재가 대비 상승 여력과 그 배경을 데이터로 정리했습니다.
이 글을 끝까지 보면 왜 'AI 데이터센터 증가'가 배터리 실적 얘기로 이어지는지, 그 연결 고리를 숫자로 확인할 수 있습니다.
AI 데이터센터가 만든 새 배터리 수요
리포트의 출발점은 인공지능입니다. AI의 무게 중심이 학습에서 추론으로 옮겨가면서, 데이터센터는 데이터를 '저장'하던 곳에서 답을 '생산'하는 공장으로 바뀌고 있다는 게 핵심 논리입니다. 하나증권은 이를 두고 전력이 곧 이 시대의 청바지라는 표현을 씁니다. 골드러시 때 돈을 번 건 청바지 장수였다는 비유죠.
문제는 전력의 '모양'입니다. AI 데이터센터는 추론이 시작되면 순간적으로 수백 MW의 전력을 끌어다 쓰고, 작업이 끝나면 뚝 떨어집니다. 전력망은 늘 최대 수요에 맞춰 지어지는데 그 최대치를 매순간 쓰는 건 아니라서, 결국 상당한 잉여 전력이 남습니다.
여기서 ESS가 등장합니다. 남는 전력을 저장했다가 피크에 쓰고, 급격한 부하 변동을 완충하는 역할입니다. 하나증권은 이 급변하는 부하를 초 단위로 흡수하는 'Grid Buffer' 기능을 ESS의 핵심 효용으로 봤습니다. 데이터센터가 늘수록 ESS의 필요성과 수익성이 함께 커진다는 것이 이번 리포트의 뼈대입니다.
한국이 유리한 이유: 정전 10분·HBM
토큰 팩토리 경쟁이 전력 인프라 경쟁으로 바뀌면, 안정적인 전력망을 가진 나라가 유리해집니다. 하나증권은 한국을 가장 유리한 입지 중 하나로 꼽았습니다.
근거는 세 가지입니다. 한국의 연간 호당 정전시간(SAIDI)은 약 10분 미만으로, 40분을 넘는 미국·유럽과 격차가 큽니다. 송배전 손실률은 3.5%로 OECD 평균 6%대의 절반 수준이고요. 여기에 데이터센터 핵심 부품인 HBM 제조 경쟁력까지 더해집니다.
실제 움직임도 있습니다. SK텔레콤이 엔비디아 멀티테넌트 AI팩토리를 2027년 가동 목표로 짓고 있고, 삼성SDS는 오픈AI·앤트로픽과 임차를 논의 중입니다. 대한민국 메가프로젝트는 1단계로 SK 5GW, GS 2.4GW, 네이버 1GW 등 8.4GW를 짓고, 2035년까지 총 18.4GW 규모의 AI 데이터센터를 조성한다는 계획입니다.
ESS 얼마나 필요한가: 연평균 7GWh 이상
중요한 건 규모입니다. 하나증권은 두 갈래로 수요를 계산했습니다.
먼저 메가프로젝트 자체 수요입니다. 데이터센터 14.4GWh와 반도체 공장 4.1GWh를 합쳐 약 18.5GWh, 2027년부터 2035년까지 연평균 2.6GWh로 추산했습니다. 다만 이 숫자만 보면 국내 셀 메이커들의 출하 계획에 비해 크지 않습니다.
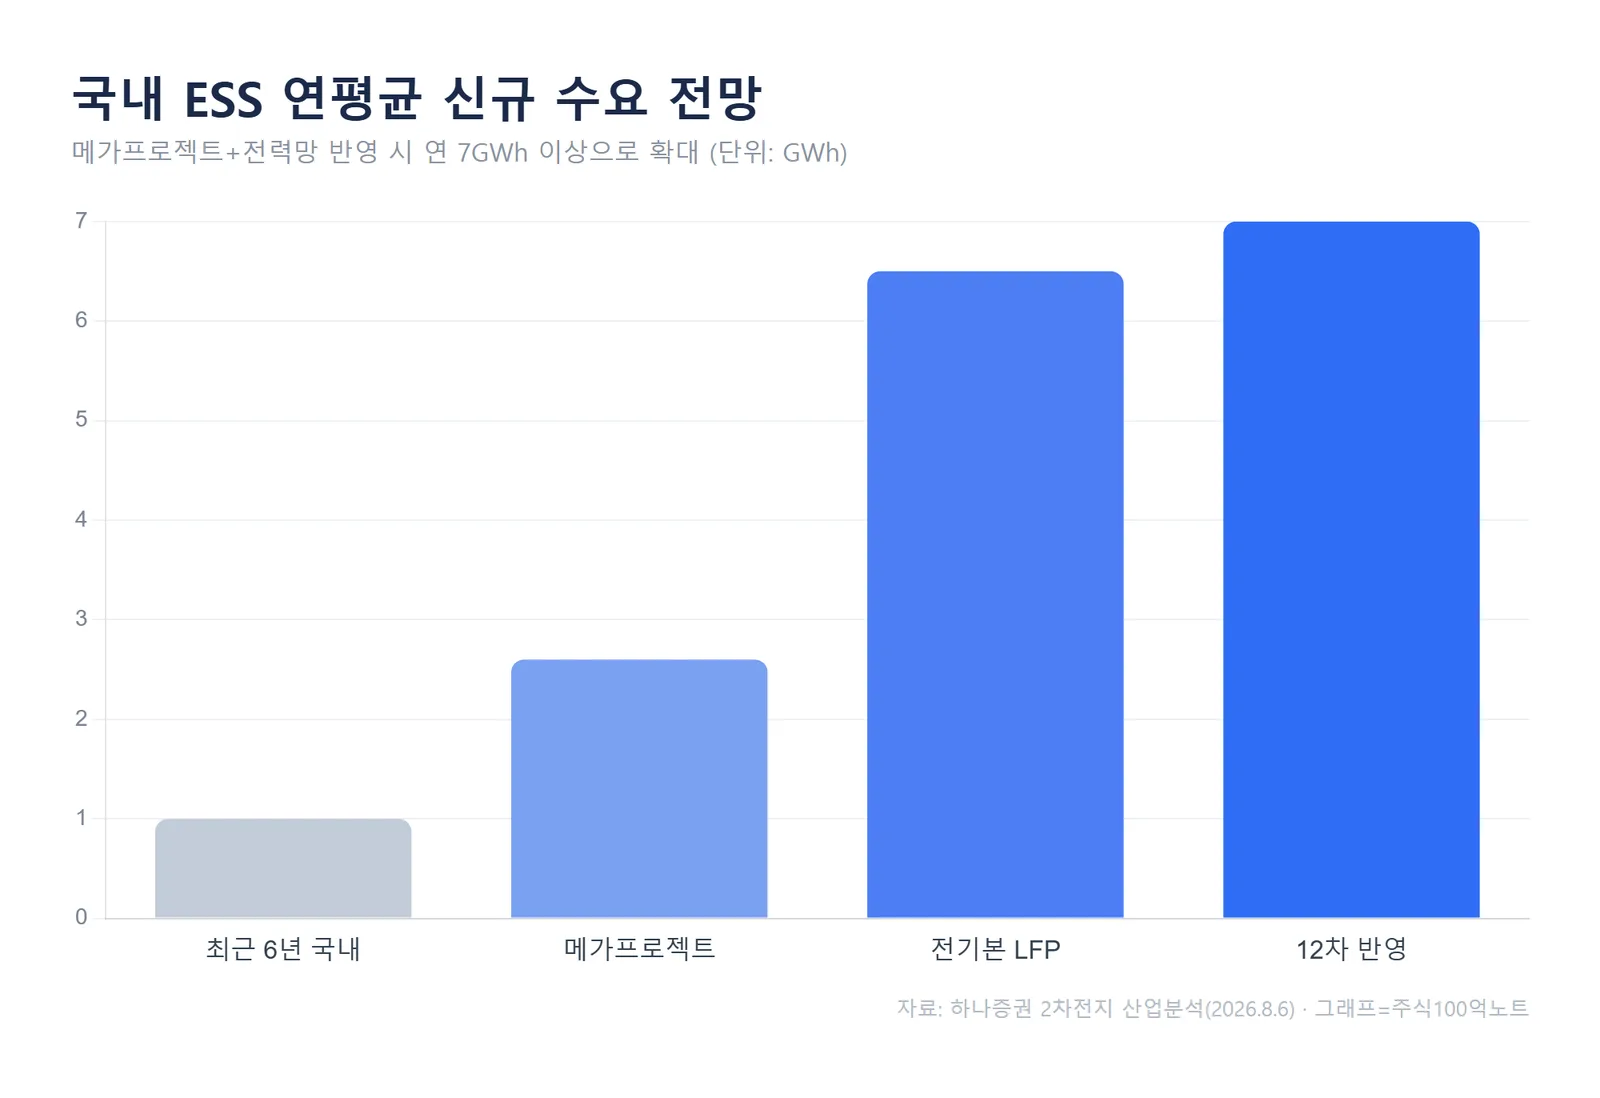
진짜 그림은 전력망 전체를 보면 달라집니다. 에너지연구원은 2038년 재생에너지 확대로 연 12.5TWh의 잉여전력이 생기고, 이를 해소하려면 총 20GW(119.4GWh) 규모의 ESS가 필요하며 그중 LFP로 14GW(77.4GWh)를 담당해야 한다고 봤습니다. 2027년부터 2038년까지 연평균 6.5GWh의 LFP ESS가 새로 필요하다는 계산입니다.
하나증권은 2025년 11차 전력수급기본계획이 메가프로젝트의 데이터센터·반도체 전력을 아직 반영하지 않았다는 점을 짚습니다. 따라서 12차 전기본에서는 수요가 더 커질 것이 확정적이라고 봤습니다. 결론은 향후 10년간 국내에서만 연평균 최소 7GWh 이상, 누적 80GWh 이상의 ESS용 LFP 수요라는 전망입니다. 현재 국내 기업들의 ESS 연간 글로벌 출하량이 10GWh 미만인 걸 감안하면 적지 않은 규모입니다.
배터리 3사 목표주가와 수혜 강도
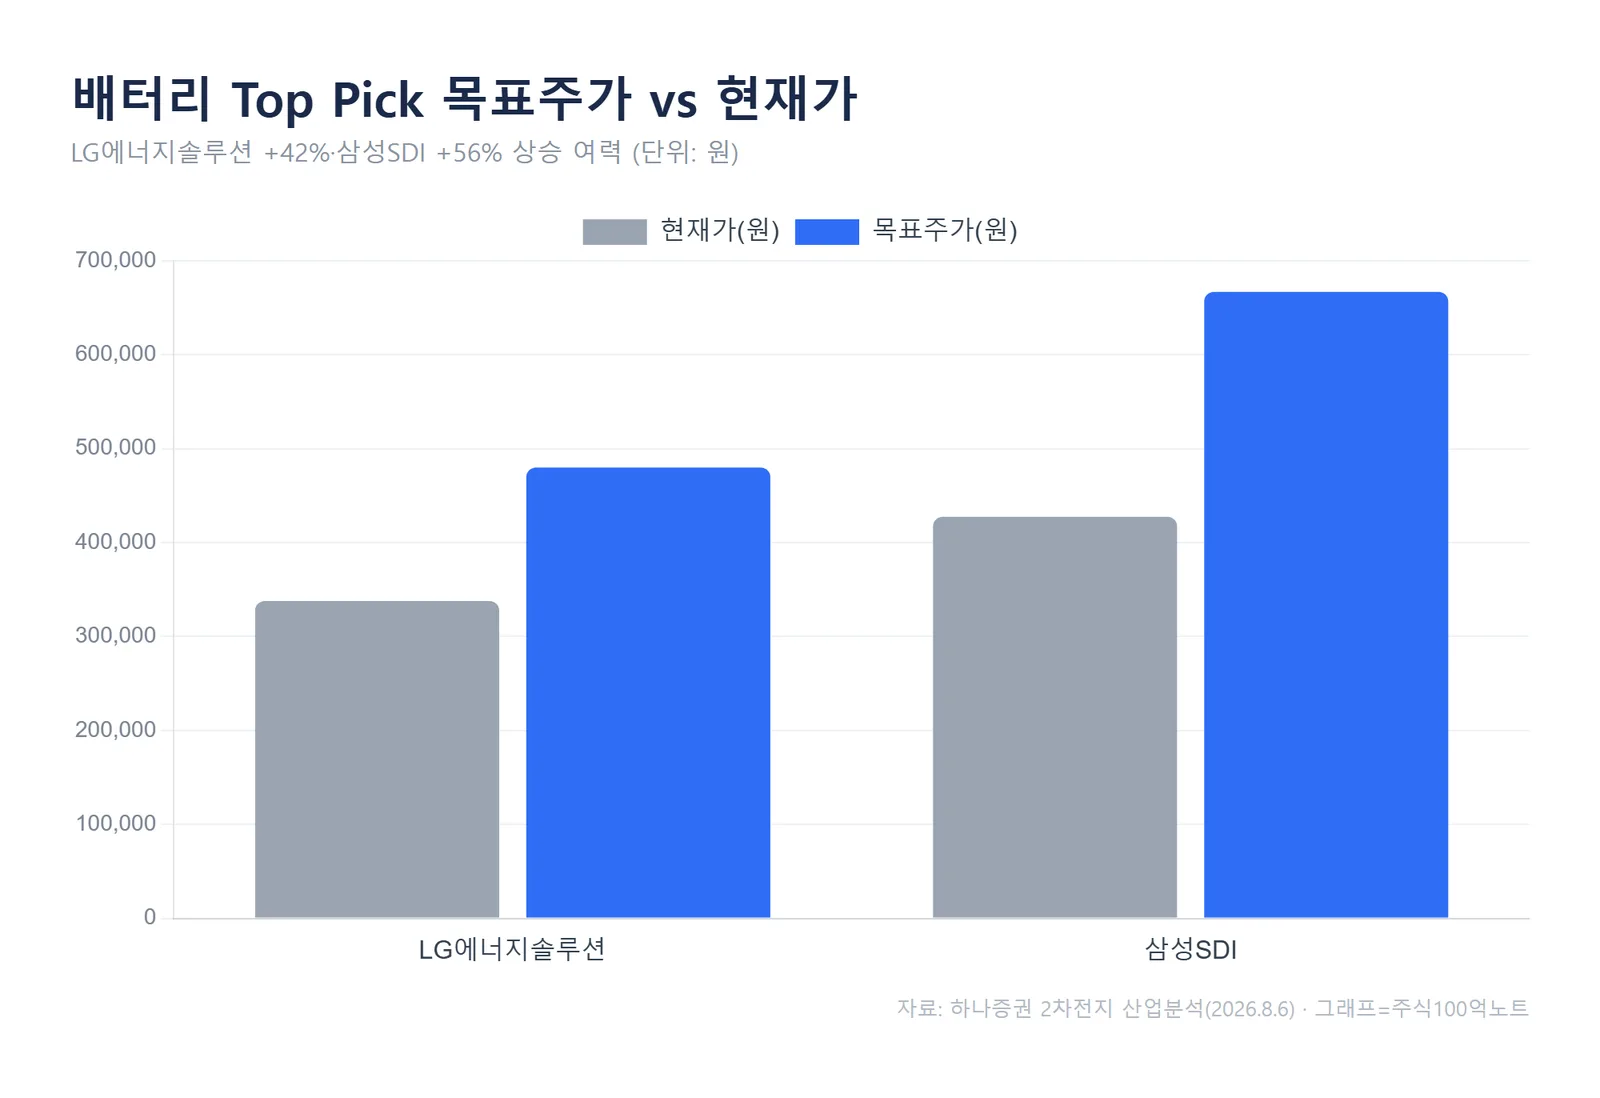
하나증권은 셀 메이커와 관련 부품 기업(LG에너지솔루션, 삼성SDI, 한중엔시에스 등)을 수혜주로 제시했습니다. Top Pick 두 종목의 목표주가는 다음과 같습니다.
하나증권은 2026년 8월 6일 LG에너지솔루션 목표주가를 480,000원(현재가 338,000원), 삼성SDI를 667,000원(현재가 427,500원)으로 제시했는데, 이는 각각 약 42%, 56%의 상승 여력에 해당합니다.
공급 능력도 짚어볼 대목입니다. LG에너지솔루션은 2027년 초부터 국내에서 1GWh 규모 LFP 라인을 돌릴 예정이고, 단기 5GWh 내외까지 대응 가능할 것으로 봤습니다. 삼성SDI는 울산에 약 10GWh ESS 공장이 있지만 현재 삼원계(NCM) 중심이라 LFP 전환이 과제입니다. 미국에서 2026년 말부터 LFP를 생산할 예정이라 장기적으로 국내 전환도 가능하다는 판단입니다. SK온은 서산 7GWh 중 절반인 3GWh를 ESS LFP로 전환 중입니다.
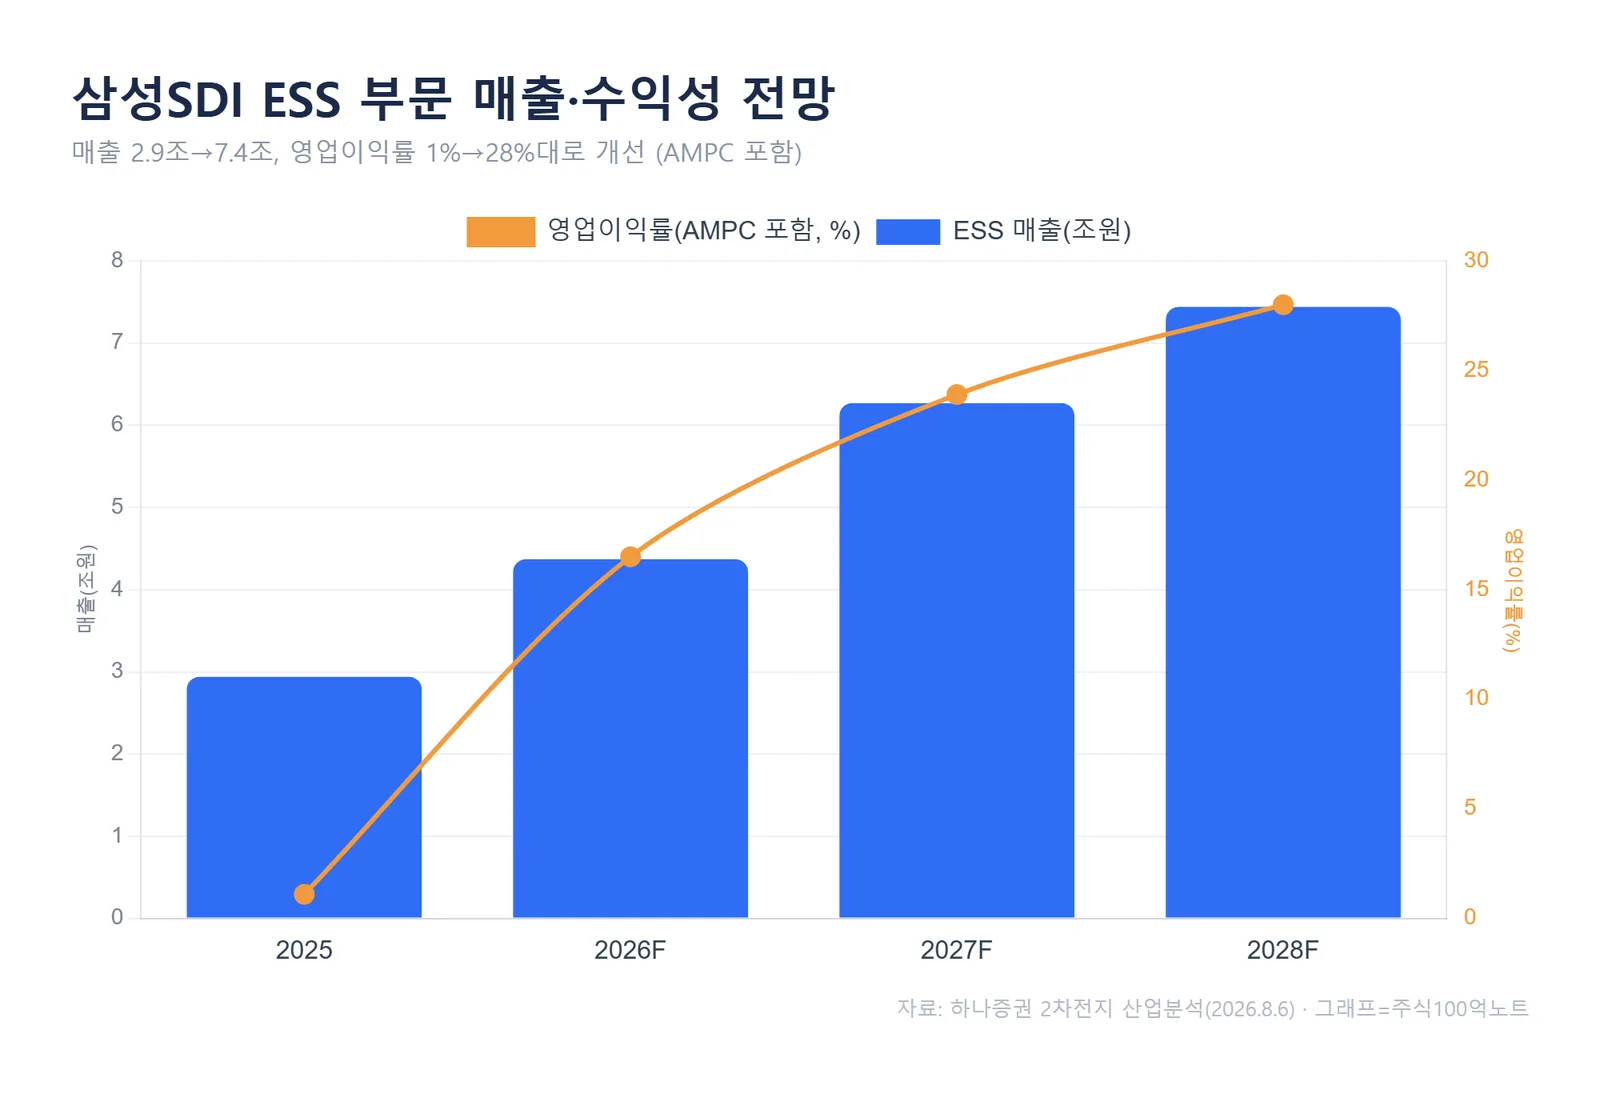
삼성SDI의 경우 ESS 부문 실적 개선 궤적이 특히 눈에 띕니다. 하나증권 추정으로 ESS 매출은 2025년 2조 9,350억원에서 2026년 4조 3,680억원, 2028년 7조 4,350억원으로 늘고, AMPC를 포함한 영업이익률은 2025년 1.1%에서 2028년 28.0%까지 개선되는 그림입니다. 다만 전사 기준으로는 2025년 영업손실(-1조 7,220억원)에서 2026년 흑자 전환(3,850억원)이 예상되는 회복 초입 단계라는 점은 감안해야 합니다.
자주 묻는 질문
Q. 목표주가 480,000원이면 지금 사도 되나요?
A. 목표주가는 증권사가 제시하는 12개월 전망치이지 매수 신호가 아닙니다. LFP 라인 전환 속도, 메가프로젝트 진행, 12차 전기본 확정 여부 등 변수가 남아 있어 추정치는 언제든 바뀔 수 있습니다.
Q. 왜 LFP 배터리가 계속 강조되나요?
A. ESS는 전기차보다 무게·부피 제약이 덜하고 비용이 중요해, 상대적으로 값싼 LFP가 유리합니다. 리포트가 국내 3사의 LFP 라인 확보 상황을 비중 있게 다룬 이유입니다.
정리하며
이번 리포트의 핵심은 'AI 데이터센터 증가 → 잉여·변동 전력 → ESS 수요'라는 연결 고리와, 그 수요가 향후 10년 국내 연평균 7GWh 이상이라는 규모 추정입니다. 실제 실적 기여는 셀 메이커들의 LFP 전환 속도와 12차 전기본 확정에 달려 있어, 이 두 가지를 다음 체크포인트로 지켜볼 만합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#삼성SDI #LG에너지솔루션 #ESS관련주 #2차전지 #배터리주 #목표주가 #하나증권 #AI데이터센터