하이브 주가 전망 2027, PER 38배→18배 조건
키움증권이 2026년 8월 24일 엔터 주간 리포트에서 이번 주 엔터주 약세를 "펀더멘탈 악화보다 심리 개선 소재가 없는 시점"으로 정리했습니다. 하이브의 2026년 예상 PER은 38.4배, 2027년은 18.4배입니다.
같은 종목의 배수가 한 해 만에 절반으로 떨어지는 구조가 무엇에 기대고 있는지, 그 전제가 흔들리면 어떻게 되는지 순서대로 보겠습니다.
이번 주에도 밀린 엔터주, 숫자부터
8월 21일 종가 기준 주간 수익률은 디어유 -8.2%, 하이브 -6.4%, JYP Ent. -5.5%, YG -4.8%, 에스엠 -2.9%였습니다.
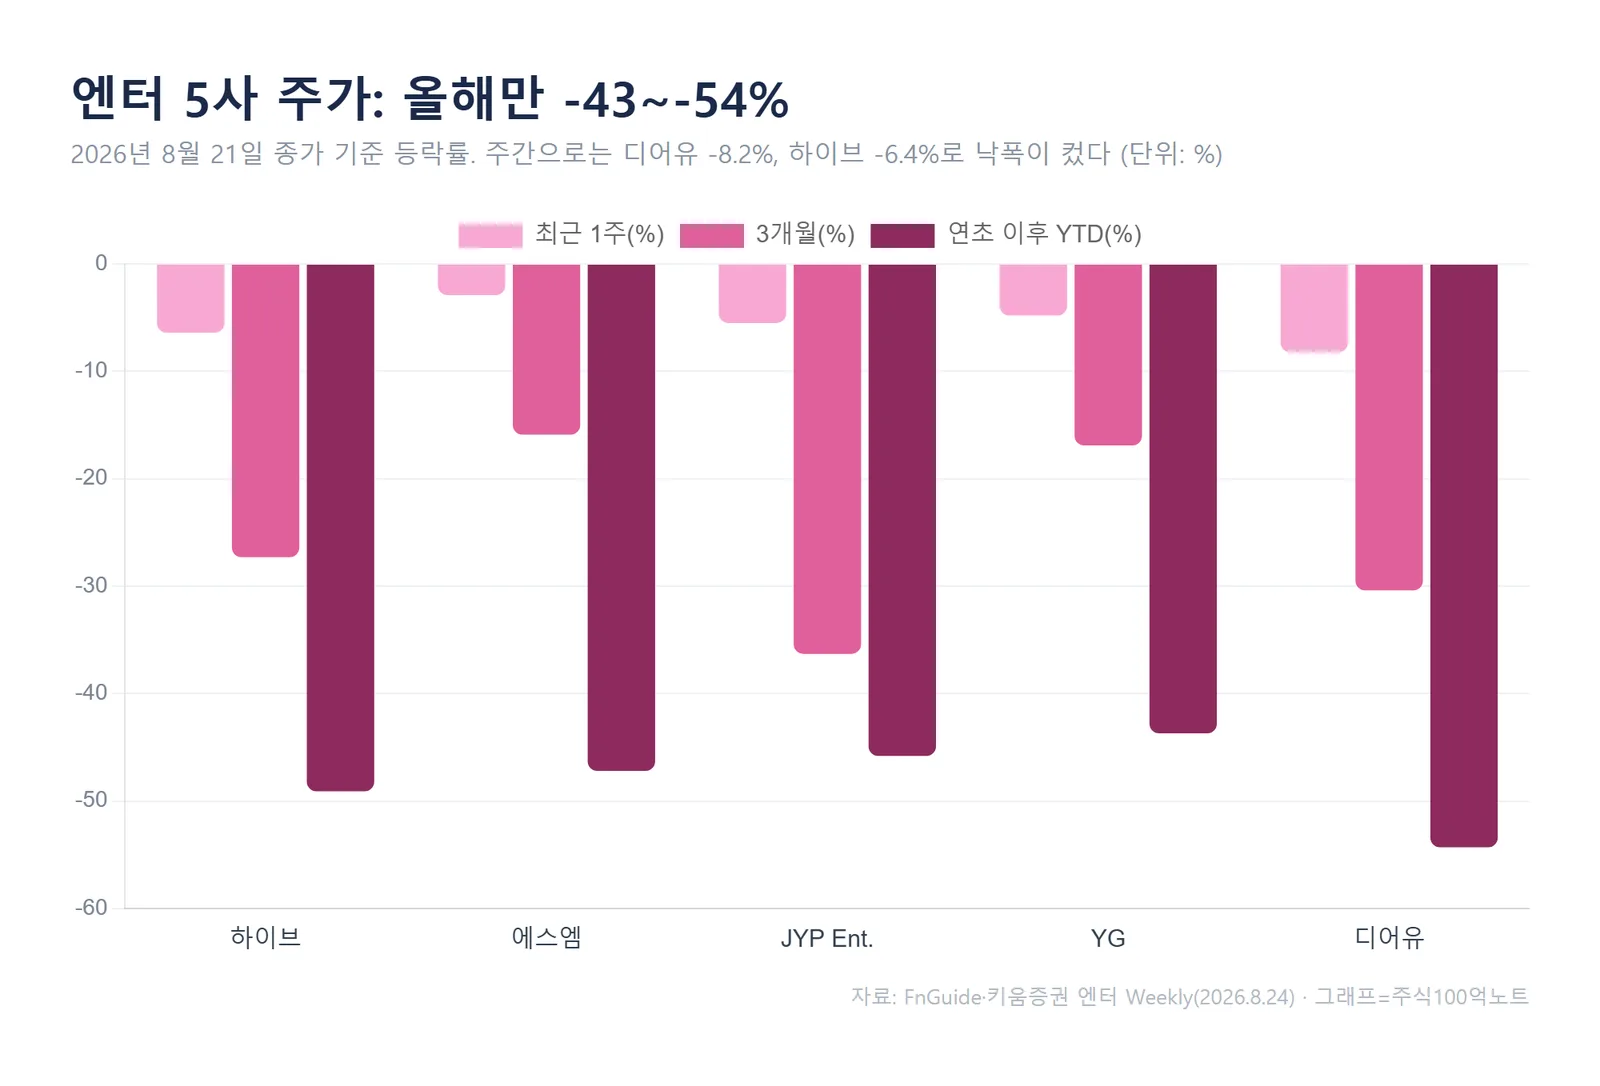
연초 이후로 넓히면 폭이 커집니다. 디어유 -54.3%, 하이브 -49.1%, 에스엠 -47.2%, JYP -45.8%, YG -43.7%로 다섯 종목 모두 40% 넘게 빠졌습니다.
6개월 기준으로는 하이브가 -57.8%로 가장 컸습니다. 주가만 놓고 보면 업종 전체가 디레이팅 구간을 지나고 있습니다.
수급도 같은 방향이었습니다. 주간 기준으로 하이브는 외국인 111억원, 기관 175억원 순매도였고, JYP는 기관이 194억원을 팔았습니다. 에스엠만 외국인이 29억원 순매수했습니다.
키움증권은 2026년 8월 24일 리포트에서 이번 주 약세를 "특별한 이벤트가 부재한 상태에서 코스닥 약세와 함께" 나타난 흐름으로 봤는데, 실적 훼손이 아니라 모멘텀 공백에 가깝다는 진단입니다.
하이브 PER 38.4배가 말하는 것
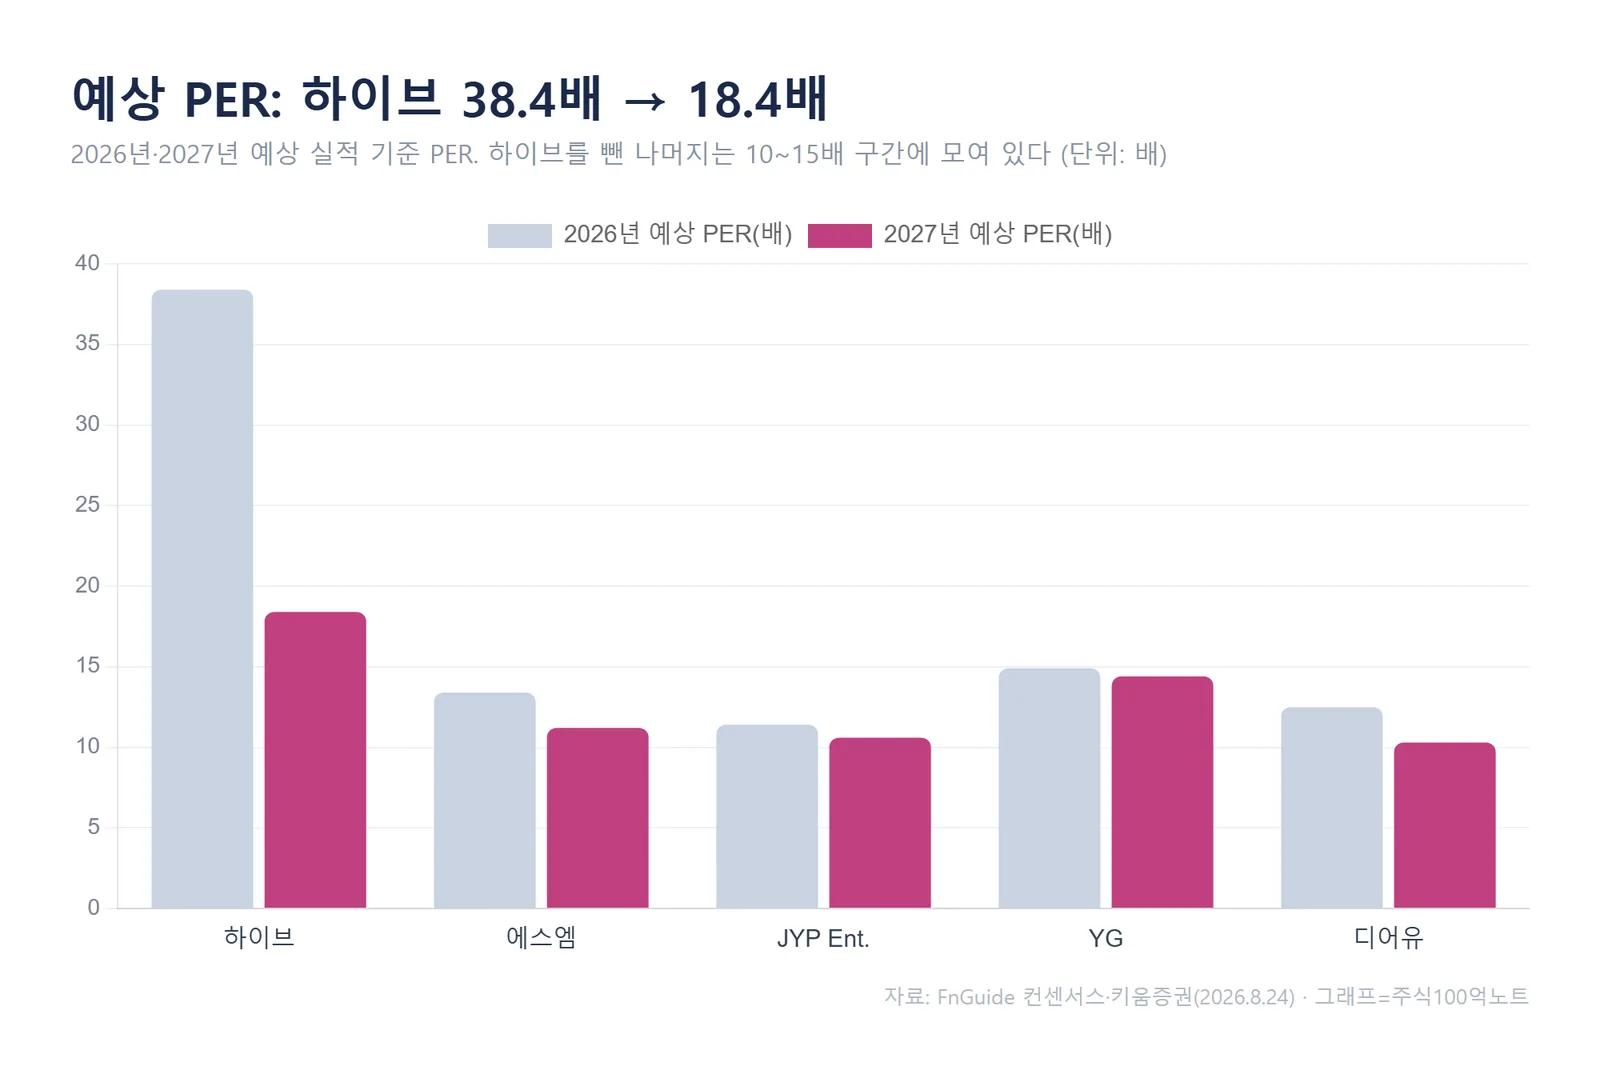
2026년 예상 실적 기준 PER은 하이브 38.4배, YG 14.9배, 에스엠 13.4배, 디어유 12.5배, JYP 11.4배입니다.
하이브만 나머지의 두세 배입니다. 주가가 반토막 났는데도 배수가 높다는 건, 2026년 이익이 그만큼 눌려 있다는 뜻입니다.
ROE를 같이 보면 그림이 선명해집니다. 2026년 예상 ROE는 JYP 18.1%, 디어유 15.4%, 에스엠 11.7%인데 하이브는 5.6%입니다.
과거 엔터 업종 PER 밴드를 따라가 보면, 특정 회사만 배수가 크게 벌어지는 국면은 대개 이익 저점 구간이었습니다. 그다음 해 이익이 실제로 회복되면 배수가 정상화되고, 회복이 지연되면 주가가 배수를 따라 내려옵니다.
열쇠는 2027년 영업이익 4,895억원
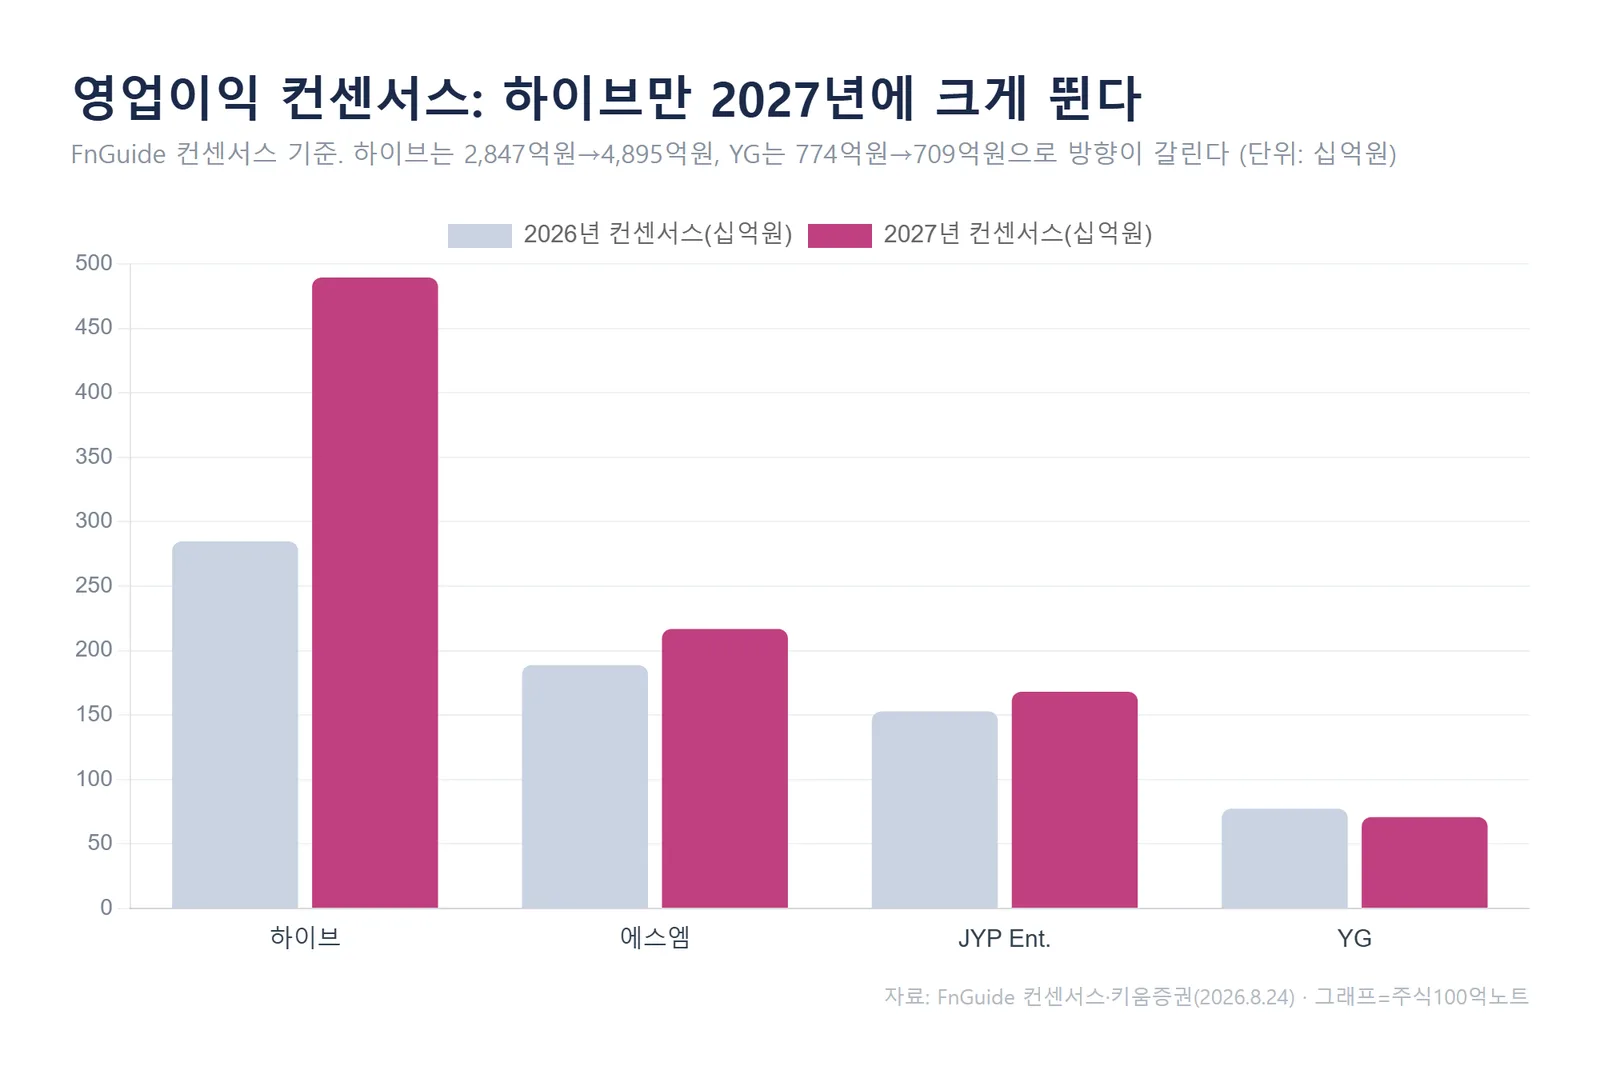
FnGuide 컨센서스 기준 하이브의 영업이익은 2026년 2,847억원에서 2027년 4,895억원으로 잡혀 있습니다. 1.7배입니다.
PER이 38.4배에서 18.4배로 내려가는 계산의 근거가 여기 있습니다. 주가가 그대로여도 이익이 늘면 배수는 자동으로 낮아집니다.
다른 회사는 기울기가 완만합니다. 에스엠 1,887억원→2,168억원, JYP 1,529억원→1,681억원이고, YG는 774억원→709억원으로 오히려 줄어드는 것으로 잡혀 있습니다.
다시 말해 지금 하이브 밸류에이션은 '2027년에 이익이 1.7배 된다'는 컨센서스를 미리 반영한 상태입니다. 이 숫자가 하향되면 18.4배라는 전제도 같이 흔들립니다.
같은 리포트의 2026년 예상 PBR은 하이브 2.1배, JYP 1.8배, 디어유 1.8배, 에스엠 1.5배, YG 1.3배인데, PER 격차만큼 PBR 격차는 크지 않다는 점은 이익 회복 여부가 하이브 재평가의 단일 변수에 가깝다는 의미로 읽힙니다.
활동 지표는 오히려 좋았다
주가와 별개로 지난주 K팝 관련 수치는 나쁘지 않았습니다.
엔하이픈은 미니 8집 '더 신 : 블리스'로 발매 당일 177만 장 이상을 팔며 일간 한터차트 1위에 올랐고, 23개 국가·지역 아이튠즈 톱 앨범 1위를 기록했습니다.
하이브 산하 캣츠아이의 신보 타이틀곡 'Hootie Frutti'는 8월 14일 자 스포티파이 데일리 톱 송에서 미국 6위, 글로벌 12위에 들었습니다. 영국 오피셜 앨범 차트는 2위였습니다.
CJ ENM의 KCON LA 2026은 사흘간 14만 2,000여 명을 모았습니다. 36팀의 아티스트와 배우, 144개 기업·브랜드가 참여했습니다.
에스엠 쪽에서는 NCT 드림이 6인 전원 재계약을 마쳤고 4분기 새 앨범이 예정돼 있습니다. NCT 127은 8월 24일 복귀했습니다.
BTS·캣츠아이·르세라핌·코르티스는 9월 27일 열리는 MTV VMA 후보에 올랐습니다. 데뷔 1년 차인 코르티스가 2개 부문에 지명된 점을 키움증권은 성장 속도의 근거로 들었습니다.
그래서 무엇을 봐야 하나
리포트가 제시한 조건은 명확합니다. 캣츠아이·코르티스·튜이드처럼 연차가 낮은 아티스트들의 성장세가 계속 확인되면 섹터 심리 개선을 시도해 볼 수 있다는 것입니다.
반대로 그 확인이 늦어지면 앨범 판매나 모객 같은 개별 지표가 좋아도 주가는 따로 놀 수 있습니다. 이번 주가 그런 한 주였습니다.
하이브 쪽에서는 사업 다각화도 진행 중입니다. 미국 투자사 오버추어 인베스트먼트를 6월에 출범시켰고, 스매시 캐피탈 펀드에 2,500만 달러를 약정했습니다.
다만 투자 성과는 시차가 길고, 2027년 영업이익 컨센서스를 채우는 축은 여전히 앨범·공연·팬 플랫폼 같은 본업입니다.
자주 묻는 질문
Q. PER 38배면 비싼 건가요?
A. 단순 비교로는 판단하기 어렵습니다. 하이브의 2026년 예상 ROE가 5.6%로 업종 내 가장 낮아, 이익이 눌린 해의 배수라는 점을 감안해야 합니다. 2027년 컨센서스 기준으로는 18.4배로 내려오지만, 이는 영업이익이 1.7배가 된다는 추정 위에 계산된 값입니다.
Q. 앨범이 177만 장 팔렸는데 주가는 왜 빠졌나요?
A. 키움증권은 이번 주 약세를 코스닥 전반 약세와 이벤트 공백으로 설명했습니다. 활동 지표는 양호하다고 평가했지만, 지표 개선이 실적과 심리로 이어지는 데는 시차가 있습니다. 개별 판매량 한 건으로 방향을 판단하기는 어렵습니다.
정리
엔터 5사는 올해 40~54% 하락했고, 이번 주도 예외가 아니었습니다. 실적이 무너져서라기보다 심리를 돌릴 재료가 비어 있는 구간이라는 게 리포트의 진단입니다.
하이브의 PER 38.4배는 2026년 이익 저점을 반영한 숫자이고, 18.4배로 내려가려면 2027년 영업이익 4,895억원이라는 컨센서스가 지켜져야 합니다.
다음에 확인할 지표는 두 가지입니다. 4분기 이후 컨센서스가 상향 유지되는지, 그리고 캣츠아이·코르티스 같은 신인 라인의 성과가 분기 실적에 잡히기 시작하는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#하이브 #에스엠 #JYP #엔터주 #K팝 #컨센서스 #키움증권