씨에스베어링 목표주가 7000원, 84% 상승여력 근거
한화투자증권이 씨에스베어링(297090)에 대해 투자의견 '매수', 목표주가 7,000원으로 신규 커버리지를 시작했습니다. 8월 19일 종가 3,800원 기준 상승여력은 84%로 제시됐고, 근거는 고객사 다변화와 베트남 공장 가동률 상승에 따른 이익률 개선입니다. 숫자와 그 의미를 하나씩 뜯어봤습니다.
목표주가 7,000원은 어떻게 나왔나
목표주가 산출식은 단순합니다. 12개월 선행(Fwd) 주당순이익(EPS) 557원에 목표 주가수익비율(P/E) 13배를 곱한 값입니다.
여기서 13배라는 배수가 핵심입니다. 글로벌 풍력 터빈 4개사의 평균 12개월 선행 P/E를 구한 뒤, 부품(기자재) 업체라는 이유로 50%를 할인해 적용했습니다.
한화투자증권은 씨에스베어링의 12개월 선행 EPS 557원에 글로벌 풍력 터빈 4개사 평균 P/E를 50% 할인한 13배를 적용해 목표주가 7,000원을 산출했는데, 이는 완성품 업체가 아니라 부품 공급사라는 위치를 반영한 보수적 배수로 해석됩니다.
실적 추정치를 보면 EPS는 2025년 412원에서 2026년 467원, 2027년 602원으로 늘어납니다. 자기자본이익률(ROE)도 11.5% → 11.9% → 13.5%로 오릅니다. 이익이 커지는 국면인데도 2026년 예상 P/E가 8.1배, 2027년 6.3배라 밸류에이션 부담은 크지 않다는 게 리포트의 논리입니다.
2분기 실적과 연간 전망: 무엇이 달라졌나
2분기 매출은 378억원으로 1년 전보다 18.2% 늘었고, 영업이익은 34억원(영업이익률 9.0%)이었습니다. 비수기였던 1분기 대비로는 매출이 31.1% 뛰었습니다.
이익률 개선의 배경은 가동률입니다. 생산량이 늘면 고정비가 분산되는데, 1분기 대비 영업이익률이 2.7%포인트 올랐습니다.
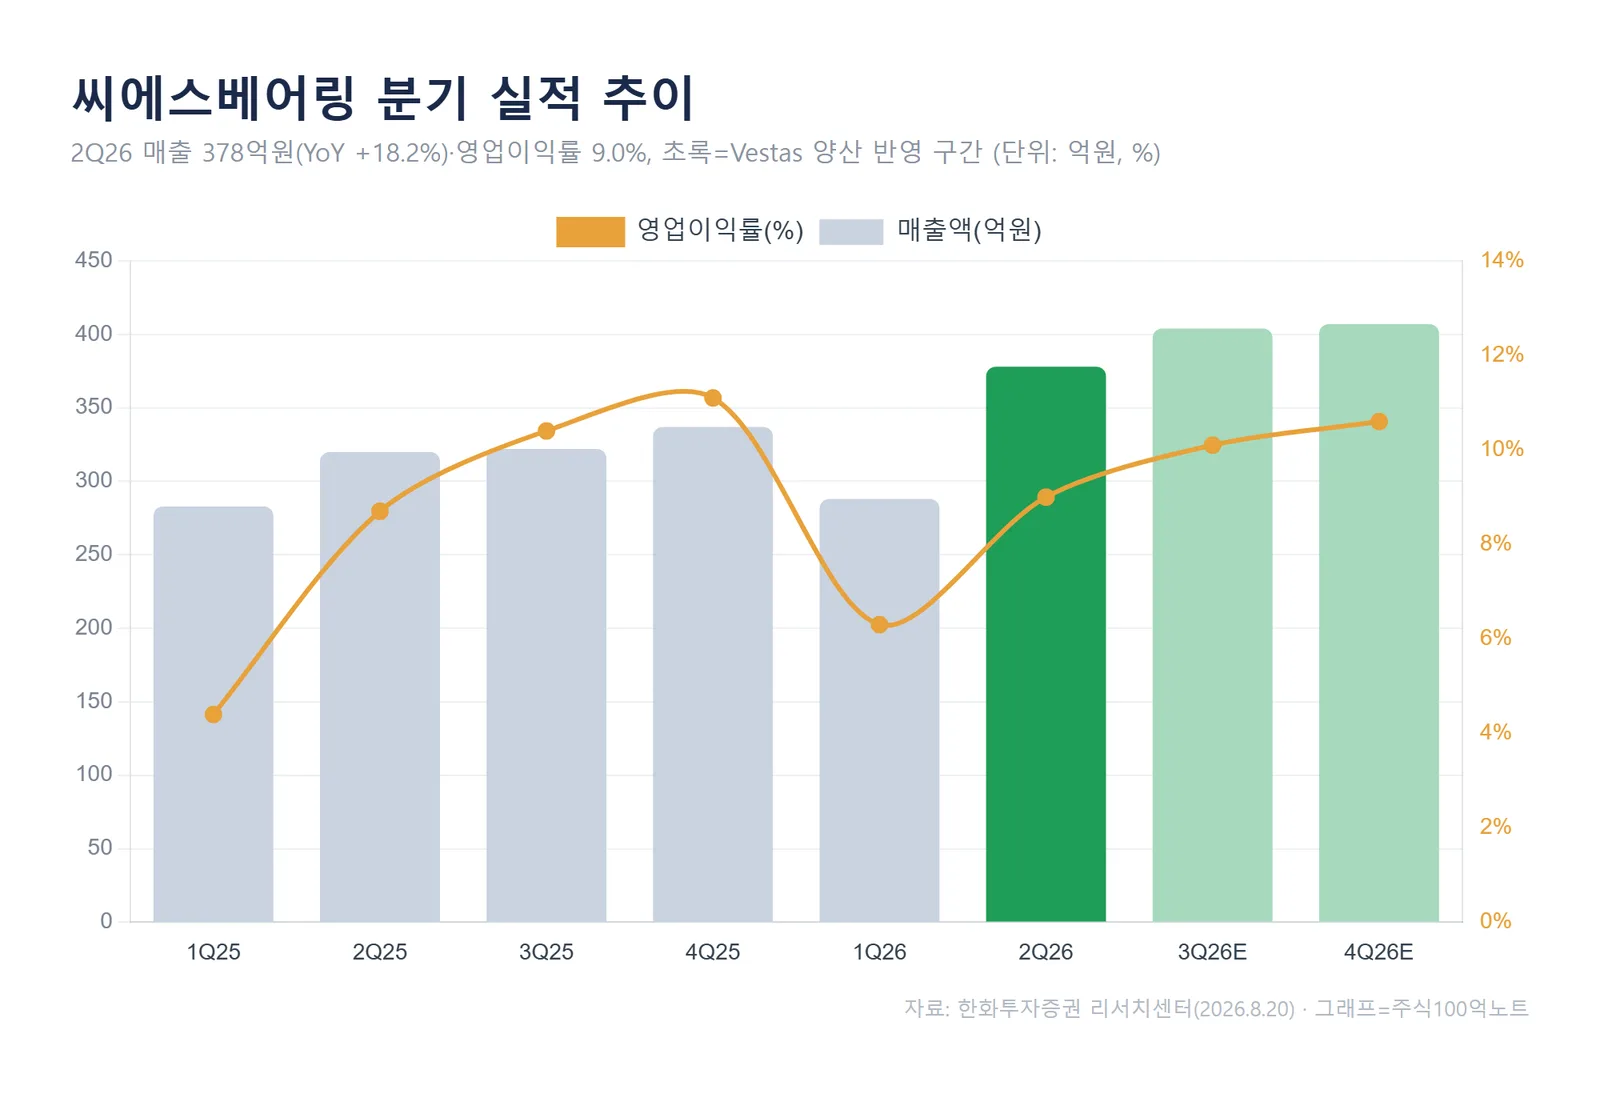
연간으로 보면 2026년 매출 1,478억원(+17.2%), 영업이익 137억원(+15.3%)이 회사와 증권사의 눈높이입니다. 영업이익률은 9.2%로 전망됩니다.
씨에스베어링의 2026년 영업이익률은 베트남 공장이 사실상 풀캐파(최대 가동) 수준에 도달하며 9.2%까지 오를 것으로 한화투자증권은 전망했는데, 이는 매출 증가보다 고정비 레버리지 효과가 이익률을 끌어올리는 구간에 진입했음을 뜻합니다.
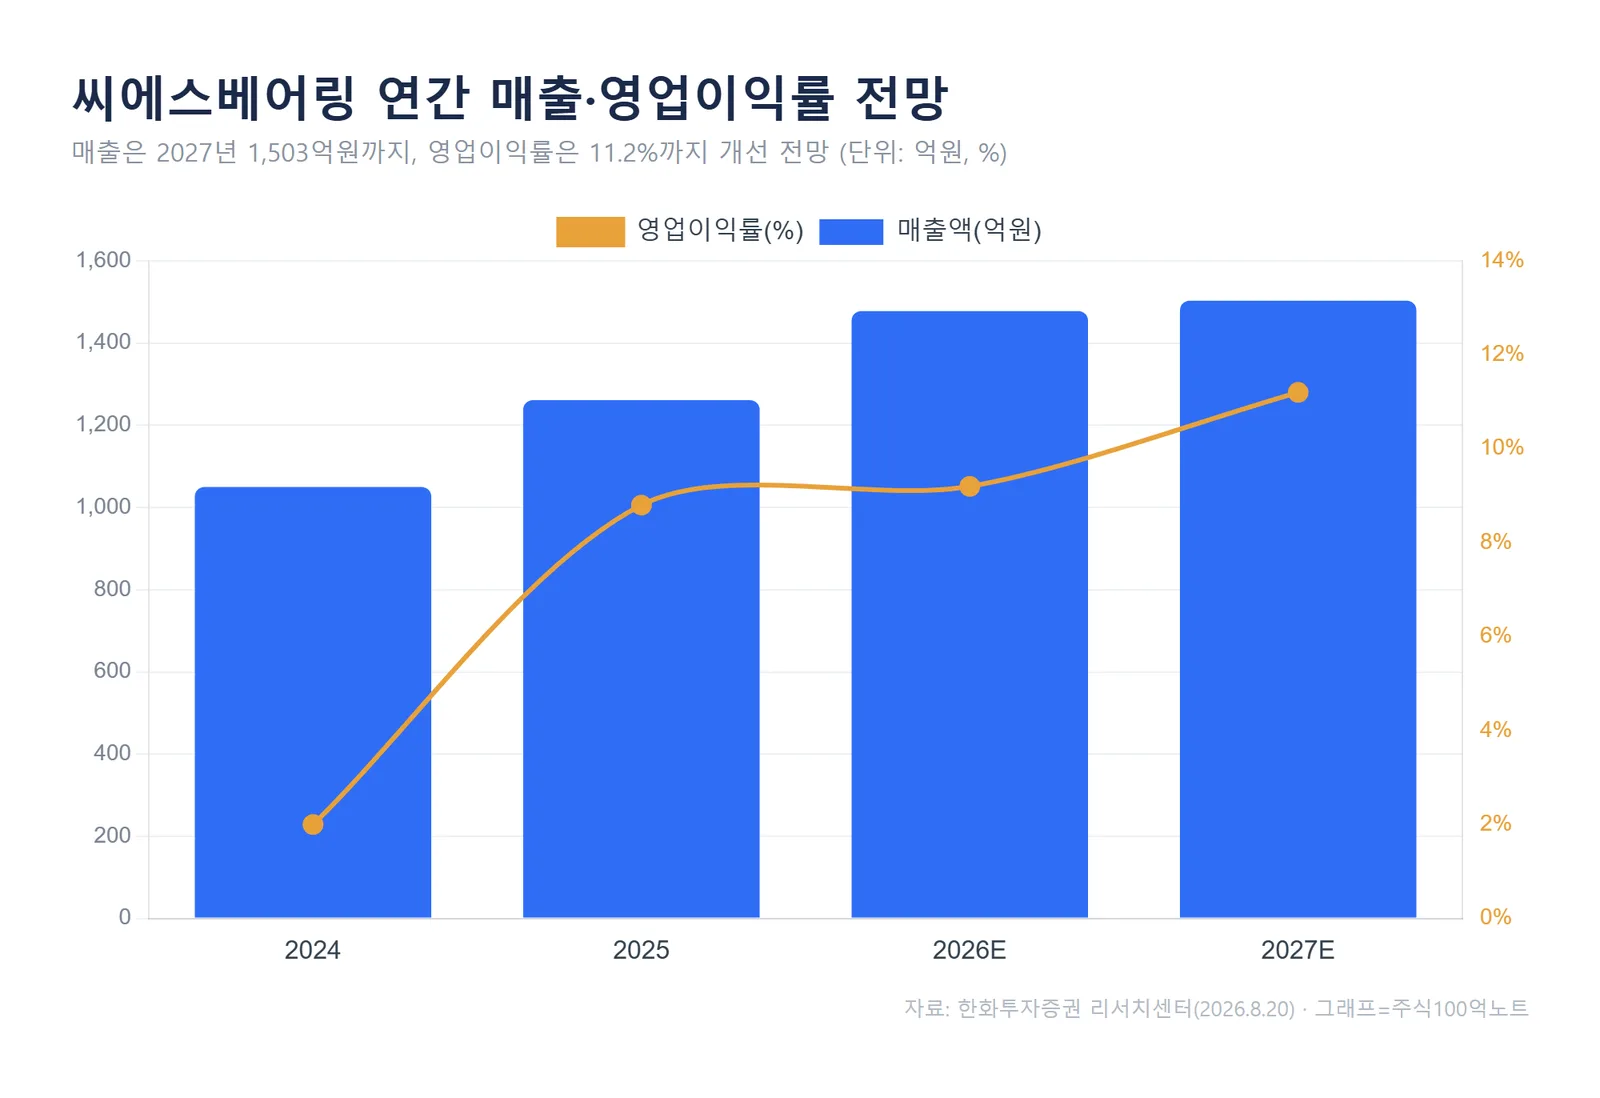
과거를 돌아보면 이 회사의 실적은 변동성이 컸습니다. 북미 육상풍력 시장이 위축됐던 2022년에는 매출이 1년 만에 49% 줄기도 했습니다. 특정 고객·특정 지역에 실적이 묶여 있으면 이런 급락이 반복될 수 있습니다. 그래서 다음 소제목이 중요합니다.
2026년은 '고객사 다변화'의 원년
씨에스베어링은 풍력 터빈의 날개 각도(피치)와 방향(요)을 조절하는 베어링을 만듭니다. 그동안 매출의 대부분이 미국 GE버노바(GEV) 한 곳에서 나왔습니다. 2분기에도 고객사별 비중은 GEV 86%, 베스타스(Vestas) 11% 구조였습니다.
변화는 공급처 확대에서 나옵니다. 정리하면 이렇습니다.
- 베스타스: 2026년 1분기부터 6MW급 베어링 양산 시작. 4MW급은 하반기 인증 완료 후 2027년부터 매출 기여 전망
- 에너콘(Enercon): 2027년 인증을 거쳐 2028년부터 매출 발생 예상
- 생산능력: 베트남 제2공장 증설 진행 중, 2028년 1월 완공 시 기존 12,500pcs에 약 6,000pcs 추가
다변화가 왜 중요할까요. 첫째, 한 고객에 대한 의존도를 낮춰 위험을 분산합니다. 둘째, GEV 안에서 씨에스베어링의 공급 비중은 이미 약 70%에 이르러 더 늘릴 여지가 크지 않았습니다. 새 고객을 확보해야 성장이 이어진다는 뜻입니다.
투자자가 함께 볼 체크포인트
낙관 일변도로 보기 전에 짚을 지점이 있습니다.
먼저 북미 수요의 지속성입니다. 리포트는 생산세액공제 종료 이전 설치 수요가 몰리며 GEV향 발주가 견조하다고 봤습니다. 뒤집으면 세액공제 관련 정책 변화가 북미 발주 흐름의 변수라는 의미이기도 합니다.
다음은 신규 고객 물량의 실현 시점입니다. 4MW 베스타스는 2027년, 에너콘은 2028년부터입니다. 인증 일정이 밀리면 매출 반영도 늦어집니다.
마지막으로 배당은 아직 없습니다. 추정 기간 내내 주당배당금(DPS) 0원, 배당수익률도 '-'로 표기돼 있어, 배당보다 성장에 무게를 둔 종목입니다.
자주 묻는 질문
Q. 목표주가 7,000원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 신규 고객 인증 일정, 북미 정책 변화 등 변수가 남아 있어 추정치는 바뀔 수 있습니다.
Q. 씨에스윈드와는 무슨 관계인가요?
A. 씨에스윈드(외 1인)가 지분 53.6%를 보유한 최대주주로, 씨에스베어링은 씨에스윈드 계열의 풍력 부품사입니다. 풍력 업황이라는 큰 흐름을 공유합니다.
정리하면, 이번 리포트의 핵심은 '이익이 늘어나는데 밸류에이션은 낮다'는 점과 '고객사 다변화로 실적 변동성을 줄인다'는 두 가지입니다. 앞으로 확인할 지표는 분기별 고객사 매출 비중과 베트남 공장 가동률, 그리고 베스타스·에너콘 인증 진행 상황입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#씨에스베어링 #씨에스베어링목표주가 #풍력주 #씨에스윈드 #297090