CJ제일제당 목표주가 26만원, 유가 상승이 수혜인 이유
신한투자증권이 CJ제일제당(097950) 목표주가를 260,000원으로 유지하고 투자의견 '매수'를 이어갔습니다.
9월 15일 종가 178,700원 기준 상승여력은 45.5%입니다.
핵심은 그동안 주가를 짓눌렀던 유가·곡물 가격 상승이, 오히려 실적 회복의 열쇠로 바뀌고 있다는 진단입니다.
이 글을 끝까지 보면 CJ제일제당의 부진 원인과 회복 논리, 목표주가 26만원의 근거까지 한 번에 정리됩니다.
CJ제일제당 주가, 왜 눌려 있었나
최근 1년 주가 흐름은 좋지 않았습니다.
52주 최고가는 246,500원, 최저가는 177,500원으로 현재가는 바닥권에 가깝습니다.
12개월 절대수익률은 -26.4%를 기록했습니다.
부진의 진원지는 바이오 사업이었습니다.
중국발 공급 증가와 경쟁 심화로 사료용 아미노산 가격이 눌리면서 수익성이 무너졌습니다.
그 결과 2025년 지배주주 순이익은 5,715억원 적자로 돌아섰습니다.
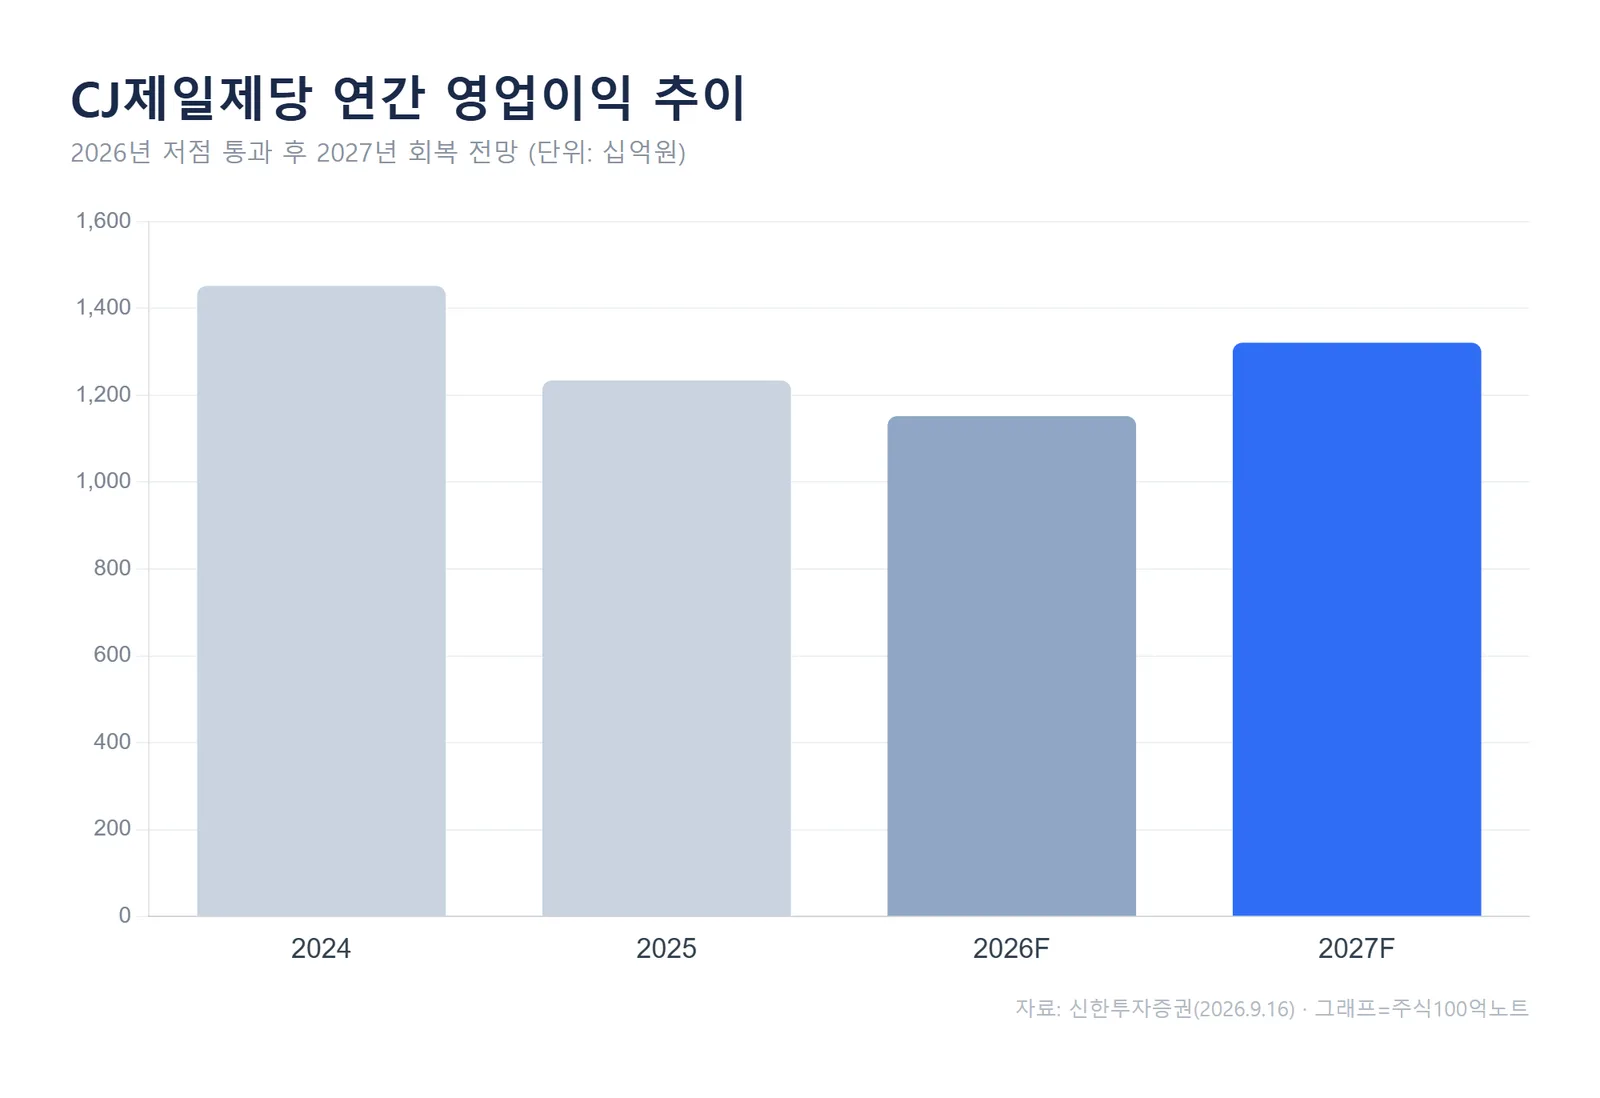
신한투자증권은 2025년 연결 영업이익을 1조 2,336억원으로 집계했는데, 이는 전년 1조 4,521억원 대비 15% 줄어든 수치입니다.
바이오가 전사 이익을 끌어내린 구간이었습니다.
유가·곡물 상승이 오히려 수혜인 이유
보통 식품·소재 기업에게 원재료 가격 상승은 악재로 읽힙니다.
CJ제일제당은 구조가 조금 다릅니다.
조달부터 가공, 바이오 소재 전환까지 곡물 밸류체인을 수직계열화해 두었기 때문입니다.
이 회사는 옥수수·당류 같은 농산물을 발효해 사료용 아미노산으로 바꿉니다.
곡물을 단순 비용으로 소비하는 것이 아니라, 부가가치가 높은 소재로 전환하는 사업 구조입니다.
곡물 가격이 오르면 그만큼 아미노산 판가에 전가할 수 있어, 원가 상승이 오히려 수익성 개선으로 이어질 수 있습니다.
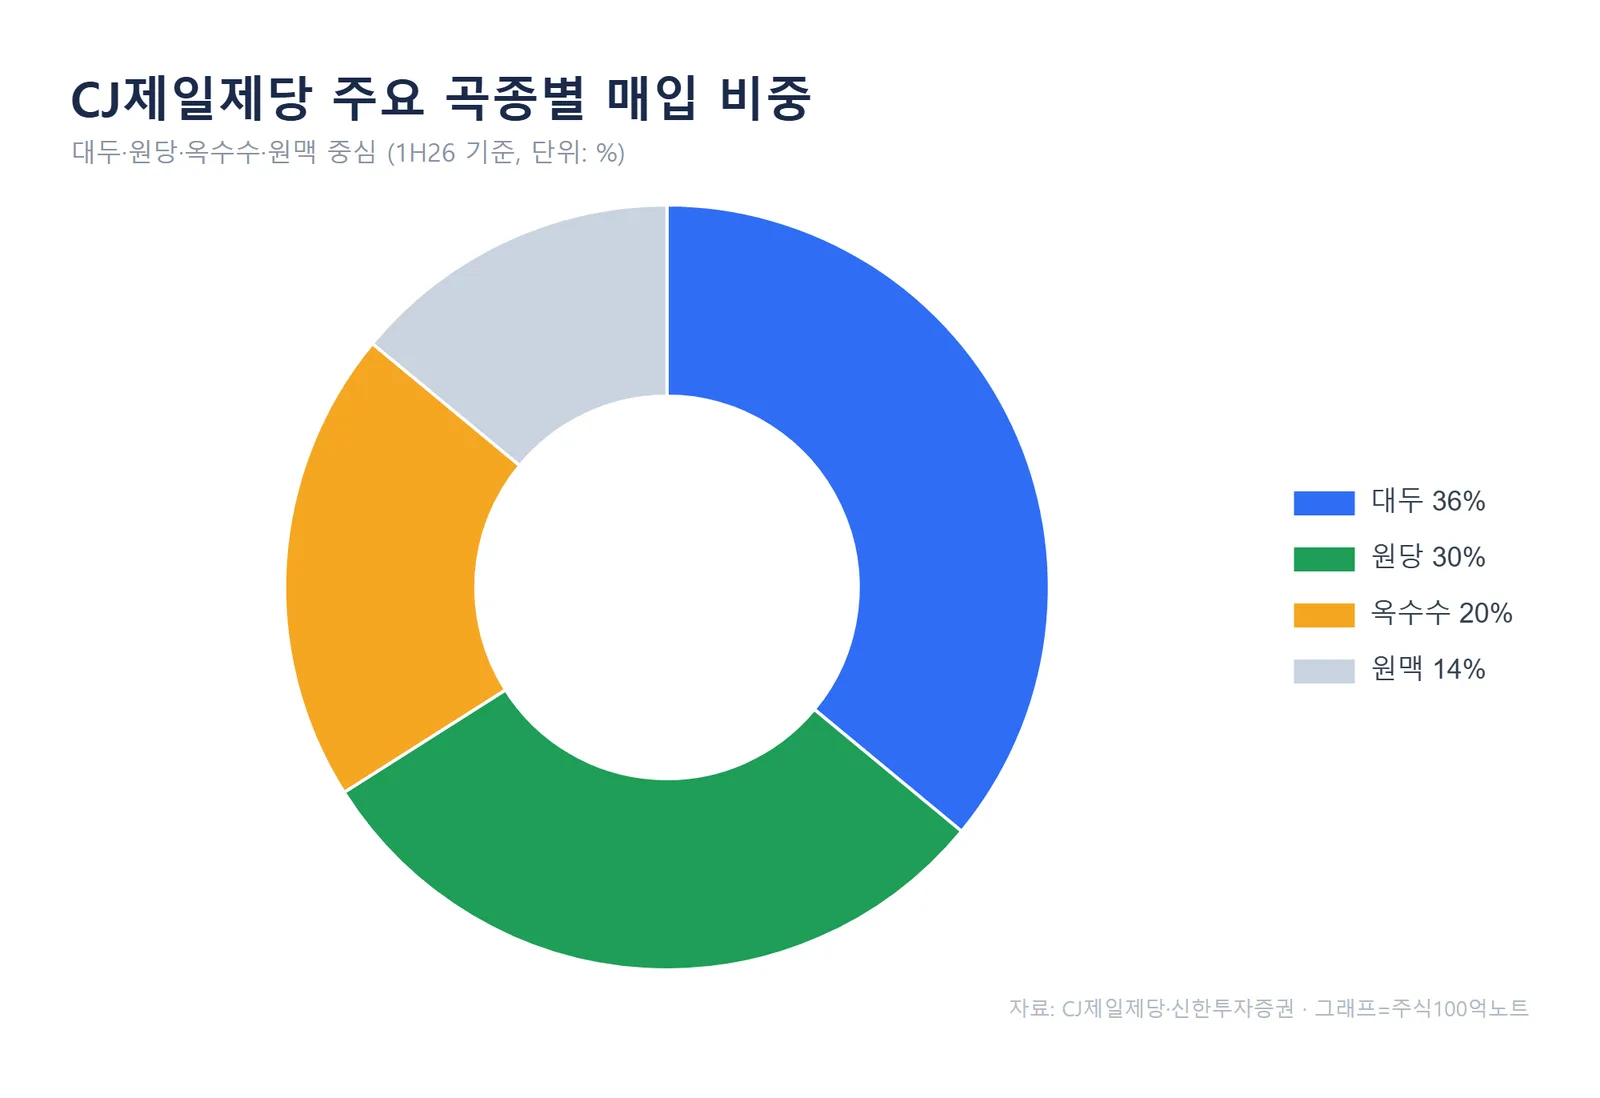
매입 곡종을 보면 이 논리가 더 선명해집니다.
2026년 상반기 기준 대두 36%, 원당 30%, 옥수수 20%, 원맥 14%로 구성돼 있습니다.
변동성이 큰 구간에서도 안정적인 매입단가를 유지하는 것이 경쟁사 대비 강점으로 꼽힙니다.
여기에 통상 환경도 우호적으로 바뀌고 있습니다.
미국과 브라질이 중국산 라이신에 반덤핑 관세를 부과하면서, CJ제일제당 같은 비중국 생산자의 가격 협상력이 커지는 흐름입니다.
바이오 사업, 1분기 저점을 지나다
신한투자증권은 바이오 사업이 2026년 1분기를 기점으로 부진에서 벗어나고 있다고 봤습니다.
분기 영업이익률이 이를 보여줍니다.
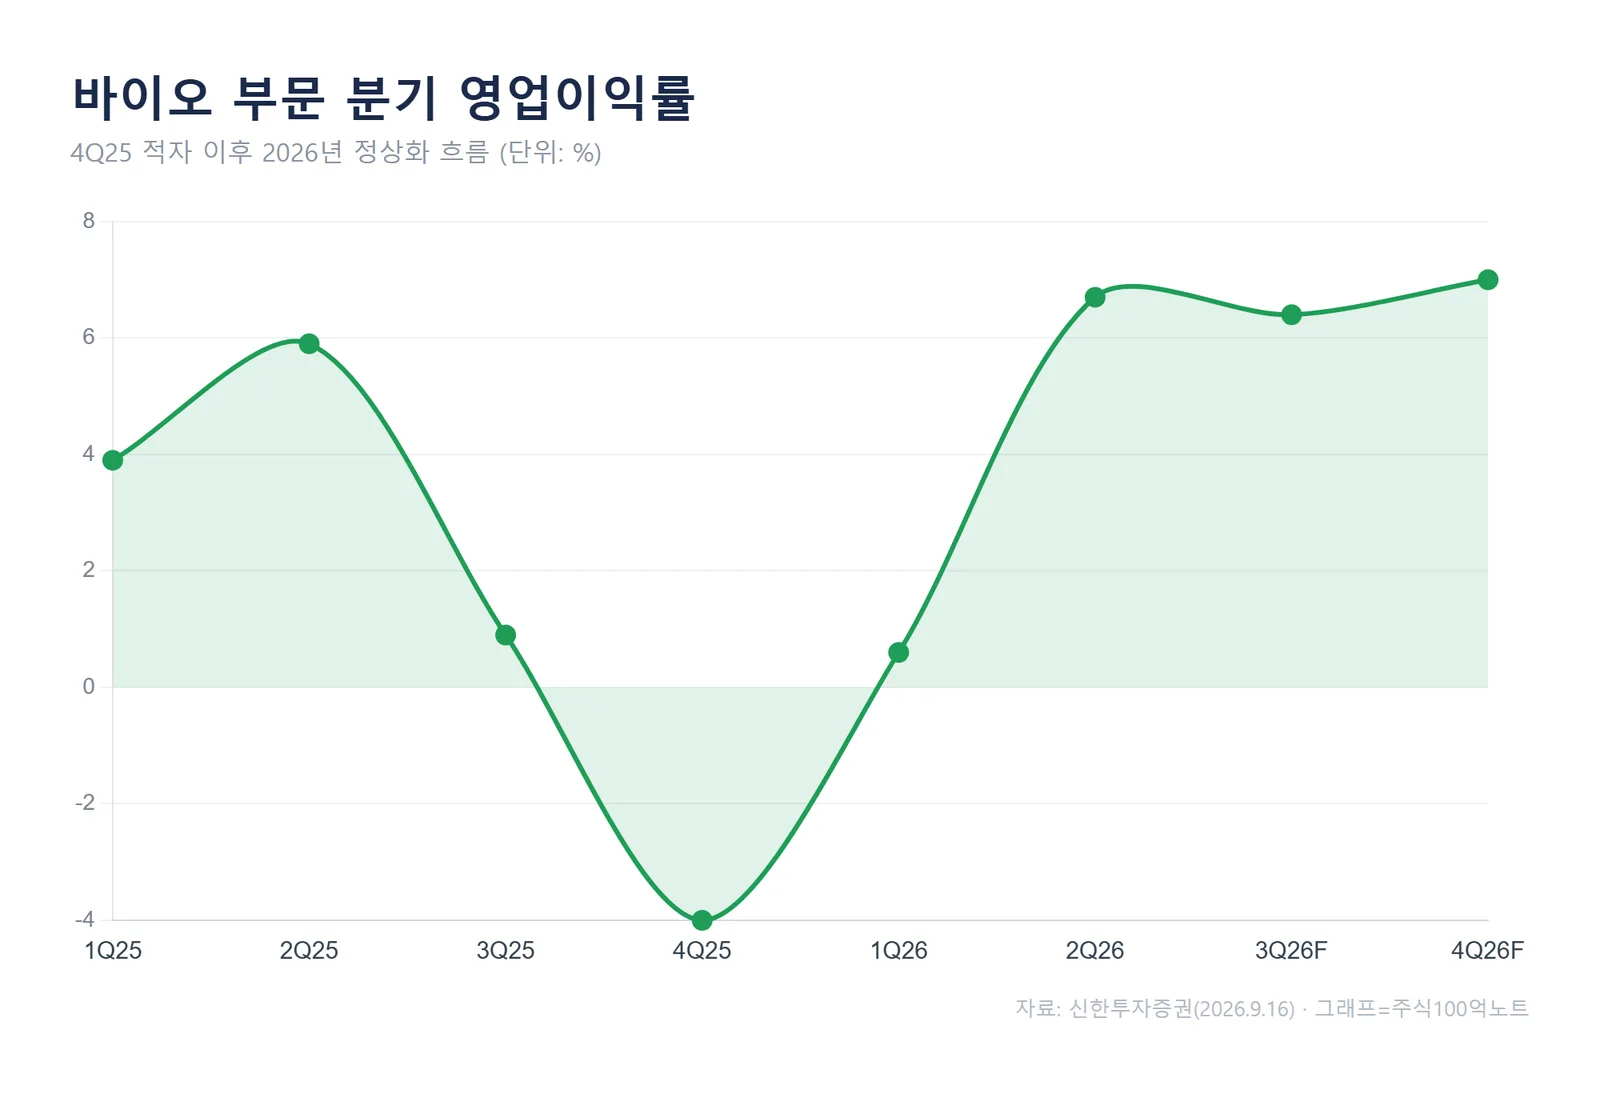
바이오 부문 영업이익률은 2025년 4분기 -4.0%까지 떨어졌다가, 2026년 2분기 6.7%로 반등했습니다.
상반기에는 스페셜티 제품 중심의 회복이, 하반기에는 라이신·트립토판 같은 사료용 아미노산 전반의 회복이 예상됩니다.
유가와 곡물 가격 상승에 따른 판가 인상까지 더해지면, 바이오의 이익 기여도는 다시 커질 수 있습니다.
전사 영업이익이 2026년 1조 1,523억원에서 2027년 1조 3,210억원으로 14.6% 늘어날 것으로 추정되는 배경입니다.
목표주가 26만원은 어떻게 나왔나
목표주가 260,000원은 사업부문별 가치를 각각 계산해 합산하는 SOTP 방식으로 산정됐습니다.
식품과 바이오 모두 2027년 예상 EBITDA에 6배를 적용했습니다.
주당가치로 보면 식품이 442,327원, 바이오가 225,822원 수준입니다.
신한투자증권은 두 사업 모두 글로벌 동종업체 평균 대비 30% 할인을 적용해 보수적으로 잡았습니다.
결국 전사 밸류에이션은 글로벌 식품 사업의 성장성이 중장기 방향을 결정한다는 판단입니다.
밸류에이션 부담도 크지 않습니다.
2026년 예상 PER은 12.5배, 2027년은 8.2배이며 PBR은 0.4배에 머뭅니다.
2026년 예상 배당수익률은 3.3%(주당배당금 6,000원)로 하방을 일부 받쳐줍니다.
투자자가 확인할 체크포인트
회복 시나리오의 전제는 유가와 곡물 가격의 방향입니다.
가격이 다시 꺾이면 판가 전가 논리도 약해질 수 있습니다.
중국의 아미노산 증설 속도와 경쟁 강도도 계속 지켜봐야 할 변수입니다.
재무구조 개선을 위한 사업 재편 실행력도 관전 포인트입니다.
순차입금 부담이 남아 있는 만큼, 빠른 실행이 밸류에이션 회복의 조건으로 지목됩니다.
Q. 목표주가 26만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 제시하는 12개월 전망치이지 매수 신호가 아닙니다. 유가·곡물 가격과 바이오 회복 속도에 따라 추정치는 바뀔 수 있습니다.Q. 배당은 얼마나 주나요?
A. 2026년 예상 주당배당금은 6,000원, 배당수익률은 3.3% 수준으로 추정됩니다. 다만 배당 정책은 실적과 재무 상황에 따라 달라질 수 있습니다.
정리하면, CJ제일제당은 곡물 가격 상승을 비용이 아닌 부가가치로 흡수하는 구조를 갖췄습니다.
바이오 저점 통과와 통상 환경 변화가 겹치며 2027년 이익 회복 기대가 커지는 국면입니다.
다음 분기 실적에서 바이오 영업이익률이 실제로 회복 추세를 이어가는지가 확인 지표입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#CJ제일제당 #CJ제일제당목표주가 #CJ제일제당주가전망 #바이오아미노산 #곡물가격 #라이신 #음식료주 #배당주