한국 경제성장률 2026 3.1% 상향, 금리인상 온다
BNK투자증권이 8월 3일 내놓은 매크로 리포트를 보면, 2026년 한국 경제성장률 전망이 3.1%(YoY)로 상향 조정됐습니다. 미국(2.0%)보다 한참 높은 숫자입니다. 그런데 같은 리포트가 하반기 금리 인상 가능성을 경고합니다. 성장률을 올린다면서 왜 금리를 조인다는 걸까요. 오늘은 이 앞뒤가 안 맞아 보이는 그림을 순서대로 풀어보겠습니다.
미리 요약하면 이렇습니다. ① 성장률 상향은 반도체 설비투자·순수출 덕분입니다. ② 문제는 이란전쟁발 유가·원자재 급등이 물가를 밀어올려 금리 인상 압력을 만든다는 점입니다. ③ 여기에 AI 과잉투자와 미국 중간선거가 하반기 리스크로 겹칩니다.
2026 성장률 3.1%로 상향, 이유는 반도체
한국 경제는 1분기에 이어 2분기(2Q26)에도 시장 예상을 크게 웃돌았습니다(0.6%QoQ). 성장을 이끈 건 민간투자(성장기여도 +0.6%p)와 순수출(+0.3%p)이었고, 리포트는 이를 반도체 호황의 결과로 해석합니다. 실제 2분기 순수출은 47.7조원으로 실질 GDP의 7.9%에 해당하는 사상 최고치를 기록했습니다.
아래 그래프처럼 2026년 한국 성장률(3.1%)은 미국(2.0%)을 앞서지만, 2027년에는 한국 2.0% · 미국 2.1%로 다시 좁혀집니다. 즉 지금의 성장 우위는 반도체 사이클에 크게 기대고 있는, 한시적 성격이 강합니다.
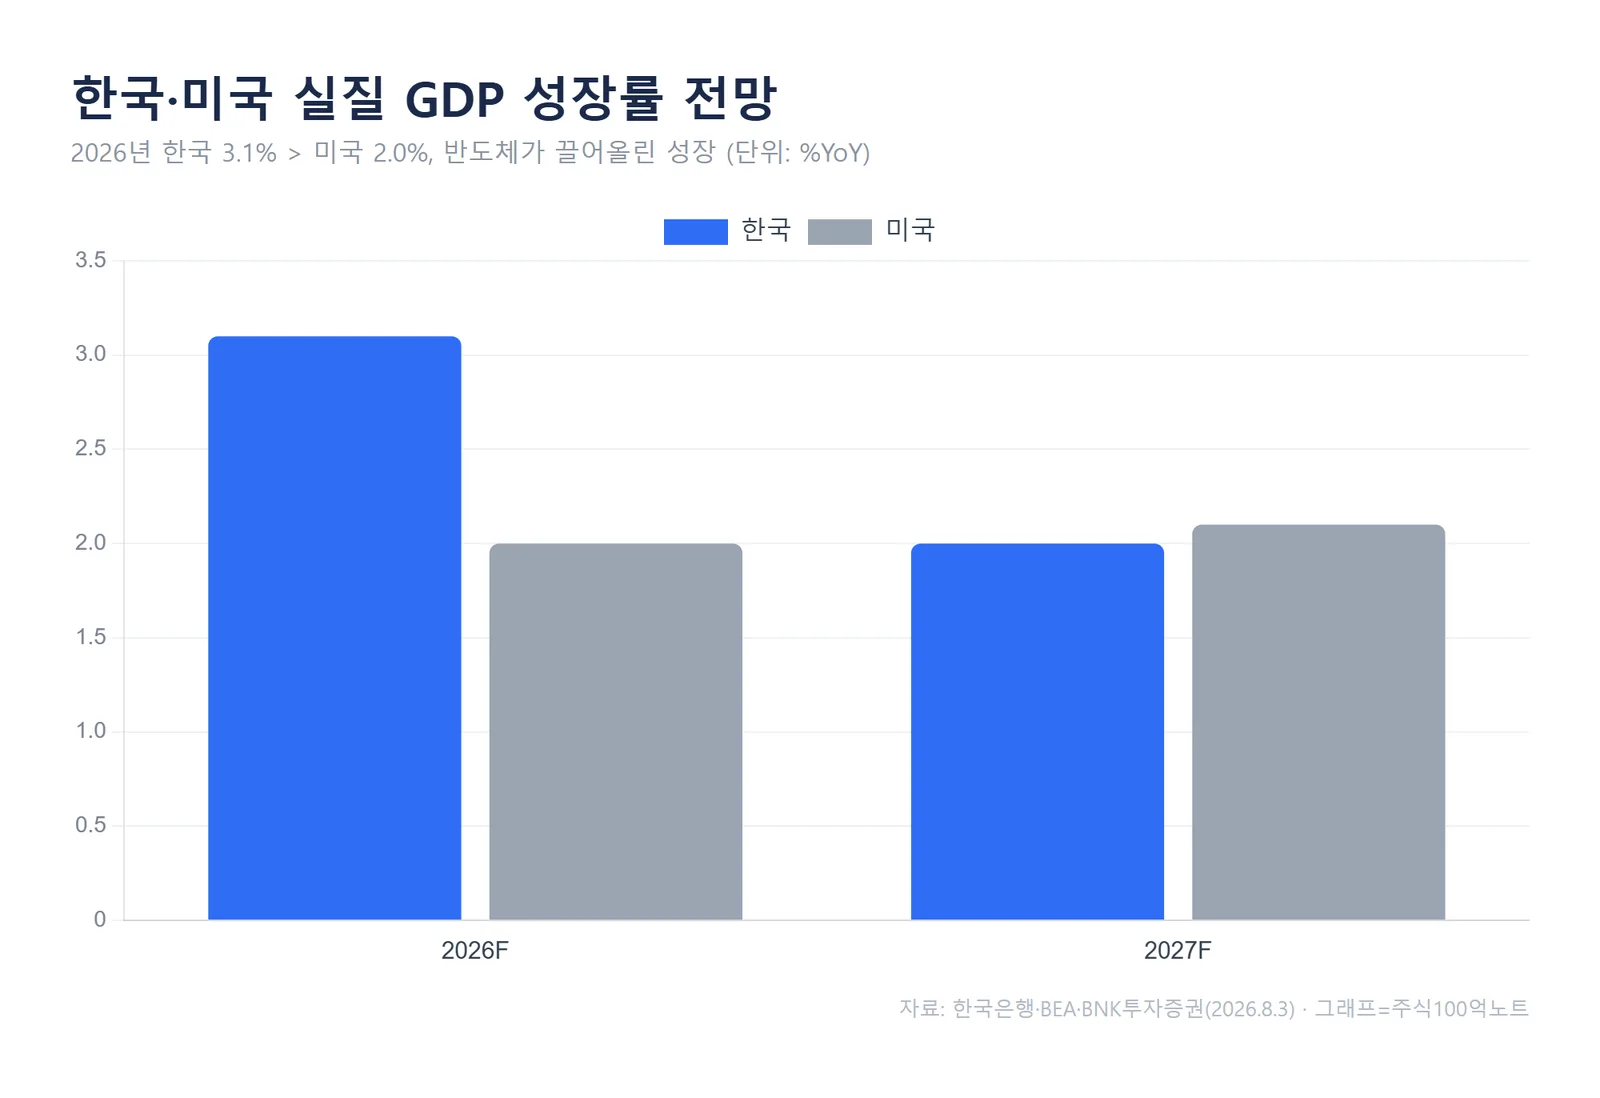
핵심 요약: 2026년 한국 성장률 3.1%는 반도체 설비투자와 순수출이 만든 숫자(자료: 한국은행·BNK투자증권)입니다. 건설투자 부진 완화는 긍정적이지만, 성장의 무게중심이 한 산업에 쏠려 있다는 점은 기억해 둘 필요가 있습니다.
그런데 왜 금리를 올린다는 걸까
답은 물가에 있습니다. 2026년 2월 이란전쟁으로 원유 공급이 급감(2~5월 -14%)하면서 국제유가가 급등했고, 7월 휴전 협상마저 결렬돼 유가가 다시 오르는 국면입니다. 문제는 원유만이 아니라는 점입니다. AI 투자에 따른 전력기기 수요로 구리·은·알루미늄 등 비철금속 가격이 전반적으로 급등했습니다.
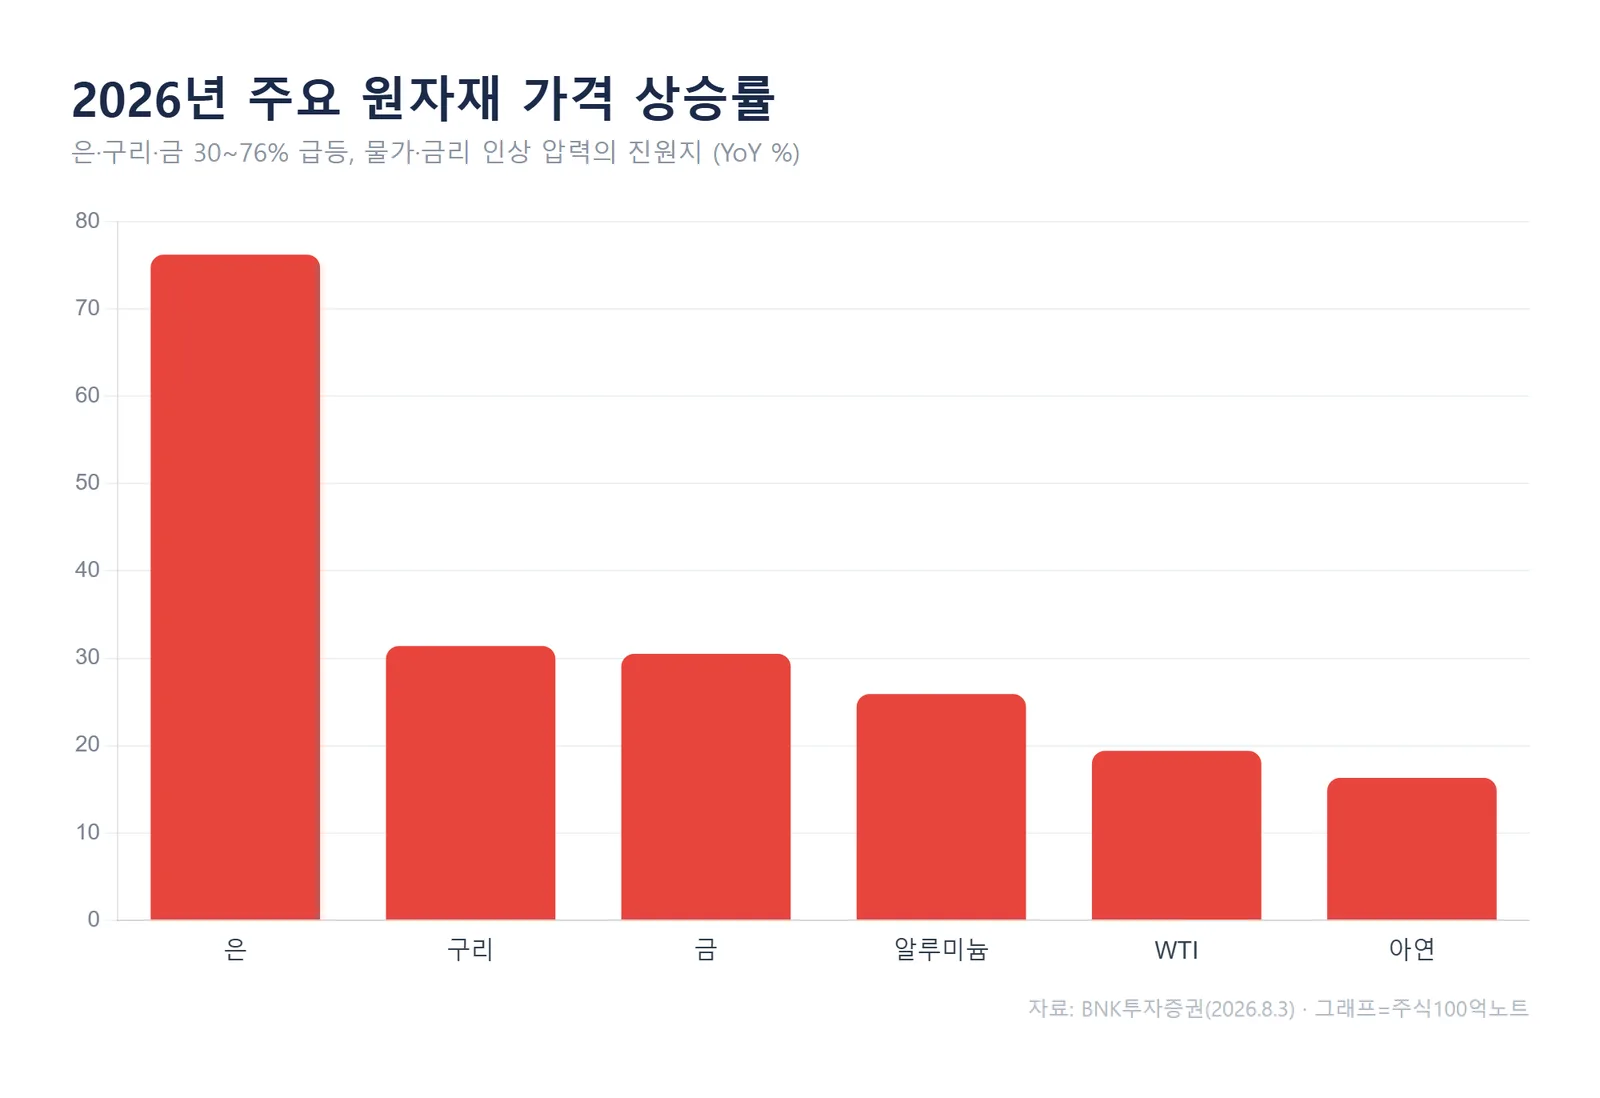
여기에 애플·마이크로소프트 등이 하반기 IT 제품 가격을 20% 안팎 인상하겠다고 예고하면서 근원물가도 높게 유지될 전망입니다. 그 결과 미국·유로존·영국은 각각 2차례에 걸친 50bp 금리 인상 시나리오가 거론되고, 한국은 이미 국채수익률이 추가 75bp 인상을 반영한 상태입니다. 실질금리는 2010년 이후 최고 수준까지 올랐습니다.
핵심 요약: 성장률이 좋아도 유가·원자재발 물가가 잡히지 않으면 중앙은행은 금리를 올릴 수밖에 없습니다(자료: BNK투자증권). 다만 한국 소비자물가(6월 3.2%)는 8월을 정점으로 꺾일 것으로 리포트는 봤습니다.
진짜 리스크는 따로 있다 — AI 과잉투자·중간선거
리포트가 가장 무게를 둔 하반기 리스크는 두 가지입니다. 첫째는 AI 과잉투자입니다. 구글·아마존·메타·마이크로소프트 등 'Big4'의 설비투자는 계속 늘어(4Q26 +95.5%YoY 정점) 왔지만, 그 대가로 잉여현금흐름(FCF)이 나빠지고 있습니다. 2분기 양호한 실적을 낸 구글조차 FCF가 -59억 달러를 기록했고, Big4의 부도위험 지표(CDS 프리미엄)는 지난해 말 대비 2배 넘게 뛰었습니다.
둘째는 미국 중간선거입니다. 트럼프 대통령 지지율은 상호관세(25년 4월)와 이란전쟁(26년 2월)을 거치며 40% 아래로 내려왔고, 리포트는 하원에서 민주당이 다수당이 될 가능성, 상원은 박빙을 예상합니다. 정책 불확실성이 커지는 국면입니다.
주식시장, Top-down은 약한데 Bottom-up은 강하다
주식시장 진단이 흥미롭습니다. 경기 흐름을 보여주는 OECD G20 경기선행지수는 2026년 4월부터 둔화되기 시작했습니다(Top-down 모멘텀 약화). 반면 기업 실적으로 보면 World 지수 12개월 선행 EPS가 +34.3%YoY로, 2021년 7월 이후 가장 높은 수준입니다(Bottom-up 모멘텀 강함). 이 강한 이익 모멘텀도 결국 반도체 중심의 AI 실적 개선이 주도하고 있습니다.
경기(위에서 내려다본 그림)와 실적(아래에서 올려다본 그림)이 서로 다른 방향을 가리킬 때, 시장의 향방을 가르는 변수는 결국 유동성입니다. 글로벌 유동성 증가율은 2026년 7.4%YoY로 평균(6.5%)을 웃돌지만, 2월 10.1%를 정점으로 둔화되고 있습니다. 하반기 금리 인상은 이 유동성을 더 조이는 쪽으로 작용합니다.
그래서 뭘 봐야 하나 — 유동성과 자사주
한국 시장에서 특히 눈여겨볼 대목은 자금 흐름입니다. 최근 1년간 두 배 넘게 불어났던 국내 증시 유동성이 6월 하순부터 방향을 틀어, 주식형 수익증권과 고객예탁금에서 100조원 가까이 순유출됐습니다. 유입이 그동안 코스피의 강세를 설명했다면, 유출은 반대 방향으로 작용할 수 있습니다.
그 완충 장치로 리포트가 꼽은 것이 자사주 매입입니다. 실적은 개선되는데 주가가 눌리면 기업들이 자사주를 사들일 여력과 유인이 커지기 때문입니다.
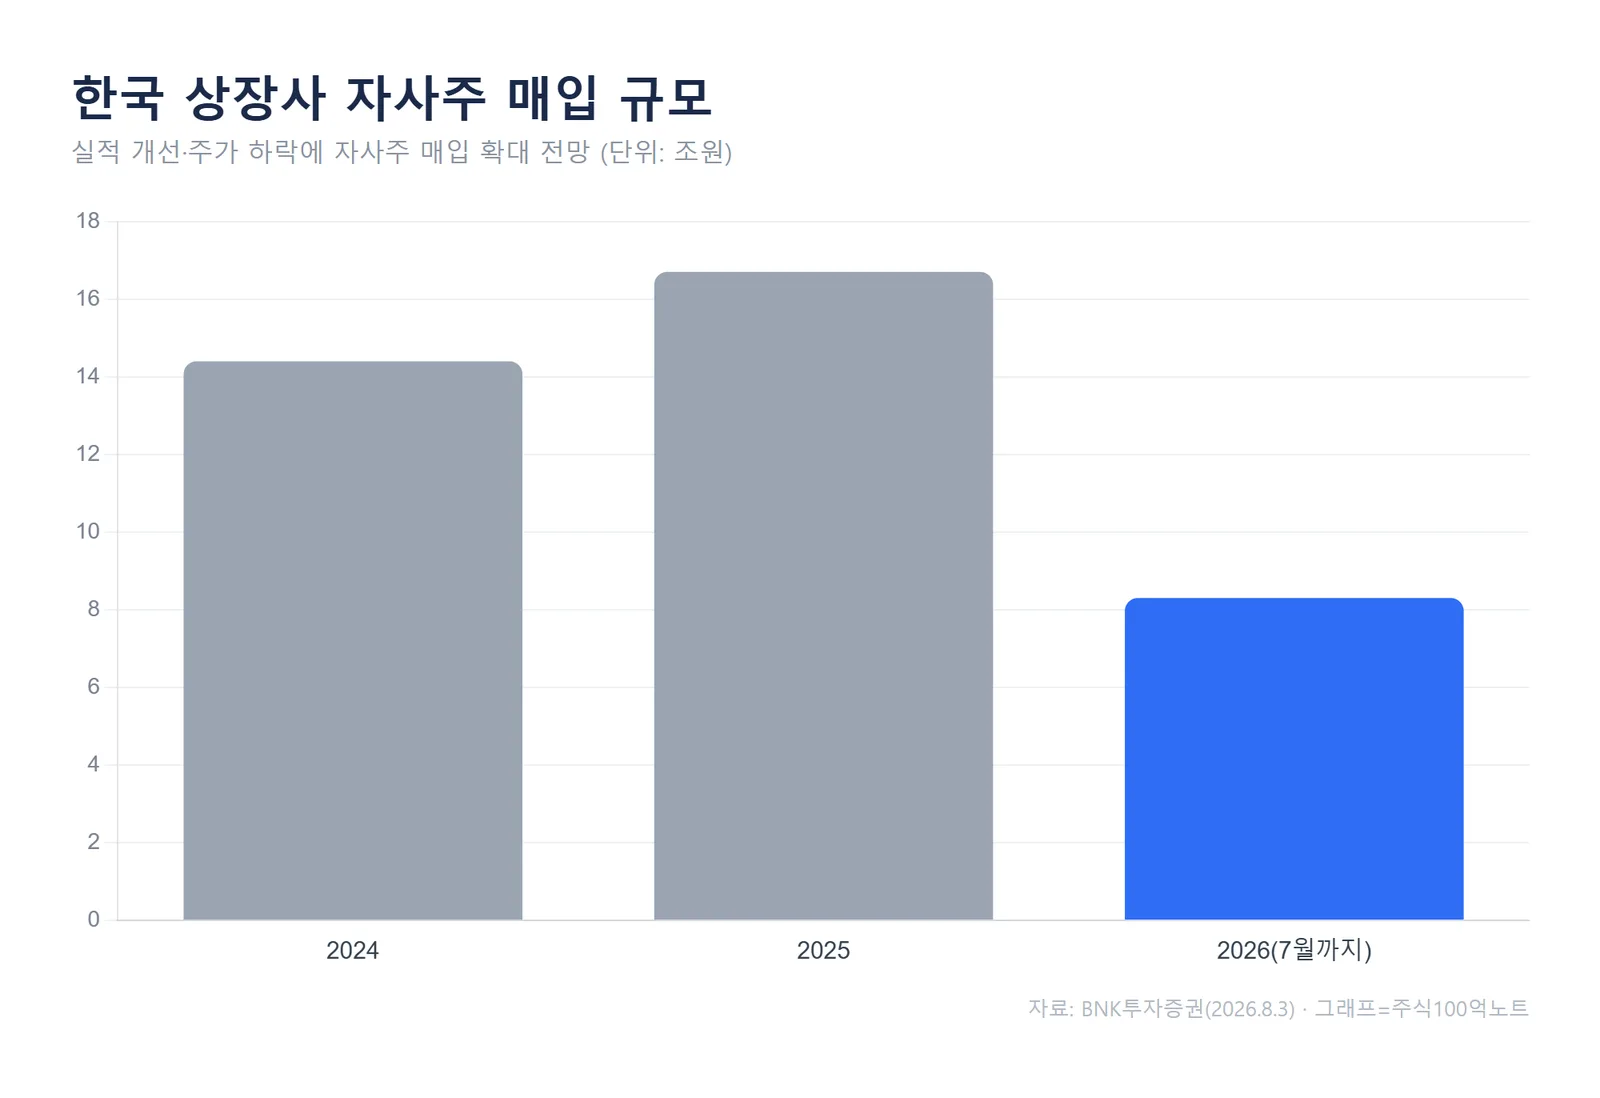
자사주 매입 규모는 2024년 14.4조원, 2025년 16.7조원, 2026년은 7월까지 이미 8.3조원입니다. 앞으로 삼성전자의 자사주 매입 여부가 하반기 수급의 변수가 될 것으로 리포트는 봤습니다. 다만 이는 수급 측면의 관전 포인트일 뿐, 특정 종목의 매수·매도 신호는 아닙니다.
자주 묻는 질문 (FAQ)
Q. 성장률이 오르는데 왜 주식시장은 불안한가요?
경기선행지수(Top-down)는 4월부터 둔화됐지만 기업 실적(Bottom-up)은 강한, 방향이 엇갈린 국면이기 때문입니다. 이럴 때는 유동성이 시장을 좌우하는데, 하반기 금리 인상이 유동성을 조이는 쪽으로 작용할 수 있습니다.
Q. 하반기에 가장 조심해야 할 리스크는 무엇인가요?
리포트는 ①유가·원자재발 물가와 그에 따른 금리 인상, ②AI 과잉투자(Big4의 현금흐름 악화), ③미국 중간선거 세 가지를 꼽았습니다. 특히 한국은 증시 자금 이탈이 진행 중이라 수급 변화를 함께 봐야 합니다.
※ 투자 유의 이 글은 BNK투자증권 매크로 리포트(2026.8.3, '향후 경제전망과 리스크 요인')를 바탕으로 정리한 정보 제공용 콘텐츠입니다. 특정 종목의 매수·매도 추천이나 수익을 보장하는 글이 아니며, 전망치는 향후 경제 상황과 지정학 리스크에 따라 언제든 바뀔 수 있습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
#한국경제성장률 #금리인상 #국제유가 #원자재 #AI투자 #자사주매입 #코스피 #BNK투자증권 #주식100억노트