우리금융 주가 전망, CDS만 13bp 벌어진 이유
국제금융센터가 2026년 8월 24일 Banking Weekly에서 주요국 은행주 주간 등락률을 정리했습니다. 한국은 -3.8%였고, 이 가운데 우리금융이 -5.8%로 가장 컸습니다.
같은 기간 우리은행 CDS 프리미엄은 50bp로, 2025년 말 37bp에서 13bp 벌어졌습니다. 다른 세 곳과 왜 갈렸는지 순서대로 보겠습니다.
이번 주 은행주, 어디가 얼마나 빠졌나
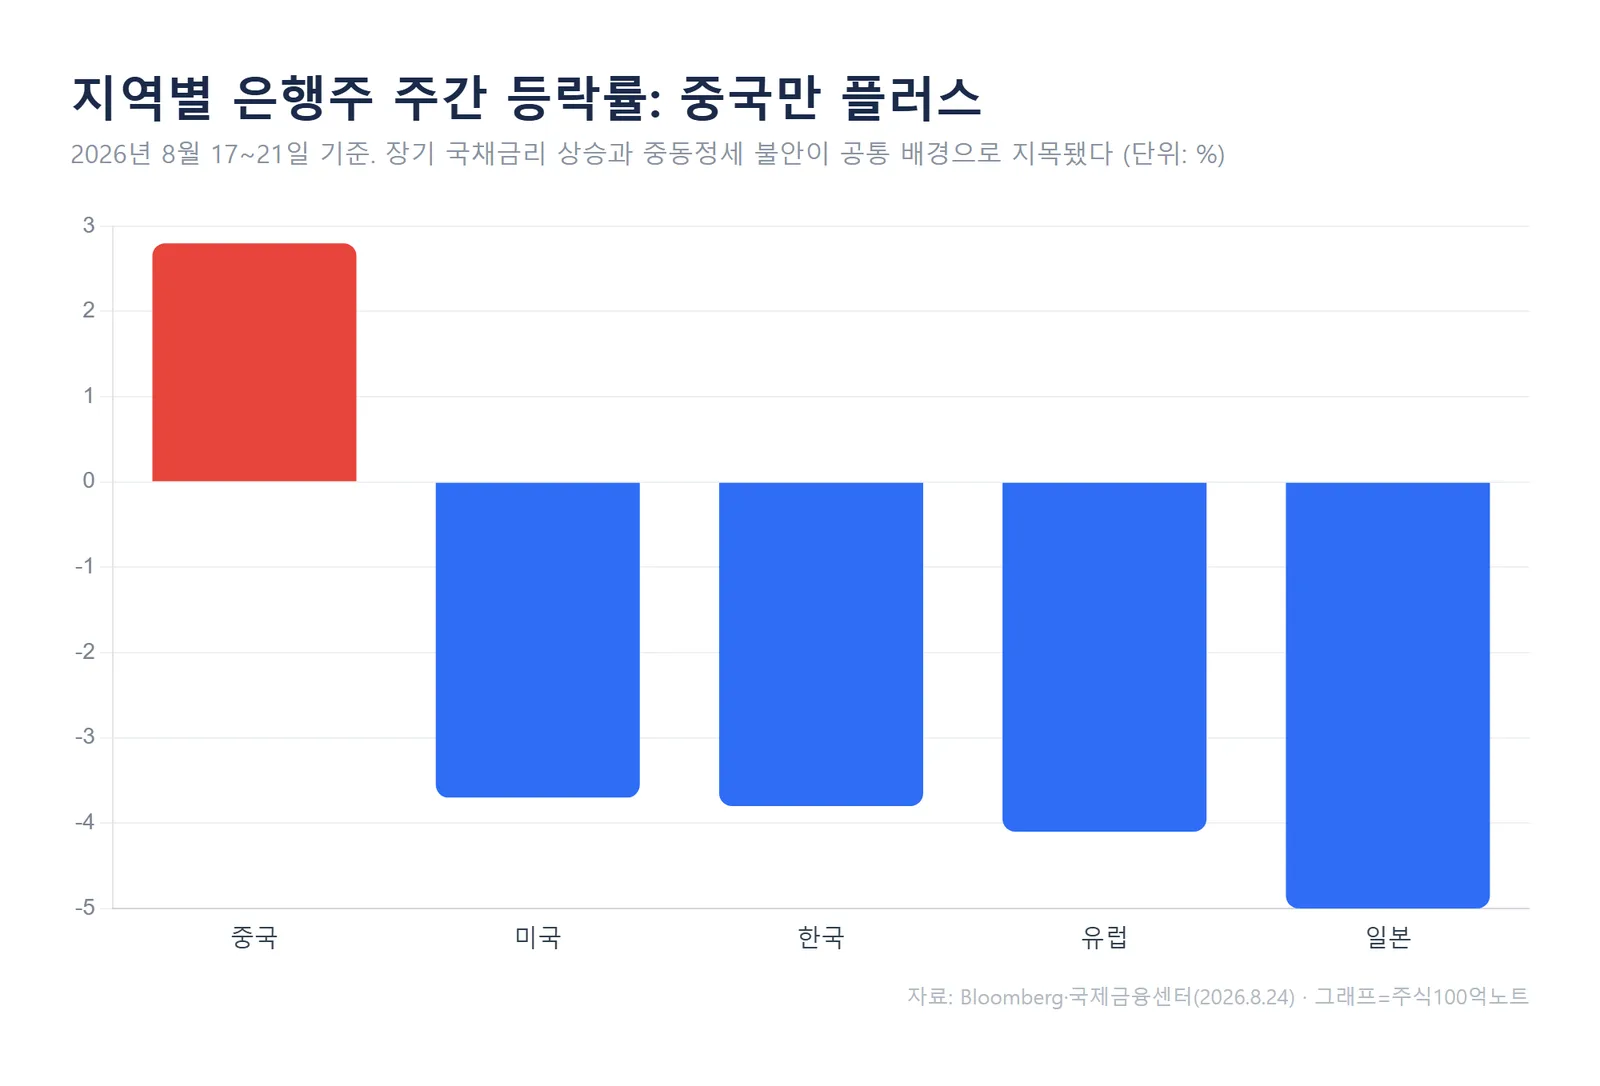
8월 17~21일 주간 등락률은 일본 -5.0%, 유럽 -4.1%, 한국 -3.8%, 미국 -3.7%였습니다. 중국만 +2.8%로 방향이 달랐습니다.
국제금융센터는 배경으로 장기 국채금리 상승과 중동정세 불안을 지목했습니다. 특정 은행의 문제가 아니라 매크로 요인이 한꺼번에 눌렀다는 이야기입니다.
개별로 보면 유럽 쪽 낙폭이 컸습니다. Societe Generale -7.6%, Credit Agricole -5.6%, Barclays -5.4% 순이었고, HSBC는 -0.6%로 방어했습니다.
미국은 Wells Fargo -5.6%, Citi -5.5%였고 Goldman Sachs는 보합이었습니다. 일본은 MUFG -4.8%, SMBC -5.2%로 나란히 밀렸습니다.
국제금융센터가 집계한 2026년 8월 21일 기준으로 미국 은행 5곳 평균이 -3.7%, 한국 4곳 평균이 -3.8%로 거의 같았는데, 이번 주 약세는 지역별 차별화보다 금리 요인이 공통으로 작용한 국면에 가깝습니다.
우리금융이 양쪽 끝에 있었다
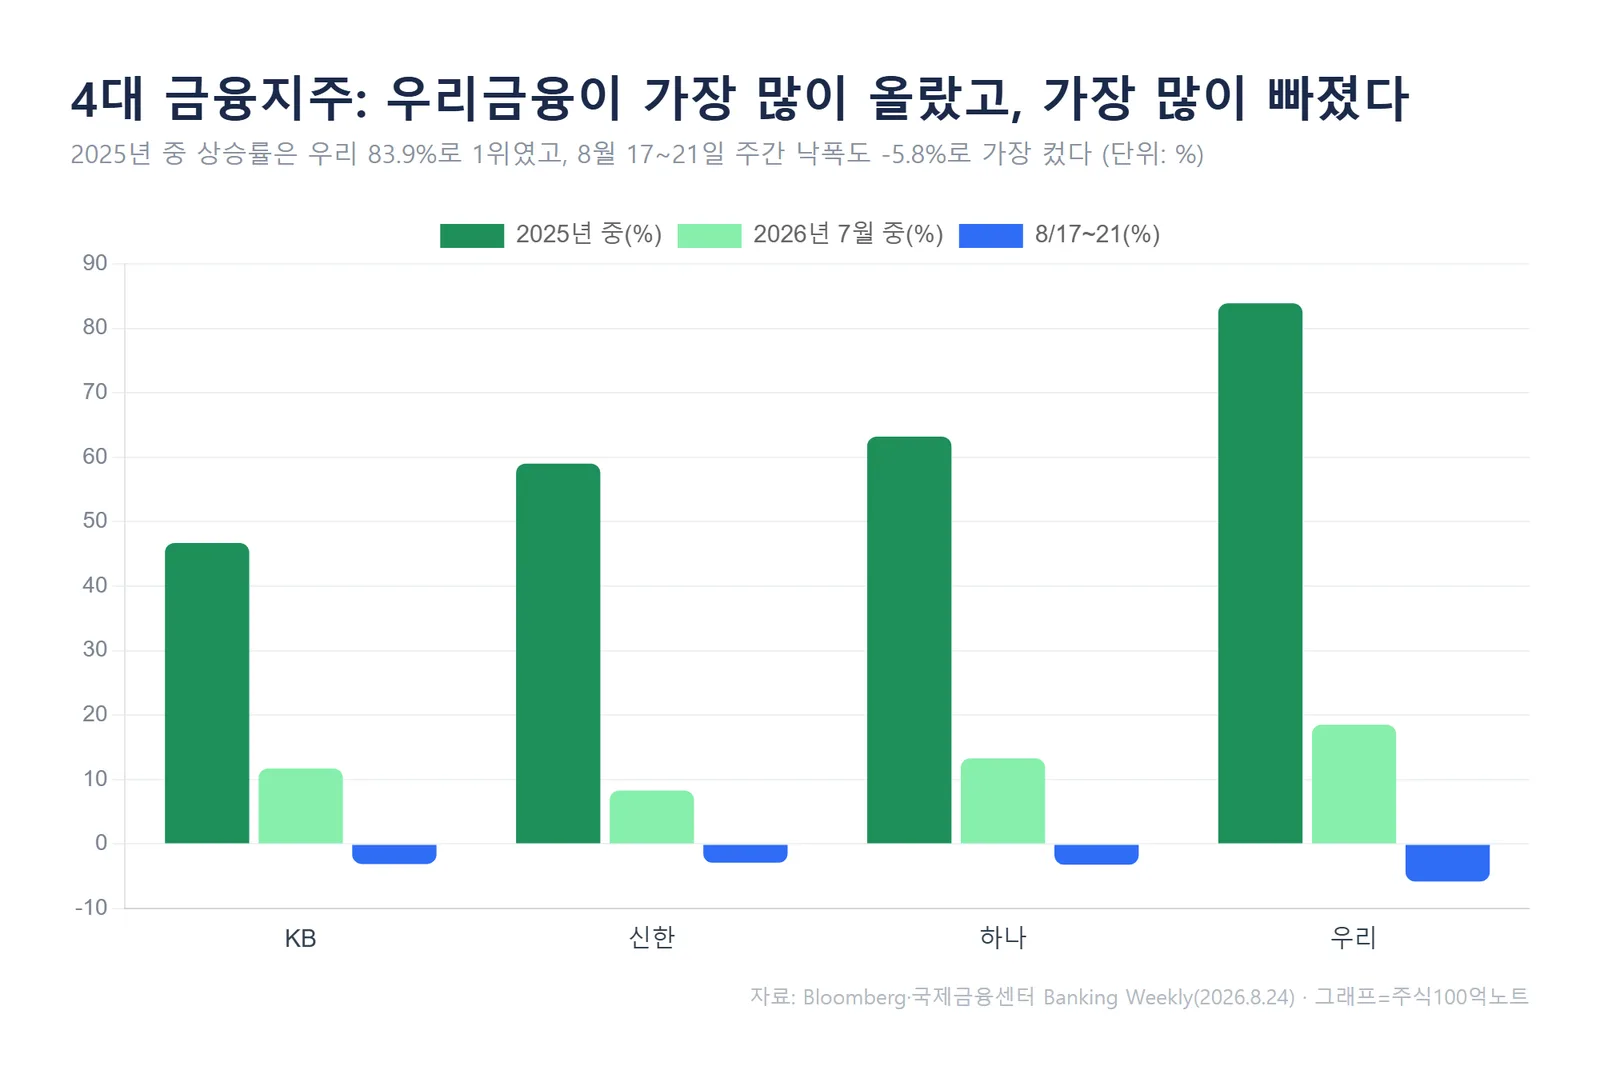
국내 4대 금융지주의 2025년 상승률은 우리 83.9%, 하나 63.2%, 신한 59.0%, KB 46.7%였습니다. 평균 63.2%로 미국(44.7%)과 일본(35.5%)을 크게 앞섰습니다.
2026년 7월에도 흐름은 이어졌습니다. 우리 +18.5%, 하나 +13.3%, KB +11.7%, 신한 +8.3%로 4사 평균 +12.9%였습니다.
그런데 8월 들어 순서가 뒤집혔습니다. 8월 3~7일 주간에는 신한이 +10.7%로 앞서다가, 17~21일에는 우리가 -5.8%로 가장 크게 밀렸습니다.
많이 오른 종목이 조정 국면에서 더 빠지는 건 흔한 패턴입니다. 다만 이번엔 주가 말고 하나가 더 움직였습니다.
CDS는 다르게 움직였다
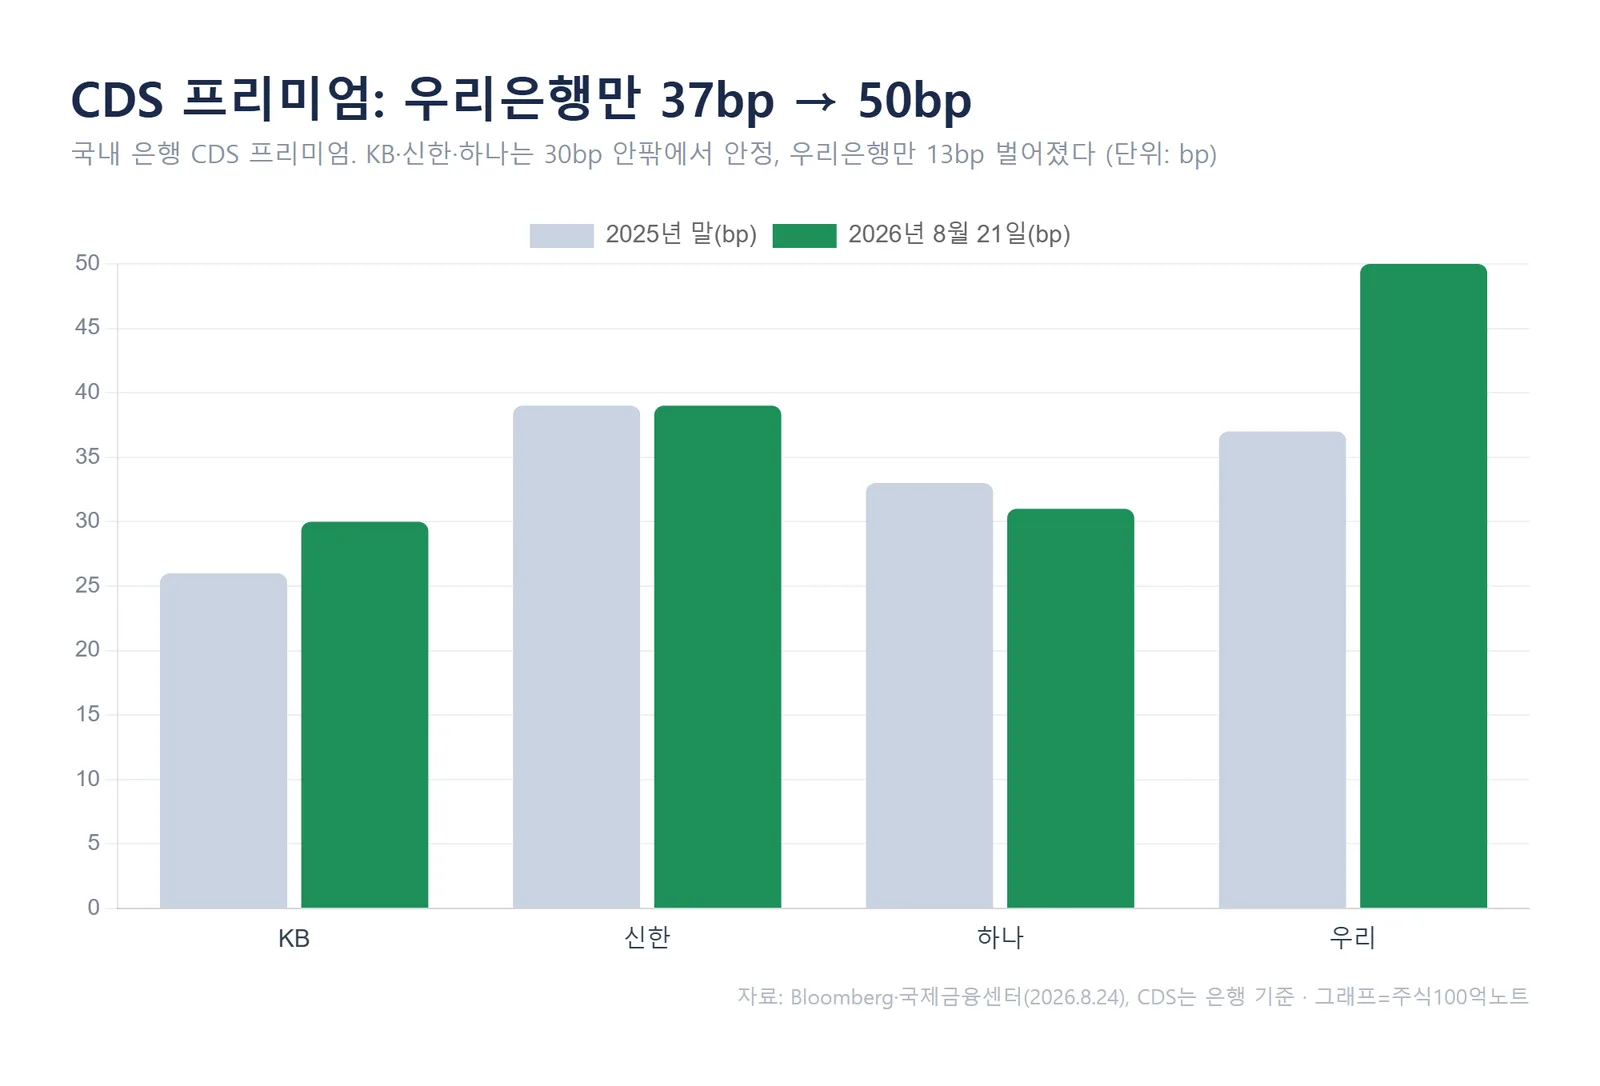
2025년 말과 2026년 8월 21일을 비교하면 KB는 26bp에서 30bp, 신한은 39bp로 변화 없음, 하나는 33bp에서 31bp로 오히려 내려갔습니다.
우리은행만 37bp에서 50bp가 됐습니다. 7월 말에 이미 50bp에 올라선 뒤 8월 내내 같은 수준을 유지했습니다.
CDS는 그 기관의 부도 위험을 사고파는 가격입니다. 수치가 오르면 시장이 요구하는 신용 보험료가 비싸졌다는 뜻입니다.
다만 절대 수준은 짚어둘 필요가 있습니다. 50bp는 미국 은행 평균 49bp, 유럽 38bp와 비교해 크게 벗어난 값이 아닙니다. 방향이 혼자 달랐다는 점이 관찰 포인트입니다.
표기 기준도 다릅니다. 국제금융센터 주석에 따르면 한국 주가는 금융그룹·금융지주 기준이고 CDS는 은행 기준입니다. 우리금융지주 주가와 우리은행 CDS를 나란히 놓고 볼 때 감안해야 할 부분입니다.
국내 은행 4곳의 CDS 평균은 2025년 말 34bp에서 8월 21일 38bp로 올랐는데, 같은 기간 유럽이 44bp에서 38bp로 내려온 것과 대비되어 국가·개별 요인이 함께 반영된 것으로 보입니다.
은행들은 지금 돈을 어디에 넣고 있나
주가와 별개로, 같은 리포트가 전한 글로벌 은행권의 자금 집행 방향은 한쪽으로 쏠려 있습니다.
Morgan Stanley는 향후 10년간 미국 혁신 인프라와 연계된 자본 조달·파이낸싱·자문에 1조 5,000억 달러를 투자하겠다고 밝혔습니다. 혁신 플랫폼, 전략 산업, 성장 기업용 인프라·자본 3개 분야가 대상입니다.
Bank of America는 내년 7월까지 2,500억 달러를 집행합니다. 데이터센터·컴퓨팅 같은 디지털 인프라, 재생에너지·저장장치 등 에너지 인프라, 교통·천연가스 등 핵심 인프라가 축입니다.
유럽도 비슷합니다. ING, ABN AMRO, Santander, Scottish National Investment Bank가 스코틀랜드 데이터센터 확장·신설에 3억 파운드를 넣기로 했고, 영국 국부펀드가 세 은행 투자분의 80%를 보증했습니다.
반대로 일본은 대출이 둔화됐습니다. 7월 은행 대출 증가율은 전년 대비 5.4%로 시장 예상치 5.7%를 밑돌았습니다. 기업·소비자 신용 수요가 식고 있다는 신호입니다.
부실 쪽 사례도 있습니다. 캄보디아 금융기관의 2025년 부실채권 비율은 8.6%로 10년래 최고였고, 올해 10%를 넘어설 가능성이 거론됩니다. 부동산 부문 성장률이 0.5%로 둔화된 영향입니다.
자주 묻는 질문
Q. CDS가 13bp 올랐으면 위험한 신호인가요?
A. 단정하기 어렵습니다. 50bp라는 수준 자체는 미국 은행 평균 49bp와 비슷해 이례적으로 높은 값이 아닙니다. 다만 KB·신한·하나가 30bp 안팎에서 안정된 것과 방향이 갈렸다는 점은 확인해 둘 만합니다. 리포트도 원인을 별도로 설명하지는 않았습니다.
Q. 한국 은행주가 작년에 그렇게 올랐는데 아직 여력이 있나요?
A. 이 리포트는 밸류에이션이나 목표주가를 다루지 않고 주가·CDS 동향만 집계한 자료입니다. 2025년 4사 평균 63.2%, 2026년 7월 12.9% 상승했다는 사실만 확인할 수 있고, 향후 방향은 실적과 금리 경로에 따라 달라집니다.
정리
이번 주 은행주 약세는 한국만의 일이 아니었습니다. 금리와 중동 변수에 미국·유럽·일본이 함께 밀렸고, 중국만 반대로 갔습니다.
국내에서는 우리금융이 상승 국면에서도 조정 국면에서도 폭이 가장 컸습니다. 여기에 우리은행 CDS만 37bp에서 50bp로 벌어져 다른 세 곳과 방향이 달랐습니다.
다음에 확인할 지표는 CDS 흐름입니다. 8월 14일과 21일 사이 국내 4사 CDS 평균은 변동이 없었는데, 이 상태가 유지되는지 아니면 다시 벌어지는지가 판단 기준이 됩니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#우리금융 #KB금융 #신한지주 #하나금융 #은행주 #CDS #국제금융센터