ASIC 관련주 전망, 세미파이브 목표주가 18,000원
BNK투자증권은 11월 4일 ASIC 업종에 투자의견 Overweight를 제시하고, 세미파이브 목표주가 18,000원·에이직랜드 25,000원으로 신규 커버리지를 시작했습니다. 근거는 AI 인프라의 병목이 칩에서 전력으로 옮겨갔다는 진단입니다.
ASIC 관련주 전망을 떠받치는 전력·추론·웨이퍼 숫자를 차례로 보고, 그 숫자가 왜 국내 디자인하우스까지 흘러오는지 따라가 봤습니다.
병목이 GPU에서 전력으로 넘어갔다
미국 전력 소비는 2010년 3,887TWh에서 2020년 3,856TWh로 10년 내내 제자리였습니다. 그런데 2024년 4,110TWh, 2025년 4,195TWh로 다시 올라섰습니다.
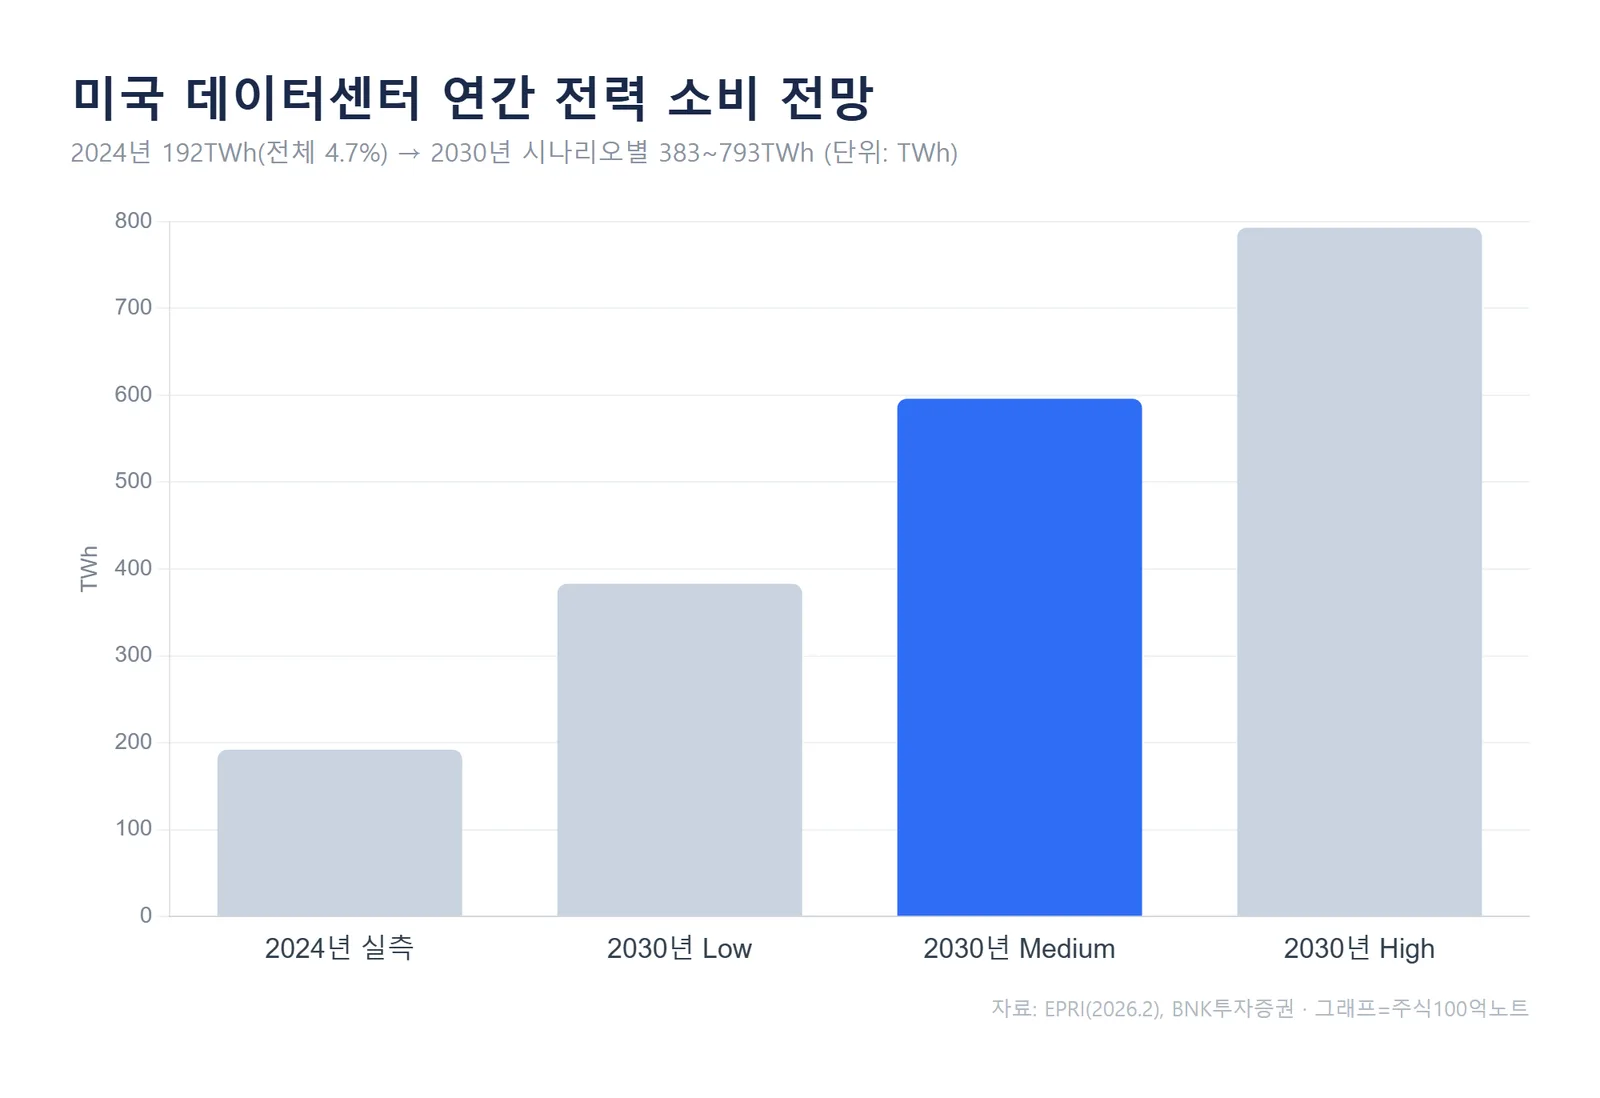
범인은 데이터센터입니다. 미국 데이터센터 전력 소비는 2024년 192TWh로 전체의 4.7% 수준이었는데, 2030년 649TWh·비중 11.8%까지 간다는 게 BNK의 추정입니다. 6년 만에 3.4배입니다.
공급은 그 속도를 못 따라갑니다. 미국 최대 전력시장 PJM의 확보 예비율은 2024/25년 공급연도 20.4%에서 2028/29년 14.7%로 내려갔습니다. 같은 해 목표 예비율은 20%고, 경매로 확보한 용량은 신뢰도 기준보다 약 6.8GW 모자랍니다. 2년 연속 미달입니다.
미국 전력연구원(EPRI)은 2030년 데이터센터 전력 소비를 383TWh(Low)·596TWh(Medium)·793TWh(High) 세 갈래로 봅니다. 2026년 2월 보고서에서 2024년 초기 추정 대비 약 60% 올려 잡은 수치입니다.
전력이 모자라면 계산이 달라집니다. 공급이 고정되면 확보한 전력 안에서 처리하는 토큰 수가 곧 데이터센터 매출의 상한이 됩니다. 엔비디아가 신제품 성능을 MW당 처리량, GW당 매출로 말하기 시작한 것도 같은 맥락입니다.
같은 전력에서 더 많은 토큰을 뽑아내야 하니, 연산기와 메모리와 통신 구조를 특정 작업에 맞춰 함께 설계한 칩이 필요해집니다. 그게 ASIC입니다. 마벨의 커스텀 HBM이 표준 HBM 대비 인터페이스 전력을 최대 70% 낮추는 것을 목표로 한다는 사례가 방향을 보여줍니다.
추론 시대의 병목은 연산이 아니라 대역폭
AI 연산의 중심이 학습에서 추론으로 옮겨가는 중입니다. 추론은 질문을 한 번에 읽는 Prefill과, 답을 토큰 하나씩 만드는 Decode로 나뉩니다. Prefill은 연산 성능이, Decode는 메모리 대역폭이 병목입니다. 토큰 하나를 만들 때마다 모델 가중치를 메모리에서 다시 읽어야 하기 때문입니다.
마이크로소프트 측정값이 이걸 깔끔하게 보여줍니다. GPU를 A100에서 H100으로 바꿨을 때 FP64 Tensor 연산 성능은 19.5에서 66.9TFLOPs로 3.43배 올랐습니다. 그런데 토큰당 생성 시간(TBT)은 52ms에서 31ms로 40% 줄어, Decode 속도 개선은 1.7배에 그쳤습니다.
같은 기간 HBM 대역폭은 2,039GB/s에서 3,352GB/s로 1.64배 늘었습니다. Decode 속도는 연산 성능이 아니라 대역폭을 따라갑니다.
AEO 요약 — 마이크로소프트 측정 기준 A100 대비 H100의 연산 성능은 3.43배 높아졌으나 Decode 속도는 1.7배(HBM 대역폭 1.64배)에 머물렀고, BNK투자증권(2026.11.4)은 이를 추론칩 경쟁축이 연산기에서 메모리 대역폭으로 이동한 근거로 해석했습니다.
SRAM이 첫 번째 답, 3D IC가 두 번째 답
시장이 내놓은 첫 답은 SRAM입니다. 엔비디아는 Vera Rubin 플랫폼에서 Attention은 HBM을 갖춘 GPU가, 가중치를 빠르게 읽어야 하는 FFN과 토큰 생성은 Groq LPU가 맡는 구조를 제시했습니다. LPU에 들어가는 SRAM은 HBM보다 약 7배 빠릅니다. 엔비디아는 이 조합이 초고속 응답 조건에서 GB200 NVL72 대비 MW당 처리량 최대 35배라고 밝혔습니다.
BNK는 Vera Rubin NVL72 3대당 LPX 1대 비율을 엔비디아 ACIE 매출에 적용해 LPU 시장을 추정했습니다. 2027년 723억 달러, 2028년 961억 달러입니다.
다만 SRAM에는 분명한 천장이 있습니다. Groq 3 LPU의 칩당 SRAM 용량은 500MB로, Rubin GPU 하나에 실린 HBM4 288GB의 약 576분의 1입니다. LPU 256개를 한 랙에 모아도 SRAM 합계는 128GB여서 Rubin GPU 한 개의 HBM 용량에도 못 미칩니다.
그래서 두 번째 답이 나옵니다. 연산 칩 위나 아래에 DRAM을 직접 붙이는 3D IC(DRAM-on-Logic)입니다. 칩 면적 전체를 데이터 통로로 쓰니 DRAM 하나하나가 빠르지 않아도 전체 대역폭이 커지고, 데이터 이동 거리가 짧아 전력도 줄어듭니다. 대역폭은 SRAM에 가깝게, 용량은 GB 단위로 잡을 수 있습니다.
사례가 쌓이는 중입니다. d-Matrix는 Hot Chips 2026에서 카드당 100TB/s 대역폭의 3D DRAM 추론칩 Raptor를 공개했습니다. GUC는 DRAM-on-Logic으로 JEDEC HBM4 기준의 2.5배인 5TB/s를 제시했고, SRAM 진영의 대표였던 Groq도 차세대 LPU에 3D 적층 DRAM 도입을 검토 중인 것으로 알려졌습니다.
다만 시점이 아직 멉니다. 다수 과제가 2026년 말~2027년 초 테이프아웃을 앞두고 있고, 양산은 2027년 하반기부터라는 게 BNK 전망입니다. 그 전까지 3D IC 수요는 매출이 아니라 ASIC 업체의 개발 매출과 수주잔고로만 확인됩니다.
추론칩 웨이퍼 수요와 삼성 파운드리
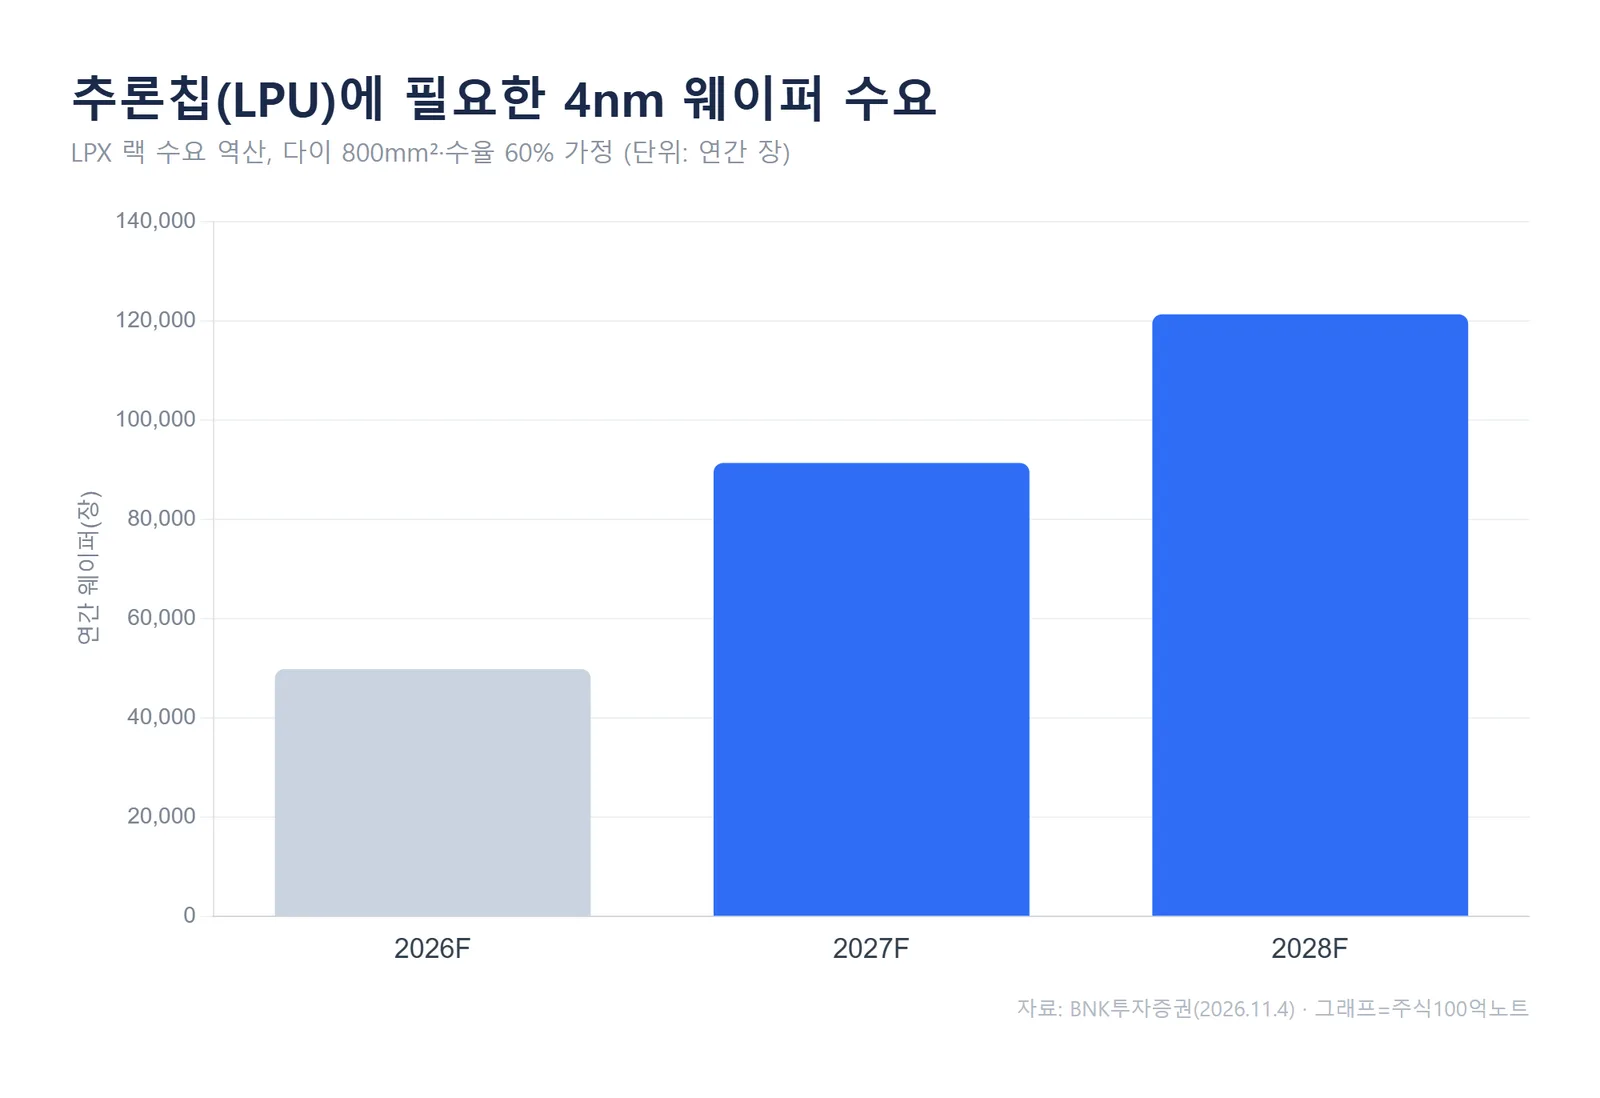
숫자로 내려와 봅니다. BNK는 LPX 랙 수요에서 역산해 LPU 필요 수량을 2027년 362만 개, 2028년 480만 개로 봤습니다. 로직 다이 800mm², 300mm 웨이퍼당 66개, 수율 60%를 적용하면 웨이퍼당 양품은 약 40개입니다.
그러면 필요한 4nm 웨이퍼는 2027년 9.1만 장, 2028년 12.1만 장. 월 환산 7,612장과 10,110장입니다.
받아줄 라인이 없다는 게 문제입니다. TSMC N4/N5 CAPA는 2026년 월 12.5만 장에서 2027년 12만 장으로 줄고, 가동률은 111%에서 100%로 내려오지만 100%를 밑돌지는 않습니다. 삼성전자 4nm도 2027년 CAPA 3.1만 장에 Groq 3 LPU와 HBM4 베이스 다이가 얹혀 가동률 105~115%입니다.
양쪽 모두 꽉 찼으니 세컨드 티어 고객은 비싼 값을 내거나 여유 있는 노드로 내려가야 합니다. BNK는 이들이 가격에서 상대적으로 여유로운 삼성전자를 택하고 있다고 봤습니다.
과거 숫자가 이 연결을 뒷받침합니다. 2020년 이후 삼성전자 비메모리 매출과 국내 DSP 4사 합산 매출은 같은 방향으로 움직였습니다. 2023년 비메모리가 25% 줄 때 DSP 합산도 11% 감소했고, 2024년 비메모리가 18% 늘 때 DSP는 34% 증가했습니다.
2026년 상반기에는 비메모리 매출 13.6조원(+7%)에 DSP 3사 합산 매출 2,185억원(+57%)입니다. 방향은 같은데 폭은 DSP가 훨씬 큽니다. 레버리지가 걸려 있다는 얘기고, 반대로 업황이 꺾이면 낙폭도 그만큼 커집니다.
최선호주 두 곳, 근거는 서로 다르다
BNK가 꼽은 Top-pick은 세미파이브와 에이직랜드인데, 둘을 고른 이유는 서로 겹치지 않습니다.
세미파이브(490470)는 목표주가 18,000원, 11월 3일 종가 11,310원 기준 상승여력 59.2%입니다. 2027년 예상 희석 EPS 577원에 타겟 PER 31.4배를 적용한 값입니다. 2026년 매출은 2,147억원(+78%)이지만 영업손실 185억원으로 연간 적자를 예상합니다. 4분기에 흑자로 돌아서도 1~3분기 적자를 다 메우지는 못한다고 본 것입니다. 2026년 사상 최대 수주를 기반으로 2027년 턴어라운드, 즉 영업이익 214억원을 전망합니다.
세미파이브의 핵심은 3D IC입니다. AI 가속기와 DRAM을 적층하는 개발 프로젝트를 진행 중이고, 실리콘 검증으로 설계 역량이 확인되면 고부가 AI ASIC 수주 기회가 열린다는 시나리오입니다. 뒤집으면, 아직 레퍼런스를 확보하는 단계라는 게 그대로 리스크입니다.
에이직랜드(445090)는 목표주가 25,000원, 11월 3일 종가 15,960원 기준 상승여력 56.6%입니다. 2027년 희석 EPS 706원에 글로벌 Peer 평균 PER 34.9배를 적용했습니다.
이쪽은 숫자가 이미 돌기 시작했습니다. 2026년 상반기 매출 1,137억원으로 2025년 연간 매출 728억원을 반년 만에 넘겼고, 2분기에는 양산 매출 확대로 영업이익 80억원을 내며 흑자전환했습니다. 2025년 매출 감소는 주요 고객 개발 일정 조정으로 약 200억원이 2026년으로 이월된 영향이었습니다.
차별점은 고객 구성에서 나옵니다. 삼성 파운드리 DSP는 삼성전자가 메모리 경쟁사라서 메모리 고객 접근이 제한되는데, 에이직랜드는 국내 유일 TSMC VCA로 이 영역을 가져갔습니다. 2025년 응용처별 매출에서 Memory가 32.1%였고, 2026년 상반기에는 60.0%까지 올랐습니다.
구조 자체는 단순합니다. eSSD 한 대에 컨트롤러 칩이 하나 들어갑니다. eSSD 출하량이 2025년 6,327만 대에서 2026년 9,505만 대로 50% 늘고, 2027년 하반기부터 eSSD 컨트롤러 양산이 시작됩니다. 2027년 양산 매출 1,295억원으로 양산 비중이 52%가 되어 처음으로 개발 매출을 넘어섭니다.
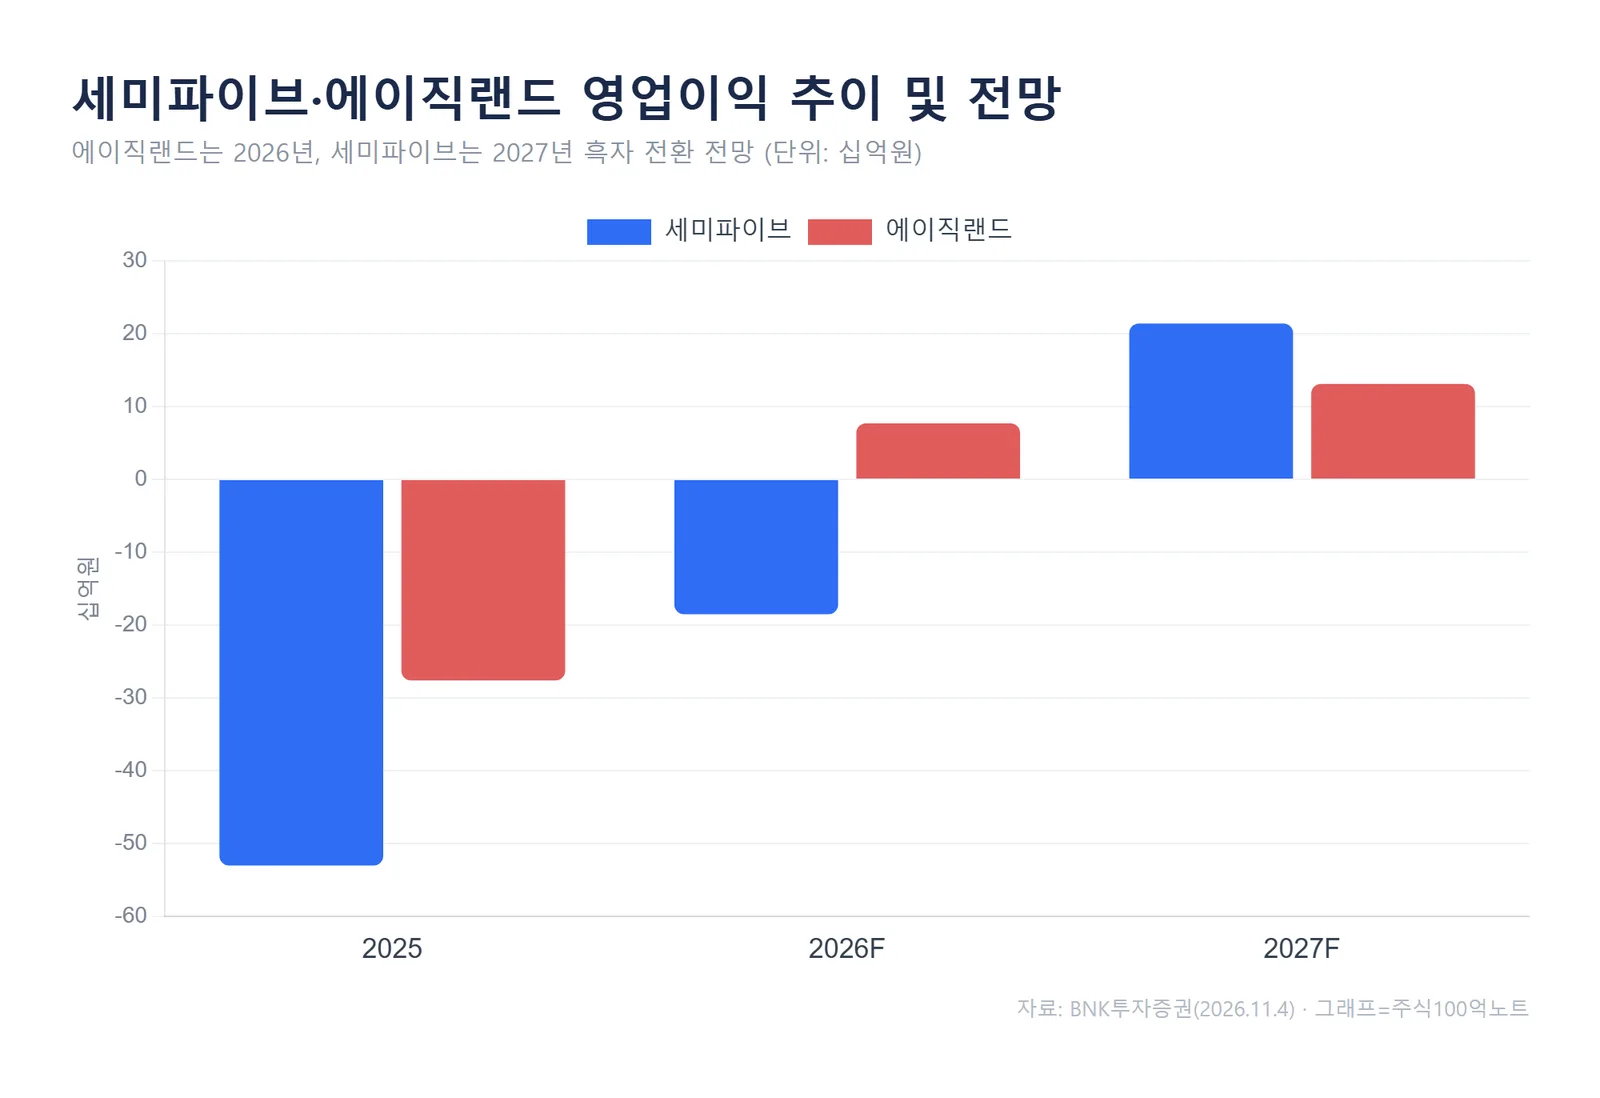
차트를 보면 두 회사의 성격 차이가 그대로 드러납니다. 에이직랜드는 2026년에 이미 흑자 구간에 들어와 메모리 수요라는 비교적 예측 가능한 변수에 실적이 연동됩니다. 세미파이브는 2027년에 흑자 전환이 걸려 있고, 그 전제는 2026년 수주가 제대로 매출로 인식되는 것입니다. 같은 업종 Overweight 안에서도 확인해야 할 지표가 다릅니다.
앞으로 확인할 일정
| 시점 | 확인할 것 |
|---|---|
| 2026년 말~2027년 초 | 3D IC 과제 테이프아웃 — 세미파이브 개발 매출·수주잔고에 먼저 반영 |
| 2027년 하반기 | 3D IC 양산 본격화, 에이직랜드 eSSD 컨트롤러 양산 시작 |
| 2028/29 공급연도 | PJM 확보 예비율 14.7% → 목표 20% 복귀 여부 |
날짜는 BNK투자증권 리포트에 명시된 시점 기준이며, 기업 일정은 개발 진행과 고객 상황에 따라 바뀔 수 있습니다.
자주 묻는 질문
Q. 목표주가 18,000원이면 지금 들어가도 되나요?
목표주가는 증권사의 6개월 전망치일 뿐 매수 신호가 아닙니다. 세미파이브 목표주가는 2027년 흑자 전환과 타겟 PER 31.4배를 전제로 계산된 값이어서, 2026년 수주가 매출로 인식되는 속도가 달라지면 추정치도 바뀝니다. 세미파이브 52주 최저가가 11월 3일 종가와 같은 11,310원이라는 점도 주가 변동성이 크다는 신호로 읽을 수 있습니다.
Q. 3D IC가 HBM을 대체하는 건가요?
BNK 리포트는 대체가 아니라 보완 구도로 설명합니다. SRAM은 빠르지만 용량이 작고 비싸며, LPDDR은 용량과 가격은 좋지만 대역폭이 낮습니다. 3D IC는 그 사이를 메우는 선택지로 제시됐고, 양산 시점도 2027년 하반기부터입니다.
정리
이 리포트의 뼈대는 세 문장입니다. 전력이 고정되면 같은 전력에서 뽑는 토큰 수가 매출 상한이 된다. 추론의 병목은 연산이 아니라 메모리 대역폭이다. 그래서 TSMC가 꽉 찬 상황에서 세컨드 티어 선단공정 수요는 삼성 파운드리와 국내 DSP로 흐른다.
그래서 볼 지표는 분기 매출이 아니라 수주잔고와 양산 매출 비중입니다. 개발 매출은 1~2년에 걸쳐 진행률로 인식되고 과제마다 변동이 크지만, 양산 매출은 고객 출하량에 연동돼 반복됩니다. 에이직랜드의 2027년 양산 비중 52%가 하나의 기준점이 됩니다.
반대로 전제가 깨지는 지점도 분명합니다. 데이터센터 전력 소비 시나리오가 Low(383TWh) 쪽으로 기울거나, 3D IC 테이프아웃이 2027년 뒤로 밀리면 ASIC 관련주 전망의 근거가 같이 약해집니다. 다음 분기 실적에서 수주잔고 흐름을 먼저 확인하는 편이 안전합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#ASIC관련주 #세미파이브 #에이직랜드 #3DIC #삼성파운드리 #디자인하우스 #AI데이터센터