알테오젠 목표주가 48만원, 계약 3건 신기록
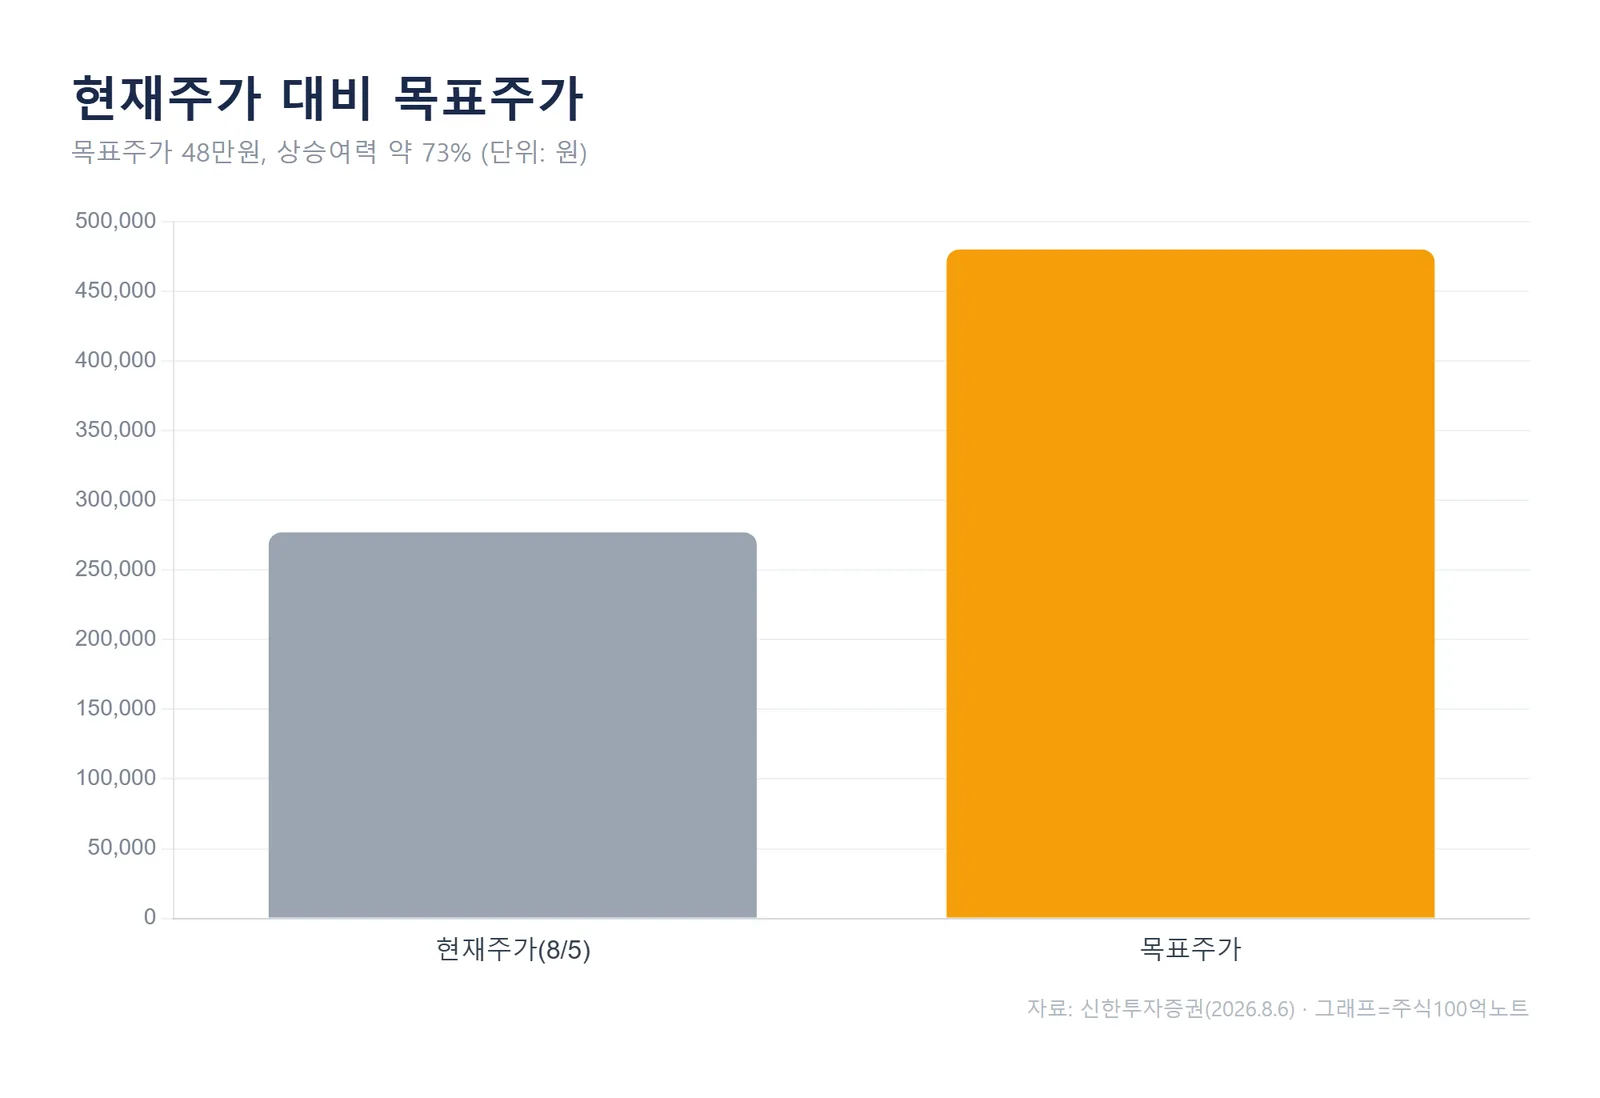
신한투자증권이 2026년 8월 6일 알테오젠(196170) 목표주가를 48만원으로 올렸습니다. 8월 5일 종가 27만7,000원 기준 상승여력은 약 73%입니다. 코스닥 바이오텍 가운데 한 해에 글로벌 제약사와 기술이전(L/O) 계약 3건을 맺은 건 알테오젠이 처음입니다. 목표가를 끌어올린 근거를 리포트 수치로 정리했습니다.
끝까지 보면 목표주가 상향의 배경, 키트루다SC 전환율이 실적에 미치는 구조, 하반기에 남은 계약 이벤트까지 한 번에 잡을 수 있습니다.
목표주가 48만원, 무엇이 바뀌었나
이번 리포트에서 눈에 띄는 건 실적 추정치는 낮추면서 밸류에이션은 올렸다는 점입니다. 당장의 이익 숫자보다 계약과 파이프라인의 가치를 더 높게 본 셈입니다. 투자의견은 '매수'를 유지했습니다.
신한투자증권은 8월 6일 알테오젠 목표주가를 기존 대비 상향한 48만원으로 제시했고, 8월 5일 종가(27만7,000원) 기준 상승여력을 73.3%로 계산했습니다. 목표가는 12개월 뒤를 보는 전망치라 실제 주가와는 다를 수 있습니다.
현재 시가총액은 약 14조8,000억원 수준입니다. 52주 최고가와 최저가는 각각 43만원과 20만6,000원(수정주가 기준)으로, 올해 주가 변동 폭이 컸던 종목입니다.
한 해 L/O 3건, 누적 계약 1.8조원
알테오젠의 사업 모델은 자체 신약 개발보다 피하주사(SC) 전환 플랫폼을 빅파마에 넘기는 기술이전이 중심입니다. 정맥주사 항체 의약품을 피하주사로 바꿔주는 기술이라, 블록버스터 약을 가진 회사일수록 도입 유인이 큽니다.
8월 5일 약 5,200억원 규모 신규 계약이 더해지면서, GSK와 바이오젠 합산으로 한 해 3건·누적 1조8,000억원을 달성했습니다. 지금까지 공개된 총 계약 규모만 11조원에 이릅니다.
신한투자증권에 따르면 알테오젠은 올해 코스닥 바이오텍 중 유일하게 글로벌 제약사 딜을 성사시켰고, 이는 임상·개발 불확실성이 큰 국면에서 계약 기반 성장의 안정성을 보여주는 신호로 해석됩니다.
비공개로 진행된 물질은 연매출 7~8조원대 블록버스터로 추정되며, 경쟁 영역에서 글로벌 점유율 1위 제품이라는 게 리포트의 설명입니다. 임상 리스크가 낮고 개발·출시가 빠르다는 점이 장점으로 꼽힙니다.
키트루다SC 전환율이 실적을 끌어올린다
계약만큼 중요한 게 실제 매출로 이어지는 전환율입니다. 대표 사례가 MSD의 항암제 키트루다SC입니다. 정맥주사에서 피하주사로 넘어가는 비율이 오를수록 알테오젠이 받는 로열티도 커집니다.
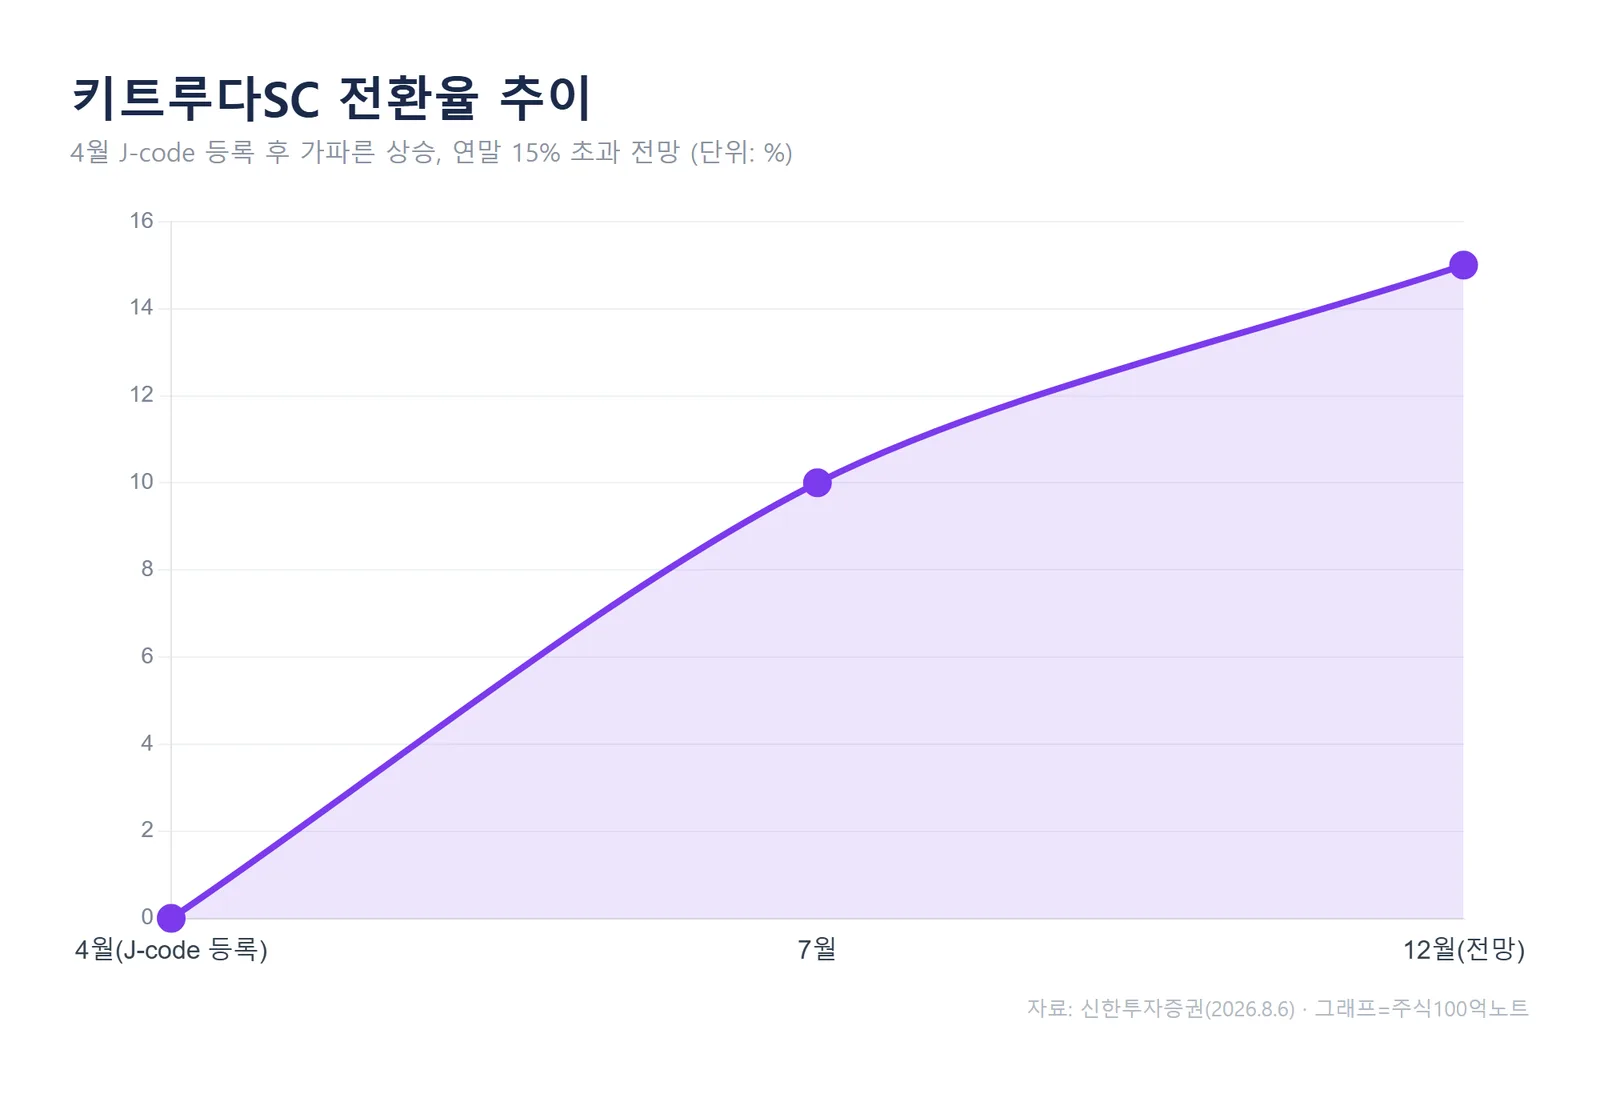
키트루다SC 전환율은 4월 J-code(미국 보험 청구 코드) 등록 이후 3개월 만에 9%까지 올랐습니다. 신한투자증권은 7월 전환율이 최소 10%에서 시작해 12월에는 15%를 넘어설 것으로 봤는데, 이는 글로벌 시장 예상보다 2배 이상 빠른 속도라는 평가입니다.
속도가 실적에 그대로 반영됐습니다. 2분기 관련 매출은 4억6,300만달러(약 6,621억원)로 전분기 대비 262% 늘었고, 상반기 누적은 5억9,000만달러(약 8,437억원)에 이릅니다. 판매 마일스톤(4~5% 가정) 기준으로는 연내 2,000억원 수령도 가능하다는 계산입니다.
실적 전망과 남은 파이프라인
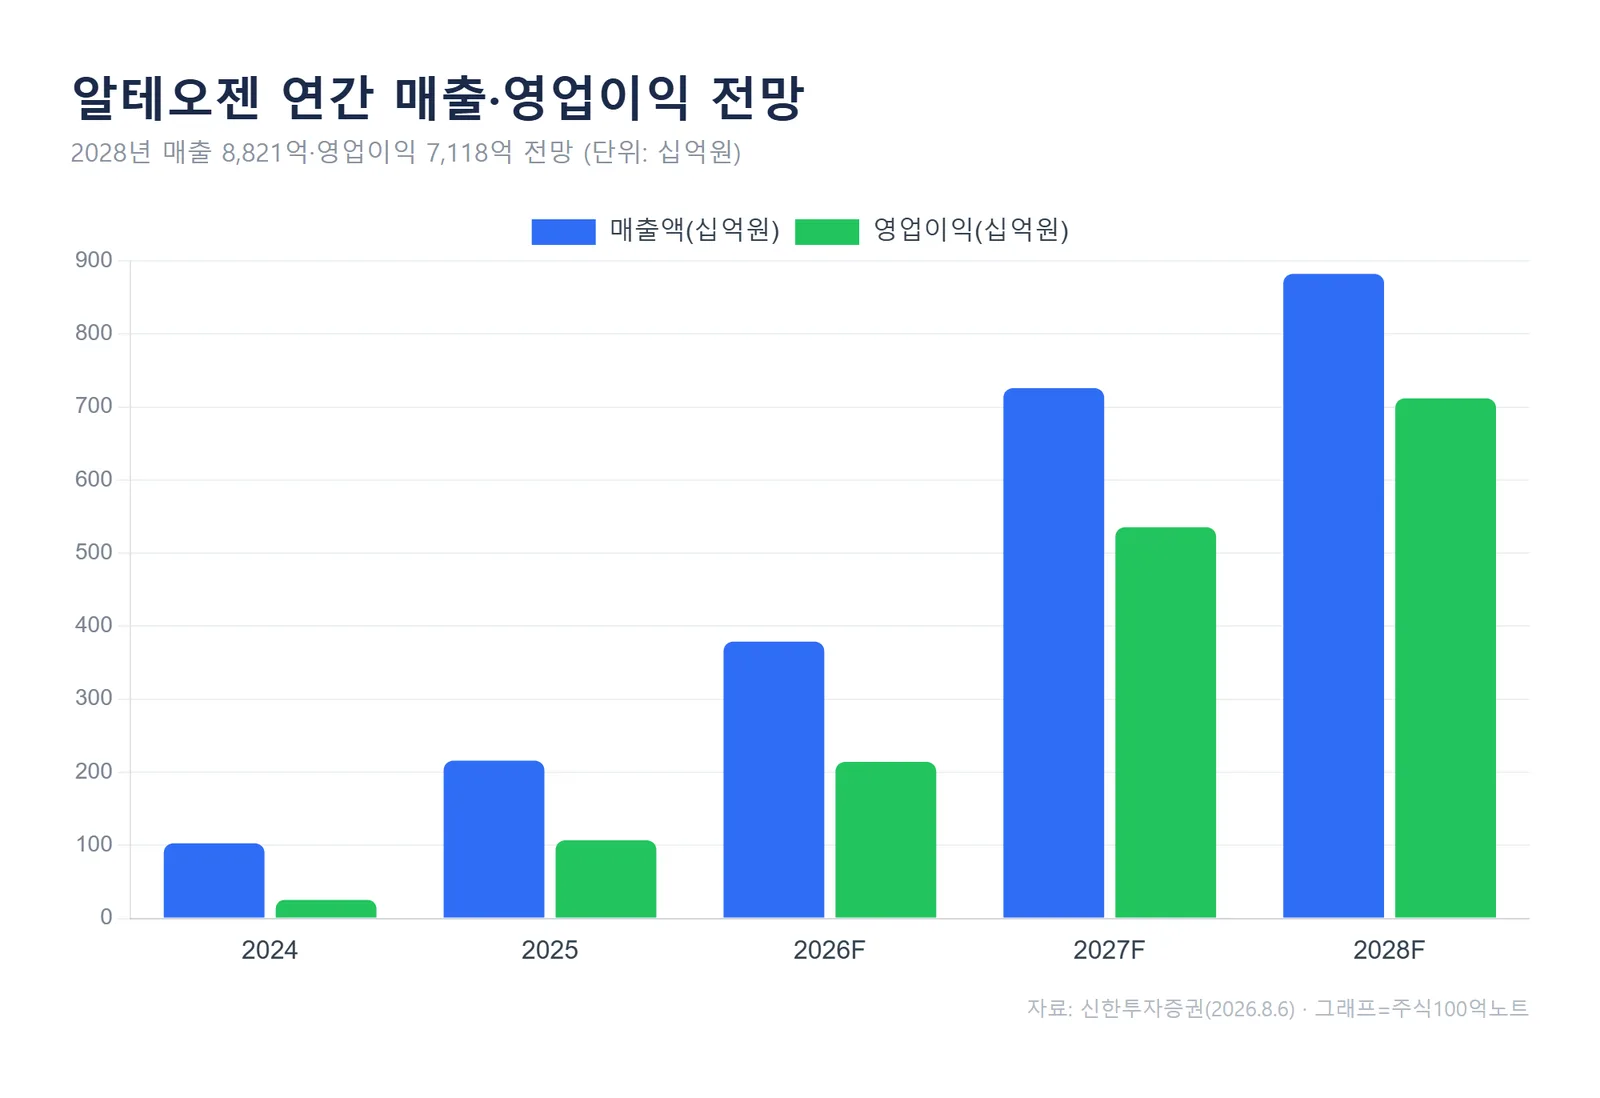
계약과 로열티가 겹치면서 실적 곡선도 가팔라집니다. 신한투자증권 추정 기준 매출액은 2025년 2,159억원에서 2026년 3,789억원, 2027년 7,258억원으로 늘고, 영업이익도 2025년 1,069억원에서 2027년 5,354억원으로 확대됩니다.
파이프라인도 하반기 이벤트가 촘촘합니다. 다이이찌산쿄의 엔허투SC(ADC), 아스트라제네카의 임핀지SC 등이 1상을 진행 중이고, 사노피의 듀피젠트 고용량SC(2025년 매출 약 25조원 규모)는 1상을 마치고 하반기 3상 진입을 앞두고 있습니다. GSK·바이오젠·산도즈도 하반기 1상 착수가 예정돼 있습니다.
투자자가 체크할 포인트
차트를 따라가 보면, 알테오젠의 성장은 신약 임상 성공 여부가 아니라 계약 건수와 전환율이라는 두 축에서 나옵니다. 그만큼 하반기 추가 L/O 체결 여부, 키트루다SC 전환율의 실제 상승 속도가 다음 분기 실적을 가르는 변수입니다.
다만 밸류에이션은 여전히 높은 편이라, 계약이나 전환율이 기대에 못 미치면 조정 폭도 커질 수 있습니다. 목표주가는 이런 성과가 이어진다는 가정 위에 놓인 전망치라는 점을 기억할 필요가 있습니다.
자주 묻는 질문
Q. 목표주가 48만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 보는 12개월 전망치일 뿐 매수 신호가 아닙니다. 추가 계약 지연이나 전환율 둔화 같은 변수에 따라 추정치는 바뀔 수 있습니다.
Q. 알테오젠은 신약을 파는 회사인가요?
A. 직접 신약을 판매하기보다, 정맥주사 의약품을 피하주사로 바꾸는 SC 전환 플랫폼을 글로벌 제약사에 기술이전하고 계약금·마일스톤·로열티를 받는 구조가 핵심입니다.
정리하면, 이번 목표주가 상향은 실적 자체보다 '계약 3건 신기록'과 키트루다SC 전환율이라는 두 성과에 무게를 둔 결과입니다. 다음 관전 포인트는 하반기 추가 L/O 발표와 3분기 전환율 수치입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#알테오젠 #알테오젠목표주가 #알테오젠주가 #키트루다SC #제약바이오주 #신한투자증권